Giải bài toán doanh thu tăng nhưng lợi nhuận mỏng dành cho Ban điều hành
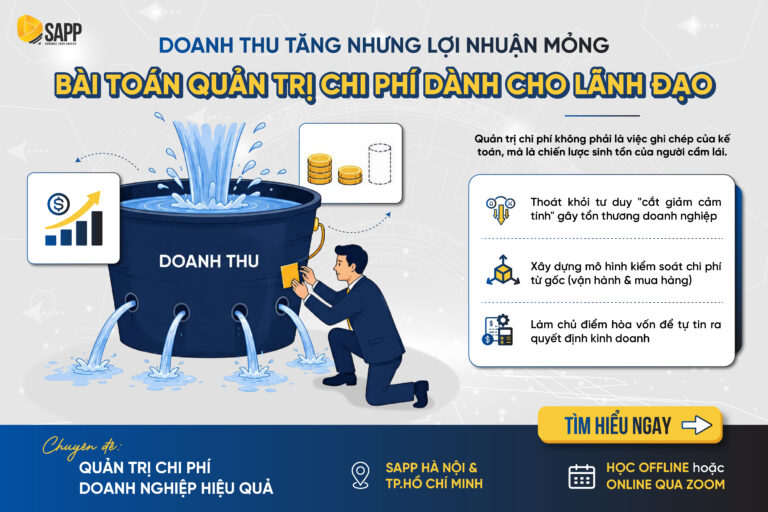
Hầu hết các nhà sáng lập và Ban Lãnh đạo doanh nghiệp đều xuất thân từ nền tảng chuyên môn vững chắc hoặc sở hữu sự nhạy bén đặc biệt trong việc phát triển thị trường. Trọng tâm của tổ chức thường được dồn toàn lực vào việc thúc đẩy doanh số. Thế nhưng, khi quy mô công ty mở rộng, một điểm nghẽn quản trị bắt đầu xuất hiện là “Doanh thu tăng nhưng lợi nhuận mỏng”
Tức dòng tiền thu về rất lớn, nhưng sau khi trừ đi mọi chi phí vận hành, lợi nhuận dưới cùng (Bottom line) lại không đạt kỳ vọng. Khi áp lực dòng tiền xuất hiện, sai lầm phổ biến của Ban Điều Hành là áp dụng các biện pháp “cắt giảm chi phí” một cách cơ học, vô tình làm ảnh hưởng xấu đến cấu trúc vận hành dài hạn
Bài viết bóc tách sự khác biệt giữa “cắt giảm” và “quản trị chiến lược”, đồng thời giới thiệu phương pháp luận từ chuyên đề “Quản trị hiệu quả chi phí doanh nghiệp” thuộc khóa học “Quản trị tài chính doanh nghiệp” của SAPP Academy. Thông qua việc làm chủ mô hình vận hành, phân tích điểm hòa vốn (CVP) và đánh giá chi phí liên quan, Lãnh đạo không chuyên tài chính hoàn toàn có thể tự tin đưa ra các quyết sách bảo vệ biên lợi nhuận.
Bẫy quản trị: Sự khác biệt giữa “Cắt giảm cơ học” và “Quản trị chiến lược”
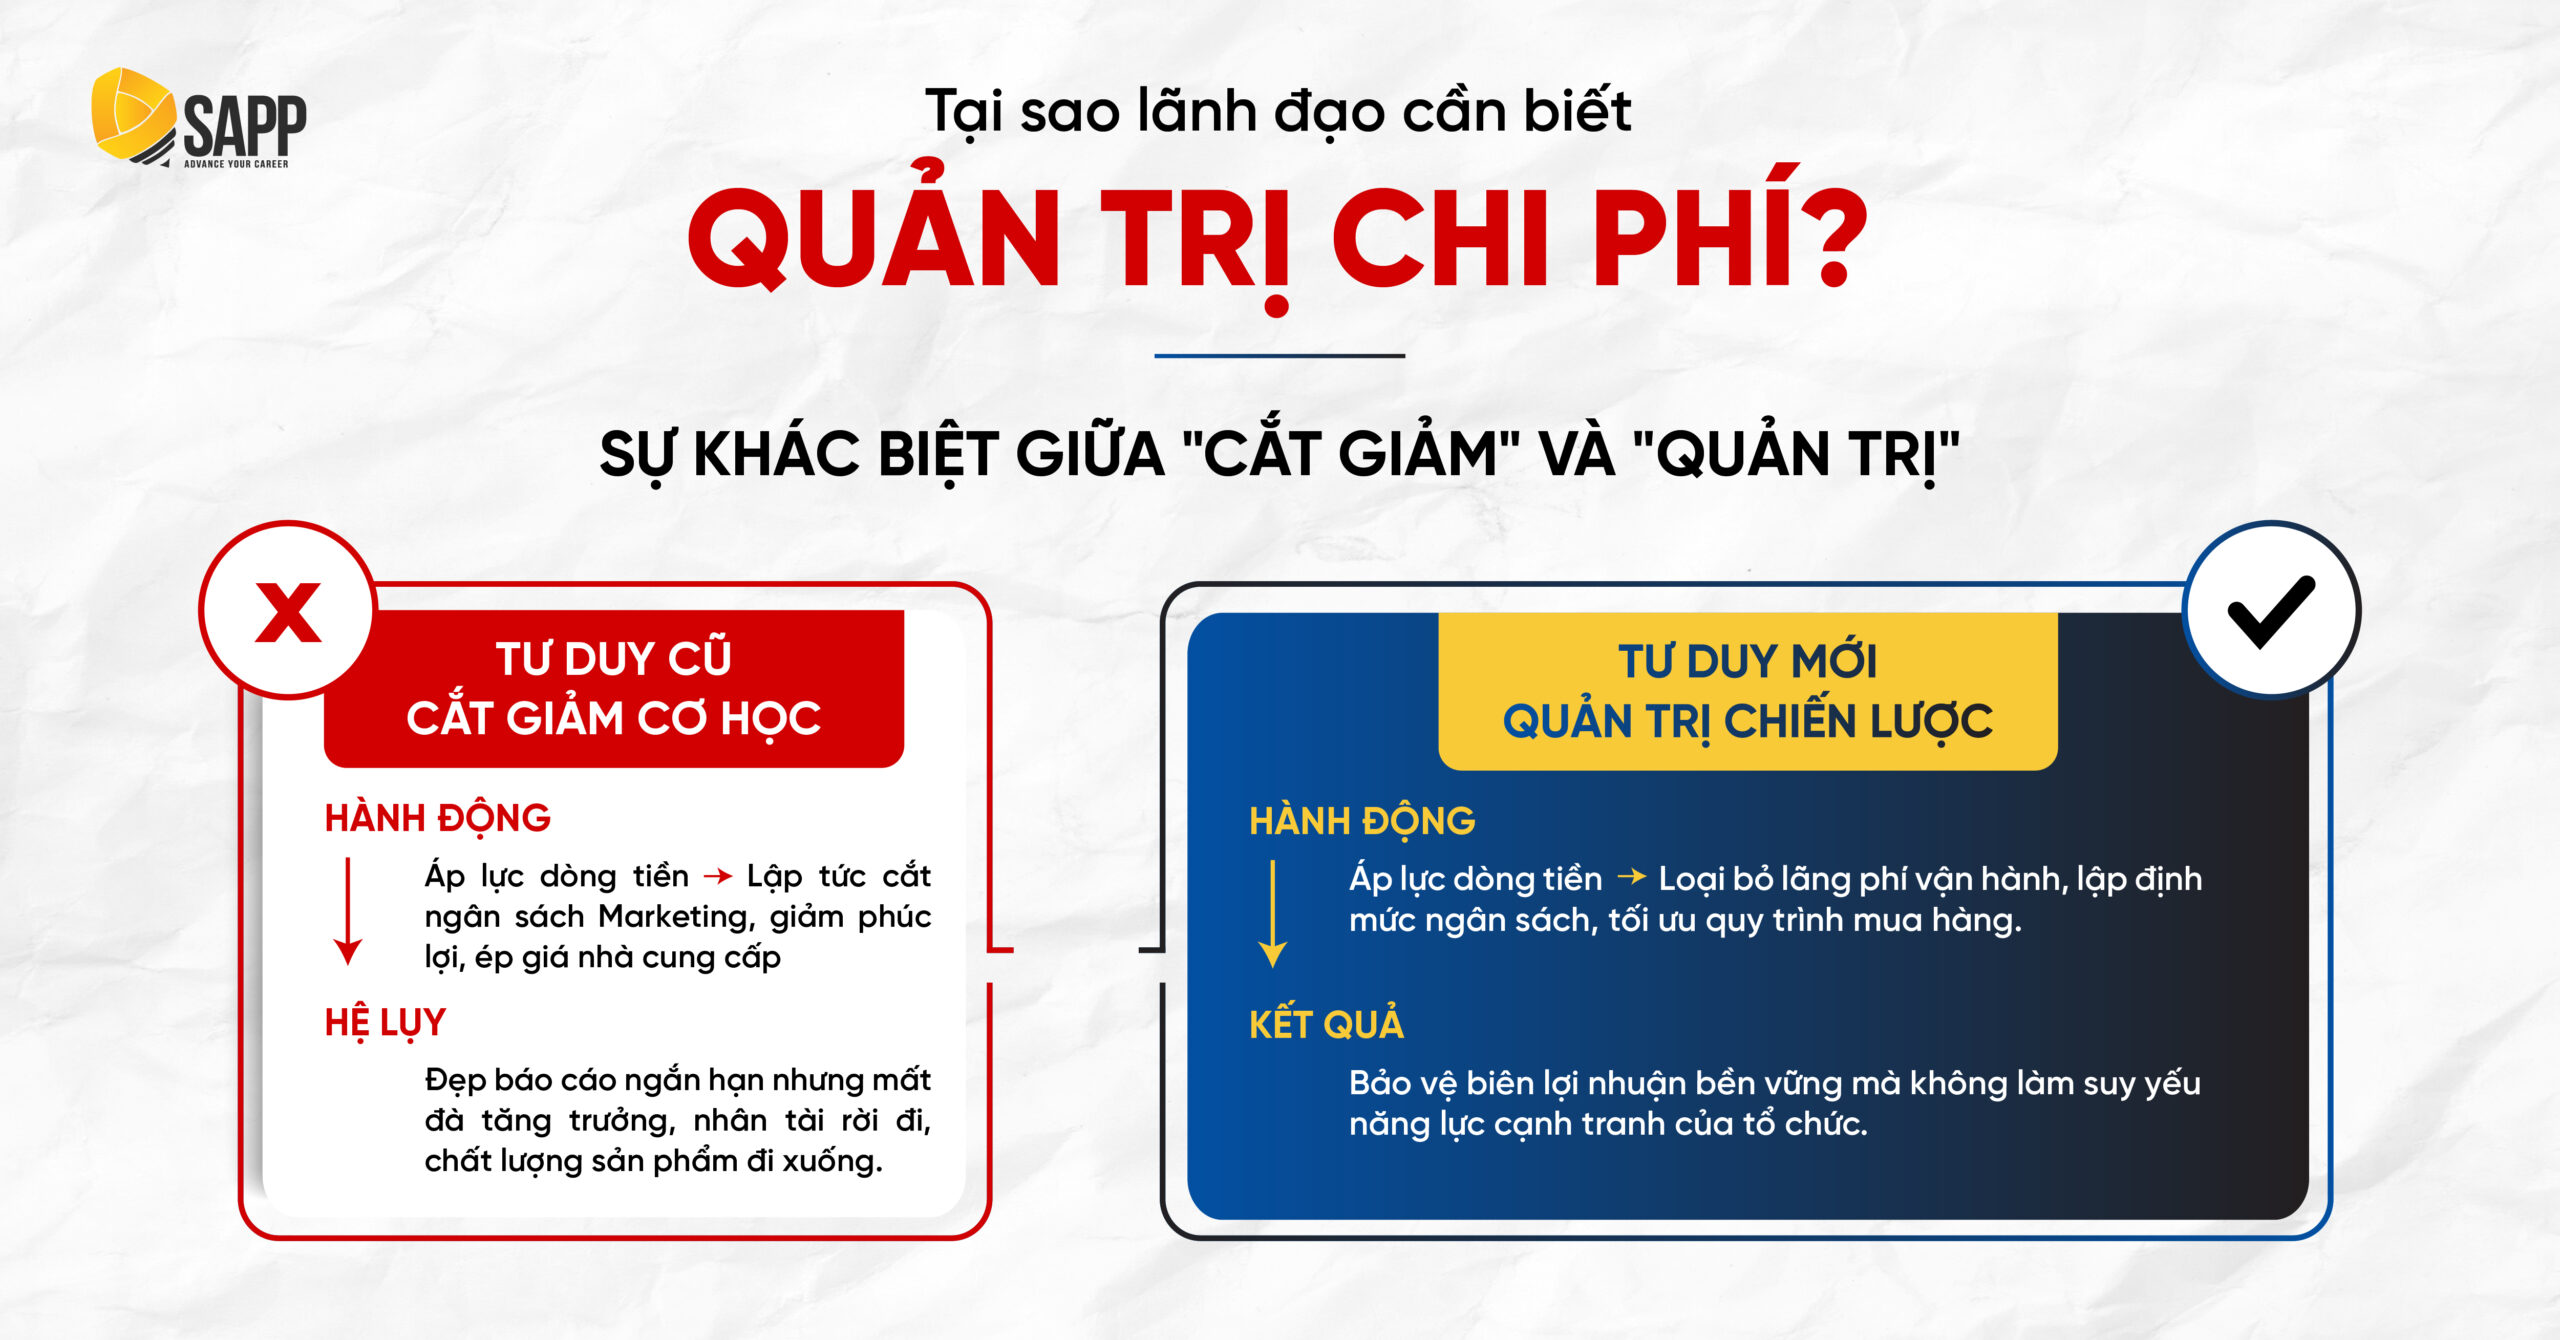
Khi đối mặt với sự sụt giảm của biên lợi nhuận hoặc căng thẳng dòng tiền, phản xạ đầu tiên của nhiều Ban Điều Hành là ban hành các chỉ thị tiết giảm chi tiêu. Các biện pháp cắt giảm ngân sách truyền thông, thu hẹp quỹ phúc lợi nhân sự, hoặc gia tăng áp lực giảm giá lên nhà cung cấp thường được áp dụng ngay lập tức.
Dưới góc nhìn tài chính doanh nghiệp, đây được gọi là hình thức cắt giảm cơ học. Phương pháp này có thể giúp làm đẹp báo cáo tài chính trong ngắn hạn, nhưng lại tiềm ẩn rủi ro rất lớn: triệt tiêu động lực tăng trưởng, làm suy giảm chất lượng sản phẩm và đánh mất những nhân sự cốt cán.
Ngược lại, quản trị chi phí chiến lược không đặt mục tiêu ở việc “tiêu ít tiền đi”, mà tập trung vào việc “tối ưu hóa giá trị trên mỗi đồng vốn được chi ra”. Một nhà quản trị xuất sắc sẽ ưu tiên loại bỏ sự lãng phí từ trong cốt lõi vận hành (như hàng tồn kho ứ đọng, quy trình phê duyệt chồng chéo, lỗi sản xuất), thay vì cắt đi những khoản đầu tư mang lại lợi thế cạnh tranh cho tổ chức.
Thiết lập hệ thống quản trị chi phí cấp độ chiến lược
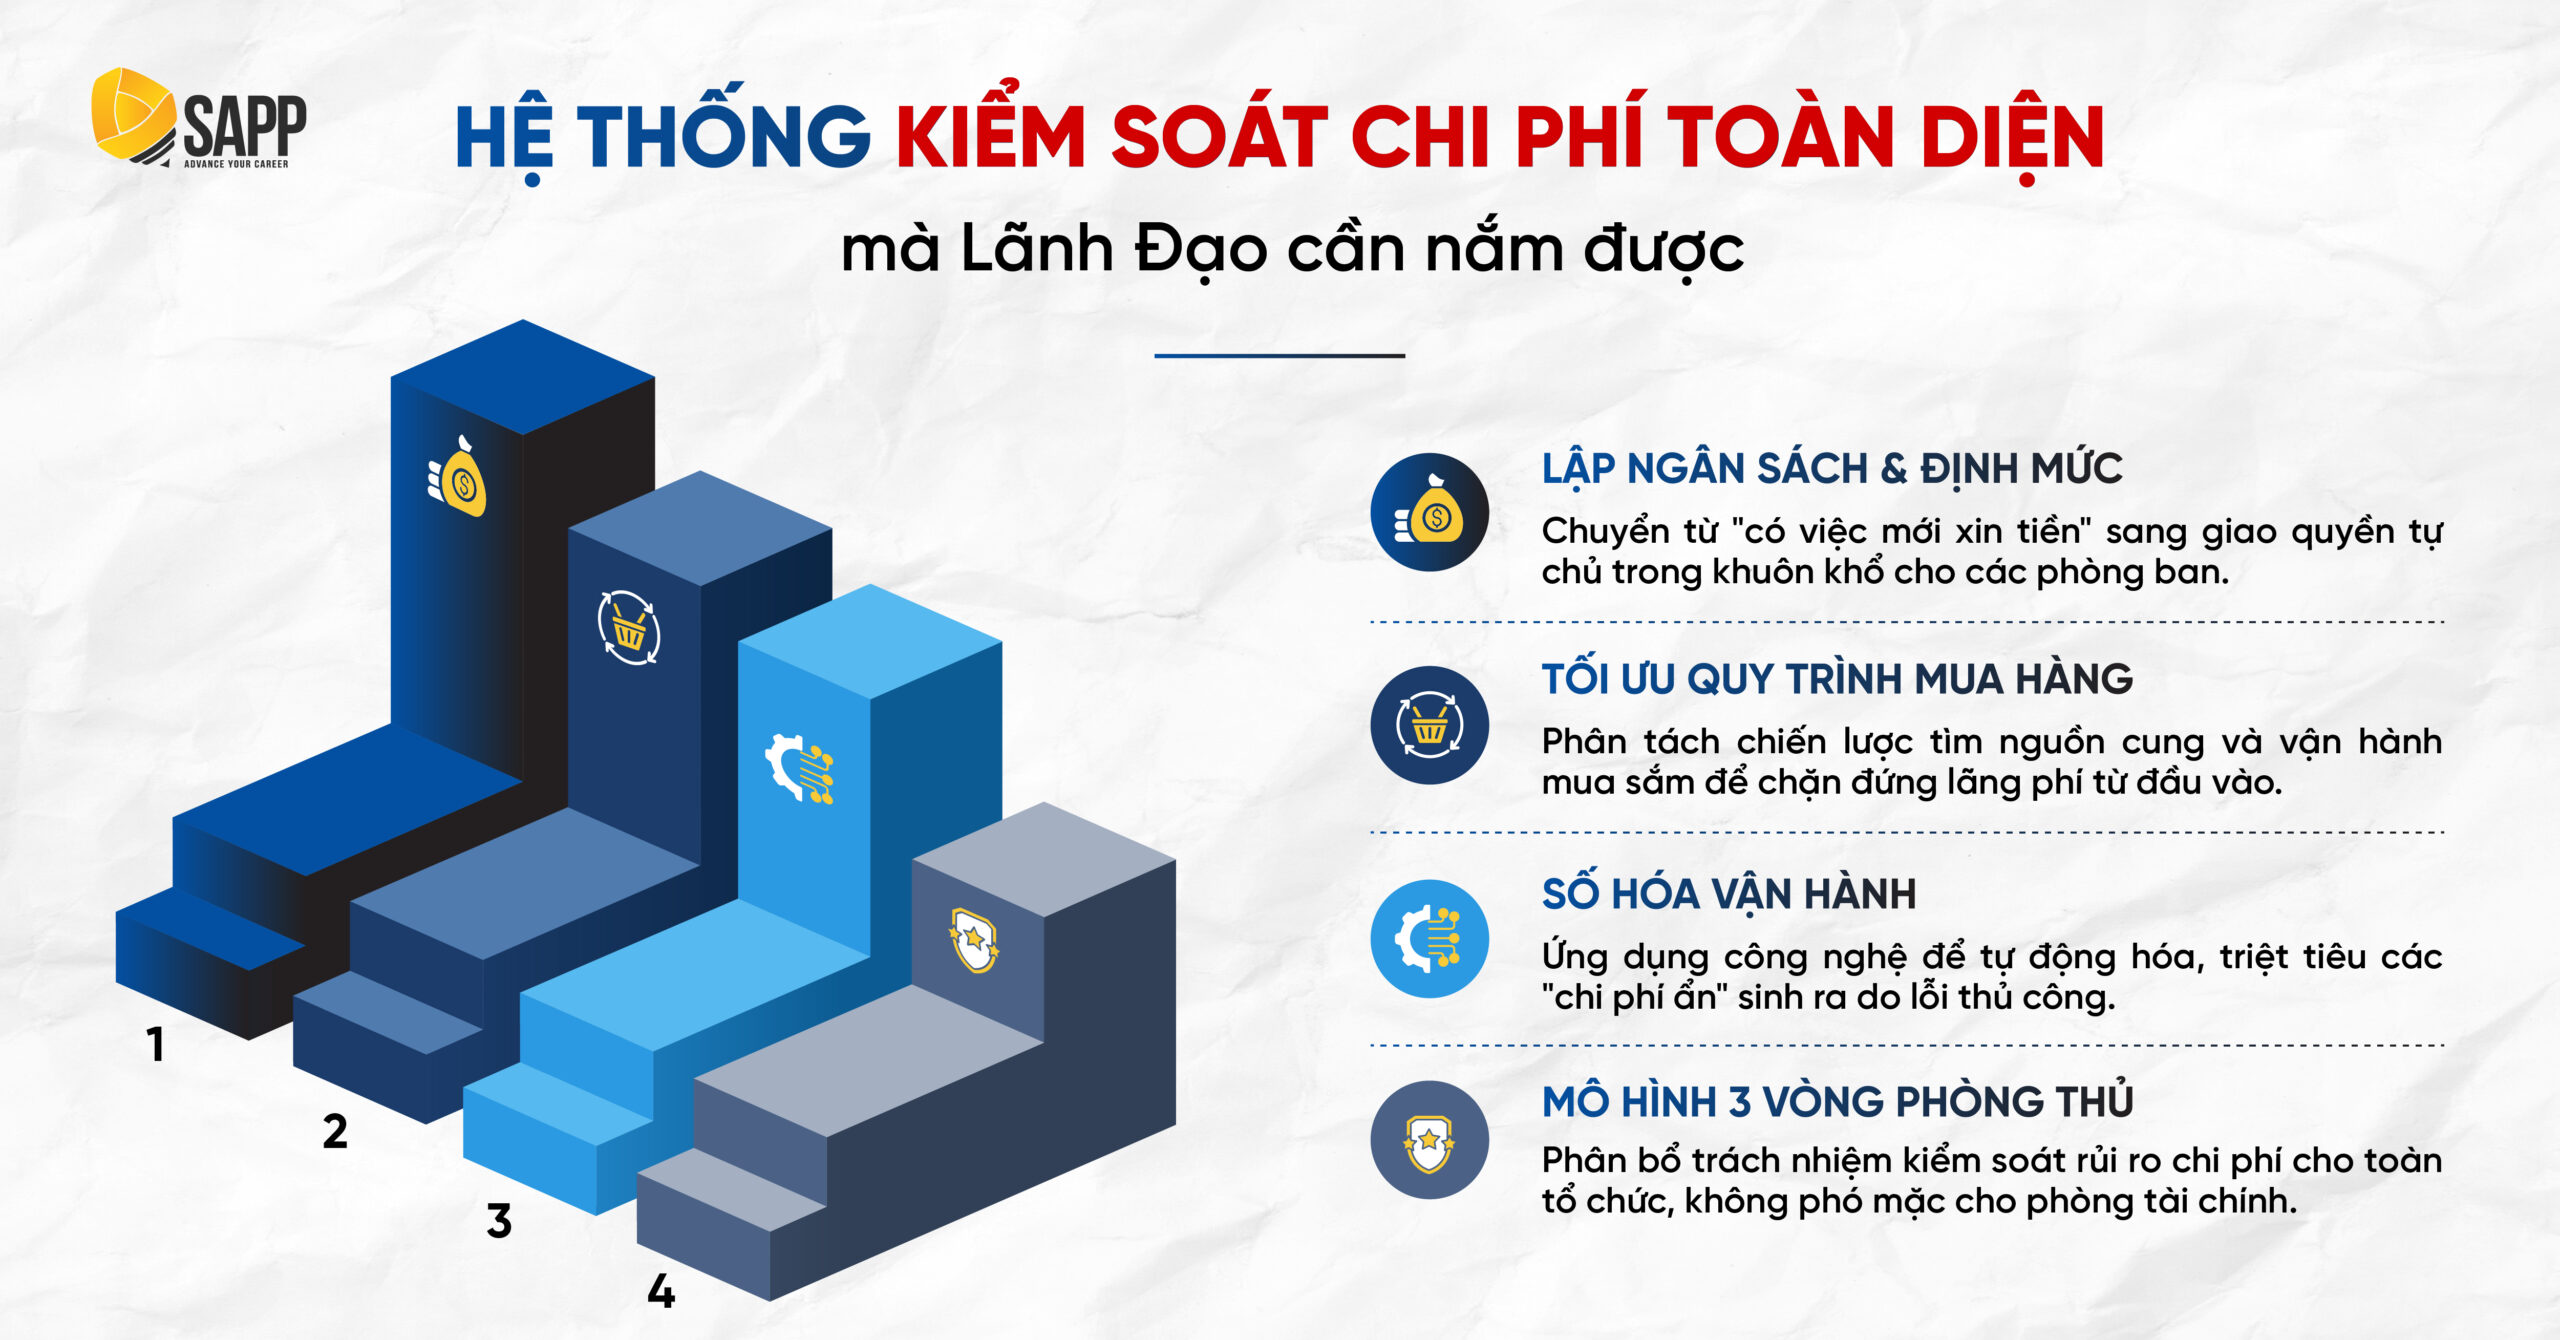
Nhiều nhà lãnh đạo thường e ngại việc can thiệp sâu vào chi phí vì lo sợ phải đối mặt với các bảng định khoản kế toán phức tạp. Tuy nhiên, trong quản trị hiện đại: Kế toán ghi nhận quá khứ, còn Ban Điều Hành sử dụng dữ liệu để điều hướng tương lai. Để dịch chuyển dứt khoát từ tư duy “cắt giảm cơ học” sang “quản trị chiến lược”, doanh nghiệp cần thiết lập một hệ thống kiểm soát toàn diện dựa trên 4 trụ cột cốt lõi:
-
Chuẩn hóa Chính sách & Dự toán Ngân sách (Budgeting): Chuyển từ cơ chế chi tiêu thụ động (phát sinh đến đâu duyệt đến đó) sang văn hóa lập ngân sách bài bản đi kèm hạn mức chi phí tiêu chuẩn. Hệ thống định mức rõ ràng giúp các phòng ban chủ động vận hành trong phạm vi cho phép mà không làm suy giảm tính linh hoạt.
-
Tái cấu trúc Quy trình Mua sắm (Procurement): Biên lợi nhuận của doanh nghiệp thực chất bắt đầu từ khâu mua hàng. Cần phân tách rõ 2 tầng quản trị: Chiến lược tìm nguồn cung (Sourcing Strategy) để đàm phán khung giá dài hạn và Vận hành mua sắm (Purchasing Operations) để thực thi minh bạch, giúp kiểm soát giá vốn hàng bán (COGS) bền vững.
-
Số hóa Quy trình Vận hành: Tự động hóa các luồng phê duyệt và đối soát chứng từ bằng công nghệ. Việc loại bỏ các thao tác thủ công giúp triệt tiêu các “chi phí ẩn” (hidden costs) phát sinh do sai lệch số liệu, chậm trễ tiến độ hay lỗi xử lý của con người.
-
Thiết lập Mô hình 3 Vòng Phòng thủ (Three Lines of Defense): Quản trị chi phí là trách nhiệm mang tính hệ thống. Cơ cấu 3 vòng giúp rủi ro lãng phí được ngăn chặn đa tầng:
-
Vòng 1 (Vận hành trực tiếp): Từng bộ phận kinh doanh tự chịu trách nhiệm về ngân sách được giao.
-
Vòng 2 (Giám sát chuyên trách): Khối Tài chính – Kế toán & Quản trị rủi ro kiểm soát tuân thủ và cảnh báo vượt định mức.
-
Vòng 3 (Kiểm toán nội bộ): Đánh giá độc lập tính hiệu lực của toàn bộ quy trình kiểm soát chi phí.
-
Tự tin ra quyết định kinh doanh dựa trên dữ liệu chi phí
Thương trường liên tục đặt ra cho Ban Điều Hành những bài toán tiến thoái lưỡng nan:
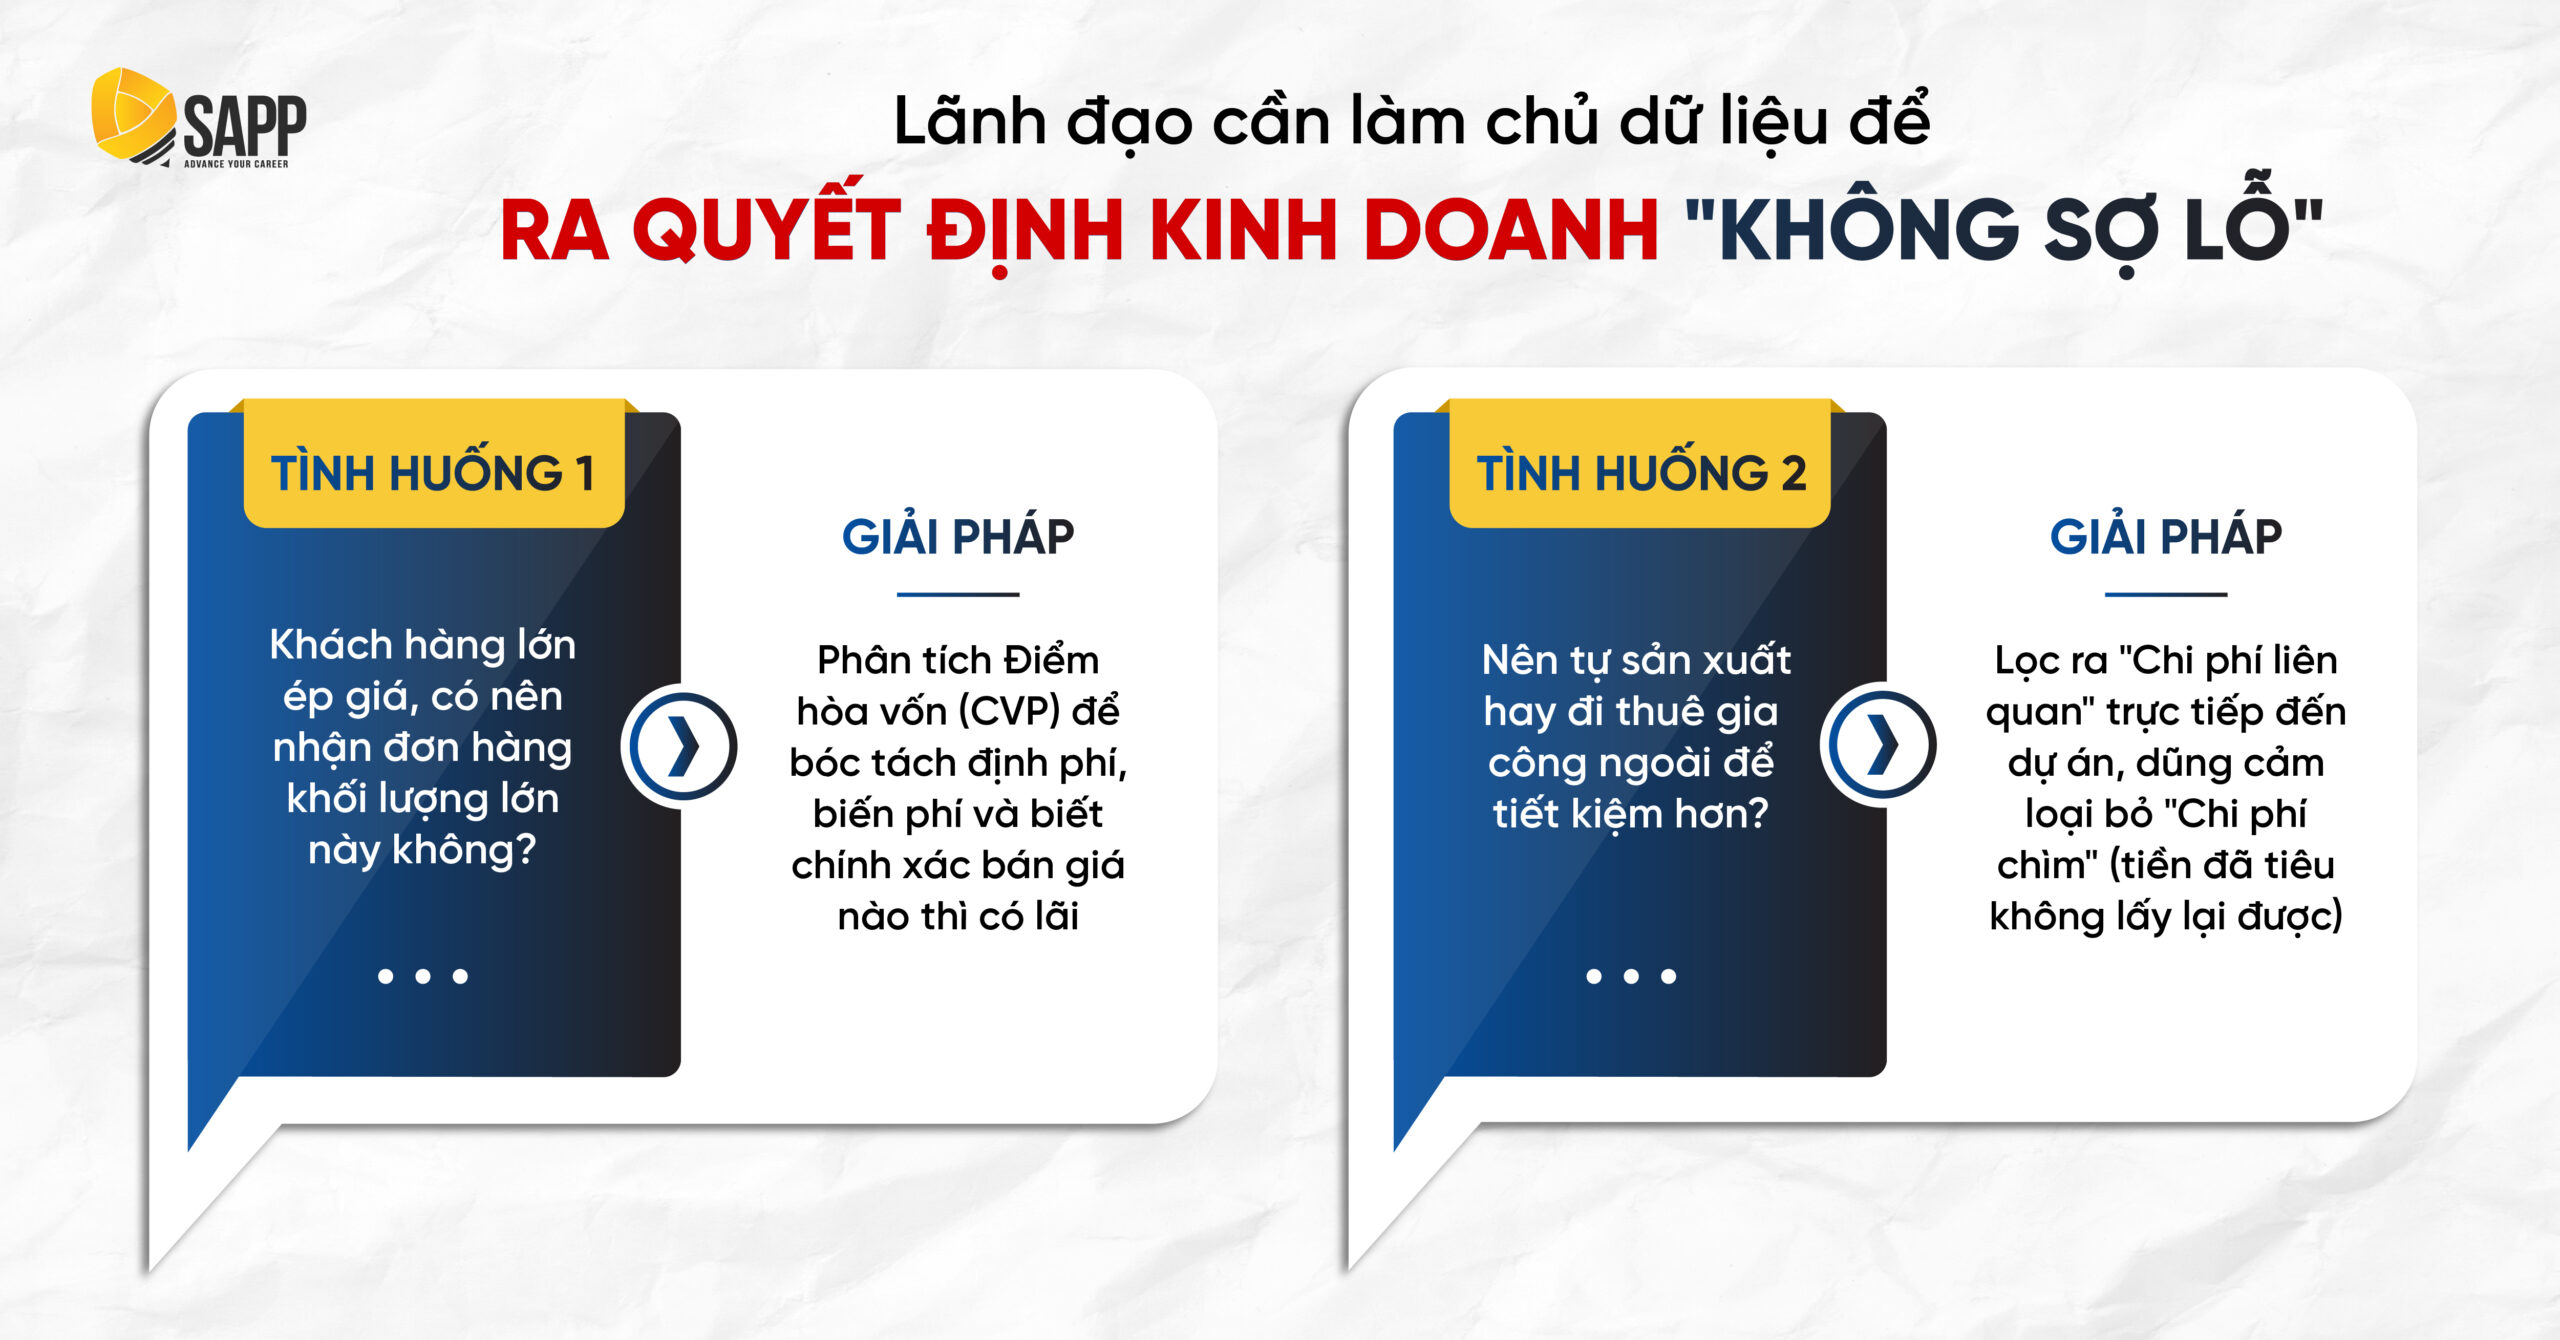
- “Khách hàng lớn yêu cầu chiết khấu sâu, có nên nhận đơn hàng này để duy trì dòng tiền, hay từ chối để bảo vệ biên lợi nhuận?”
- “Doanh nghiệp nên tự đầu tư dây chuyền sản xuất hay thuê gia công bên ngoài để tối ưu chi phí?”
Nếu không bóc tách được bản chất của từng loại chi phí, mọi quyết định điều hành đều mang tính chất phỏng đoán cảm tính. Để đưa ra các quyết sách kinh doanh chuẩn xác và tránh rủi ro thua lỗ, người lãnh đạo cần làm chủ 2 công cụ tư duy tài chính định lượng:
Phân tích CVP (Chi phí – Khối lượng – Lợi nhuận): Bóc tách điểm hòa vốn
Công cụ CVP giúp nhà quản trị phân rã ranh giới giữa Định phí (chi phí cố định không đổi theo sản lượng) và Biến phí (chi phí tỷ lệ thuận với quy mô bán hàng).
-
Ứng dụng thực chiến: Giải quyết trực diện tình huống khách hàng lớn đòi chiết khấu sâu.
-
Giải pháp điều hành: Thay vì nhìn vào giá thành kế toán trung bình, việc phân tích điểm hòa vốn (Break-even Point) và số dư đảm phí (Contribution Margin) giúp lãnh đạo biết chính xác mức giá sàn tối thiểu có thể chấp nhận để vừa bù đắp biến phí, vừa đóng góp vào việc trang trải định phí chung mà vẫn đảm bảo kinh doanh có lãi.
Tư duy chi phí liên quan (Relevant cost): Quyết sách tự làm hay đi thuê
Bộ lọc chi phí liên quan trang bị cho lãnh đạo khả năng khoanh vùng những khoản chi phí thực sự biến thiên theo từng phương án quyết định, đồng thời loại trừ triệt để các yếu tố nhiễu.
-
Ứng dụng thực chiến: Xử lý bài toán “Make or Buy” (Nên tự sản xuất hay thuê gia công bên ngoài).
-
Giải pháp điều hành:
-
Khoanh vùng chi phí liên quan: Chỉ so sánh phần chi phí gia tăng giữa việc tự vận hành dây chuyền và chi phí thuê đối tác gia công ngoài.
-
Triệt tiêu chi phí chìm (Sunk Cost): Dũng cảm loại bỏ những khoản tiền đã trót đầu tư trong quá khứ không thể thu hồi. Nhờ đó, người điều hành tránh được chiếc bẫy tâm lý tiếc vốn, dứt khoát dừng rót thêm nguồn lực vào các dự án không còn triển vọng sinh lời.
-
Nâng tầm tư duy tài chính cùng Chuyên đề “Quản trị hiệu quả chi phí doanh nghiệp”
Quản trị chi phí không phải là kỹ năng bẩm sinh, mà là một phương pháp luận có thể hệ thống hóa. Nhằm giúp các Chủ doanh nghiệp, C-Level và Quản lý cấp trung, đặc biệt là những nhân sự không xuất thân từ chuyên ngành Tài chính – Kế toán làm chủ năng lực này, SAPP Academy giới thiệu chuyên đề “Quản trị hiệu quả chi phí doanh nghiệp”.
Được thiết kế dựa trên các bài toán thực tiễn của doanh nghiệp, khóa học bóc tách mọi rào cản về thuật ngữ học thuật, mang đến một lộ trình tư duy ứng dụng trực tiếp, tạo ra sự chuyển đổi sâu sắc cho từng cấp bậc:
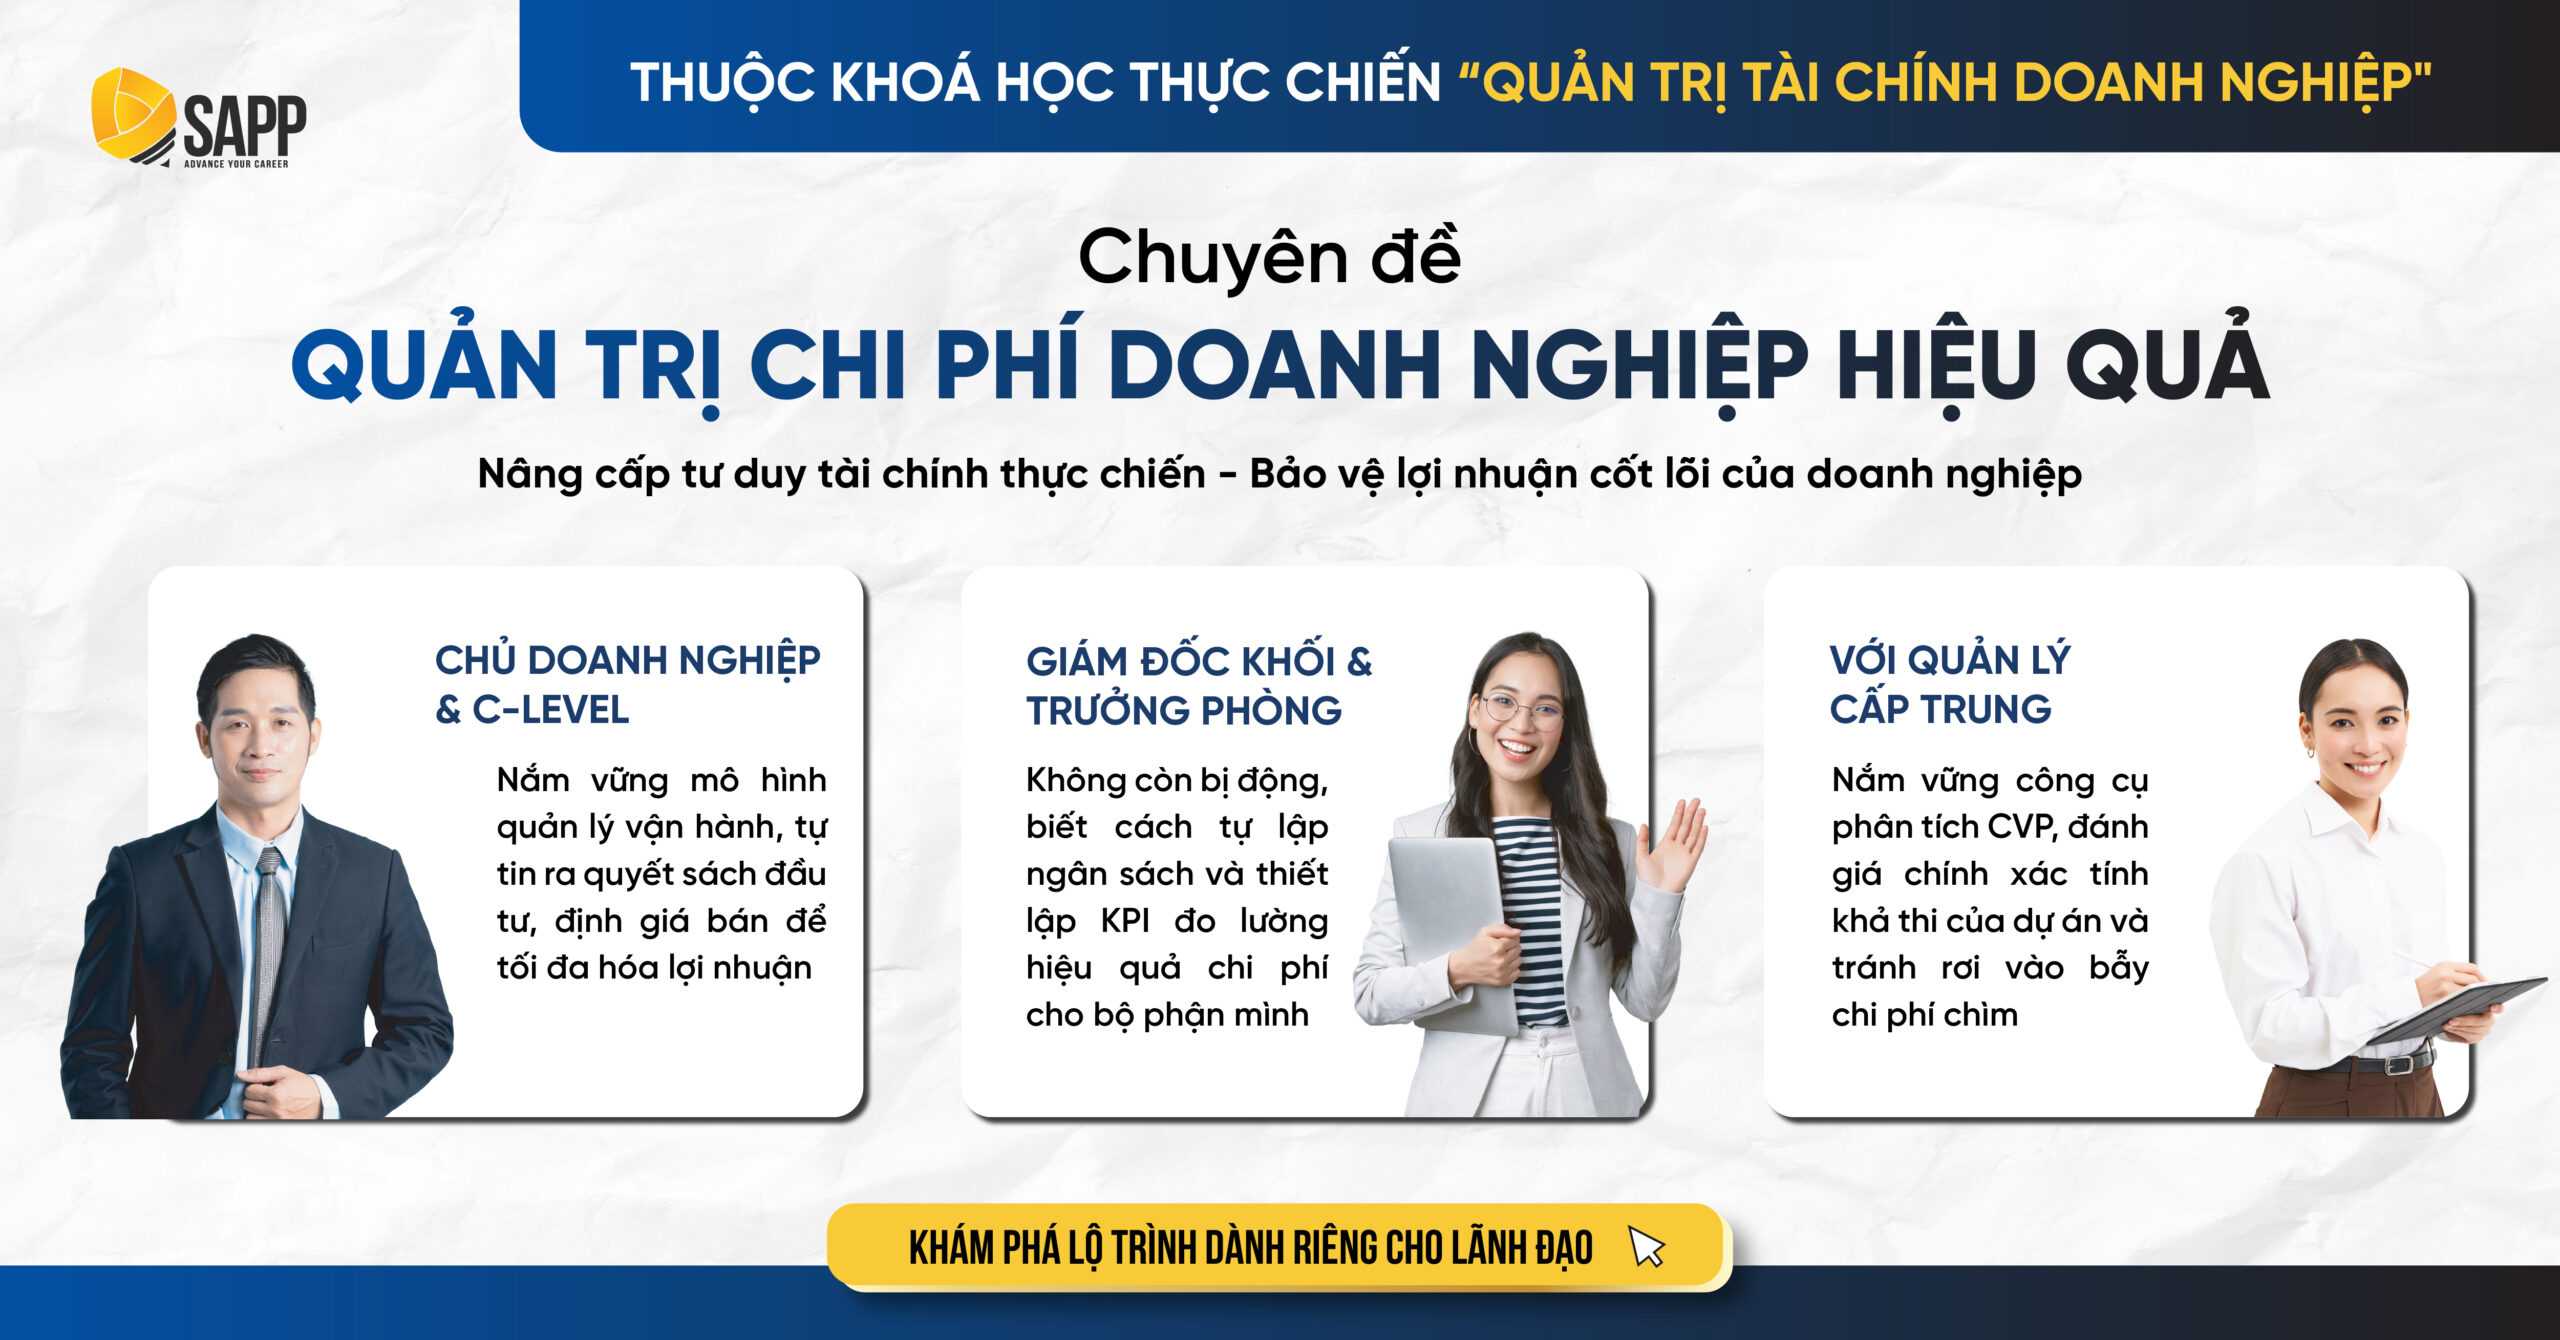
- Với Chủ Doanh Nghiệp & Ban Điều Hành: Nắm vững bức tranh tổng quan mô hình quản lý vận hành. Khóa học cung cấp năng lực thiết lập hệ thống phòng thủ chi phí, định giá thông minh và bảo vệ biên lợi nhuận cốt lõi của doanh nghiệp.
- Với Giám đốc Khối & Trưởng Phòng Ban: Xóa bỏ tình trạng bị động ngân sách. Học viên làm chủ kỹ năng lập kế hoạch tài chính, tối ưu hóa quy trình phòng ban và thiết lập bộ KPI đo lường hiệu quả chi phí một cách minh bạch.
- Với Quản Lý Cấp Trung: Hiểu thấu đáo cấu trúc chi phí (Nguyên vật liệu, nhân công, chi phí chung). Nắm vững công cụ phân tích CVP, tự tin đánh giá hiệu quả của từng dự án và đưa ra quyết định vận hành chính xác.
Sự phát triển của một tổ chức không chỉ đến từ những hợp đồng lớn, mà còn đến từ năng lực quản trị chặt chẽ từng đồng vốn được đầu tư. Hãy trang bị ngay tư duy tài chính sắc bén để kiến tạo một doanh nghiệp tăng trưởng bền vững từ bên trong!
CHUYÊN ĐỀ: QUẢN TRỊ CHI PHÍ DOANH NGHIỆP HIỆU QUẢ
(Thuộc lộ trình Quản trị Tài chính Doanh nghiệp 2026 – SAPP Academy)
📅 Hình thức học: Trực tiếp tại TP. Hà Nội & TP. HCM hoặc Trực tuyến tương tác qua Zoom.
👉 Khám phá khung chương trình chi tiết dành cho Lãnh đạo TẠI ĐÂY