BCTC Vĩnh Hòa (VHC) Q2/2025: Nghệ thuật tối ưu cấu trúc tài chính cho nhà Lãnh đạo
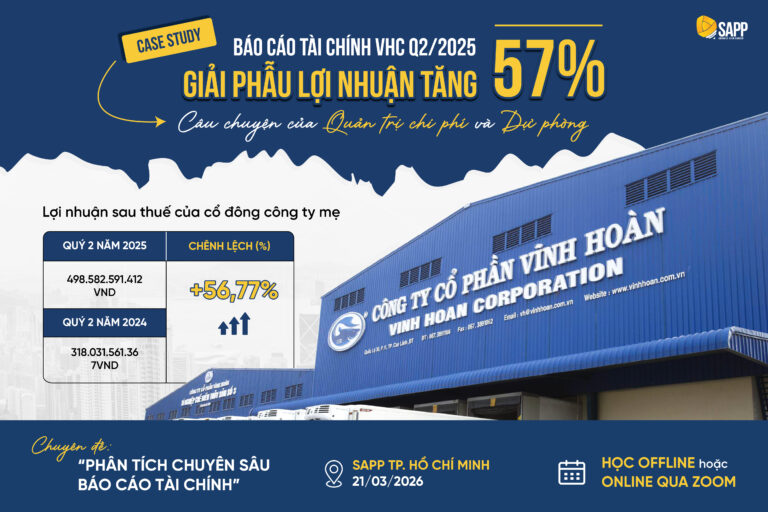
Trong quản trị tài chính doanh nghiệp, tăng trưởng doanh thu (Top-line Growth) thường được xem là động lực mặc định để gia tăng lợi nhuận. Tuy nhiên, Báo cáo tài chính Quý 2/2025 của CTCP Vĩnh Hoàn (VHC) mang đến một bài học điển hình về “Nghịch lý tăng trưởng“: Doanh thu thuần suy giảm hai con số (-14,9%), nhưng lợi nhuận gộp lại ghi nhận mức tăng trưởng đột phá (+40,5%).
Hiện tượng này không đến từ yếu tố ngẫu nhiên của thị trường. Dưới lăng kính phân tích tài chính chuyên sâu, đây là thành quả của chiến lược tái cấu trúc kỷ luật: Chủ động thanh lọc doanh thu kém chất lượng, tối ưu hóa định phí và bảo vệ biên lợi nhuận thực chất.
Phân tích cấu trúc chi phí: Chiến lược “Từ bỏ doanh thu kém chất lượng” để bảo vệ biên lợi nhuận
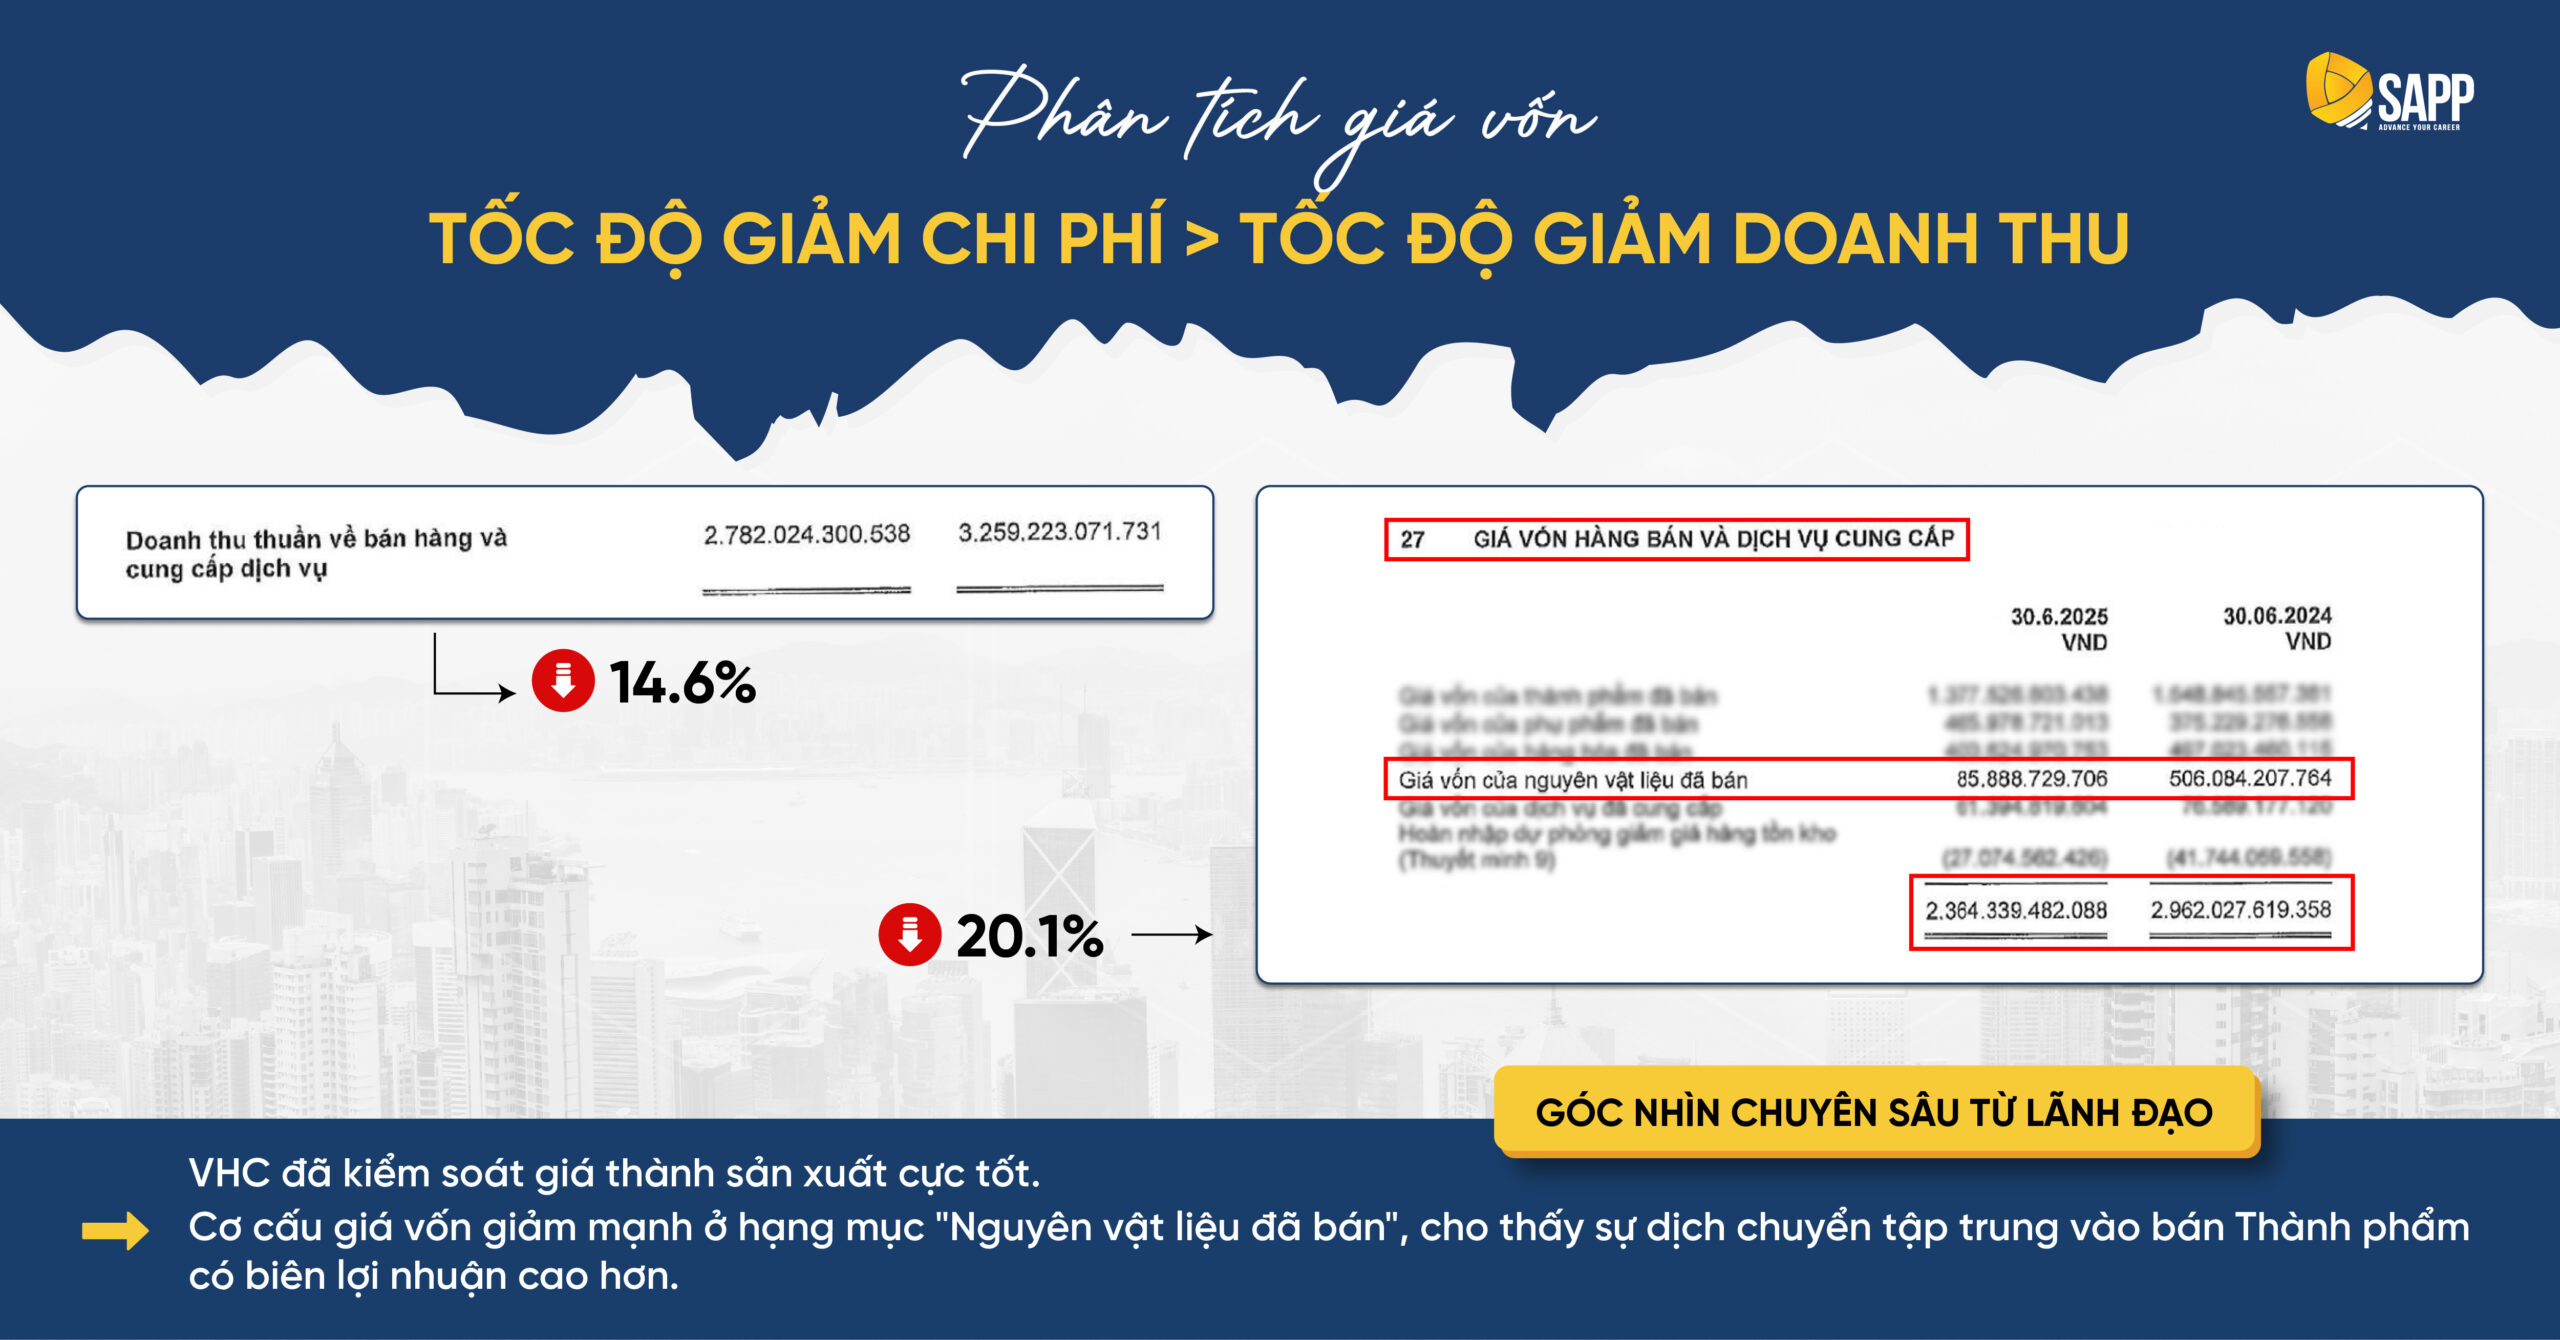
Theo Báo cáo kết quả hoạt động kinh doanh riêng lẻ, doanh thu thuần của VHC giảm từ 3.259 tỷ đồng xuống 2.782 tỷ đồng (-14,6%). Đối với đội ngũ bán hàng, sụt giảm doanh số thường bị đánh giá là bước lùi. Tuy nhiên, dưới góc nhìn của ban điều hành, đây lại là quyết định tái cơ cấu có chủ đích nhằm nâng cao hiệu quả sinh lời trên mỗi đồng vốn. VHC chứng minh một nguyên lý điều hành quan trọng: Chất lượng dòng tiền và chất lượng doanh thu quan trọng hơn quy mô danh nghĩa.
Khi áp dụng phương pháp phân tích theo chiều dọc (Vertical Analysis) trên cơ cấu doanh thu riêng lẻ, sự chuyển dịch thể hiện rõ nét qua các biến số:
- Thu hẹp mảng kinh doanh biên mỏng: Doanh thu mảng thương mại nguyên vật liệu giảm mạnh từ 501 tỷ đồng xuống 87 tỷ đồng.
- Tác động lên quy mô: Kéo theo tổng doanh thu thuần hợp nhất giảm 14,9%.
Điểm then chốt nằm ở Giá vốn hàng bán (COGS): Tốc độ giảm của giá vốn đạt -20,2%, giảm nhanh hơn đáng kể so với mức giảm 14,9% của doanh thu. Số liệu này cho thấy VHC đã chủ động loại bỏ phần dung lượng thương mại có biên lợi nhuận mỏng, tập trung tối đa nguồn lực vào năng lực sản xuất cốt lõi (Thành phẩm & Phụ phẩm chế biến sâu).
Bài học cho Nhà quản trị (Strategic Takeaway)
Khi thị trường biến động và sức mua thu hẹp, người đứng đầu doanh nghiệp cần áp dụng tư duy “Sự từ bỏ mang tính chiến lược” (Strategic Abandonment):
- Kiểm toán chất lượng doanh thu: Dũng cảm cắt bỏ các dòng sản phẩm hoặc kênh phân phối có doanh thu cao nhưng biên đóng góp (Contribution Margin) thấp hoặc thâm dụng vốn lưu động quá mức.
- Tập trung nguồn lực vào giá trị thặng dư: Tái định hình cơ cấu danh mục để bảo vệ biên lợi nhuận gộp và tối ưu hóa giá trị kinh tế gia tăng (EVA), biến sự sụt giảm quy mô ngắn hạn thành bước đệm củng cố sức khỏe tài chính dài hạn.
Quản trị hàng tồn kho & dự phòng: Thước đo chất lượng lợi nhuận doanh nghiệp
Nhiều nhà điều hành không chuyên về tài chính thường bỏ qua các khoản mục dự phòng trên báo cáo tài chính vì xem đây là kỹ thuật kế toán thuần túy. Tuy nhiên, dưới lăng kính quản trị tài chính hiện đại, khoản mục dự phòng giảm giá hàng tồn kho chính là một cơ chế cân đối lợi nhuận và là thước đo phản ánh trực tiếp năng lực quản trị vốn lưu động.
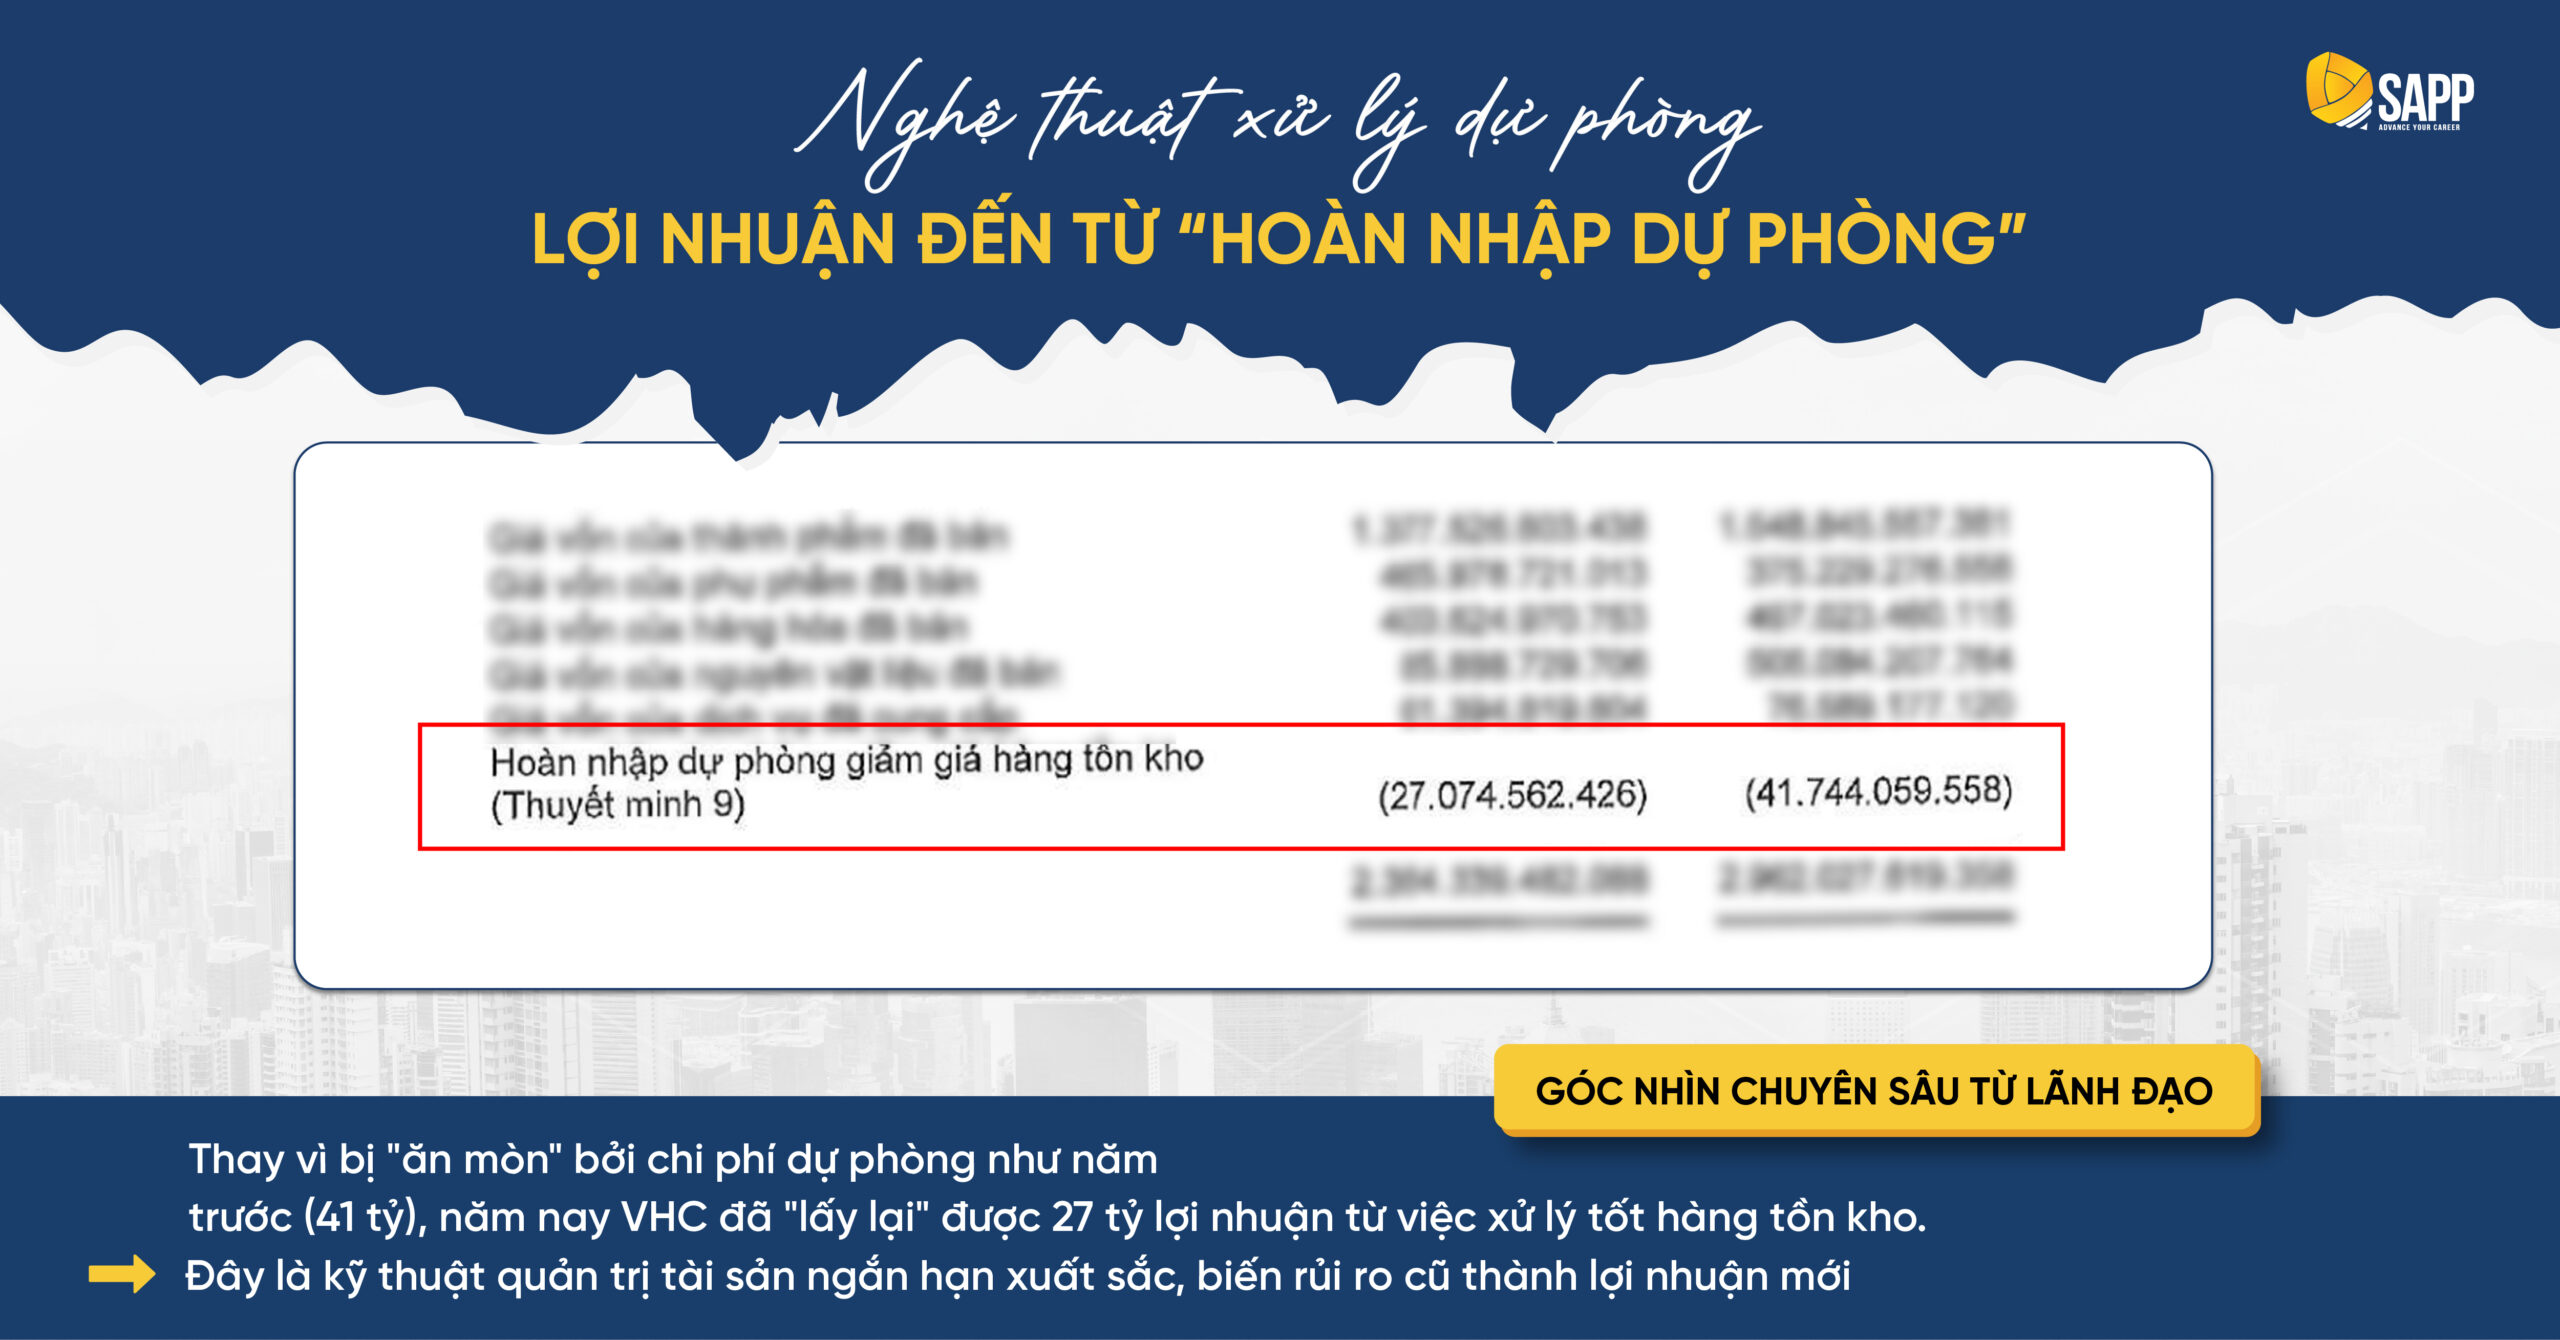
Tại Thuyết minh số 27 trên Báo cáo tài chính, CTCP Vĩnh Hoàn (VHC) ghi nhận khoản hoàn nhập dự phòng giảm giá hàng tồn kho lên tới hơn 27 tỷ đồng:
- Bản chất tài chính: Trong giai đoạn trước, khi giá cá tra nguyên liệu biến động tiêu cực, ban điều hành đã chủ động trích lập dự phòng theo đúng nguyên tắc thận trọng (ghi nhận 41 tỷ đồng vào chi phí).
- Hiệu quả thực tế tại kỳ báo cáo: Nhờ năng lực luân chuyển hàng tồn kho hiệu quả và tín hiệu phục hồi của thị trường xuất khẩu, khoản dự phòng rủi ro trước đó không bị mất đi. Thay vào đó, số tiền này được “hoàn nhập”, trực tiếp kéo giảm giá vốn hàng bán (COGS) và gia tăng biên lợi nhuận gộp trong kỳ.
Góc nhìn quản trị: Lợi nhuận phát sinh từ hoàn nhập dự phòng phản ánh chất lượng quản trị rủi ro vượt kỳ vọng của doanh nghiệp. Để tránh nhầm lẫn giữa hiệu quả vận hành thực tế và các thủ thuật kế toán sổ sách, nhà lãnh đạo cần bóc tách kỹ chỉ số Số ngày tồn kho bình quân (DIO) và Vòng quay hàng tồn kho nhằm xác nhận khoản hoàn nhập này gắn liền với năng lực giải phóng tồn kho thành phẩm thực tế ngoài thị trường.
Quản trị cấu trúc vốn: Chiến lược hạ đòn bẩy để phòng vệ thanh khoản
Trong bối cảnh lãi suất và biến động tỷ giá còn nhiều biến số, việc duy trì tỷ lệ đòn bẩy tài chính (Financial Leverage) quá cao luôn tiềm ẩn rủi ro thanh khoản nghiêm trọng. Bảng cân đối kế toán của VHC thể hiện một chiến lược phòng vệ có chủ đích: Chủ động hạ tỷ trọng nợ vay để tái cấu trúc nguồn vốn.
Các chỉ số cơ cấu nợ trên Báo cáo tài chính ghi nhận:
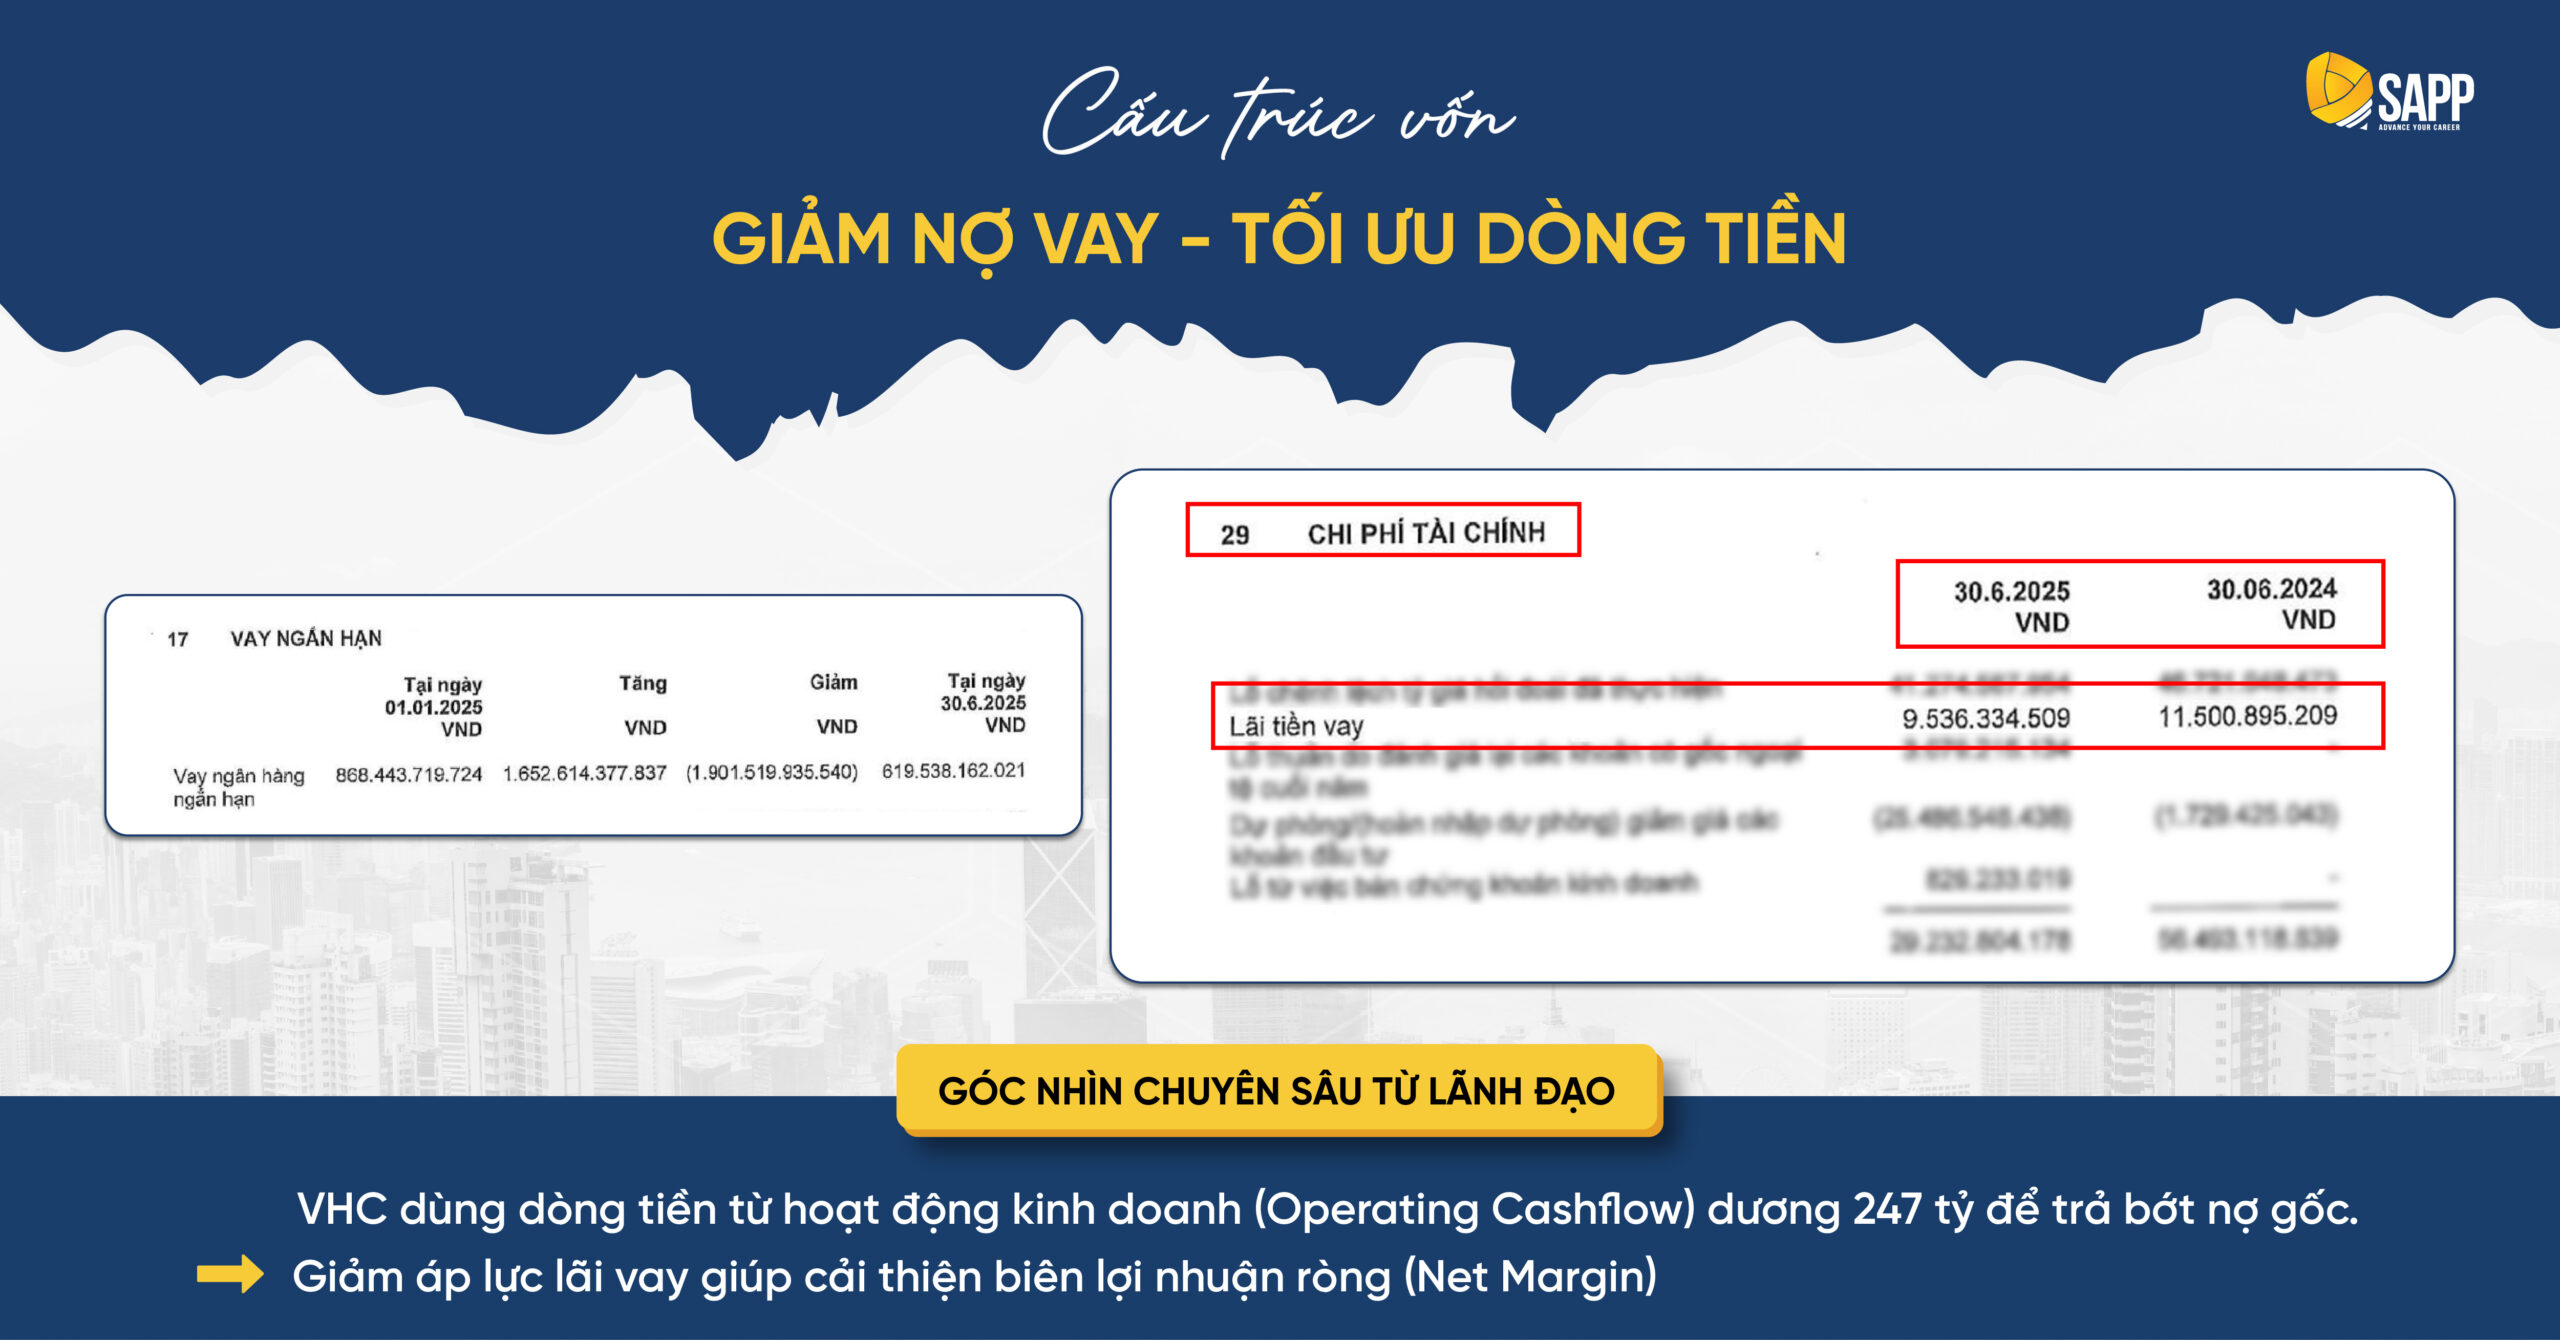
- Quy mô nợ vay ngắn hạn: Giảm mạnh từ 868 tỷ đồng (đầu năm) xuống còn 619 tỷ đồng (cuối Quý 2).
- Chi phí tài chính (Lãi vay): Tiết giảm từ 11,5 tỷ đồng xuống 9,5 tỷ đồng.
Thay vì phân bổ dòng tiền dàn trải vào các hoạt động đầu tư rủi ro, VHC đã dùng toàn bộ dòng tiền thuần từ hoạt động kinh doanh (đang dương 247 tỷ đồng) để thanh toán bớt nợ gốc ngân hàng. Đây là chiến lược ưu tiên khả năng thanh toán bằng dòng tiền (Cash Flow Solvency), đặt an toàn thanh khoản và sức khỏe tài chính nội tại lên trên việc mở rộng quy mô bằng nợ vay.
Góc nhìn quản trị: Khi chi phí sử dụng vốn tăng cao, phương án bảo toàn dòng tiền tối ưu là chủ động hạ hệ số Nợ/Vốn chủ sở hữu (D/E). Việc giải phóng áp lực trả lãi vay không chỉ cải thiện biên lợi nhuận ròng, mà còn mở rộng “dư địa hạn mức tín dụng” (Credit Headroom), giúp doanh nghiệp sở hữu nguồn lực sẵn sàng đón đầu các cơ hội sáp nhập – mua lại (M&A) định giá hấp dẫn khi thị trường bước vào chu kỳ hồi phục.
Năng lực đọc vị Báo cáo tài chính: Nền tảng ra quyết sách chiến lược
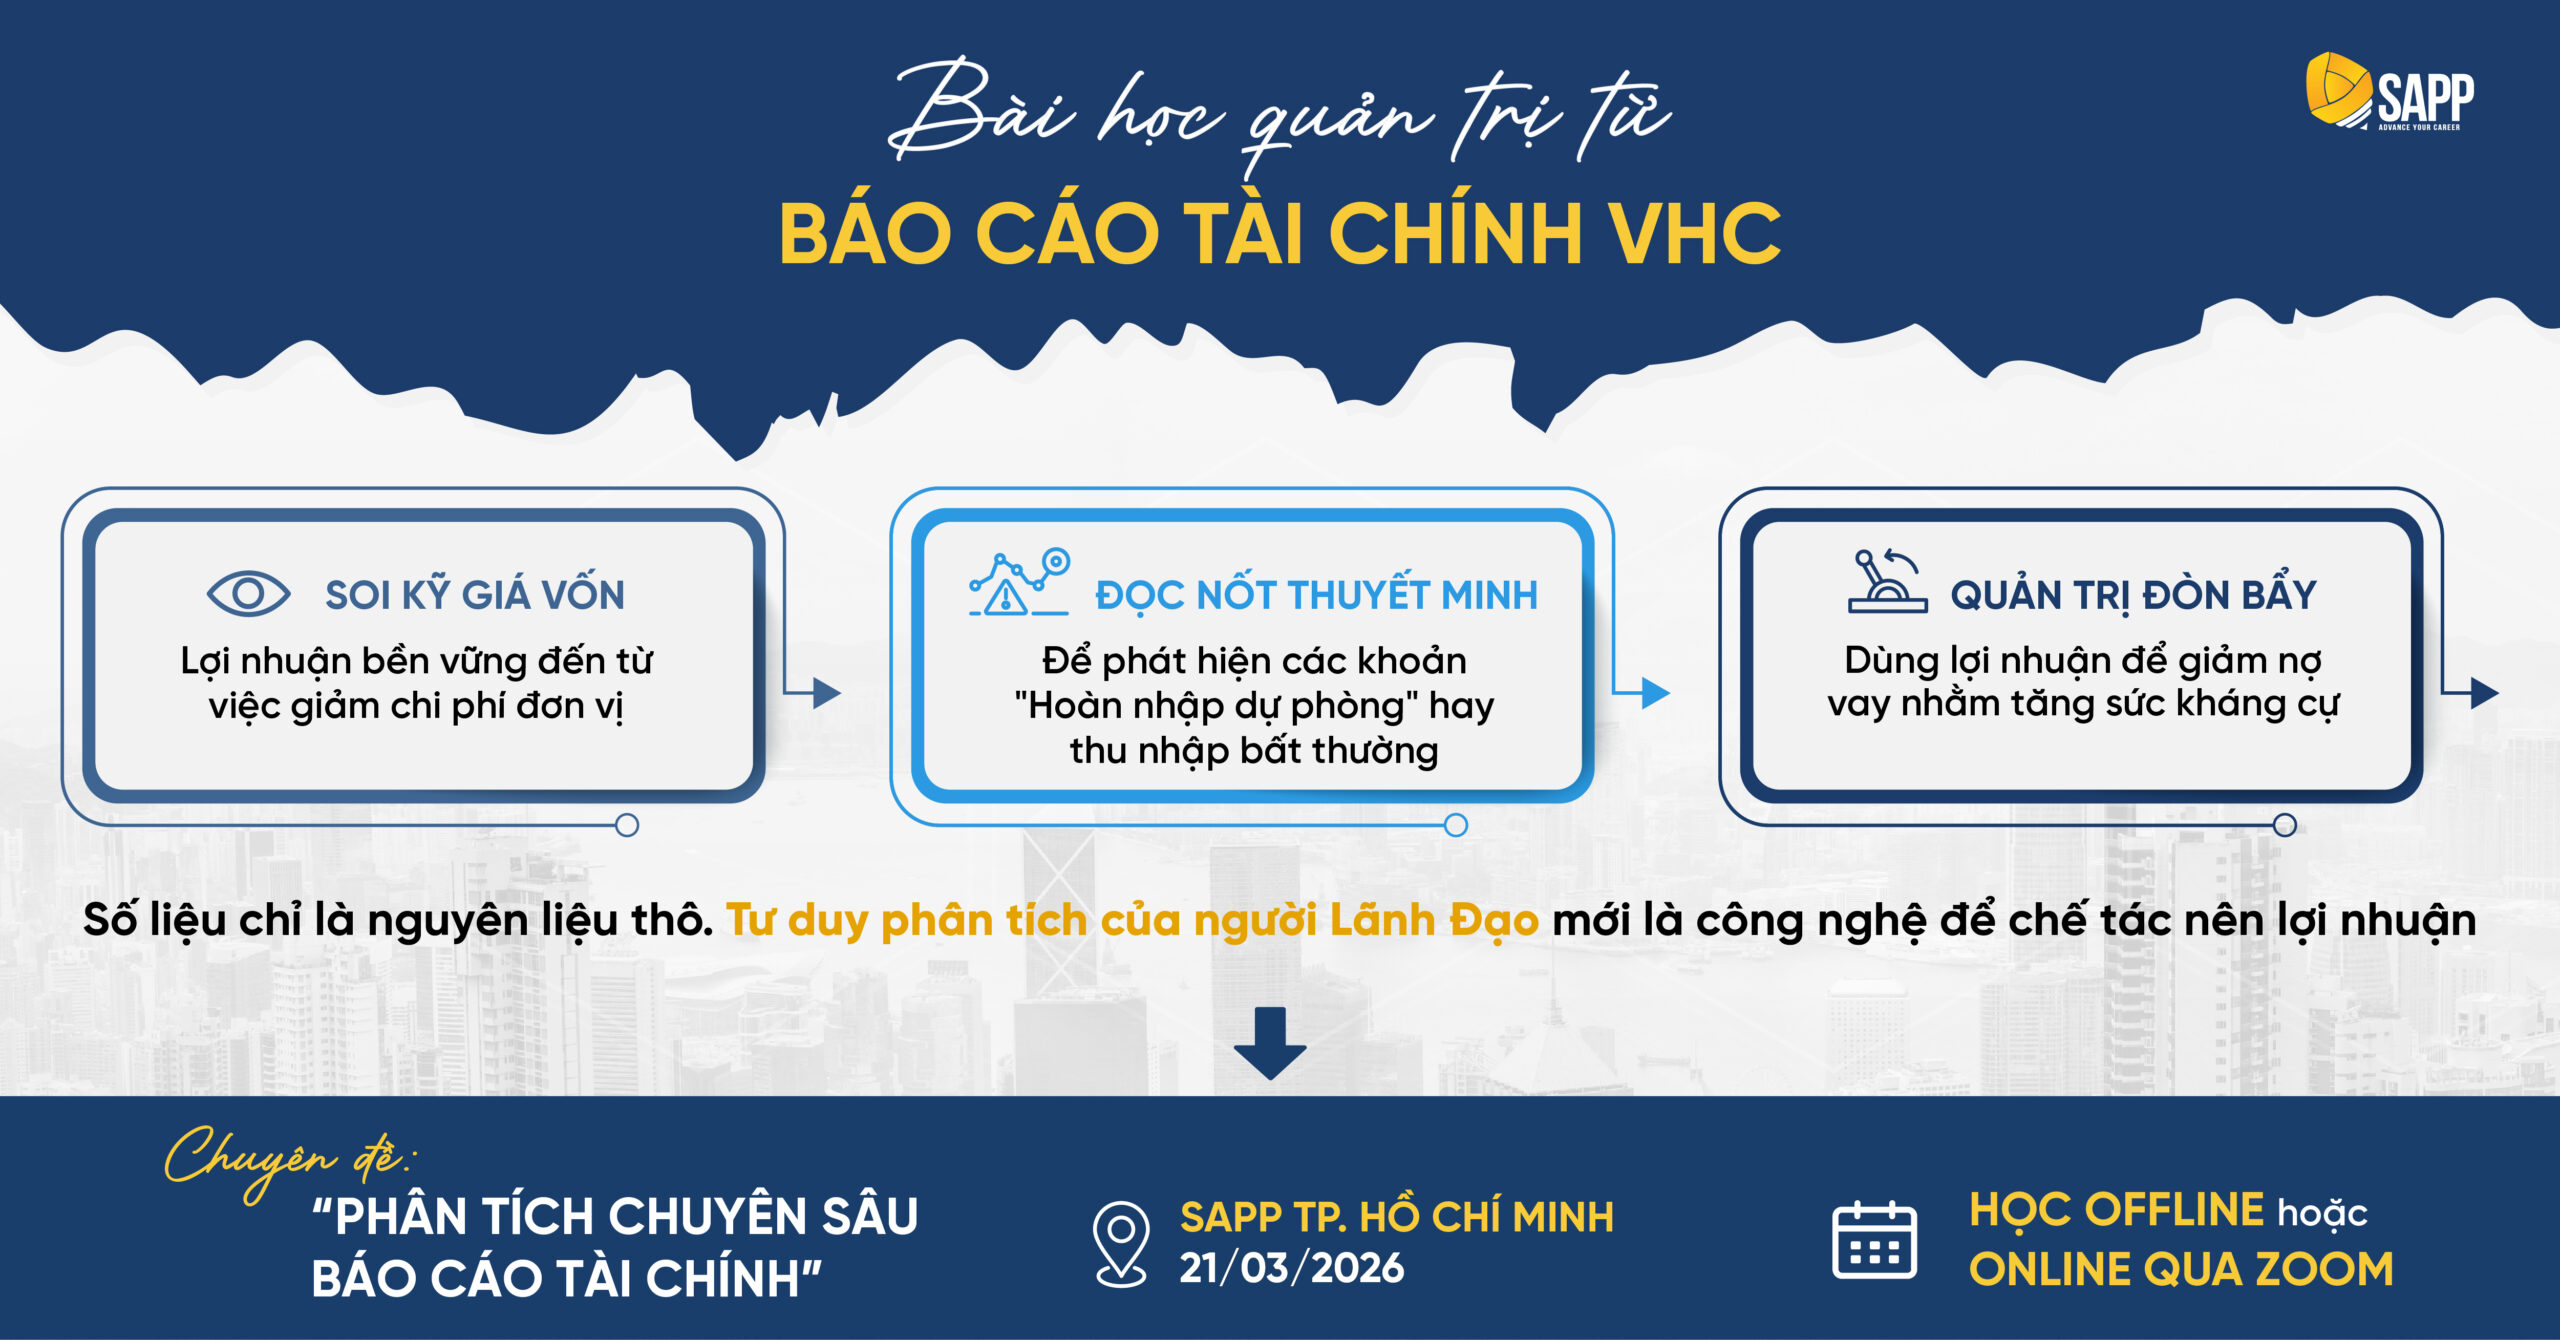
Case study Vĩnh Hoàn (VHC) Quý 2/2025 là minh chứng thực tế: Lợi nhuận bền vững không đến từ việc chạy theo tăng trưởng doanh thu bằng mọi giá, mà bắt nguồn từ tính kỷ luật trong quản trị cấu trúc chi phí và kiểm soát cấu trúc vốn. Đối với người đứng đầu doanh nghiệp, năng lực phân tích báo cáo tài chính chuyên sâu không nhằm mục đích thay thế bộ phận kế toán, mà phục vụ trực tiếp 3 nhiệm vụ điều hành chiến lược:
- Nhận diện sớm các điểm nghẽn: Bóc tách các khoản chi phí chìm và rủi ro giam lỏng dòng tiền đang âm thầm bào mòn biên lợi nhuận ròng.
- Thẩm định chất lượng lợi nhuận: Đánh giá chính xác nguồn gốc lợi nhuận đến từ hoạt động kinh doanh cốt lõi hay chỉ là kết quả của thủ thuật kế toán ghi nhận doanh thu.
- Lượng hóa thời điểm ra quyết sách: Xác định rõ thời điểm cần mở rộng kinh doanh bằng đòn bẩy vay nợ và giai đoạn cần co cụm phòng thủ để bảo vệ thanh khoản.
Con số trên báo cáo tài chính chỉ là nguyên liệu thô. Tư duy phân tích của nhà lãnh đạo mới là công cụ chuyển hóa những con số đó thành lợi thế cạnh tranh và lợi nhuận thực chất cho tổ chức.
Nâng cấp năng lực đọc vị Báo cáo tài chính cùng chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” tại SAPP Academy
Nhà quản trị có thể nâng cấp năng lực đọc vị số liệu, nhận diện điểm nghẽn và làm chủ cấu trúc tài chính toàn diện thông qua chuyên đề “Phân tích Chuyên sâu Báo cáo Tài chính” thuộc chương trình “Quản trị tài chính doanh nghiệp” tại SAPP Academy. Chuyên đề giải quyết bài toán nhức nhối của các nhà quản lý phi tài chính: Doanh nghiệp đang thực sự tạo ra hiệu quả ở đâu và tín hiệu nào cần được làm rõ?
Không đào tạo kỹ thuật hạch toán hay nghiệp vụ đóng sổ của kế toán, chuyên đề tập trung chuyển hóa các bảng biểu khô khan thành công cụ điều hành và ra quyết định chiến lược cho ban lãnh đạo:
- Giải mã “bộ ba” báo cáo cốt lõi: Nắm vững mối liên kết hữu cơ giữa Bảng cân đối kế toán, Báo cáo kết quả kinh doanh (P&L) và Báo cáo lưu chuyển tiền tệ (Cash Flow). Nhận diện ngay sự lệch pha giữa tăng trưởng doanh thu sổ sách và dòng tiền thực thu của doanh nghiệp.
- Bóc tách các chỉ số sức khỏe tài chính trọng yếu: Sử dụng phương pháp phân tích theo chiều dọc (Vertical Analysis), phân tích theo chiều ngang (Horizontal Analysis) và hệ thống chỉ số tài chính (Financial Ratios) để đo lường thực chất biên lợi nhuận, khả năng thanh toán tức thời và hiệu quả sử dụng tài sản.
- Thẩm định chất lượng lợi nhuận: Phân biệt rõ ràng giữa lợi nhuận tạo ra từ hoạt động kinh doanh cốt lõi với lợi nhuận từ các kỹ thuật kế toán (như trích lập/hoàn nhập dự phòng, ghi nhận doanh thu dồn tích), ngăn ngừa nguy cơ bị đánh lừa bởi những con số lãi ảo.
- Xác lập câu hỏi chất vấn đội ngũ chuyên môn: Trang bị hệ thống câu hỏi phản biện sắc bén giúp người điều hành đối thoại tự tin, kiểm soát rủi ro và giao chỉ tiêu tài chính chuẩn xác cho bộ phận kế toán – tài chính thay vì phó mặc hoàn toàn cho cấp dưới.
Kết quả đạt được sau chuyên đề: Nhà quản trị sở hữu năng lực “đọc vị” toàn diện bức tranh tài chính, nhìn thấu các điểm nghẽn ẩn sau số liệu để ra quyết sách kịp thời, chủ động bảo vệ dòng tiền và biên lợi nhuận bền vững cho tổ chức.