Chỉ số ROA là gì? Ý nghĩa & Cách đọc vị hiệu suất cho doanh chủ
Chỉ số ROA (Return on Assets) là tỷ suất sinh lời trên tổng tài sản, cho biết mỗi đồng tài sản doanh nghiệp đang nắm giữ tạo ra bao nhiêu đồng lợi nhuận sau thuế. Với doanh chủ, ROA là thước đo trực tiếp nhất về năng lực điều hành: cùng một mức lợi nhuận, doanh nghiệp dùng ít tài sản hơn là doanh nghiệp vận hành giỏi hơn.
Cụ thể, ROA mang ý nghĩa lớn hơn một con số trên báo cáo tài chính. Chỉ số này giúp nhà điều hành phát hiện tài sản kém hiệu quả như tồn kho ứ đọng, công nợ khó đòi hay máy móc chạy dưới công suất, đồng thời là căn cứ trước khi duyệt một khoản đầu tư mở rộng.
Bên cạnh đó, ROA chỉ hữu ích khi được tính đúng và đọc đúng bối cảnh. Không ít doanh nghiệp lấy tổng tài sản cuối kỳ thay cho bình quân, so ROA giữa hai ngành khác nhau, hoặc yên tâm với ROA cao trong khi máy móc đã khấu hao gần hết. Dưới đây, bài viết đi lần lượt từ định nghĩa, ý nghĩa, cách tính, các động lực tạo nên ROA, khung đánh giá ROA bao nhiêu là tốt, đến những rủi ro khi doanh chủ hiểu sai chỉ số này.
Chỉ số ROA là gì? Bản chất và thuật ngữ viết tắt
Chỉ số ROA là tỷ suất sinh lời trên tổng tài sản, viết tắt của Return on Assets, đo lường mức lợi nhuận sau thuế doanh nghiệp tạo ra trên mỗi đồng tài sản đang sử dụng. Để hiểu đúng bản chất ROA, cần làm rõ ba điểm: thuật ngữ viết tắt, định nghĩa theo góc nhìn quản trị, và khác biệt giữa ROA với ROE.
ROA là viết tắt của từ gì trong tài chính doanh nghiệp
ROA là viết tắt của Return on Assets, trong tiếng Việt thường gọi là tỷ suất sinh lời trên tổng tài sản hoặc tỷ suất lợi nhuận trên tài sản. Đây là một trong nhóm chỉ số đo khả năng sinh lời được dùng phổ biến trong phân tích tài chính quốc tế, cùng với ROE (Return on Equity) và ROS (Return on Sales).
Trong một số báo cáo phân tích, đặc biệt của ngân hàng và công ty chứng khoán, có thể gặp thêm thuật ngữ ROAA (Return on Average Assets). Đây không phải một chỉ số khác, mà là ROA tính trên tổng tài sản bình quân, cách tính được khuyến nghị ở phần công thức bên dưới.
Định nghĩa chỉ số ROA theo góc nhìn quản trị
ROA đo mức độ hiệu quả doanh nghiệp sử dụng tài sản của mình để tạo ra lợi nhuận ròng, trả lời câu hỏi sống còn của người trực tiếp điều hành: mỗi 1 đồng tài sản doanh nghiệp đầu tư tạo ra bao nhiêu đồng lợi nhuận ròng. Ví dụ, doanh nghiệp có tổng tài sản bình quân 50 tỷ đồng và lợi nhuận sau thuế 4 tỷ đồng thì ROA là 8%: cứ 100 đồng tài sản tạo ra 8 đồng lợi nhuận.
Tài sản ở đây gồm cả phần được tài trợ bằng vốn chủ lẫn vốn vay, vì người điều hành phải chịu trách nhiệm với toàn bộ nguồn lực được giao, bất kể nguồn lực đó đến từ đâu.
So sánh sự khác biệt giữa ROA và ROE
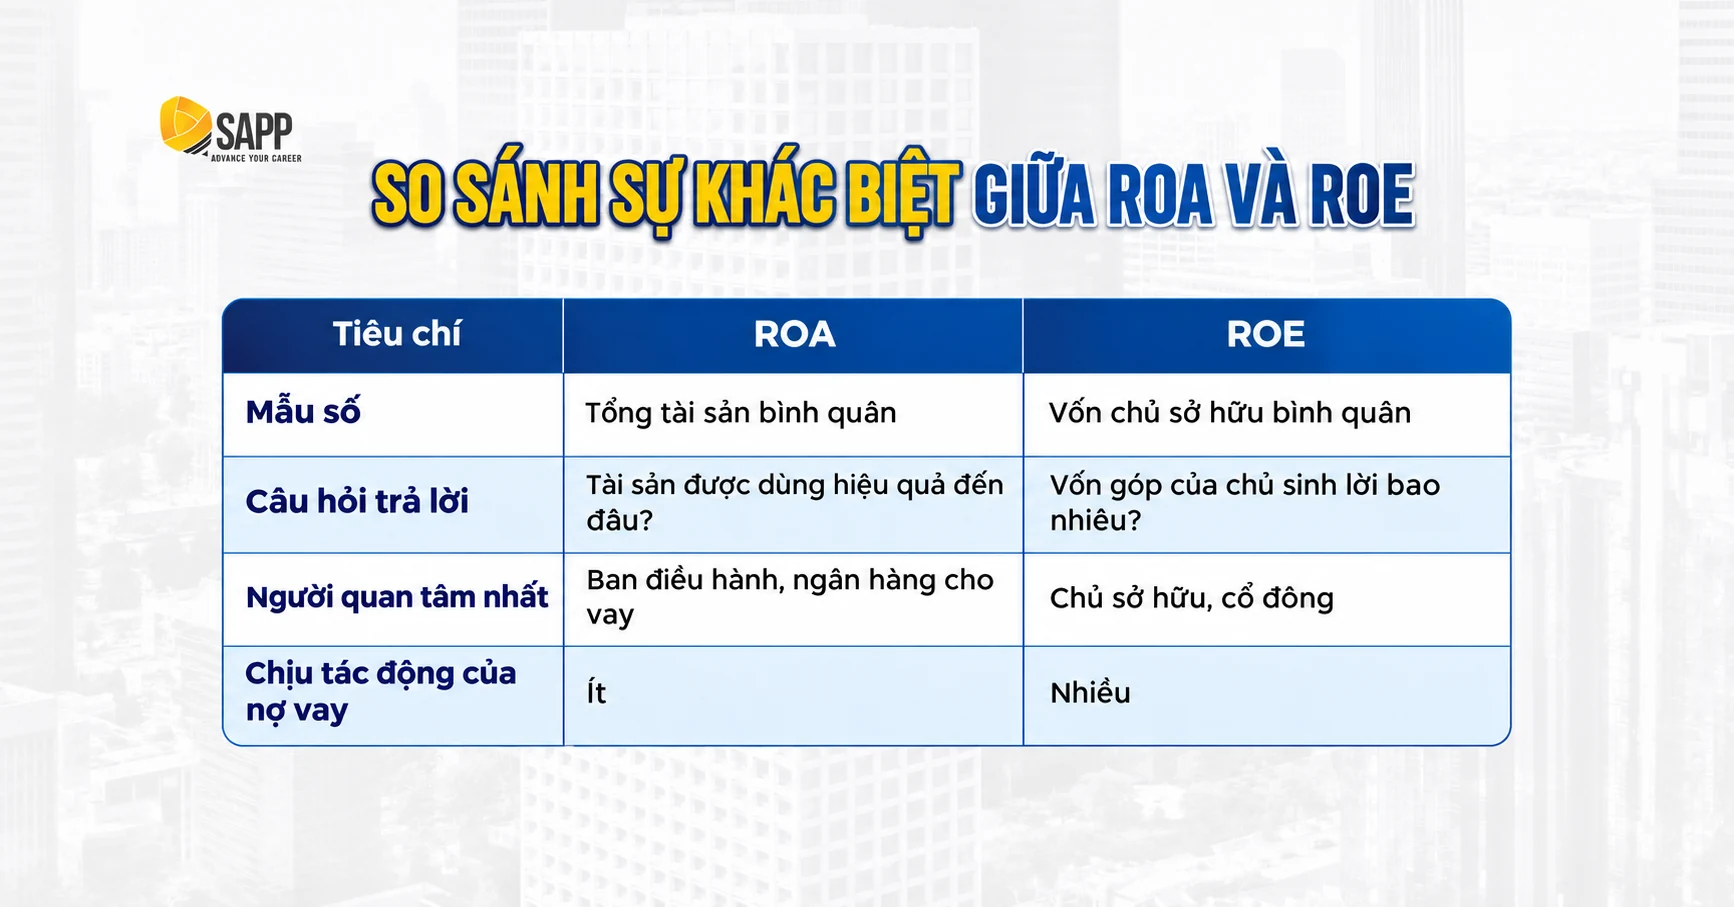
ROA là thước đo của nhà điều hành vận hành, đánh giá năng lực sử dụng toàn bộ tài sản. ROE (Return on Equity) là thước đo của cổ đông, đánh giá tỷ suất sinh lời trên phần vốn góp. Điểm khác cốt lõi nằm ở mẫu số: ROA chia lợi nhuận cho tổng tài sản, ROE chỉ chia cho vốn chủ sở hữu. Vì vậy, khi doanh nghiệp vay nợ, ROE thường cao hơn ROA, và khoảng cách giữa hai chỉ số phản ánh mức độ dùng đòn bẩy tài chính. Bảng dưới đây tóm tắt hai góc nhìn này.
| Tiêu chí | ROA | ROE |
| Mẫu số | Tổng tài sản bình quân | Vốn chủ sở hữu bình quân |
| Câu hỏi trả lời | Tài sản được dùng hiệu quả đến đâu? | Vốn góp của chủ sinh lời bao nhiêu? |
| Người quan tâm nhất | Ban điều hành, ngân hàng cho vay | Chủ sở hữu, cổ đông |
| Chịu tác động của nợ vay | Ít | Nhiều |
Vai trò của chỉ số ROA trong quản trị doanh nghiệp
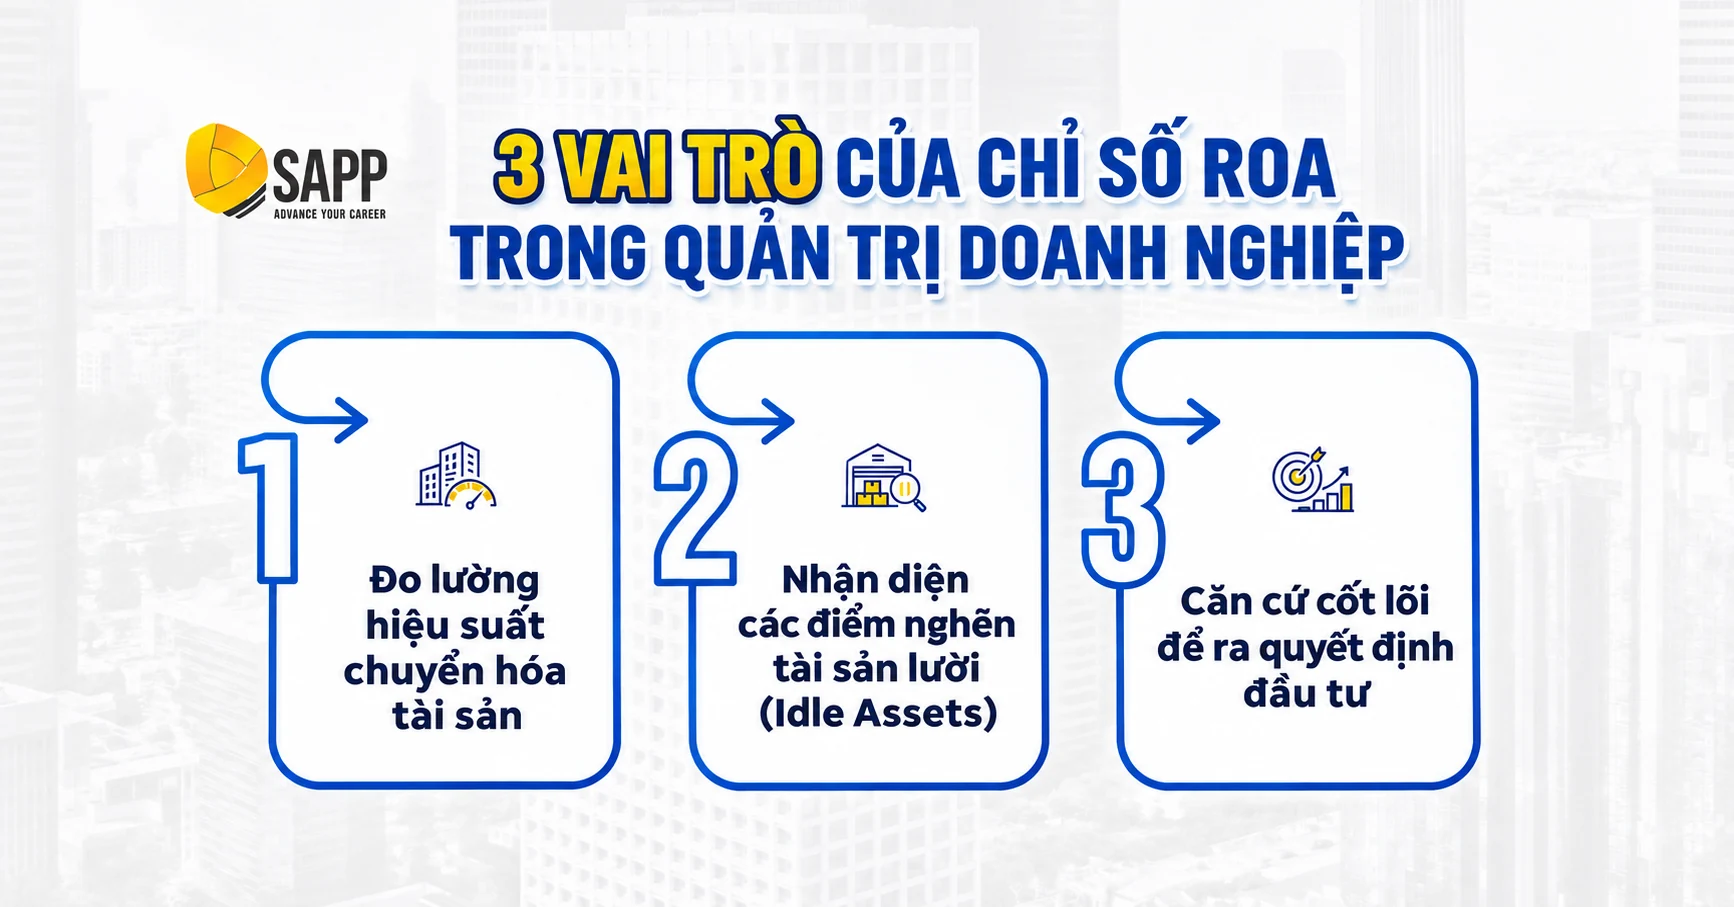
Trong quản trị doanh nghiệp, chỉ số ROA có 3 vai trò chính: đo hiệu suất chuyển hoá tài sản thành lợi nhuận, nhận diện tài sản kém hiệu quả, và làm căn cứ cho quyết định đầu tư. Nói cách khác, ROA không chỉ để báo cáo mà để hành động. Mỗi ý nghĩa dưới đây gắn với một câu hỏi điều hành cụ thể.
Đo lường hiệu suất chuyển hóa tài sản
ROA đánh giá mức độ hiệu quả của doanh nghiệp khi biến tài sản hữu hình (nhà xưởng, máy móc, hàng hoá) và vô hình (phần mềm, thương hiệu) thành lợi nhuận sau thuế. Với chủ doanh nghiệp, ROA là thước đo quan trọng để theo dõi và đánh giá hiệu quả hoạt động qua các kỳ tài chính. Điểm mạnh của ROA là cho phép so sánh hai doanh nghiệp có quy mô rất khác nhau.
Doanh nghiệp có 100 tỷ đồng tài sản và lãi 10 tỷ đồng có cùng ROA 10% với doanh nghiệp có 5 tỷ đồng tài sản và lãi 500 triệu đồng: cả hai đều dùng tài sản hiệu quả như nhau, dù lợi nhuận tuyệt đối chênh nhau 20 lần.
Nhận diện các điểm nghẽn tài sản lười (Idle Assets)
ROA thấp hoặc giảm dần thường là dấu hiệu doanh nghiệp đang giữ những tài sản không tạo ra doanh thu. Ba dạng phổ biến nhất ở SME là hàng tồn kho ứ đọng, công nợ phải thu khó đòi kéo dài, và dây chuyền máy móc chạy dưới công suất. Các tài sản này vẫn nằm trong mẫu số của ROA, vẫn tốn chi phí lưu kho, bảo trì, vốn, nhưng không đóng góp vào tử số. Khi ROA giảm trong khi lợi nhuận vẫn tăng, nhà điều hành nên rà lại cơ cấu tài sản trước khi kết luận doanh nghiệp đang tăng trưởng tốt.
Căn cứ cốt lõi để ra quyết định đầu tư
Trước khi phê duyệt một khoản chi tiêu tài sản cố định (CapEx) hoặc mở rộng quy mô sản xuất, nhà điều hành cần trả lời: khoản đầu tư mới có tạo ra ROA ít nhất bằng ROA hiện tại không? Ví dụ, doanh nghiệp đang có ROA 8% và cân nhắc mua dây chuyền 10 tỷ đồng. Nếu dây chuyền chỉ tạo thêm 500 triệu đồng lợi nhuận mỗi năm, tức 5% trên giá trị đầu tư, ROA chung của doanh nghiệp sẽ bị kéo xuống. Khoản đầu tư khi đó chỉ hợp lý nếu có lợi ích chiến lược khác, như giữ khách hàng lớn hoặc giảm rủi ro phụ thuộc nhà cung cấp.
Công thức tính chỉ số ROA và bóc tách dữ liệu từ BCTC
Chỉ số ROA được tính bằng lợi nhuận sau thuế chia cho tổng tài sản bình quân, nhân 100%. Lợi nhuận lấy từ báo cáo kết quả kinh doanh, tổng tài sản lấy từ báo cáo tình hình tài chính (trước đây là bảng cân đối kế toán, theo Thông tư 99/2025/TT-BTC). Tuy công thức đơn giản, kết quả có thể lệch đáng kể nếu chọn sai số liệu. Phần dưới đây trình bày công thức chuẩn, cách lấy dữ liệu và những sai lầm thường gặp.
Công thức tính ROA tiêu chuẩn
Công thức chuẩn để tính ROA như sau: ROA = Lợi nhuận sau thuế (NPAT) / Tổng tài sản bình quân × 100%
Trong đó, tổng tài sản bình quân bằng tổng tài sản đầu kỳ cộng cuối kỳ rồi chia 2, lợi nhuận dùng là lợi nhuận sau thuế của cả năm. Ngoài ra, một số nhà phân tích dùng biến thể lấy lợi nhuận trước lãi vay và thuế (EBIT) làm tử số, nhất là khi so sánh các công ty dùng nhiều nợ. Biến thể này loại bỏ ảnh hưởng của chi phí lãi vay, nên phản ánh hiệu quả vận hành “thuần” hơn và được dùng ở mục đánh giá ROA bên dưới.
Bóc tách dữ liệu chuẩn từ BCTC
Dữ liệu tính ROA nằm ở hai báo cáo tài chính:
- Lợi nhuận sau thuế thu nhập doanh nghiệp: dòng cuối của báo cáo kết quả hoạt động kinh doanh (P&L).
- Tổng tài sản đầu kỳ và cuối kỳ: dòng “Tổng cộng tài sản” trên báo cáo trước đây gọi là bảng cân đối kế toán. Từ năm tài chính 2026, theo Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC, báo cáo này được đổi tên thành báo cáo tình hình tài chính.
Với doanh nghiệp tự theo dõi nội bộ hằng quý, nên dùng lợi nhuận 12 tháng gần nhất (cộng 4 quý gần nhất), không dùng lợi nhuận một quý chia cho tổng tài sản.
Sai lầm phổ biến khi tính toán ROA
Sai lầm phổ biến nhất là lấy tổng tài sản tại một thời điểm (thường là cuối kỳ) thay vì tính bình quân đầu kỳ và cuối kỳ. Với doanh nghiệp đang tăng hoặc giảm quy mô nhanh, sai lệch này có thể rất lớn. Để minh hoạ, giả định doanh nghiệp có lợi nhuận sau thuế năm 6 tỷ đồng, tổng tài sản đầu năm 50 tỷ đồng và cuối năm 70 tỷ đồng do vừa đầu tư mở rộng. Bảng dưới đây cho thấy cùng một số lợi nhuận, ROA thay đổi thế nào theo cách chọn mẫu số.
| Cách lấy tổng tài sản | Mẫu số (tỷ đồng) | ROA |
| Đầu kỳ | 50 | 12,0% |
| Cuối kỳ | 70 | 8,6% |
| Bình quân (khuyến nghị) | 60 | 10,0% |
Nếu dùng số cuối kỳ, doanh nghiệp tưởng ROA chỉ 8,6% và có thể kết luận sai rằng hiệu quả đang giảm, trong khi phần tài sản mới chỉ hoạt động một phần của năm. Hai sai lầm khác cũng thường gặp: dùng lợi nhuận của một tháng hay một quý mà không quy đổi ra năm, và trộn lẫn ROA tính theo lợi nhuận sau thuế với ROA tính theo EBIT khi so sánh giữa các kỳ hoặc giữa các doanh nghiệp. Cách tính không nhất quán về tử số là một nhược điểm của ROA khi so sánh
Hai trụ cột vận hành tạo nên động lực cho chỉ số ROA
ROA được tạo nên bởi 2 trụ cột: biên lợi nhuận ròng và vòng quay tổng tài sản. ROA bằng tích của hai chỉ số này, nên muốn cải thiện ROA, doanh nghiệp phải biết mình đang yếu ở trụ cột nào. Cụ thể, mối quan hệ này được viết như sau: ROA = ROS × Vòng quay tài sản, trong đó ROS là biên lợi nhuận ròng.
ROA = (Lợi nhuận sau thuế / Doanh thu) × (Doanh thu / Tổng tài sản bình quân) = Biên lợi nhuận ròng × Vòng quay tài sản
- Biên lợi nhuận ròng (Net Profit Margin): Biên lợi nhuận ròng cho biết mỗi đồng doanh thu còn lại bao nhiêu đồng lợi nhuận sau khi trừ toàn bộ chi phí. Trụ cột này phản ánh năng lực định giá bán, kiểm soát chi phí sản xuất và quản trị vận hành. Biên lợi nhuận thấp thường đến từ một trong ba nguyên nhân: giá bán bị ép do cạnh tranh, giá vốn tăng mà chưa điều chỉnh giá, hoặc chi phí bán hàng và quản lý phình nhanh hơn doanh thu.
- Vòng quay tổng tài sản (Asset Turnover): Vòng quay tổng tài sản cho biết mỗi đồng tài sản tạo ra bao nhiêu đồng doanh thu trong năm. Trụ cột này đo tốc độ luân chuyển dòng vốn và năng lực khai thác tối đa công suất tài sản. Vòng quay thấp thường do tài sản kém hiệu quả như hàng tồn kho nhiều, khách hàng trả chậm, hoặc nhà xưởng, máy móc chạy dưới công suất. Đây cũng là nơi quản trị vốn lưu động tác động trực tiếp đến ROA.
Chiến lược cải thiện chỉ số ROA cho SME
Doanh nghiệp nên chọn trụ cột để cải thiện dựa trên mô hình kinh doanh: doanh nghiệp có biên lợi nhuận mỏng nhưng quay vòng nhanh thường dễ tăng ROA bằng cách nới biên lợi nhuận; doanh nghiệp có biên dày nhưng tài sản nặng thường nên tăng tốc vòng quay. Ví dụ dưới đây so sánh hai doanh nghiệp có cùng ROA 8% và cách mỗi bên đưa ROA lên 10%.
| Chỉ tiêu | Doanh nghiệp thương mại | Doanh nghiệp sản xuất |
| Biên lợi nhuận ròng hiện tại | 2% | 8% |
| Vòng quay tài sản hiện tại | 4,0 lần | 1,0 lần |
| ROA hiện tại | 8% | 8% |
| Chiến lược | Tăng biên lợi nhuận (Margin expansion) | Tăng tốc vòng quay (Turnover acceleration) |
| Thay đổi cần đạt | Biên lợi nhuận từ 2% lên 2,5% | Vòng quay từ 1,0 lên 1,25 lần |
| ROA mới | 10% | 10% |
Với doanh nghiệp thương mại, chỉ cần tăng biên lợi nhuận thêm 0,5 điểm phần trăm, chẳng hạn bằng cách giảm chiết khấu hoặc tối ưu chi phí vận chuyển, đã đưa ROA lên 10%. Với doanh nghiệp sản xuất, cách hiệu quả hơn là giải phóng tồn kho và phải thu để tăng vòng quay thêm 25%, thay vì cố tăng giá bán trong thị trường cạnh tranh.
3 phép so sánh để đánh giá chỉ số ROA chuẩn xác cho doanh nghiệp SME
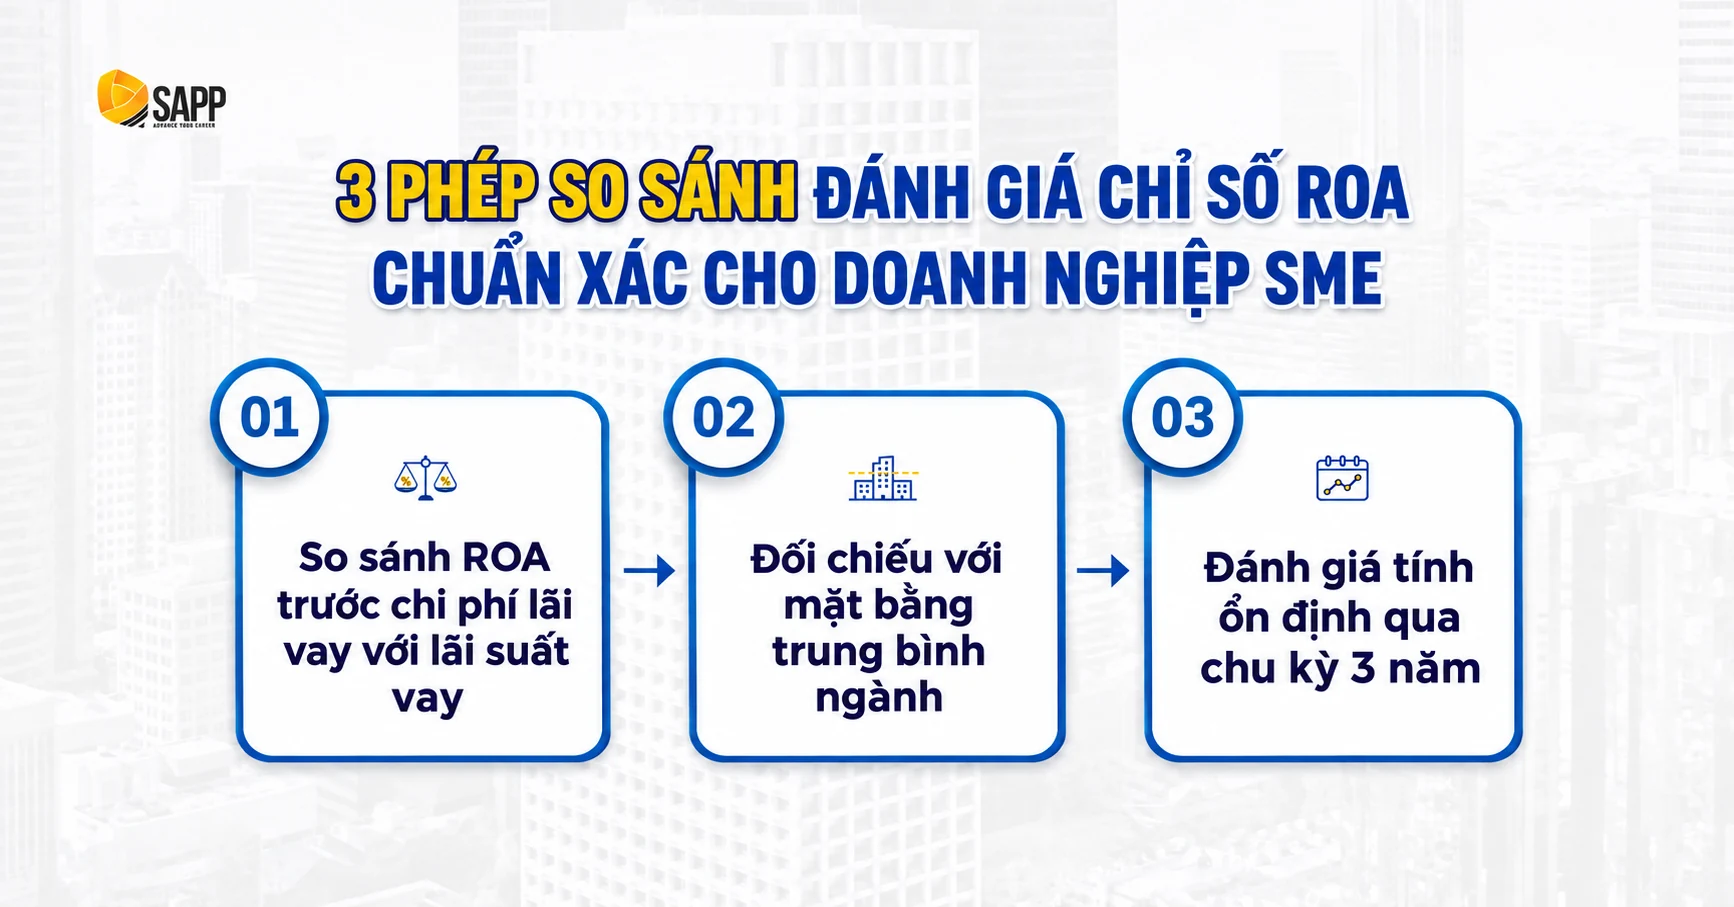
Không có một mức ROA tốt chung cho mọi doanh nghiệp. SME nên đánh giá ROA theo 3 phép so sánh: với lãi suất vay, với mặt bằng ngành, và với chính doanh nghiệp qua ít nhất 3 năm. DNSE cho rằng ROA từ 10% trở lên thường được coi là tốt, trong khi Topi nhấn mạnh không có con số tuyệt đối cho ROA. Vì vậy, khung dưới đây quan trọng hơn một ngưỡng cố định.
So sánh ROA trước chi phí lãi vay với lãi suất vay
Đây là phép so sánh quan trọng nhất với doanh nghiệp có vay nợ: ROA tính theo lợi nhuận trước lãi vay và thuế (EBIT chia tổng tài sản bình quân) phải cao hơn lãi suất vay. Nếu thấp hơn, mỗi đồng vay thêm làm giảm lợi nhuận của chủ sở hữu, gọi là đòn bẩy âm.
Ví dụ, doanh nghiệp có tổng tài sản bình quân 60 tỷ đồng, đang vay với lãi suất 10%/năm. Nếu EBIT đạt 9 tỷ đồng, ROA trước lãi vay là 15%, cao hơn lãi suất vay 5 điểm phần trăm, nên vốn vay đang tạo thêm lợi nhuận cho chủ. Nếu EBIT chỉ còn 4,8 tỷ đồng, ROA trước lãi vay là 8%, thấp hơn lãi suất vay, và doanh nghiệp nên ưu tiên trả bớt nợ hoặc cải thiện hiệu quả tài sản trước khi vay thêm.
Đối chiếu với mặt bằng trung bình ngành
ROA chỉ có ý nghĩa khi so với doanh nghiệp cùng ngành, vì cơ cấu tài sản mỗi ngành rất khác nhau. Cụ thể, ngành thâm dụng tài sản như sản xuất, logistics, bất động sản cần nhiều nhà xưởng, máy móc, phương tiện, nên ROA thường thấp hơn. Ngược lại, ngành dịch vụ tinh gọn vốn như tư vấn, phần mềm, đào tạo có ít tài sản cố định nên ROA thường cao hơn. Ngân hàng là trường hợp đặc biệt vì một ngân hàng có ROA khoảng 1,5% với đòn bẩy 12 lần đã có ROE khoảng 18%. Mức ROA 1,5% là bình thường với ngân hàng, nhưng sẽ rất thấp với một doanh nghiệp thương mại.
Đánh giá tính ổn định qua chu kỳ 3 năm
Một năm ROA cao đột biến chưa nói lên nhiều; xu hướng ổn định hoặc cải thiện đều qua 3 năm mới là dấu hiệu năng lực điều hành bền vững. Ví dụ, doanh nghiệp A có ROA 6%, 12%, 5% trong 3 năm liên tiếp; doanh nghiệp B có ROA 6%, 6,5%, 7%. Trung bình của A cao hơn, nhưng B cho thấy hiệu quả cải thiện có kiểm soát, còn A có thể chỉ nhờ một hợp đồng lớn hoặc một khoản lãi bất thường như thanh lý tài sản trong năm thứ hai. Khi đánh giá xu hướng, nên loại các khoản thu nhập bất thường khỏi lợi nhuận trước khi tính ROA.
3 rủi ro khi doanh chủ bỏ quên hoặc hiểu sai về chỉ số ROA
Có 3 rủi ro chính khi doanh chủ bỏ quên hoặc hiểu sai ROA: tài sản phình to nhưng hiệu suất giảm, ảo tưởng hiệu quả do tài sản đã khấu hao gần hết, và suy giảm vị thế khi thẩm định tín dụng. Cả ba rủi ro đều có điểm chung: lợi nhuận trên báo cáo vẫn có thể trông ổn, nên nếu không theo dõi ROA, doanh chủ thường chỉ phát hiện vấn đề khi đã muộn.
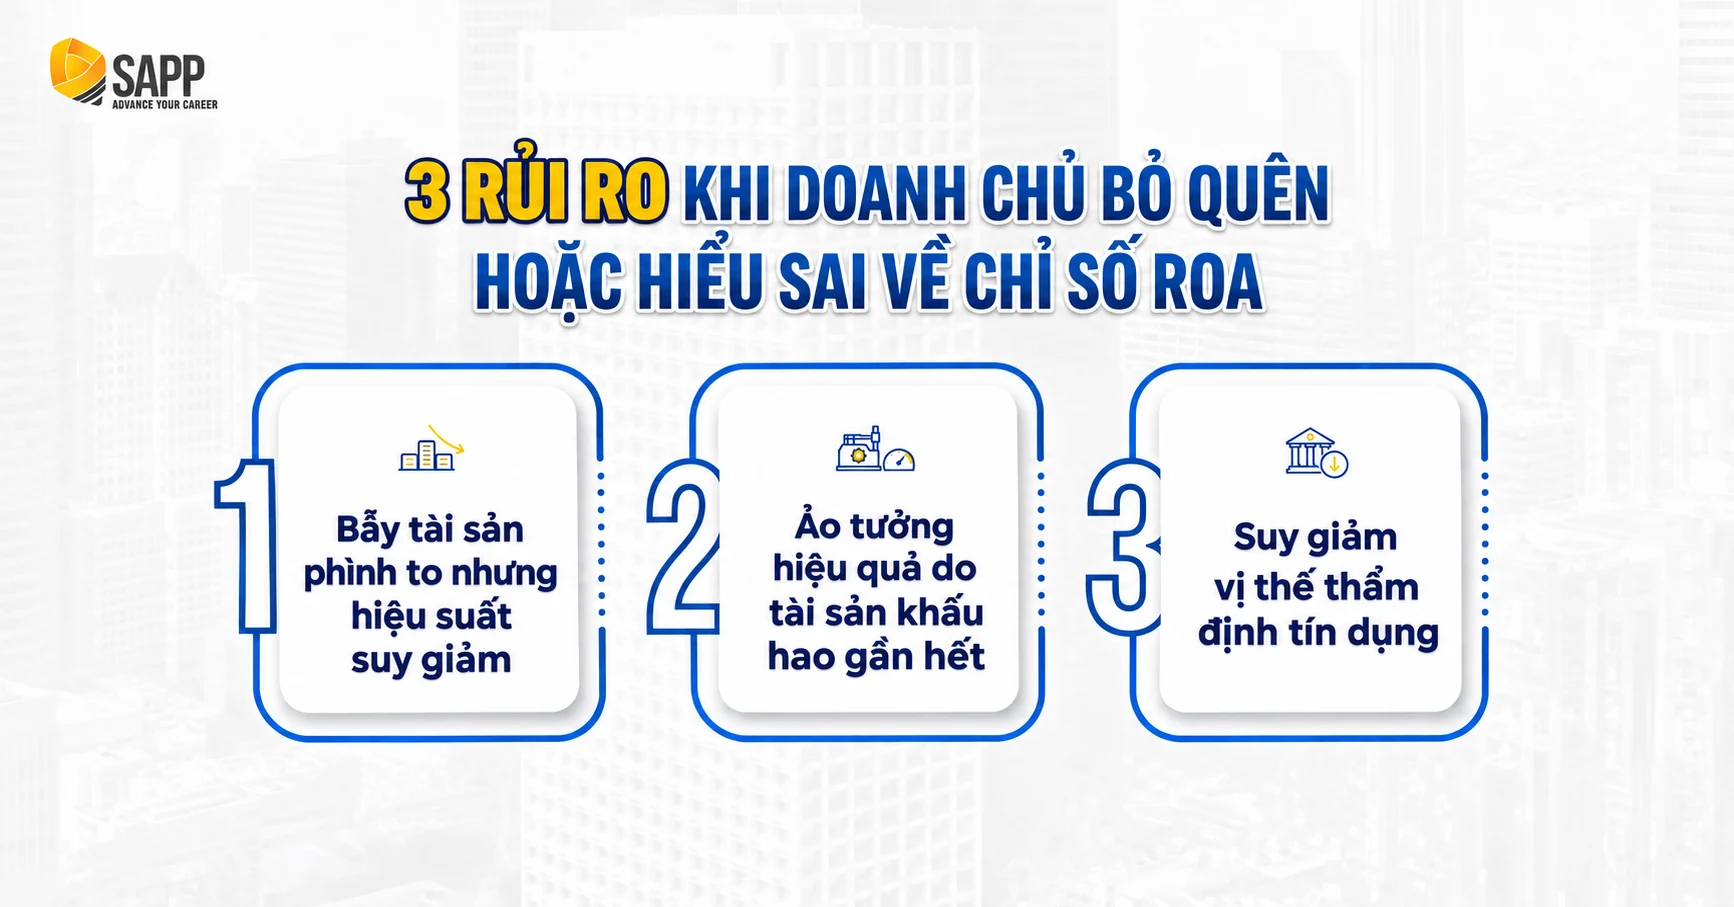
Bẫy tài sản phình to nhưng hiệu suất suy giảm
Khi doanh nghiệp tăng trưởng nóng, tổng tài sản thường tăng nhanh hơn doanh thu: kho chứa nhiều hàng hơn, khách hàng được cho nợ nhiều hơn, máy móc mới chưa chạy hết công suất. Lợi nhuận vẫn tăng, nhưng ROA giảm và dòng tiền bị chôn vào tài sản.
Ví dụ, doanh thu tăng 30% từ 60 lên 78 tỷ đồng, biên lợi nhuận giữ 6%, lợi nhuận tăng từ 3,6 lên khoảng 4,7 tỷ đồng. Nhưng tổng tài sản tăng 60%, từ 40 lên 64 tỷ đồng. Vòng quay tài sản giảm từ 1,5 xuống khoảng 1,2 lần, và ROA giảm từ 9% xuống khoảng 7,3%. Doanh nghiệp đang “lớn” nhưng kém hiệu quả hơn, và thường là đang thiếu tiền dù lãi tăng.
Ảo tưởng hiệu quả do tài sản khấu hao gần hết
Tài sản được ghi trên sổ theo giá gốc trừ khấu hao, nên máy móc, thiết bị càng cũ thì giá trị trên sổ càng nhỏ, làm ROA trông cao hơn thực tế.
Ví dụ, hai doanh nghiệp cùng lãi 1,5 tỷ đồng/năm. Doanh nghiệp có dây chuyền cũ đã khấu hao gần hết, tổng tài sản trên sổ 10 tỷ đồng, có ROA 15%. Doanh nghiệp vừa đầu tư dây chuyền mới, tổng tài sản 20 tỷ đồng, có ROA 7,5%. Nhìn ROA, doanh nghiệp thứ nhất có vẻ hiệu quả gấp đôi, trong khi thực tế máy móc của họ có thể sắp phải thay, chi phí sửa chữa tăng dần và năng lực cạnh tranh đang yếu đi. Khi so sánh, nên xem thêm tuổi bình quân của tài sản cố định và kế hoạch đầu tư thay thế.
Suy giảm vị thế thẩm định tín dụng
Khi doanh nghiệp vay vốn hoặc gọi vốn, ROA là một trong những chỉ số được dùng để đánh giá ban lãnh đạo có sử dụng tài sản hiệu quả hay không. ROA thấp hoặc giảm liên tục mà không giải thích được nguyên nhân sẽ làm hồ sơ kém thuyết phục. Ngược lại, doanh nghiệp trình bày được ROA ổn định, giải thích được ROA thay đổi do biên lợi nhuận hay do vòng quay tài sản, và có kế hoạch cải thiện cụ thể, thường có vị thế tốt hơn khi đàm phán hạn mức và điều kiện vay.
Nâng tầm năng lực đọc vị báo cáo tài chính cùng SAPP Academy
Để đọc đúng ROA và biến chỉ số này thành quyết định điều hành, doanh chủ cần một khung phân tích báo cáo tài chính có hệ thống và cơ hội áp dụng trên chính số liệu của doanh nghiệp mình. Hiểu công thức ROA là bước đầu; biết vì sao ROA của doanh nghiệp mình giảm, nằm ở biên lợi nhuận hay vòng quay tài sản, và nên sửa ở đâu trước, là bước khó hơn. Khoá học quản trị tài chính doanh nghiệp tại SAPP Academy thiết kế chuyên đề Phân tích chuyên sâu báo cáo tài chính, chuyên đề thuộc lộ trình 7 chuyên đề Quản trị tài chính doanh nghiệp, để lấp đầy khoảng cách đó.
4 lợi thế tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Câu hỏi thường gặp (FAQ)
Chỉ số ROA âm phản ánh điều gì?
ROA âm nghĩa là doanh nghiệp đang lỗ sau thuế: tài sản không những không sinh lời mà còn đang “ăn” vào vốn. Để tìm nguyên nhân, nên tách ROA thành hai trụ cột. Nếu biên lợi nhuận âm, vấn đề nằm ở giá bán hoặc chi phí; nếu biên lợi nhuận dương nhưng rất mỏng và vòng quay tài sản thấp, vấn đề nằm ở tài sản chưa được khai thác. Cũng cần phân biệt ROA âm tạm thời trong giai đoạn mới đầu tư lớn, khi tài sản chưa tạo đủ doanh thu, với ROA âm kéo dài nhiều năm, vốn là dấu hiệu mô hình kinh doanh có vấn đề.
Doanh nghiệp dịch vụ nhẹ tài sản theo dõi ROA thế nào?
Với doanh nghiệp dịch vụ, tài sản cố định thường nhỏ nên ROA dễ rất cao và biến động mạnh, ít phản ánh hiệu quả thật. Khi đó, tài sản lớn nhất thường là tiền và khoản phải thu khách hàng, nên cần theo dõi thêm kỳ thu tiền bình quân. Ngoài ROA, nên kết hợp biên lợi nhuận, doanh thu và lợi nhuận trên mỗi nhân sự, vì con người mới là nguồn lực chính tạo ra doanh thu của doanh nghiệp dịch vụ.
Giữa ROA và ROE, chỉ số nào phản ánh năng lực vận hành sát hơn?
ROA phản ánh năng lực vận hành sát hơn, vì chỉ số này tính trên toàn bộ tài sản mà ban điều hành sử dụng và ít bị ảnh hưởng bởi việc doanh nghiệp vay nhiều hay ít. ROE phù hợp hơn với góc nhìn cổ đông góp vốn, nhưng có thể được đẩy lên nhờ vay nợ. Nếu muốn loại hẳn ảnh hưởng của lãi vay, nên dùng ROA tính theo lợi nhuận trước lãi vay và thuế.
ROA khác ROS và ROIC như thế nào?
ROS (Return on Sales) là biên lợi nhuận ròng, đo lợi nhuận trên mỗi đồng doanh thu; ROA bằng ROS nhân vòng quay tài sản. ROIC (Return on Invested Capital) đo lợi nhuận hoạt động sau thuế trên vốn đầu tư, gồm vốn chủ và nợ vay chịu lãi. Tóm lại, ROS cho biết bán hàng có lãi không, ROA cho biết tài sản có được dùng hiệu quả không, ROIC cho biết vốn đầu tư có sinh lời hơn chi phí vốn không.
Nhà đầu tư chứng khoán dùng chỉ số ROA thế nào?
Nhà đầu tư thường dùng ROA để so sánh các doanh nghiệp trong cùng ngành và theo dõi xu hướng qua nhiều năm: doanh nghiệp có ROA cao hơn đối thủ và tăng đều thường được đánh giá là khai thác tài sản tốt hơn. ROA không nên dùng riêng mà cần đọc kèm ROE, biên lợi nhuận và tỷ lệ nợ.
Tóm lại, ROA là chỉ số đơn giản nhưng nói lên năng lực cốt lõi nhất của người điều hành: biến tài sản thành lợi nhuận. Tính đúng trên tổng tài sản bình quân, tách thành biên lợi nhuận và vòng quay, so với lãi suất vay, mặt bằng ngành và xu hướng 3 năm, doanh chủ sẽ biết chính xác doanh nghiệp đang mạnh ở đâu và cần sửa ở đâu.