Các khoản chi phí không được trừ khi tính thuế TNDN mới nhất cho doanh nghiệp SME
Mỗi kỳ quyết toán thuế thu nhập doanh nghiệp (TNDN) thường trở thành áp lực lớn đối với ban điều hành khi hàng loạt khoản chi thực tế phục vụ vận hành (từ tiếp khách, xe đưa đón, phụ cấp nhân sự đến các khoản phạt hành chính) bị cơ quan thuế bóc tách khỏi chi phí hợp lý. Hệ quả là doanh nghiệp đối mặt với rủi ro truy thu thuế, phạt chậm nộp và rơi vào nghịch lý “lãi giả đóng thuế thật”, gây tổn hại nghiêm trọng đến thanh khoản và dòng vốn lưu động.
Tại Việt Nam, các doanh nghiệp thuộc khối SME có bộ máy tài chính chưa được chuẩn hóa bài bản, công tác kế toán phần lớn chỉ dừng lại ở tính sự vụ mà thiếu sự kiểm soát chiến lược từ cấp điều hành. Làm chủ các quy định về chi phí không được trừ khi tính thuế TNDN là chìa khóa giúp nhà quản trị tối ưu hóa nghĩa vụ thuế hợp pháp và bảo vệ an toàn dòng tiền doanh nghiệp.
Nhận diện chi phí không được trừ khi tính thuế TNDN hợp pháp
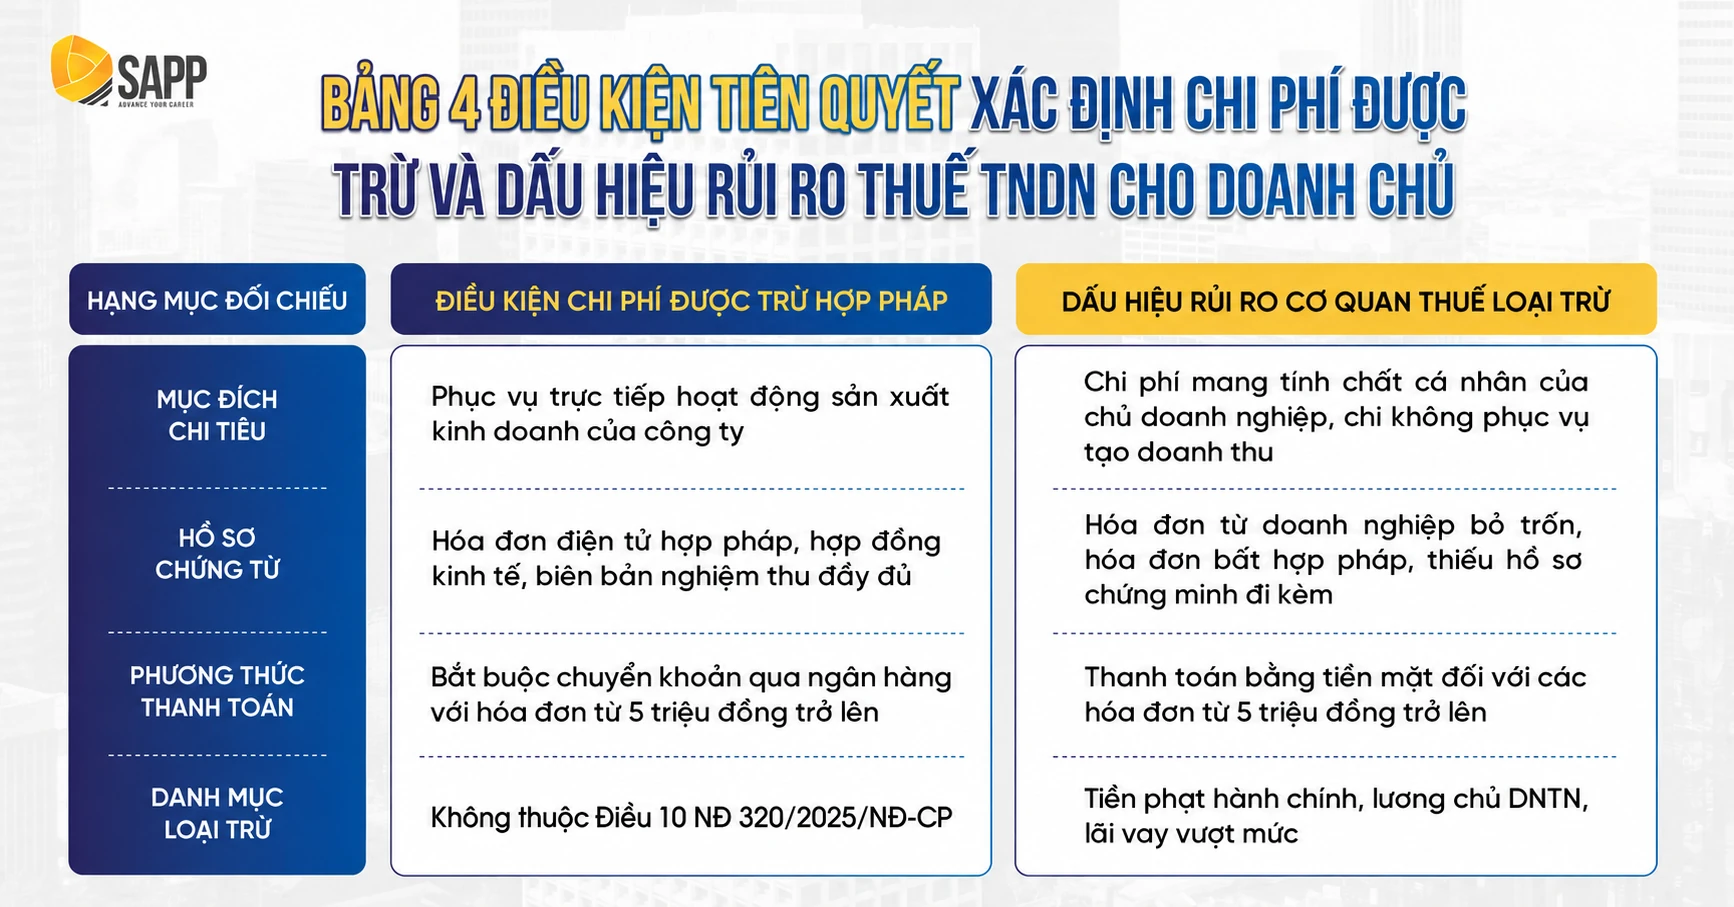
Theo Luật Thuế TNDN số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP (áp dụng từ kỳ tính thuế 2025), một khoản chi chỉ được trừ khi đáp ứng đồng thời 4 điều kiện; thiếu một điều kiện, khoản chi đó bị loại. Cụ thể, ban lãnh đạo cần nắm 4 điều kiện sau để kiểm soát rủi ro ngay từ khâu phê duyệt chi tiêu:
- Tính phục vụ sản xuất kinh doanh: Khoản chi thực tế phát sinh liên quan trực tiếp đến hoạt động tạo ra doanh thu và vận hành của doanh nghiệp.
- Tính pháp lý của chứng từ: Có đầy đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật (hóa đơn điện tử hợp lệ, hợp đồng, biên bản bàn giao, nghiệm thu).
- Hình thức thanh toán: Có chứng từ thanh toán không dùng tiền mặt đối với các hóa đơn mua hàng hóa, dịch vụ từng lần có giá trị từ 5 triệu đồng trở lên (giá đã bao gồm thuế GTGT); áp dụng cho mua hàng hoá, dịch vụ, tiền lương và các khoản thanh toán khác (đây là quy định tại điểm c khoản 1 Điều 9 NĐ 320/2025, thay cho ngưỡng 20 triệu đồng trước đây)
- Không thuộc danh mục khoản chi không được trừ tại Điều 10 Nghị định 320/2025/NĐ-CP, dù đã đáp ứng 3 điều kiện trên.
Các khoản chi không đáp ứng đủ một trong bốn tiêu chuẩn trên sẽ bị xác định là chi phí không được trừ (Non-deductible expenses), buộc phải loại trừ và cộng ngược lại vào thu nhập chịu thuế khi lập tờ khai quyết toán thuế TNDN cuối năm.
| Tiêu chí | Điều kiện được trừ | Dấu hiệu rủi ro bị loại |
| Mục đích chi tiêu | Phục vụ trực tiếp hoạt động sản xuất kinh doanh của công ty | Chi phí mang tính chất cá nhân của chủ doanh nghiệp, chi không phục vụ tạo doanh thu. |
| Hồ sơ chứng từ | Hóa đơn điện tử hợp pháp, hợp đồng kinh tế, biên bản nghiệm thu đầy đủ. | Hóa đơn từ doanh nghiệp bỏ trốn, hóa đơn bất hợp pháp, thiếu hồ sơ chứng minh đi kèm. |
| Phương thức thanh toán | Bắt buộc chuyển khoản qua ngân hàng với hóa đơn từ 5 triệu đồng trở lên. | Thanh toán bằng tiền mặt đối với các hóa đơn từ 5 triệu đồng trở lên. |
| Danh mục loại trừ | Không thuộc Điều 10 NĐ 320/2025/NĐ-CP | Tiền phạt hành chính, lương chủ DNTN, lãi vay vượt mức… |
6 nhóm chi phí không được khấu trừ phổ biến nhất tại doanh nghiệp SME
Có 6 nhóm chi phí SME thường bị loại: lương thưởng thiếu quy chế, khấu hao sai quy định, lãi vay không hợp lệ, thiếu chứng từ hoặc sai cách thanh toán, tiền phạt và thuế, và các khoản chi gắn với chủ sở hữu hoặc vượt định mức. Phần lớn các khoản này bị loại không phải do doanh nghiệp trốn thuế, mà do thiếu hồ sơ và quy chế nội bộ. Dưới đây là nội dung cho từng nhóm.
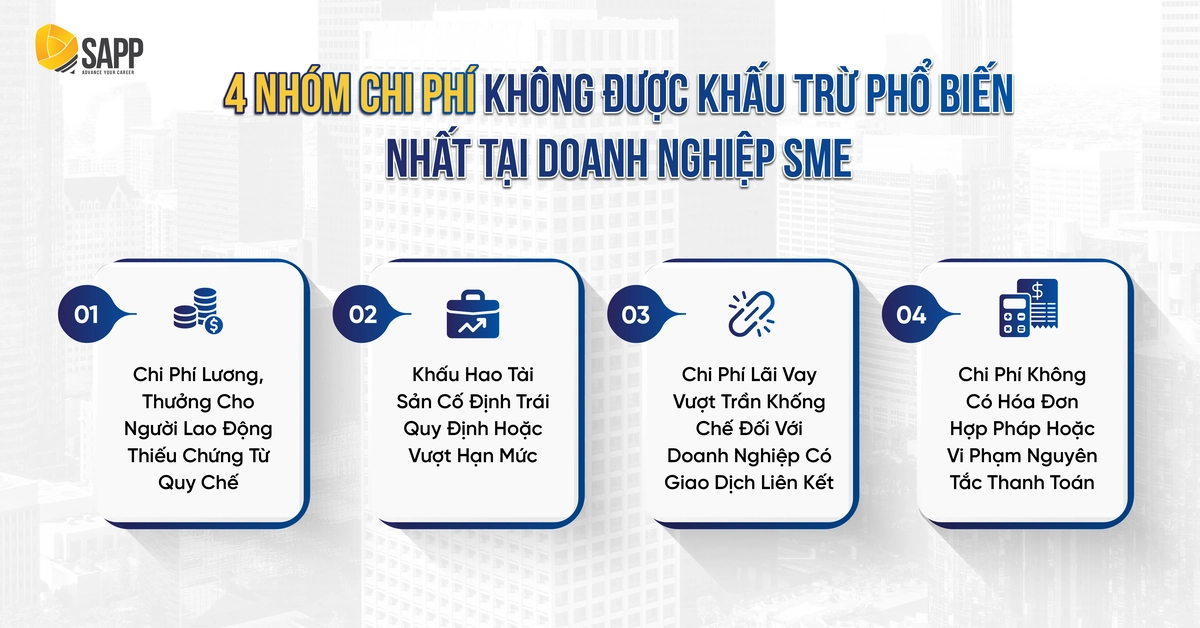
Chi phí lương, thưởng cho người lao động thiếu chứng từ quy chế
Nhiều doanh nghiệp chi trả lương thưởng thực tế cho nhân sự nhưng lại bị cơ quan thuế loại toàn bộ ra khỏi chi phí hợp lý. Nguyên nhân là các khoản tiền thưởng hiệu suất, thưởng lễ Tết, phụ cấp công tác không được quy định cụ thể về điều kiện hưởng và mức hưởng trong Hợp đồng lao động, Thỏa ước lao động tập thể hoặc Quy chế tài chính của doanh nghiệp.
Ngoài ra, tiền phụ cấp trang phục bằng tiền mặt vượt quá 5 triệu đồng/người/năm cũng thuộc diện chi phí bị bóc tách. Từ ngày 15/12/2025, các khoản tiền lương, tiền công trả từng lần từ 5 triệu đồng trở lên bằng tiền mặt cũng không được trừ, kể cả khi đã có đủ hợp đồng và quy chế.
Khấu hao tài sản cố định trái quy định hoặc vượt hạn mức
Các sai sót phổ biến ở khối SME gồm:
- Trích khấu hao nhanh tài sản cố định không đúng khung thời gian theo quy định của Bộ Tài chính (Thông tư 45/2013/TT-BTC và các thông tư sửa đổi, gần nhất là Thông tư 30/2025/TT-BTC).
- Khấu hao đối với xe ô tô chở người từ 9 chỗ ngồi trở xuống có nguyên giá vượt trên 1,6 tỷ đồng (phần giá trị trích khấu hao tương ứng với nguyên giá vượt trên 1,6 tỷ đồng sẽ không được tính vào chi phí được trừ, trừ doanh nghiệp chuyên kinh doanh vận tải hành khách, du lịch, khách sạn). Ngưỡng 1,6 tỷ đồng/xe với ô tô chở người từ 9 chỗ trở xuống vẫn được giữ trong Nghị định 320/2025, theo tổng hợp của Kế toán Thiên Ưng.
- Tài sản cố định hình thành thiếu hóa đơn, chứng từ hợp pháp hoặc không phục vụ cho hoạt động kinh doanh.
Chi phí lãi vay vượt trần khống chế đối với doanh nghiệp có giao dịch liên kết
Trong quá trình vận hành, nhiều chủ doanh nghiệp cho công ty vay vốn cá nhân hoặc vay mượn qua lại giữa các công ty trong cùng hệ sinh thái mà không nhận thức được bản chất đây là các giao dịch liên kết. Theo Nghị định 132/2020/NĐ-CP, tổng chi phí lãi vay phát sinh trong kỳ được trừ khi tính thuế TNDN không được vượt quá 30% tổng lợi nhuận thuần từ hoạt động kinh doanh cộng với chi phí lãi vay và chi phí khấu hao (EBITDA). Phần lãi vay vượt trần 30% này sẽ không được trừ vào chi phí hợp lý của kỳ tính thuế hiện tại, làm tăng đáng kể số thuế TNDN phải nộp.
Tuy nhiên, doanh nghiệp cần lưu ý hai điểm quan trọng về mặt cơ chế và cập nhật quy định mới:
- Cơ chế chuyển tiếp chi phí lãi vay vượt trần: Phần chi phí lãi vay không được trừ do vượt mức khống chế 30% EBITDA sẽ được chuyển sang kỳ tính thuế tiếp theo khi xác định tổng chi phí lãi vay được trừ, với thời gian chuyển liên tục tối đa không quá 5 năm kể từ năm tiếp sau năm phát sinh chi phí lãi vay vượt trần.
- Điểm mới cập nhật theo Nghị định 20/2025/NĐ-CP: Nghị định sửa đổi đã thu hẹp phạm vi các trường hợp vay vốn ngân hàng bị xác định là giao dịch liên kết. Điều này giúp bớt áp lực khống chế trần lãi vay 30% EBITDA đối với các doanh nghiệp vay vốn thương mại thông thường để phục vụ sản xuất kinh doanh, tránh việc bị loại chi phí lãi vay hợp lý một cách thụ động.
Chi phí không có hóa đơn hợp pháp hoặc vi phạm nguyên tắc thanh toán
Nhóm rủi ro này bao gồm việc thu mua nguyên vật liệu, nông lâm thủy sản trực tiếp từ người sản xuất nhưng không lập Bảng kê thu mua hàng hóa không có hóa đơn (bảng kê 02/TNDN); mua phải hóa đơn của doanh nghiệp có rủi ro cao về thuế (doanh nghiệp giải thể, bỏ trốn); hoặc thanh toán bằng tiền mặt đối với các hóa đơn từng lần có giá trị từ 5 triệu đồng trở lên.
Tiền phạt, tiền chậm nộp và các khoản thuế
Các khoản tiền phạt vi phạm hành chính và tiền chậm nộp thuế không bao giờ được trừ, dù doanh nghiệp đã thực chi và có chứng từ.
Nhóm này gồm phạt vi phạm hành chính về giao thông, thuế, hoá đơn, phòng cháy chữa cháy; tiền chậm nộp thuế; thuế TNDN; và thuế GTGT đầu vào đã được khấu trừ. Thuế TNCN doanh nghiệp khấu trừ của người lao động cũng không được trừ, trừ trường hợp hợp đồng thoả thuận lương net (doanh nghiệp trả thay thuế), theo IFA. Đây là nhóm dễ nhận diện nhưng hay bị bỏ sót khi kế toán ghi chung vào chi phí khác.
Chi gắn với chủ sở hữu hoặc vượt định mức
Nhóm này gồm các khoản chi pháp luật giới hạn hoặc không công nhận vì không phải chi phí sản xuất kinh doanh thông thường.
- Tiền lương của chủ doanh nghiệp tư nhân, chủ công ty TNHH một thành viên do cá nhân làm chủ; thù lao cho sáng lập viên không trực tiếp điều hành.
- Chi phúc lợi trực tiếp cho người lao động vượt quá 1 tháng lương bình quân thực tế trong năm.
- Chi mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động khi doanh nghiệp chưa đóng đủ bảo hiểm bắt buộc’
- Chi tài trợ, ủng hộ, từ thiện không đúng đối tượng được phép (giáo dục, y tế, khắc phục thiên tai…) hoặc thiếu hồ sơ xác nhận.
Ngoài 6 nhóm trên, danh mục đầy đủ các khoản chi không được trừ nằm tại Điều 10 Nghị định 320/2025/NĐ-CP; doanh nghiệp nên đối chiếu văn bản gốc khi quyết toán.
Doanh nghiệp không sửa sổ kế toán mà điều chỉnh trên tờ khai: cộng tổng các khoản chi không được trừ vào thu nhập chịu thuế tại chỉ tiêu B4 của tờ khai quyết toán thuế TNDN, rồi tính thuế trên phần tăng thêm.
Cụ thể, các khoản chi này vẫn được hạch toán vào chi phí theo chuẩn mực kế toán, vì chúng là chi phí thật của doanh nghiệp. Chênh lệch chỉ xử lý ở khâu quyết toán thuế, theo hướng dẫn của Thư Viện Pháp Luật. (Ghi chú biên tập: kiểm tra lại số hiệu tờ khai và chỉ tiêu B4 theo Thông tư 20/2026/TT-BTC trước khi đăng.)
Ví dụ: một doanh nghiệp SME mất bao nhiêu vì chi phí bị loại?
Ví dụ dưới đây cho thấy chi phí thực sự của việc bị loại chi phí không chỉ là phần thuế tăng thêm. Giả định một doanh nghiệp thương mại có doanh thu năm 20 tỷ đồng, áp thuế suất 17% (mức cho doanh nghiệp có doanh thu trên 3 tỷ đến 50 tỷ đồng theo Luật Thuế TNDN 2025, theo Forvis Mazars). Khi rà soát, doanh nghiệp có 300 triệu đồng chi phí không được trừ (đơn vị: triệu đồng):
| Khoản chi bị loại | Số tiền | Nguyên nhân | Có thể tránh? |
| Lương trả tiền mặt (các kỳ từ 5 triệu đồng/người) | 120 | Không có chứng từ thanh toán không dùng tiền mặt | Có – chuyển khoản lương |
| Hoá đơn nhà cung cấp trả tiền mặt | 130 | Hoá đơn từ 5 triệu đồng không chuyển khoản | Có – chuyển khoản |
| Phạt vi phạm hành chính | 50 | Thuộc danh mục không được trừ | Không – chỉ tránh bằng tuân thủ |
| Tổng | 300 |
Từ bảng trên, số tiền doanh nghiệp phải gánh như sau:
- Thuế TNDN tăng thêm = 300 × 17% = 51 triệu đồng. Trong đó 42,5 triệu đồng (250 × 17%) hoàn toàn có thể tránh nếu thanh toán đúng cách.
- Nếu tự loại khi quyết toán: doanh nghiệp chỉ nộp 51 triệu đồng thuế, không bị phạt.
- Nếu không tự loại và bị cơ quan thuế phát hiện sau 1 năm: ngoài 51 triệu đồng truy thu, doanh nghiệp còn chịu tiền chậm nộp 0,03%/ngày (51 × 0,03% × 365 ≈ 5,6 triệu đồng) và có thể bị phạt 20% số thuế khai thiếu (≈ 10,2 triệu đồng), tổng cộng khoảng 66,8 triệu đồng.
Mức tiền chậm nộp 0,03%/ngày được giữ trong Luật Quản lý thuế 2025 (hiệu lực từ 01/7/2026), theo luật số: 108/2025/QH15. Mức phạt 20% theo Nghị định 125/2020/NĐ-CP, theo iGlobal. (Ghi chú biên tập: kiểm tra nghị định xử phạt hiện hành trước khi đăng, vì Luật Quản lý thuế 2025 có thể kéo theo văn bản xử phạt mới.) Các con số trong ví dụ chỉ mang tính minh hoạ.
Như vậy, bài học cho nhà điều hành không nằm ở việc “khai cho khéo” khi quyết toán, mà ở chỗ phần lớn khoản thuế tăng thêm trong ví dụ đến từ cách thanh toán, một việc có thể kiểm soát từ đầu năm bằng quy chế nội bộ.
Thiết lập hệ thống kiểm soát chi phí không được trừ và tối ưu thuế tại SAPP Academy
Việc ghi nhớ cơ học danh mục các khoản chi phí không được trừ trên văn bản pháp luật không giải quyết triệt để vấn đề nếu doanh nghiệp thiếu quy chế tài chính chuẩn mực ngay từ đầu nguồn. Nhằm hỗ trợ ban điều hành làm chủ công cụ kiểm soát chi phí an toàn, SAPP Academy cung cấp giải pháp toàn diện thông qua chương trình Quản trị tài chính doanh nghiệp, đặc biệt ứng dụng giải pháp chuyên sâu tại chuyên đề Phân tích chuyên sâu Báo cáo tài chính và chuyên đề Quản trị hiệu quả chi phí doanh nghiệp để xử lý dứt điểm rủi ro chi phí không hợp lý.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
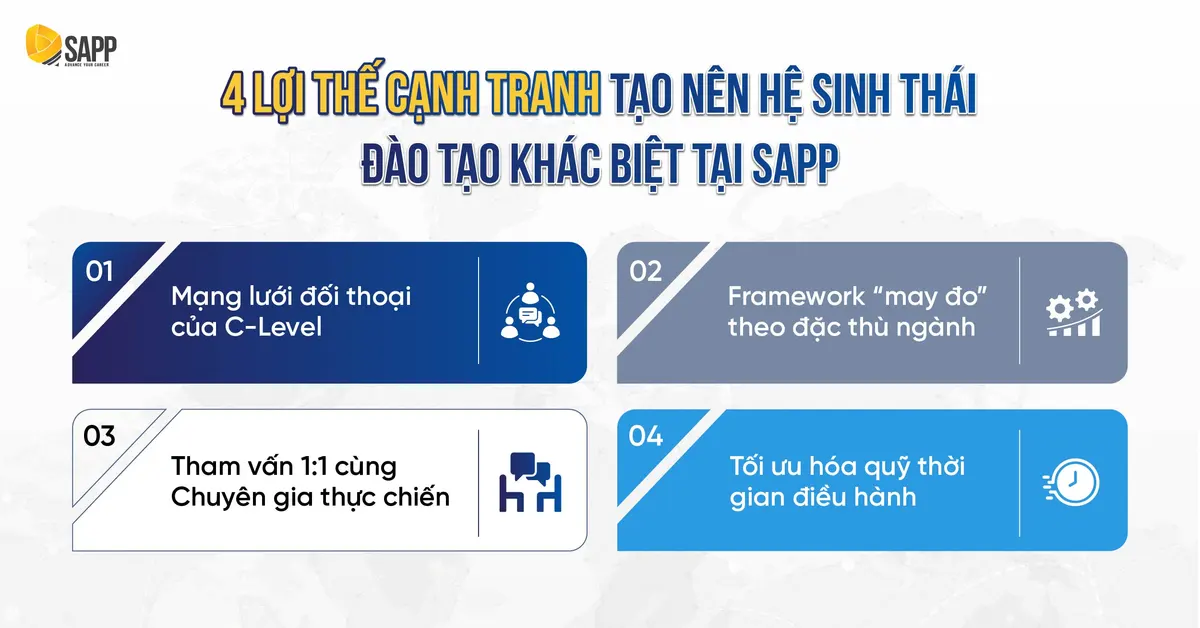
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Mô hình ‘Phòng Họp Chiến Lược’ bóc tách trên số liệu thực tế:
Triển khai tinh gọn trong 1 ngày Thứ 7, khóa học vận hành dưới hình thức tư vấn và phản biện chuyên sâu. Học viên mang trực tiếp cơ cấu chi phí, hợp đồng, hiện trạng hóa đơn chứng từ và quy chế tài chính của doanh nghiệp mình lên bàn làm việc. Đội ngũ giảng viên là các Giám đốc Tài chính (CFO) và các CEO thực chiến sở hữu chứng chỉ nghề nghiệp quốc tế (ACCA, CFA, CMA và CGMA) sẽ trực tiếp rà soát, chỉ rõ các điểm nghẽn rủi ro tiềm ẩn và hướng dẫn thiết lập cơ chế kiểm soát 1-1.
Đo lường hiệu quả đầu tư (ROI): Chi phí đầu tư học tập hôm nay chỉ là một phần rất nhỏ so với số tiền thuế và tiền phạt mà doanh nghiệp có thể phải gánh chịu do thiếu hụt hệ thống quy chế tài chính và kiểm soát chứng từ đầu vào chuẩn mực.
Những câu hỏi thường gặp (FAQ)
Doanh nghiệp thuê dịch vụ kế toán ngoài (Outsource) thì chủ doanh nghiệp có cần học để kiểm soát chi phí không?
Đơn vị kế toán dịch vụ bên ngoài chủ yếu thực hiện chức năng tập hợp hóa đơn cuối tháng/quý để kê khai thuế theo tiến độ vụ việc, không thể tham gia sâu vào việc thiết lập chính sách kiểm soát chi phí từ đầu nguồn phát sinh. Chủ doanh nghiệp cần làm chủ tư duy quản trị tài chính để nắm quyền kiểm soát quy chế chi tiêu, có năng lực đánh giá và chất vấn ngược lại kế toán dịch vụ, tránh tình trạng bị động nộp phạt khi có quyết định thanh tra thuế.
Người học không có nền tảng kế toán, 1 chuyên đề được giảng dạy trong 1 ngày Thứ 7 có quá nặng và khó hiểu không?
Chương trình áp dụng phương pháp đào tạo qua tình huống thực tế (Case-Based Method) và chuyển hóa toàn bộ thuật ngữ chuyên môn phức tạp thành ngôn ngữ quản trị điều hành trực quan. Khóa học tập trung rèn luyện tư duy sử dụng dữ liệu số để ra quyết định, hoàn toàn không giảng dạy các kỹ thuật định khoản Nợ/Có của kế toán nghiệp vụ. Với 6 giờ học thực chiến gồm 25 hoạt động ứng dụng, tài liệu video record hỗ trợ xem lại và cộng đồng chuyên gia đồng hành dài hạn, học viên hoàn toàn có thể làm chủ kiến thức và áp dụng ngay vào doanh nghiệp.