So sánh ROE và ROA: Cách đọc vị hiệu quả vốn cho doanh chủ
So sánh ROE và ROA là cách nhanh nhất để chủ doanh nghiệp biết đồng vốn của mình đang thực sự sinh lời hay chưa tạo ra hiệu quả tương xứng. Doanh thu năm nay tăng 20%, lợi nhuận ròng cả năm đạt 3 tỷ đồng. Nhưng có một câu hỏi mà nhiều doanh chủ SME chưa đặt ra: 3 tỷ đồng lợi nhuận đó được tạo ra từ bao nhiêu tài sản và bao nhiêu vốn?
Nếu doanh nghiệp cần đến 60 tỷ đồng tài sản và 40 tỷ đồng vốn chủ sở hữu để tạo ra 3 tỷ đồng lợi nhuận, ROA chỉ là 5% và ROE là 7,5%. Cùng mức lợi nhuận đó, một doanh nghiệp cạnh tranh chỉ dùng 20 tỷ đồng tài sản đang tạo ra lợi nhuận trên mỗi đồng tài sản cao gấp 3 lần (ROA 15%). Bài viết này hướng dẫn Anh/Chị đọc hai chỉ số đó theo ngôn ngữ của người điều hành, không phải ngôn ngữ của kế toán.
Khái niệm ROE và ROA
ROA và ROE là hai chỉ số đo khả năng sinh lời của doanh nghiệp: ROA đo lợi nhuận trên toàn bộ tài sản, ROE đo lợi nhuận trên phần vốn của chủ sở hữu. Mỗi chỉ số trả lời một câu hỏi khác nhau, và đó là thứ quyết định Anh/Chị sẽ hành động gì sau khi đọc con số.
ROA: Câu hỏi của người điều hành
ROA (Return on Assets – tỷ suất sinh lời trên tổng tài sản) được tính như sau: ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
ROA trả lời câu hỏi: cứ 1 đồng tài sản doanh nghiệp đang nắm giữ, bao gồm cả tài sản được tài trợ bằng vốn tự có lẫn vốn đi vay, tạo ra bao nhiêu đồng lợi nhuận? Đây là thước đo hiệu quả vận hành: ban lãnh đạo đang dùng toàn bộ nguồn lực của doanh nghiệp (nhà xưởng, máy móc, hàng tồn kho, tiền mặt, công nợ phải thu) hiệu quả đến đâu, bất kể nguồn lực đó đến từ đâu.
ROE: Câu hỏi của chủ sở hữu
ROE (Return on Equity – tỷ suất sinh lời trên vốn chủ sở hữu) được tính như sau: ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân × 100%
ROE trả lời câu hỏi quan trọng hơn với chủ doanh nghiệp: cứ 1 đồng vốn Anh/Chị thực sự bỏ vào doanh nghiệp (không tính vốn đi vay) mang lại bao nhiêu đồng lợi nhuận? Nếu ROE là 12%, bỏ 10 tỷ đồng vào doanh nghiệp, mỗi năm Anh/Chị nhận lại 1,2 tỷ đồng lợi nhuận. Mức 12% đó có đáng không phụ thuộc vào lãi suất ngân hàng và tỷ suất sinh lời của các kênh đầu tư thay thế. Nếu gửi ngân hàng được 8%, ROE 12% mới thực sự có ý nghĩa, vì phần chênh lệch 4% là phần bù cho rủi ro kinh doanh mà chủ doanh nghiệp đang gánh.
So sánh sự khác nhau giữa ROA và ROE
ROE và ROA khác nhau ở mẫu số: ROA chia lợi nhuận cho tổng tài sản, gồm cả phần tài trợ bằng nợ vay; ROE chỉ chia cho vốn chủ sở hữu. Vì vậy ROA đo hiệu quả sử dụng toàn bộ nguồn lực, còn ROE đo mức sinh lời trên đồng vốn của chủ và chịu tác động mạnh của nợ vay. Khi doanh nghiệp không vay nợ, tổng tài sản bằng vốn chủ sở hữu nên ROE bằng ROA; doanh nghiệp vay càng nhiều thì ROE càng cao hơn ROA.
Bảng so sánh ROE và ROA
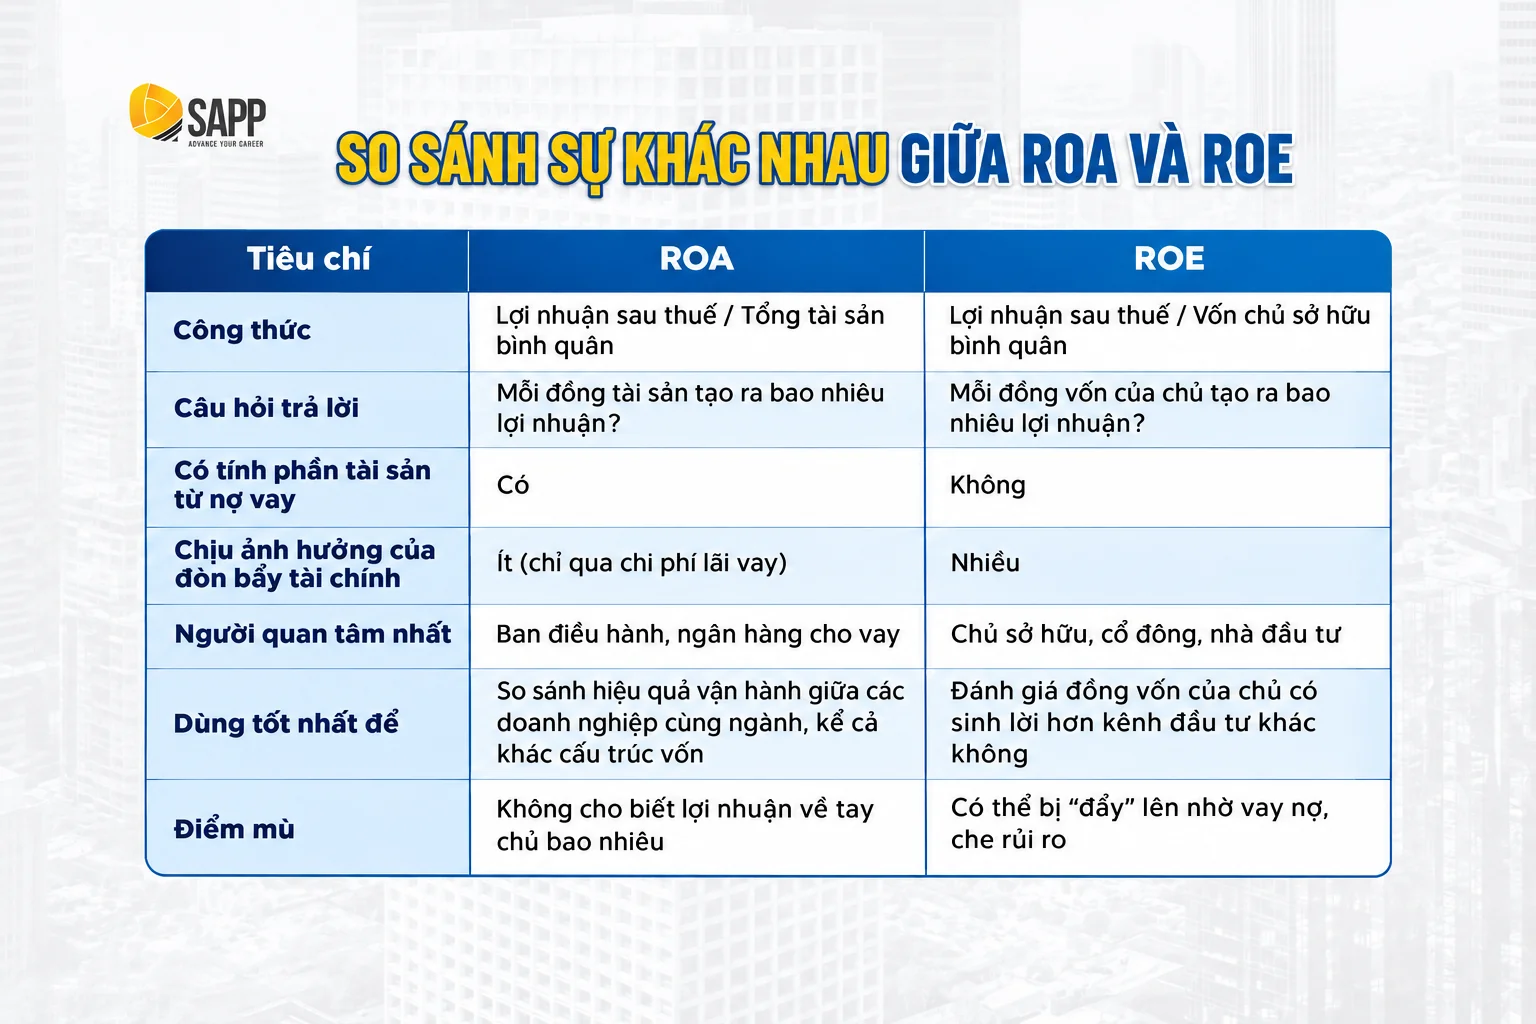
Bảng dưới đây so sánh ROA và ROE theo các tiêu chí mà chủ doanh nghiệp cần biết.
| Tiêu chí | ROA | ROE |
| Công thức | Lợi nhuận sau thuế / Tổng tài sản bình quân | Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân |
| Câu hỏi trả lời | Mỗi đồng tài sản tạo ra bao nhiêu lợi nhuận? | Mỗi đồng vốn của chủ tạo ra bao nhiêu lợi nhuận? |
| Có tính phần tài sản từ nợ vay | Có | Không |
| Chịu ảnh hưởng của đòn bẩy tài chính | Ít (chỉ qua chi phí lãi vay) | Nhiều |
| Người quan tâm nhất | Ban điều hành, ngân hàng cho vay | Chủ sở hữu, cổ đông, nhà đầu tư |
| Dùng tốt nhất để | So sánh hiệu quả vận hành giữa các doanh nghiệp cùng ngành, kể cả khác cấu trúc vốn | Đánh giá đồng vốn của chủ có sinh lời hơn kênh đầu tư khác không |
| Điểm mù | Không cho biết lợi nhuận về tay chủ bao nhiêu | Có thể bị “đẩy” lên nhờ vay nợ, che rủi ro |
Ví dụ so sánh ROE vs ROA của hai doanh nghiệp
Để thấy rõ ROA và ROE khác nhau như thế nào, giả định hai doanh nghiệp cùng có tổng tài sản 50 tỷ đồng, cùng tạo ra 6 tỷ đồng lợi nhuận trước lãi vay và thuế, thuế suất 20%. Khác biệt duy nhất: doanh nghiệp A dùng toàn vốn chủ, doanh nghiệp B vay 30 tỷ đồng với lãi suất 10%/năm (đơn vị: tỷ đồng).
| Chỉ tiêu | Doanh nghiệp A (không vay) | Doanh nghiệp B (vay 30 tỷ) |
| Vốn chủ sở hữu | 50 | 20 |
| Lợi nhuận trước lãi vay và thuế | 6 | 6 |
| Lãi vay (10%) | 0 | 3 |
| Lợi nhuận sau thuế (thuế 20%) | 4,8 | 2,4 |
| ROA | 9,6% | 4,8% |
| ROE | 9,6% | 12,0% |
Nhìn ROE, doanh nghiệp B có vẻ hiệu quả hơn. Nhưng ROA cho thấy điều ngược lại: tài sản của B tạo ra ít lợi nhuận ròng hơn, vì một nửa lợi nhuận trước lãi vay đã dùng để trả lãi. ROE của B cao hơn chỉ vì B dùng ít vốn chủ hơn. Đòn bẩy này cắt theo cả hai chiều.
Nếu thị trường xấu và lợi nhuận trước lãi vay giảm một nửa, còn 3 tỷ đồng, ROE của A giảm xuống 4,8%, còn ROE của B giảm về 0% vì toàn bộ lợi nhuận chỉ đủ trả lãi. Đây là lý do phải so sánh ROE và ROA cùng lúc, không đọc riêng một chỉ số. Các số liệu chỉ mang tính minh hoạ.
Cách tính ROE, ROA đúng và nơi lấy số liệu
Nên tính ROE, ROA bằng lợi nhuận sau thuế của cả năm chia cho vốn chủ sở hữu hoặc tổng tài sản bình quân (cộng số đầu năm và cuối năm rồi chia 2), thay vì chỉ lấy số cuối năm. Ví dụ, doanh nghiệp có lợi nhuận sau thuế năm 3 tỷ đồng, vốn chủ sở hữu đầu năm 36 tỷ đồng và cuối năm 44 tỷ đồng. Vốn chủ bình quân là 40 tỷ đồng, nên ROE = 3 / 40 = 7,5%. Nếu chỉ dùng số cuối năm, ROE còn khoảng 6,8%, thấp hơn thực tế vì phần lợi nhuận tích luỹ trong năm đã được cộng vào mẫu số.
Số liệu được lấy từ hai báo cáo tài chính:
- Lợi nhuận sau thuế thu nhập doanh nghiệp: trên báo cáo kết quả hoạt động kinh doanh.
- Tổng tài sản và vốn chủ sở hữu: trên báo cáo trước đây gọi là bảng cân đối kế toán. Từ năm tài chính 2026, theo Thông tư 99/2025/TT-BTC, báo cáo này được đổi tên thành báo cáo tình hình tài chính.
Nếu muốn theo dõi hằng quý, Anh/Chị nên dùng lợi nhuận 12 tháng gần nhất (cộng 4 quý gần nhất), không lấy lợi nhuận một tháng hay một quý để so với tổng tài sản, vì kết quả sẽ thấp hơn thực tế nhiều lần. Anh/Chị có thể xem thêm cách đọc các báo cáo này trong bài Học phân tích báo cáo tài chính cho Nhà điều hành thực chiến
Mối quan hệ giữa ROE và ROA
ROE bằng ROA nhân với hệ số đòn bẩy tài chính, nên khoảng cách giữa hai chỉ số phản ánh mức độ doanh nghiệp dùng nợ vay. Mô hình DuPont tách tiếp ROA thành biên lợi nhuận và vòng quay tài sản để chỉ ra ROE cao hay thấp vì đâu.
ROE = ROA × đòn bẩy tài chính
ROE = ROA × (Tổng tài sản / Vốn chủ sở hữu)
Đòn bẩy chỉ có lợi khi tài sản sinh lời cao hơn lãi suất vay. Có thể thấy rõ qua công thức: ROE = ROA + (ROA − lãi suất vay) × Nợ/Vốn chủ, với ROA ở đây là lợi nhuận trước lãi vay và thuế trên tổng tài sản. Áp vào doanh nghiệp B ở ví dụ trên: 12% + (12% − 10%) × 1,5 = 15% trước thuế, tức 12% sau thuế 20%, khớp với bảng so sánh. Nếu lãi suất vay vượt 12%, mỗi đồng vay thêm sẽ kéo ROE xuống thay vì đẩy lên.
Mô hình DuPont: Công cụ bóc tách lý do ROE thấp thành 3 nguyên nhân
Khi ROE thấp, câu hỏi quan trọng là tại sao, và đây là nơi mô hình DuPont phát huy tác dụng:
- ROE = Biên lợi nhuận ròng × Vòng quay tài sản × Hệ số đòn bẩy tài chính
- ROE = (Lợi nhuận ròng / Doanh thu) × (Doanh thu / Tổng tài sản) × (Tổng tài sản / Vốn chủ sở hữu)
Ba thành phần này chỉ ra ROE đang thấp vì lý do gì:
- Biên lợi nhuận ròng thấp: bài toán giá bán và kiểm soát chi phí, cần tối ưu cơ cấu chi phí.
- Vòng quay tài sản thấp: bài toán hiệu quả vận hành (tài sản không hiệu quả, tồn kho quá nhiều, công nợ phải thu quá lớn), cần rút ngắn chu kỳ chuyển đổi tiền mặt.
- Hệ số đòn bẩy tài chính cao bất thường: bài toán cấu trúc vốn khi đang dùng quá nhiều nợ vay để đẩy ROE lên, ẩn chứa rủi ro thanh khoản, cần rà soát tỷ lệ nợ trên vốn chủ sở hữu (D/E).
Để minh hoạ, bảng dưới đây so sánh ba doanh nghiệp có cùng ROE 15% nhưng đạt được theo ba cách khác nhau.
| Thành phần | Doanh nghiệp thương mại | Doanh nghiệp sản xuất | Doanh nghiệp vay nhiều |
| Biên lợi nhuận ròng | 3% | 10% | 5% |
| Vòng quay tài sản | 2,5 lần | 0,75 lần | 1,0 lần |
| Đòn bẩy (tài sản / vốn chủ) | 2,0 | 2,0 | 3,0 |
| ROA (biên × vòng quay) | 7,5% | 7,5% | 5,0% |
| ROE (ROA × đòn bẩy) | 15% | 15% | 15% |
| Cần tác động vào | Biên lợi nhuận: giá bán, giá vốn | Vòng quay: tồn kho, phải thu, tài sản nhàn rỗi | Cơ cấu vốn: nợ đang gấp đôi vốn chủ |
Cùng ROE 15%, nhưng doanh nghiệp thứ ba đạt được nhờ nợ vay gấp đôi vốn chủ và có ROA thấp nhất trong ba. Nếu chỉ nhìn ROE, ba doanh nghiệp trông như nhau; so sánh thêm ROA và tách DuPont mới cho thấy mỗi doanh nghiệp cần sửa ở đâu. Ba nguyên nhân khác nhau dẫn đến ba giải pháp hoàn toàn khác nhau.
Khung 4 tiêu chí đối chiếu ROE và ROA hiệu quả cho doanh chủ
Không có một ngưỡng chung cho mọi doanh nghiệp. Các nguồn tham khảo đưa ra mức khác nhau: FPT Shop cho rằng ROE trên 15% và ROA trên 7,5% là tốt, trong khi Kế toán ATS xem ROE khoảng 20-22% là tốt. Với doanh nghiệp nhỏ và vừa, có thể dùng ROA trên 5% và ROE trên 15% làm mốc tham khảo ban đầu.
Thay vì dựa vào một con số, chủ doanh nghiệp nên so sánh theo 4 cách:
- ROE so với chi phí cơ hội của chủ: nếu ROE không cao hơn đáng kể lãi suất tiền gửi hay lợi suất các kênh đầu tư an toàn khác, đồng vốn đang không được bù đắp xứng đáng cho rủi ro kinh doanh.
- ROA trước lãi vay so với lãi suất vay: nếu tài sản sinh lời thấp hơn lãi suất vay, vay thêm sẽ làm giảm ROE.
- So với doanh nghiệp cùng ngành: ROA rất khác nhau giữa các ngành. Một ngân hàng có ROA 1,5% với đòn bẩy 12 lần sẽ có ROE khoảng 18%; ROA 1,5% là bình thường với ngân hàng nhưng rất thấp với doanh nghiệp thương mại.
- So với chính doanh nghiệp qua ít nhất 3 năm: xu hướng ổn định và cải thiện quan trọng hơn một năm đột biến.
3 rủi ro khi doanh chủ SME bỏ quên chỉ số ROE và ROA
Không theo dõi đồng thời ROE và ROA không chỉ là thiếu sót về kỹ năng tài chính, mà còn dẫn đến 3 rủi ro có thể ảnh hưởng trực tiếp đến sự sống còn và khả năng mở rộng của doanh nghiệp.
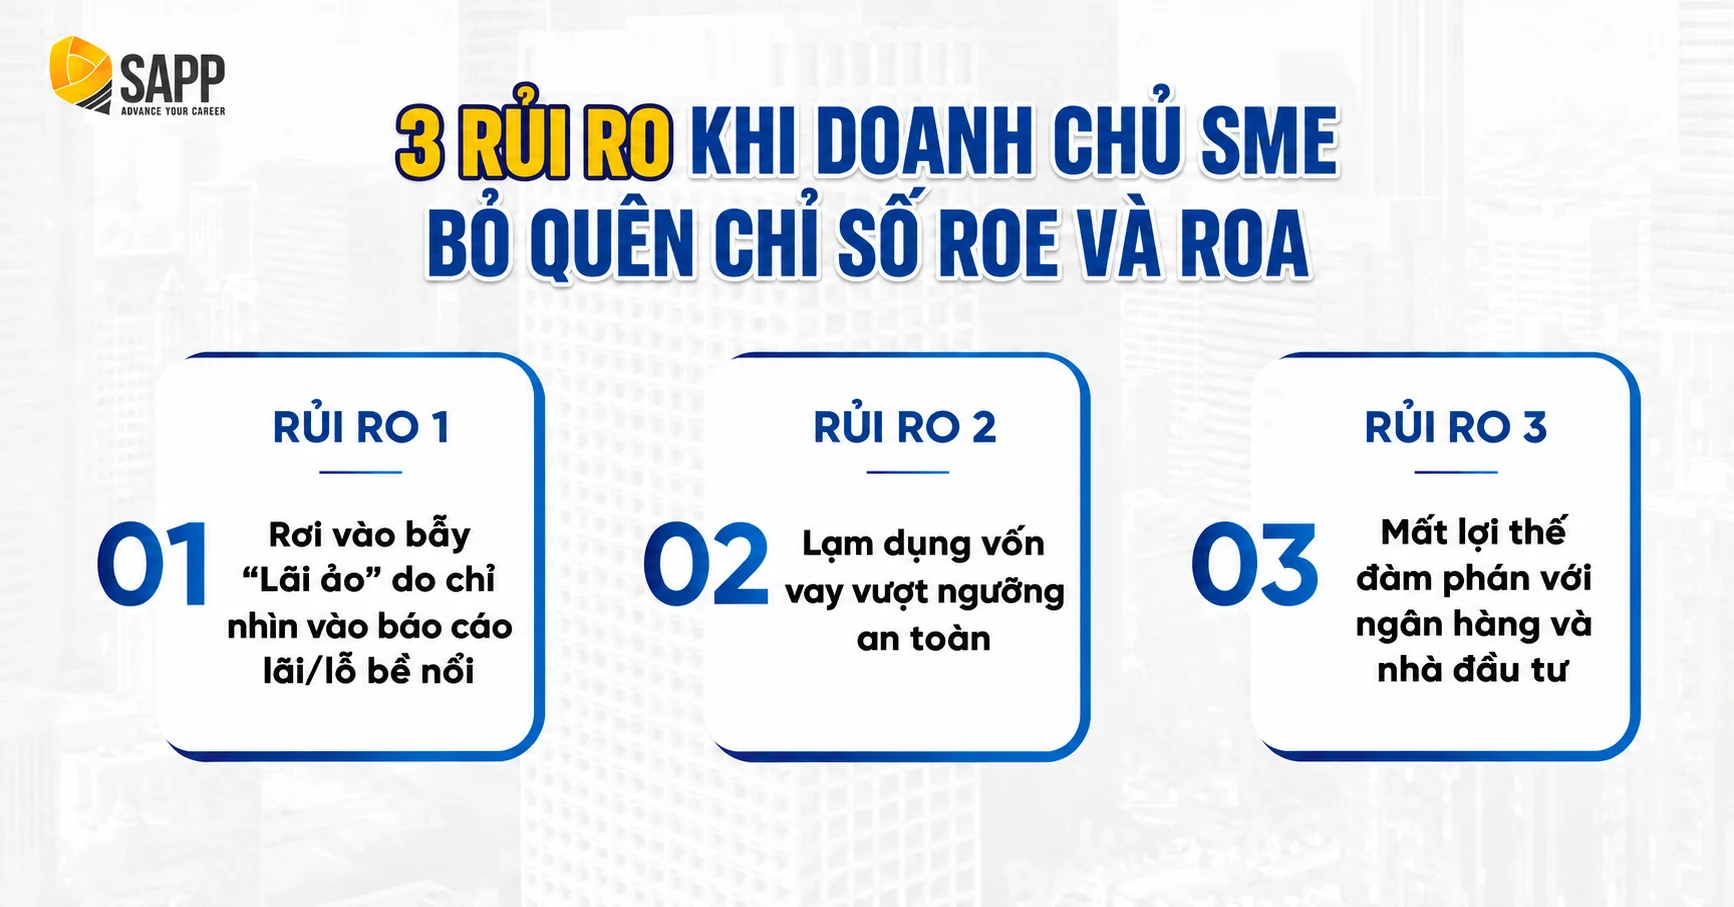
Rơi vào bẫy “lãi ảo” do chỉ nhìn báo cáo lãi/lỗ bề nổi
Doanh nghiệp ghi nhận 5 tỷ đồng lợi nhuận sau thuế trên tổng tài sản 150 tỷ đồng, ROA chỉ khoảng 3,3%. Nếu doanh nghiệp vay 90 tỷ đồng, vốn chủ sở hữu là 60 tỷ đồng và ROE khoảng 8,3%. Con số này nghe có vẻ ổn, nhưng chủ doanh nghiệp đang gánh toàn bộ rủi ro kinh doanh để nhận mức sinh lời chỉ nhỉnh hơn gửi tiết kiệm.
Điều này thường xảy ra khi doanh nghiệp tích luỹ tài sản không tạo ra doanh thu: máy móc lỗi thời vẫn ghi trên sổ sách, mặt bằng bỏ trống vẫn tính vào tổng tài sản, kho bãi chứa hàng chậm luân chuyển. Những “tài sản chết” đó làm giảm ROA mà không ai nhìn thấy nếu chỉ nhìn dòng lợi nhuận cuối cùng.
Lạm dụng vốn vay vượt ngưỡng an toàn
ROE tăng mạnh trong khi ROA chững lại hoặc giảm nhẹ là tín hiệu cảnh báo rõ ràng: ROE đang được đẩy lên bằng đòn bẩy tài chính, không phải bằng hiệu quả vận hành. Trong giai đoạn thị trường thuận lợi, đây có vẻ là chiến lược thông minh. Nhưng khi đơn hàng giảm, dòng tiền thu chậm, gánh nặng trả lãi và gốc vay sẽ trở thành áp lực mà doanh nghiệp không thể thoát ra nhanh.
Vì ROE = ROA × tổng tài sản / vốn chủ, khi ROE lớn hơn 2 lần ROA nghĩa là tổng tài sản đã lớn hơn 2 lần vốn chủ, tức nợ phải trả lớn hơn vốn chủ sở hữu. Mức này bình thường ở một số ngành như thương mại hay xây dựng, nhưng là tín hiệu cần rà soát nếu tỷ lệ này tăng liên tục qua nhiều quý trong khi ROA đi ngang hoặc giảm. Khi đó, cần kiểm tra lợi nhuận trước lãi vay có còn đủ trang trải lãi và gốc vay hay không.
Mất lợi thế đàm phán với ngân hàng và nhà đầu tư
Khi doanh nghiệp chuẩn bị gọi vốn hoặc vay ngân hàng để mở rộng, ROE và ROA là hai chỉ số mà ngân hàng thẩm định hay quỹ đầu tư thường xem xét sớm, vì chúng cho biết ban lãnh đạo có năng lực sử dụng vốn hiệu quả hay không.
Một doanh nghiệp có ROE ổn định 18-20% trong 3 năm liên tiếp đang chứng minh rõ ràng rằng mỗi đồng vốn bỏ vào được sử dụng hiệu quả. Ngược lại, một doanh nghiệp có ROE biến động thất thường và không giải trình được xu hướng đó, dù doanh thu có đẹp đến đâu, sẽ khó thuyết phục nguồn vốn bên ngoài. Doanh nghiệp trình bày được ROE và ROA có xu hướng cải thiện, hiểu rõ nguyên nhân, thường có vị thế tốt hơn khi đàm phán điều kiện vay.
Những hạn chế khi so sánh ROE và ROA
ROE và ROA là hai chỉ số dễ tính nhưng cũng dễ đọc sai. Có 4 trường hợp cần đặc biệt cẩn trọng khi so sánh:
- Vốn chủ sở hữu rất thấp hoặc âm: khi doanh nghiệp lỗ luỹ kế nhiều năm hoặc đã chia gần hết lợi nhuận, vốn chủ nhỏ khiến ROE cao bất thường; khi vốn chủ âm, ROE mất ý nghĩa. Lúc này nên dựa vào ROA.
- Lợi nhuận có khoản bất thường: lãi từ thanh lý tài sản, hoàn nhập dự phòng hay một hợp đồng đặc biệt làm ROE, ROA tăng đột biến một năm. Nên loại các khoản này trước khi so sánh qua các năm.
- Tài sản ghi theo giá gốc: doanh nghiệp lâu năm có máy móc đã khấu hao gần hết sẽ có tổng tài sản nhỏ, ROA trông cao hơn doanh nghiệp mới đầu tư dù hiệu quả vận hành tương đương.
- Không phản ánh dòng tiền: ROE, ROA dựa trên lợi nhuận kế toán; doanh nghiệp có thể có ROE đẹp nhưng tiền bị giữ ở công nợ và tồn kho. Nên đọc kèm báo cáo lưu chuyển tiền tệ.
Ngoài ra ROE chỉ tập trung vào vốn chủ sở hữu mà không đánh giá tổng nguồn vốn và quy mô tài sản. Đây chính là lý do cần so sánh ROE với ROA thay vì đọc riêng một chỉ số.
Làm chủ bộ chỉ số tài chính thực chiến cùng khóa học Quản trị tài chính doanh nghiệp tại SAPP Academy
Hiểu ROE và ROA là một chuyện. Tự tính chúng hằng tháng từ số liệu thực của doanh nghiệp, kết nối với quyết định vận hành và biết cách trình bày xu hướng cải thiện trước ngân hàng hay nhà đầu tư là một chuyện khác. SAPP Academy thiết kế chuyên đề Phân tích chuyên sâu báo cáo tài chính, chuyên đề thuộc lộ trình 7 chuyên đề Quản trị tài chính doanh nghiệp của khoá học quản trị tài chính doanh nghiệp để lấp đầy khoảng cách đó.
Học thuộc công thức ROE và ROA trên sách vở không giúp Anh/Chị làm điều đó. Thực hành trực tiếp trên số liệu thực của chính doanh nghiệp, dưới sự dẫn dắt của CFO có kinh nghiệm thực chiến, mới tạo ra khác biệt trong cách Anh/Chị điều hành.
4 lợi thế tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Câu hỏi thường gặp (FAQ)
ROE hay ROA quan trọng hơn khi đánh giá doanh nghiệp SME?
Cả hai đều quan trọng và nên đọc song song. ROA đo hiệu quả vận hành của toàn bộ tài sản, là thước đo ban điều hành chịu trách nhiệm; ROE đo mức sinh lời trên vốn của chủ, là thước đo chủ doanh nghiệp quan tâm nhất. Giá trị lớn nhất nằm ở khoảng cách giữa hai chỉ số: khoảng cách này phản ánh mức dùng đòn bẩy tài chính, và khi nó giãn rộng liên tục qua các quý, ban điều hành cần rà soát ngay tỷ lệ nợ trên vốn chủ.
ROE có thể thấp hơn ROA không?
Có, nhưng chỉ khi doanh nghiệp lỗ. Khi có lãi và vốn chủ sở hữu dương, ROE luôn lớn hơn hoặc bằng ROA, vì vốn chủ không thể lớn hơn tổng tài sản. Khi lỗ, cả hai cùng âm và ROE âm sâu hơn, vì khoản lỗ chia cho phần vốn chủ nhỏ hơn.
Doanh nghiệp có vốn chủ sở hữu âm thì đọc ROE thế nào?
Không nên đọc ROE trong trường hợp này. Vốn chủ âm khiến ROE âm khi có lãi hoặc dương khi lỗ, đều không phản ánh đúng hiệu quả. Nên dùng ROA, biên lợi nhuận và dòng tiền từ hoạt động kinh doanh để đánh giá, đồng thời xem lại kế hoạch tăng vốn hoặc tái cơ cấu nợ.
Nên so sánh ROE vs ROA theo năm hay theo quý?
Nên theo dõi theo quý nhưng luôn dùng lợi nhuận 12 tháng gần nhất và vốn chủ, tổng tài sản bình quân. Lấy lợi nhuận một quý chia cho tổng tài sản sẽ cho kết quả thấp hơn thực tế khoảng 4 lần; doanh nghiệp có mùa vụ còn bị lệch nhiều hơn.
Doanh chủ bận rộn có thể sắp xếp thời gian học phân tích các chỉ số này như thế nào?
Mỗi chuyên đề tại SAPP diễn ra trong 1 ngày thứ Bảy (9:00–12:00 và 13:30–16:30), tổng cộng 6 tiếng học tập trung, không có buổi học tối trong tuần và không có bài tập về nhà; toàn bộ thực hành diễn ra ngay trong ngày học với số liệu của doanh nghiệp Anh/Chị. Hình thức hybrid cho phép học trực tiếp tại Hà Nội, TP.HCM hoặc trực tuyến qua Zoom, và lịch học được công bố trước 6–12 tháng. Sau buổi học, Anh/Chị có bộ template tự động tính ROE, ROA và DuPont để theo dõi hằng tháng.
ROE và ROA không phải là những con số để nhớ trong kỳ thi. Chúng là hai thước đo giúp người điều hành nhìn xuyên qua lớp vỏ lợi nhuận để thấy thực chất: đồng vốn đang được dùng hiệu quả hay bị lãng phí, cấu trúc tài chính đang an toàn hay tích tụ rủi ro, và doanh nghiệp đang thực sự tạo ra giá trị hay chỉ đang tăng doanh số. Bước từ “chỉ nhìn lợi nhuận” sang “làm chủ hiệu suất vốn” cùng SAPP Academy.