Case study Digiworld (DGW) 2025: Bài học dòng tiền đằng sau doanh thu kỷ lục
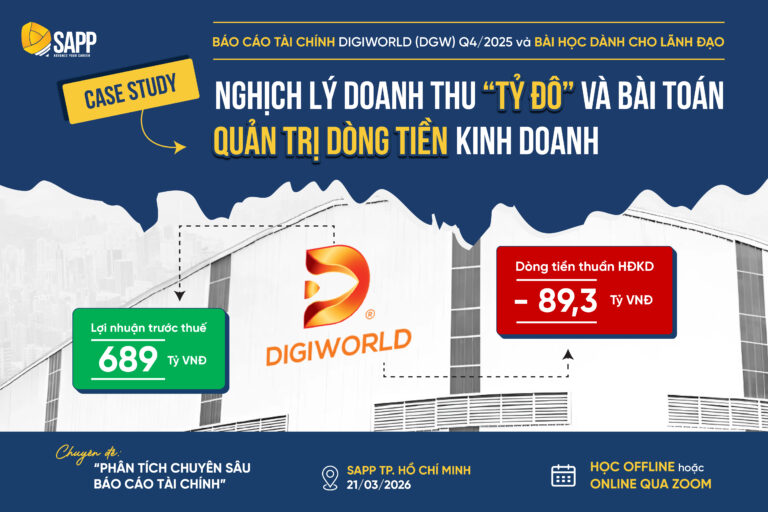
Khép lại năm 2025, Báo cáo tài chính hợp nhất của Digiworld (DGW) ghi nhận những con số vô cùng ấn tượng: Doanh thu thuần đạt 26.631 tỷ đồng (vượt mốc tỷ đô) và Lợi nhuận trước thuế đạt 689 tỷ đồng. Đối với bộ máy điều hành, việc hoàn thành vượt mức các chỉ tiêu tăng trưởng trong bối cảnh kinh tế biến động là một thành quả đáng ghi nhận.
Tuy nhiên, với cương vị là người đứng đầu hoạch định chiến lược, việc chỉ đánh giá hiệu quả doanh nghiệp qua chỉ tiêu “Doanh thu tổng” hay “Lợi nhuận kế toán” tiềm ẩn nhiều điểm mù. Dựa trên số liệu công khai từ BCTC 2025 của DGW, SAPP Academy sẽ cùng các Lãnh đạo (đặc biệt là Lãnh đạo không chuyên tài chính) đi sâu phân tích Thuyết minh BCTC để nhìn nhận mối tương quan giữa Lợi nhuận và Dòng tiền. Từ đó, đúc kết các hàm ý quản trị thực tiễn để áp dụng trực tiếp vào mô hình doanh nghiệp SME.
Chất lượng doanh thu & Rủi ro bào mòn biên lợi nhuận từ chính sách chiết khấu
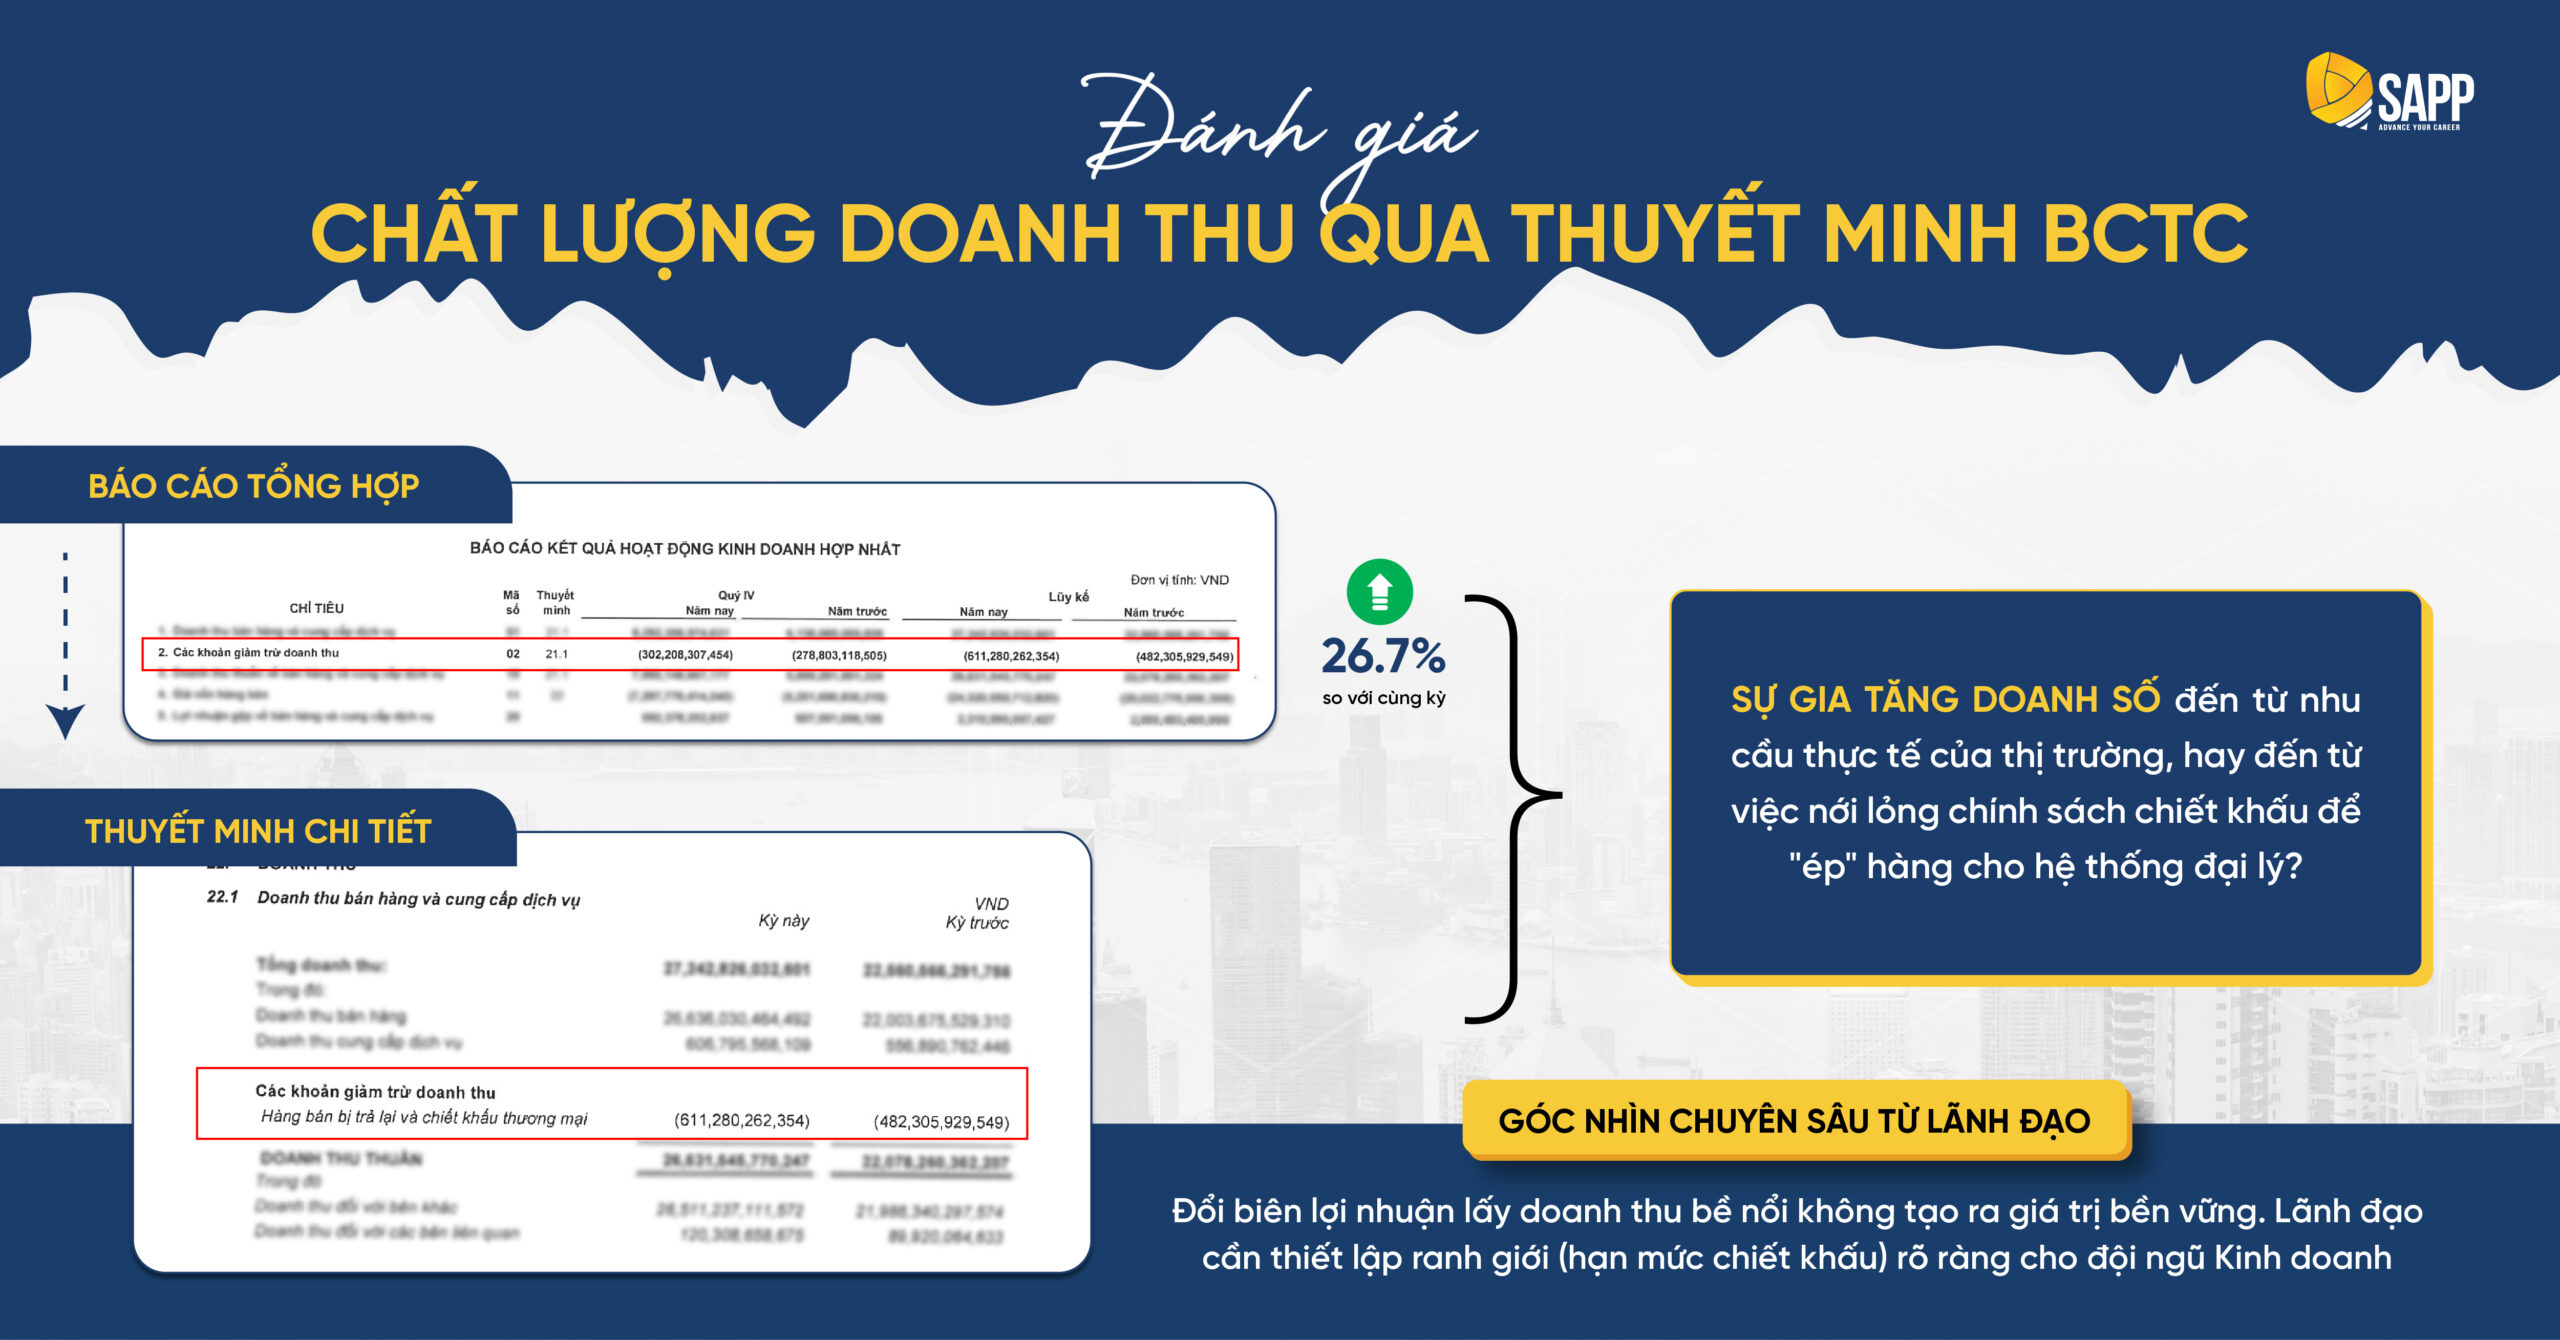
Tăng trưởng doanh thu là mục tiêu hàng đầu, nhưng biên lợi nhuận gộp mới là thước đo phản ánh sức mạnh cạnh tranh và tính bền vững của mô hình kinh doanh. Đọc sâu Thuyết minh BCTC là chìa khóa giúp người điều hành thẩm định chất lượng thực sự của sự tăng trưởng đó.
Dữ liệu đối chiếu từ BCTC DGW 2025:
- Theo Thuyết minh 22.1 (Doanh thu thuần về bán hàng và cung cấp dịch vụ), các khoản Giảm trừ doanh thu (bao gồm hàng bán bị trả lại và chiết khấu thương mại) trong năm 2025 lên tới 611,2 tỷ đồng, tăng 26,7% so với mức 482,3 tỷ đồng của năm 2024.
- Tốc độ tăng của khoản giảm trừ doanh thu (+26,7%) đang vượt xa tốc độ mở rộng của doanh thu thuần.
Hàm ý quản trị cho ban điều hành:
Trong mô hình bán buôn và phân phối (B2B Distribution), việc nới lỏng chính sách chiết khấu thương mại nhằm kích cầu đại lý nhập hàng vào thời điểm chốt sổ cuối quý/cuối năm là nghiệp vụ kích cầu quen thuộc. Tuy nhiên, khi tốc độ tăng của chiết khấu thương mại vượt trội so với tăng trưởng doanh thu, điều đó báo hiệu doanh nghiệp đang đánh đổi Biên lợi nhuận gộp (Gross Margin) để duy trì chỉ tiêu sản lượng (Volume Growth). Tăng trưởng quy mô lúc này có nguy cơ trở thành “tăng trưởng dưới chuẩn” nếu không tạo ra thặng dư dòng tiền tương ứng.
Quyết sách điều hành chiến lược:
Ban lãnh đạo cần định kỳ yêu cầu bộ phận Tài chính – Kế toán báo cáo chỉ số Tỷ lệ chiết khấu thương mại trên Doanh thu gộp (Discount-to-Gross Revenue Ratio) theo từng nhóm ngành hàng và kênh phân phối. Khi tỷ lệ này chạm ngưỡng cảnh báo, người điều hành cần tái thiết lập trần hạn mức chiết khấu cho khối Kinh doanh, gắn KPI tăng trưởng doanh số với điều kiện ràng buộc về tỷ suất lợi nhuận gộp tối thiểu nhằm bảo vệ lợi nhuận cốt lõi.
Quản trị rủi ro hàng tồn kho: Nhận diện chi phí cơ hội của vốn ứ đọng
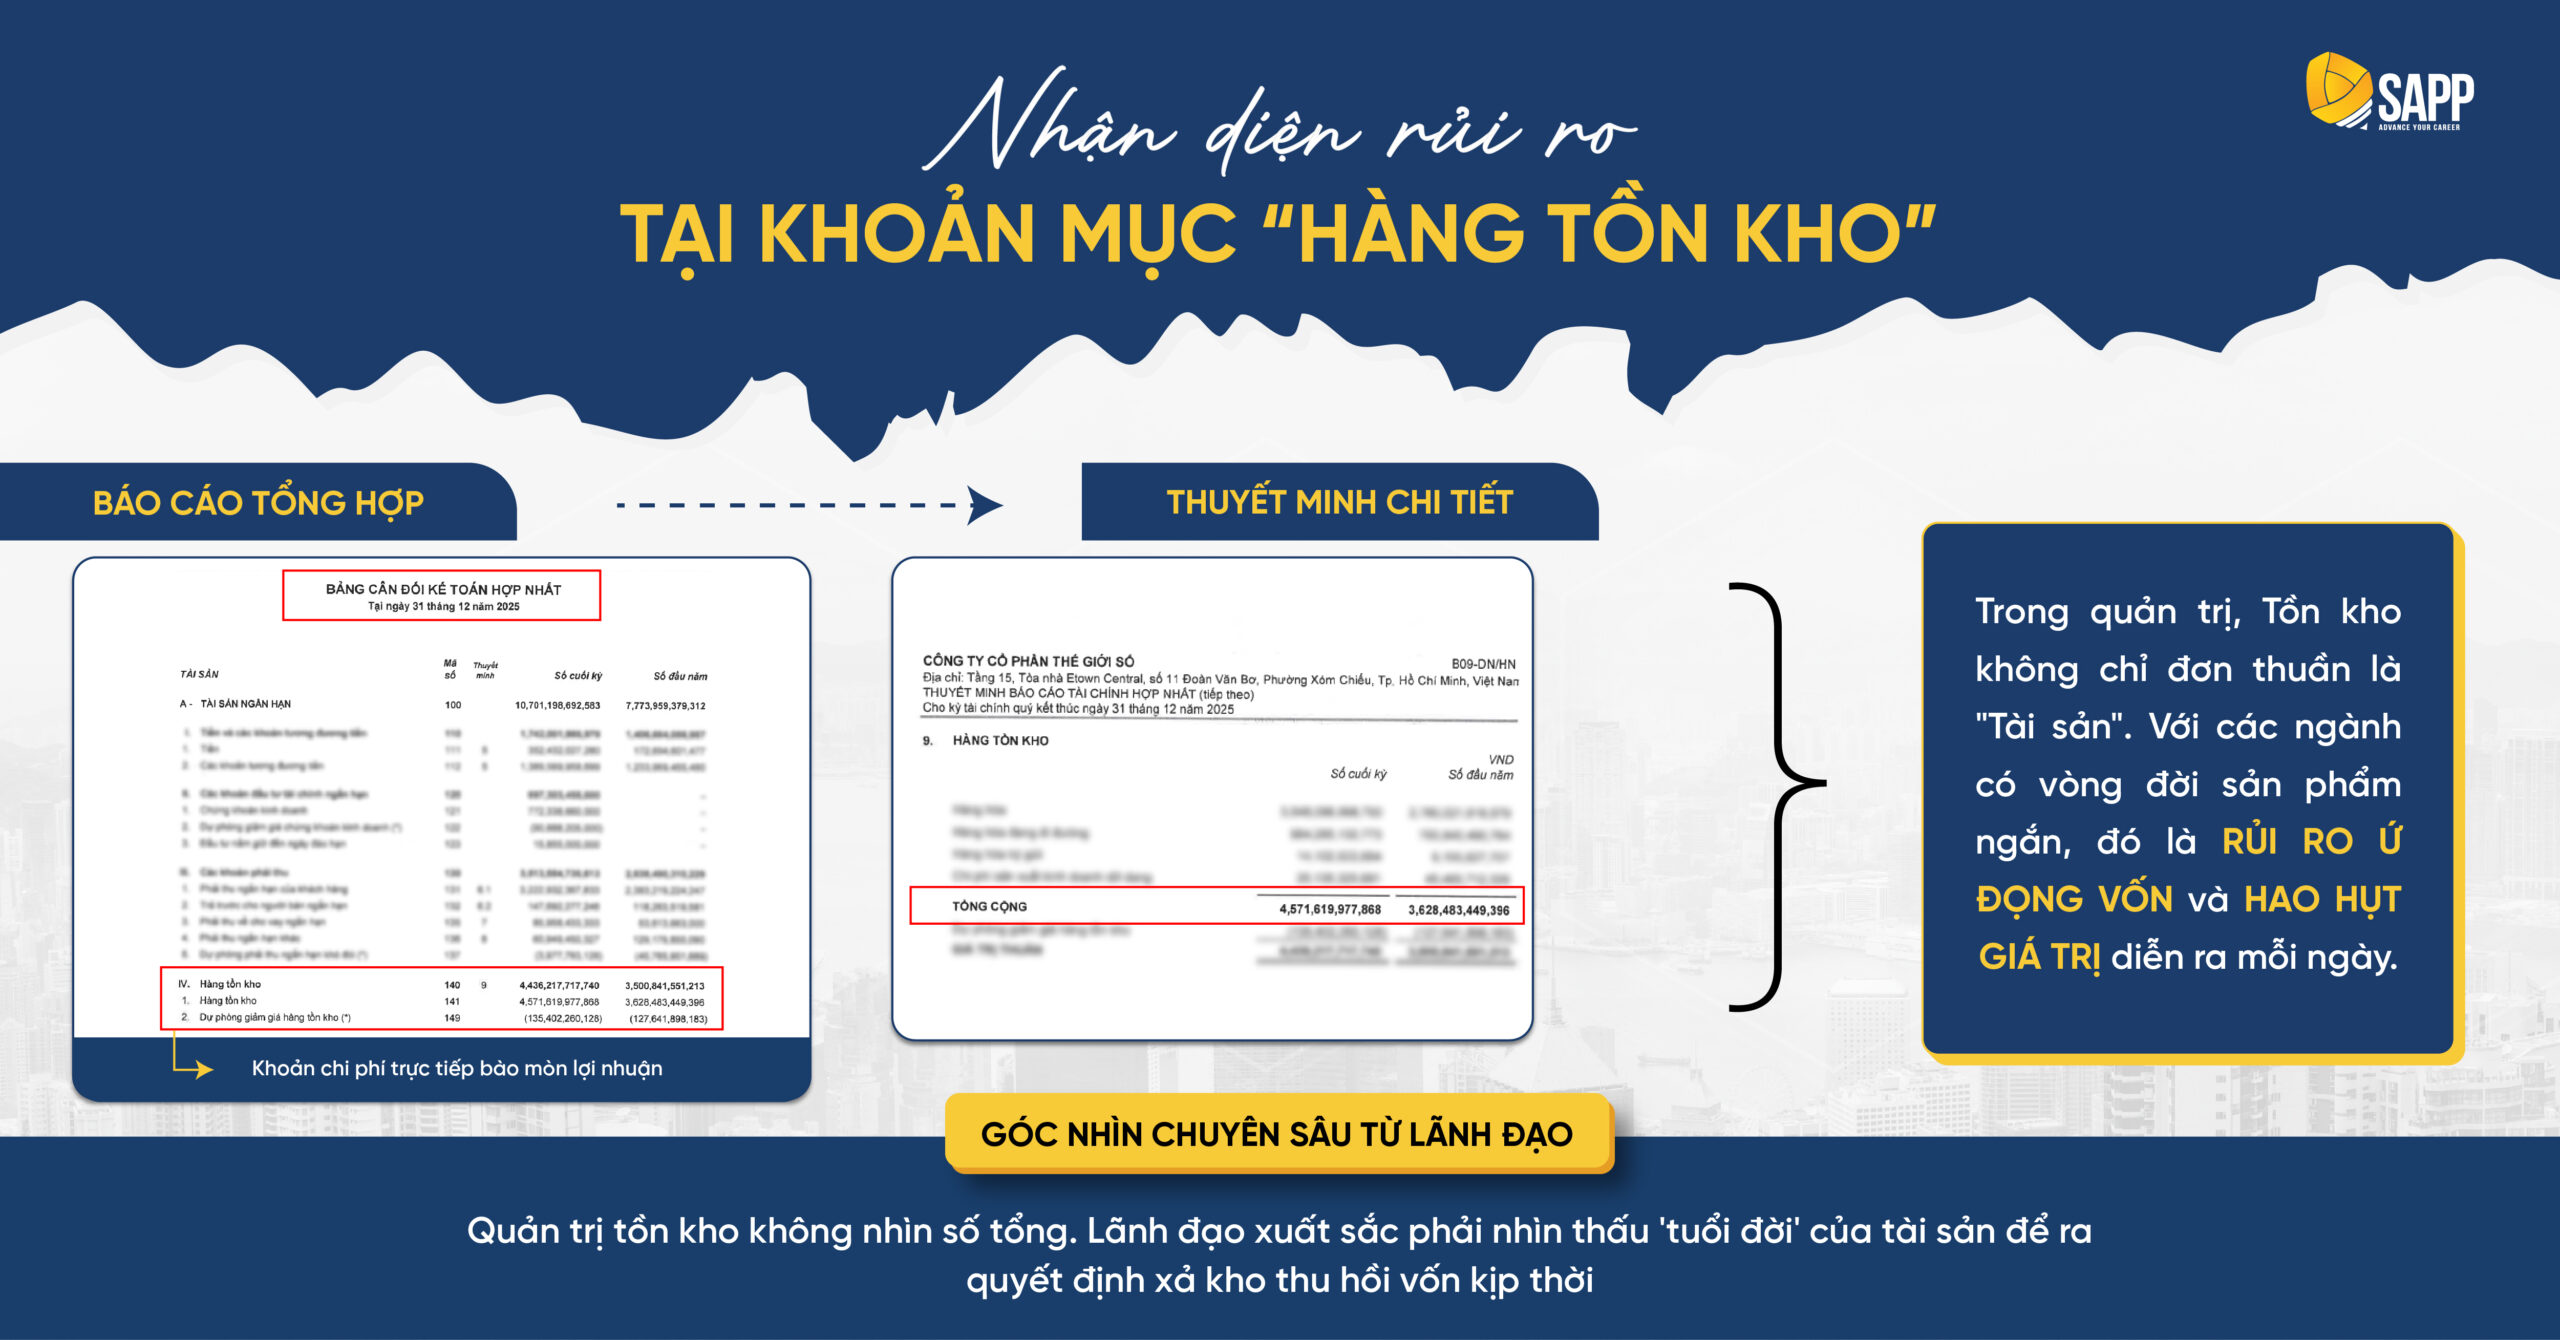
Trên Bảng cân đối kế toán, Hàng tồn kho thuộc nhóm Tài sản ngắn hạn. Dưới góc độ quản trị vốn lưu động ròng (NWC), đây lại là mắt xích lưu giữ lượng vốn lớn nhất và đối mặt với rủi ro suy giảm giá trị cao, đặc biệt đối với ngành hàng thiết bị công nghệ (ICT) có vòng đời sản phẩm ngắn.
Dữ liệu đối chiếu từ BCTC DGW 2025:
- Tại thời điểm 31/12/2025, Thuyết minh số 9 ghi nhận giá trị Hàng tồn kho đạt 4.571 tỷ đồng, chiếm tỷ trọng chi phối trong cơ cấu tài sản ngắn hạn.
- Khoản Dự phòng giảm giá hàng tồn kho trích lập ghi nhận 135,4 tỷ đồng, tăng đáng kể so với các kỳ trước.
Hàm ý quản trị cho ban điều hành:
Với đặc thù sản phẩm công nghệ có tốc độ trượt giá nhanh theo chu kỳ ra mắt sản phẩm mới của các hãng sản xuất (OEM), khoản dự phòng 135,4 tỷ đồng không đơn thuần là một bút toán thận trọng của kế toán. Đây là sự thừa nhận thực tế về mức suy giảm giá trị thị trường của các lô hàng luân chuyển chậm hoặc tồn đọng qua mùa vụ (một khoản chi phí trực tiếp bào mòn lợi nhuận thuần trong kỳ và phong tỏa dòng tiền kinh doanh).
Quyết sách điều hành chiến lược:
Đối diện với số dư tồn kho quy mô lớn, nhà lãnh đạo cần vượt qua con số tổng hợp để yêu cầu báo cáo phân tích theo Tuổi của hàng tồn kho (Inventory Aging Report):
- Phân loại chi tiết cơ cấu tồn kho theo 3 nhóm: Sản phẩm quay vòng nhanh (Fast-moving), hàng quay vòng chậm (Slow-moving) và hàng ứ đọng có nguy cơ lỗi thời.
- Nắm bắt chính xác Số ngày tồn kho bình quân (DIO) của từng line hàng để kịp thời kích hoạt các chiến dịch giải phóng tồn kho thu hồi dòng tiền, đồng thời hiệu chỉnh định mức hạn mức mua sắm (Open-to-Buy – OTB) của phòng Mua hàng trong chu kỳ kế tiếp.
Nghịch lý giữa lợi nhuận và dòng tiền kinh doanh
Một trong những rủi ro lớn nhất mà các Lãnh đạo đi lên từ chuyên n môn thường gặp phải là sự nhầm lẫn giữa Lợi nhuận kế toán và Tiền mặt thực tế.
Dữ liệu đối chiếu từ Báo Cáo Tài Chính DGW 2025:
- Năm 2025, DGW ghi nhận Lợi nhuận trước thuế ấn tượng 689 tỷ đồng. Tuy nhiên, trên Báo cáo Lưu chuyển tiền tệ, chỉ tiêu Lưu chuyển tiền thuần từ hoạt động kinh doanh lại ghi nhận mức âm 89,3 tỷ đồng.
- Nguyên nhân chủ yếu được lý giải thông qua Thuyết minh 7.1: Khoản Phải thu ngắn hạn khách hàng đã tăng mạnh lên mức 3.222 tỷ đồng (so với mức 2.383 tỷ đồng đầu năm).
Hàm ý quản trị dành cho Lãnh đạo: “Lợi nhuận là ý kiến, Tiền mặt mới là thực tế”. Một doanh nghiệp hoàn toàn có thể đối mặt với rủi ro thanh khoản ngay cả khi P&L đang báo lãi lớn. Nguyên nhân là do phần lớn doanh thu đã được ghi nhận trên sổ sách nhưng dòng tiền thực tế vẫn đang bị chiếm dụng bởi các đối tác thương mại (nằm tại Khoản phải thu).
Quyết sách điều hành: Khả năng đọc liên kết giữa Báo cáo KQHĐKD và Báo cáo Lưu chuyển tiền tệ giúp Lãnh đạo nhìn ra độ trễ của dòng vốn. Khi phát hiện nghịch lý “Lãi cao – Dòng tiền kinh doanh âm”, ưu tiên số một của Lãnh đạo là rà soát lại chính sách tín dụng, đánh giá Vòng quay khoản phải thu và quyết liệt thu hồi công nợ thay vì tiếp tục cấp hạn mức tín dụng mới cho các đại lý thanh toán chậm.
Khung tự chẩn đoán sức khỏe tài chính: checklist 5 trụ cột cho doanh nghiệp
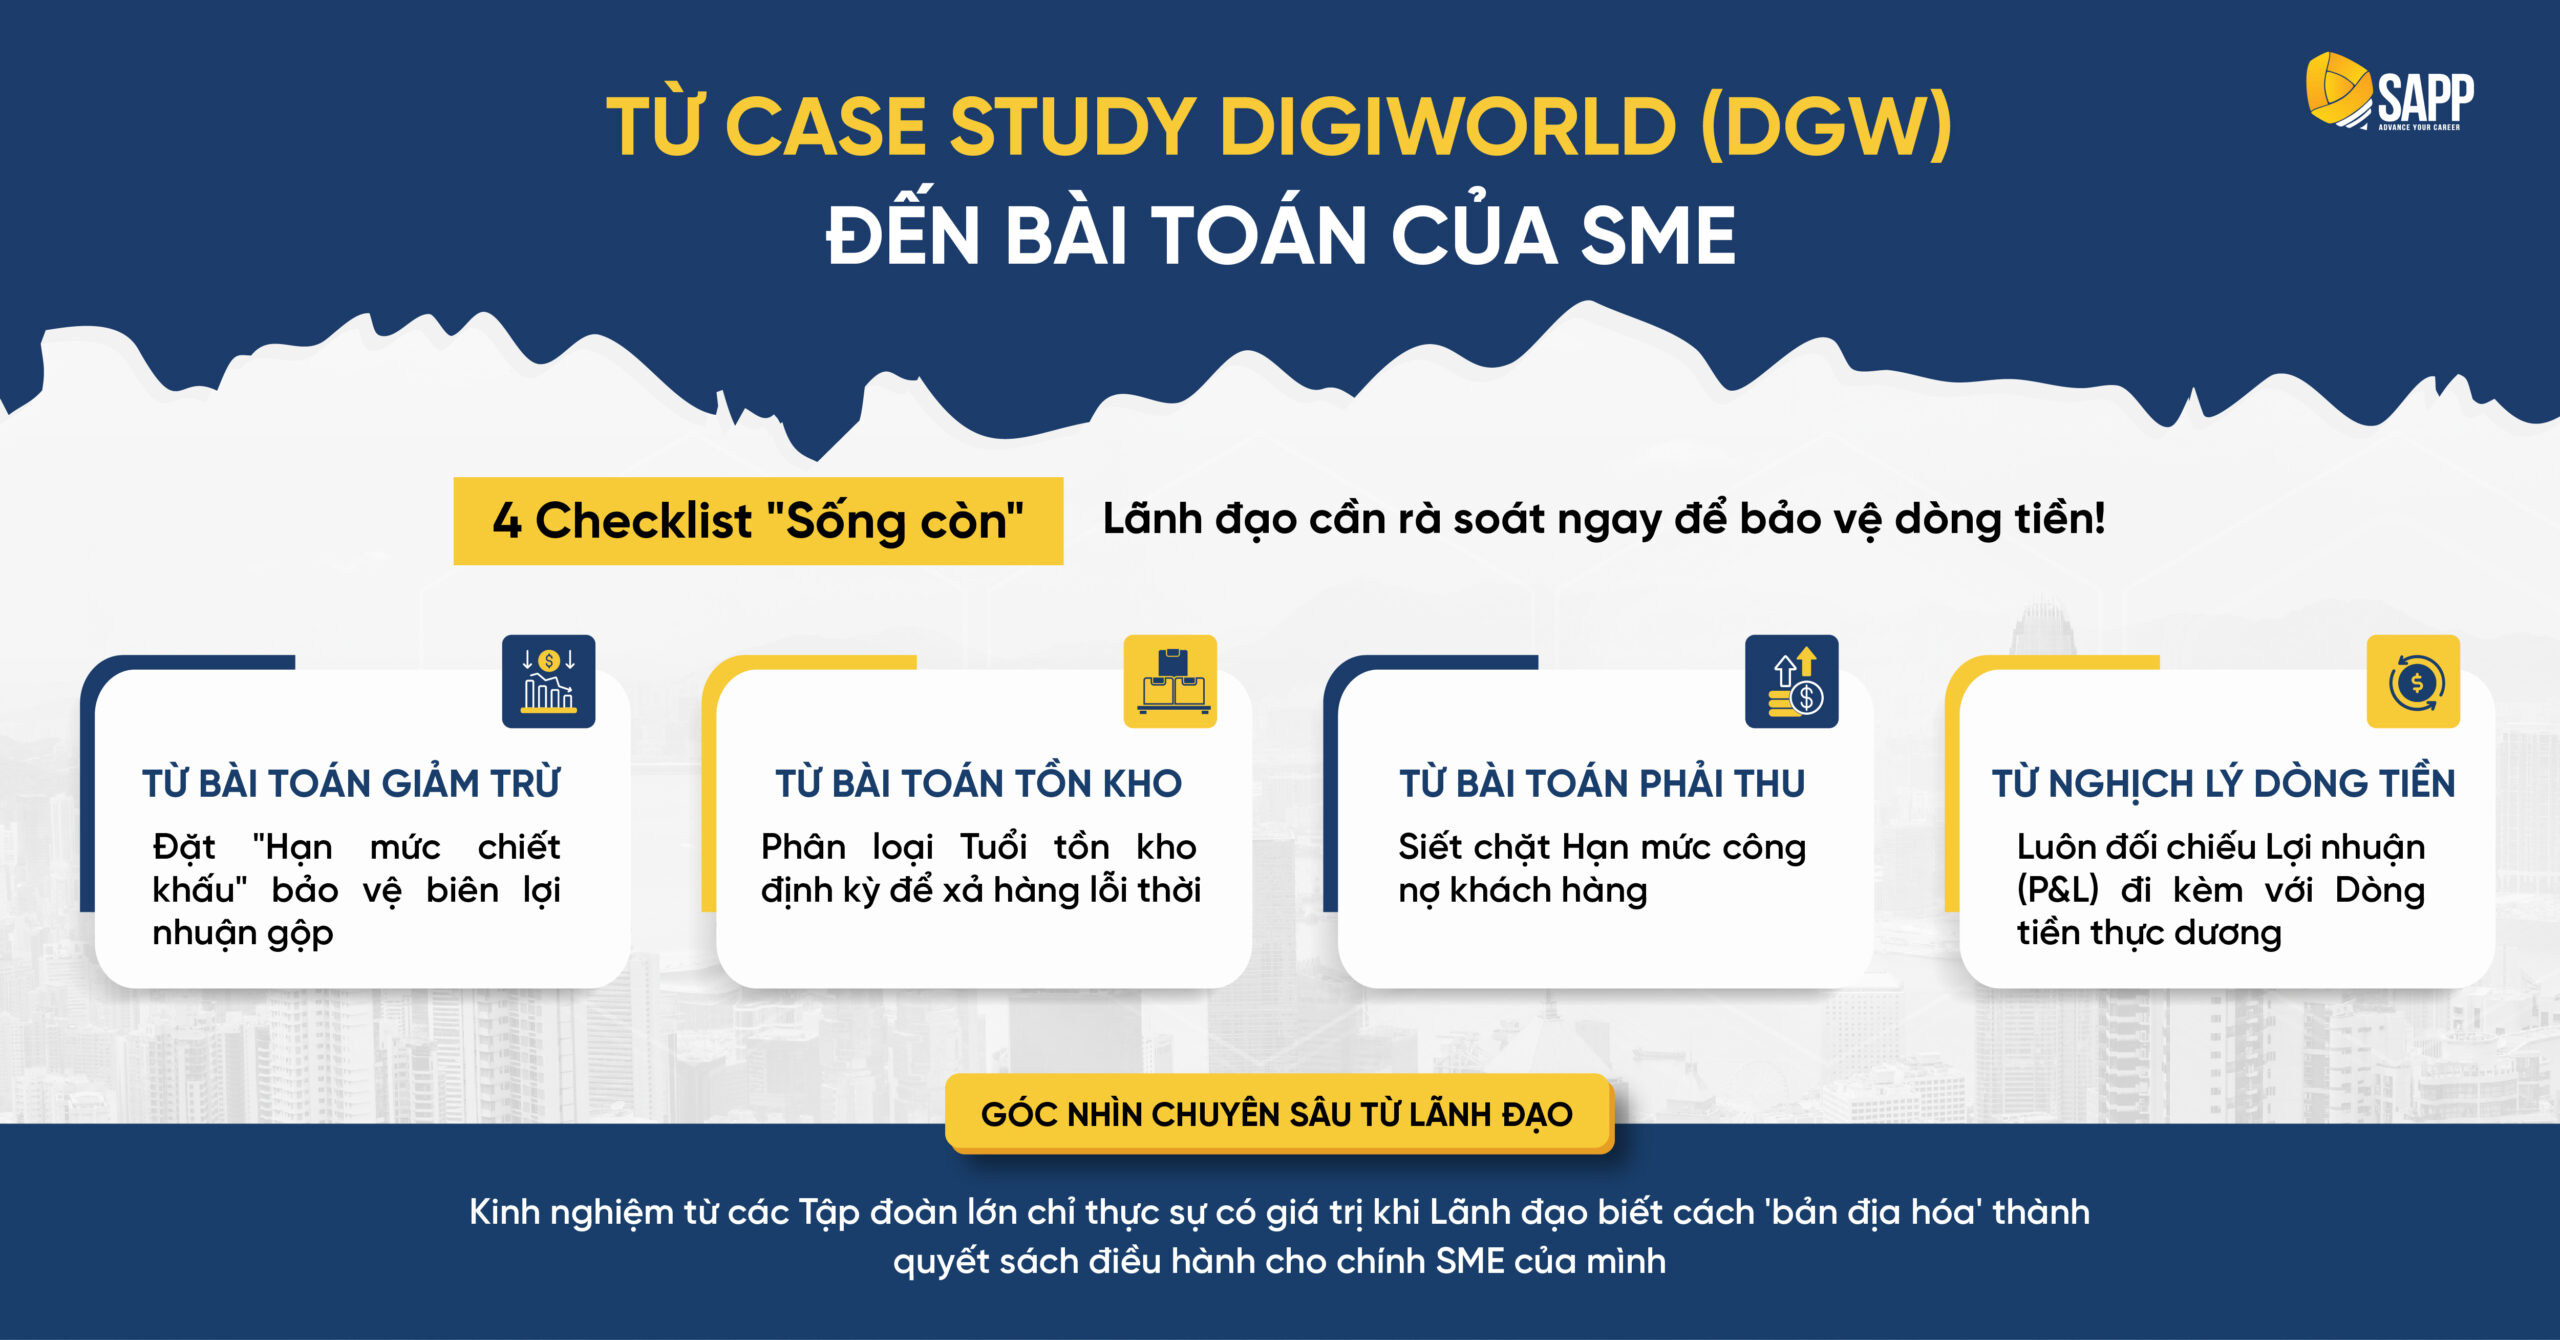
Từ phương pháp phân tích báo cáo tài chính của các doanh nghiệp niêm yết quy mô lớn, ban lãnh đạo doanh nghiệp vừa và nhỏ (SME) có thể chuẩn hóa bộ công cụ tự kiểm soát sức khỏe tài chính nội bộ. Dưới đây là bảng kiểm 5 tiêu chí cốt lõi cần được đưa vào chương trình nghị sự của các kỳ họp giao ban quản trị:
| STT | Trụ cột kiểm soát | Chỉ số đo lường mục tiêu | Hành động điều hành trọng tâm |
| 1 | Chất lượng doanh thu | Tỷ lệ Chiết khấu / Doanh thu gộp | Giám sát chặt chẽ biên độ chiết khấu thương mại để đảm bảo các chương trình kích cầu không bào mòn biên lợi nhuận gộp mục tiêu. |
| 2 | Cấu trúc hàng tồn kho | Số ngày tồn kho (DIO) & Phân nhóm ABC | Phân tích cơ cấu tuổi nợ của kho bãi; thiết lập kịch bản dự phòng giảm giá và cơ chế thanh lý kịp thời cho nhóm hàng hóa chậm luân chuyển. |
| 3 | An toàn công nợ | Hạn mức tín dụng & Số ngày thu tiền (DSO) | Xác lập trần hạn mức nợ cho từng nhóm khách hàng; gắn KPI doanh số của bộ phận kinh doanh với trách nhiệm thu hồi dòng tiền thực thu. |
| 4 | Đối chiếu Dòng tiền & Lãi | Tỷ lệ chuyển đổi tiền mặt (OCF / EBITDA) | Đánh giá song song P&L và Báo cáo Lưu chuyển tiền tệ; yêu cầu lợi nhuận sổ sách phải được bảo chứng bằng dòng tiền OCF dương ổn định. |
| 5 | Chu kỳ chuyển hóa tiền (CCC) | $CCC = DIO + DSO – DPO$ | Điều phối nhịp nhàng: rút ngắn thời gian thu nợ (DSO), đẩy nhanh tốc độ vòng quay kho (DIO) và đàm phán tối ưu điều khoản thanh toán với nhà cung cấp (DPO). |
Chuẩn hóa năng lực đọc BCTC dành cho Lãnh đạo cùng chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” tại SAPP Academy
Một nhà lãnh đạo chiến lược không cần làm thay các nghiệp vụ định khoản Nợ/Có của kế toán viên. Tuy nhiên, năng lực đọc hiểu và liên kết các thông số trên Báo cáo tài chính là thẩm quyền điều hành cốt lõi không thể ủy quyền. Đội ngũ tài chính – kế toán đảm bảo tính chính xác và tuân thủ của các con số; nhưng chính ban lãnh đạo mới là người đưa ra các quyết sách cuối cùng để cân đối giữa mục tiêu tăng trưởng quy mô và sự an toàn của dòng tiền thanh khoản.
Để chuyển hóa các báo cáo tài chính phức tạp thành công cụ điều hành thực chiến và nhận diện sớm các rủi ro tiềm ẩn, ban lãnh đạo cần được trang bị một hệ thống tư duy tài chính bài bản và chuẩn mực.
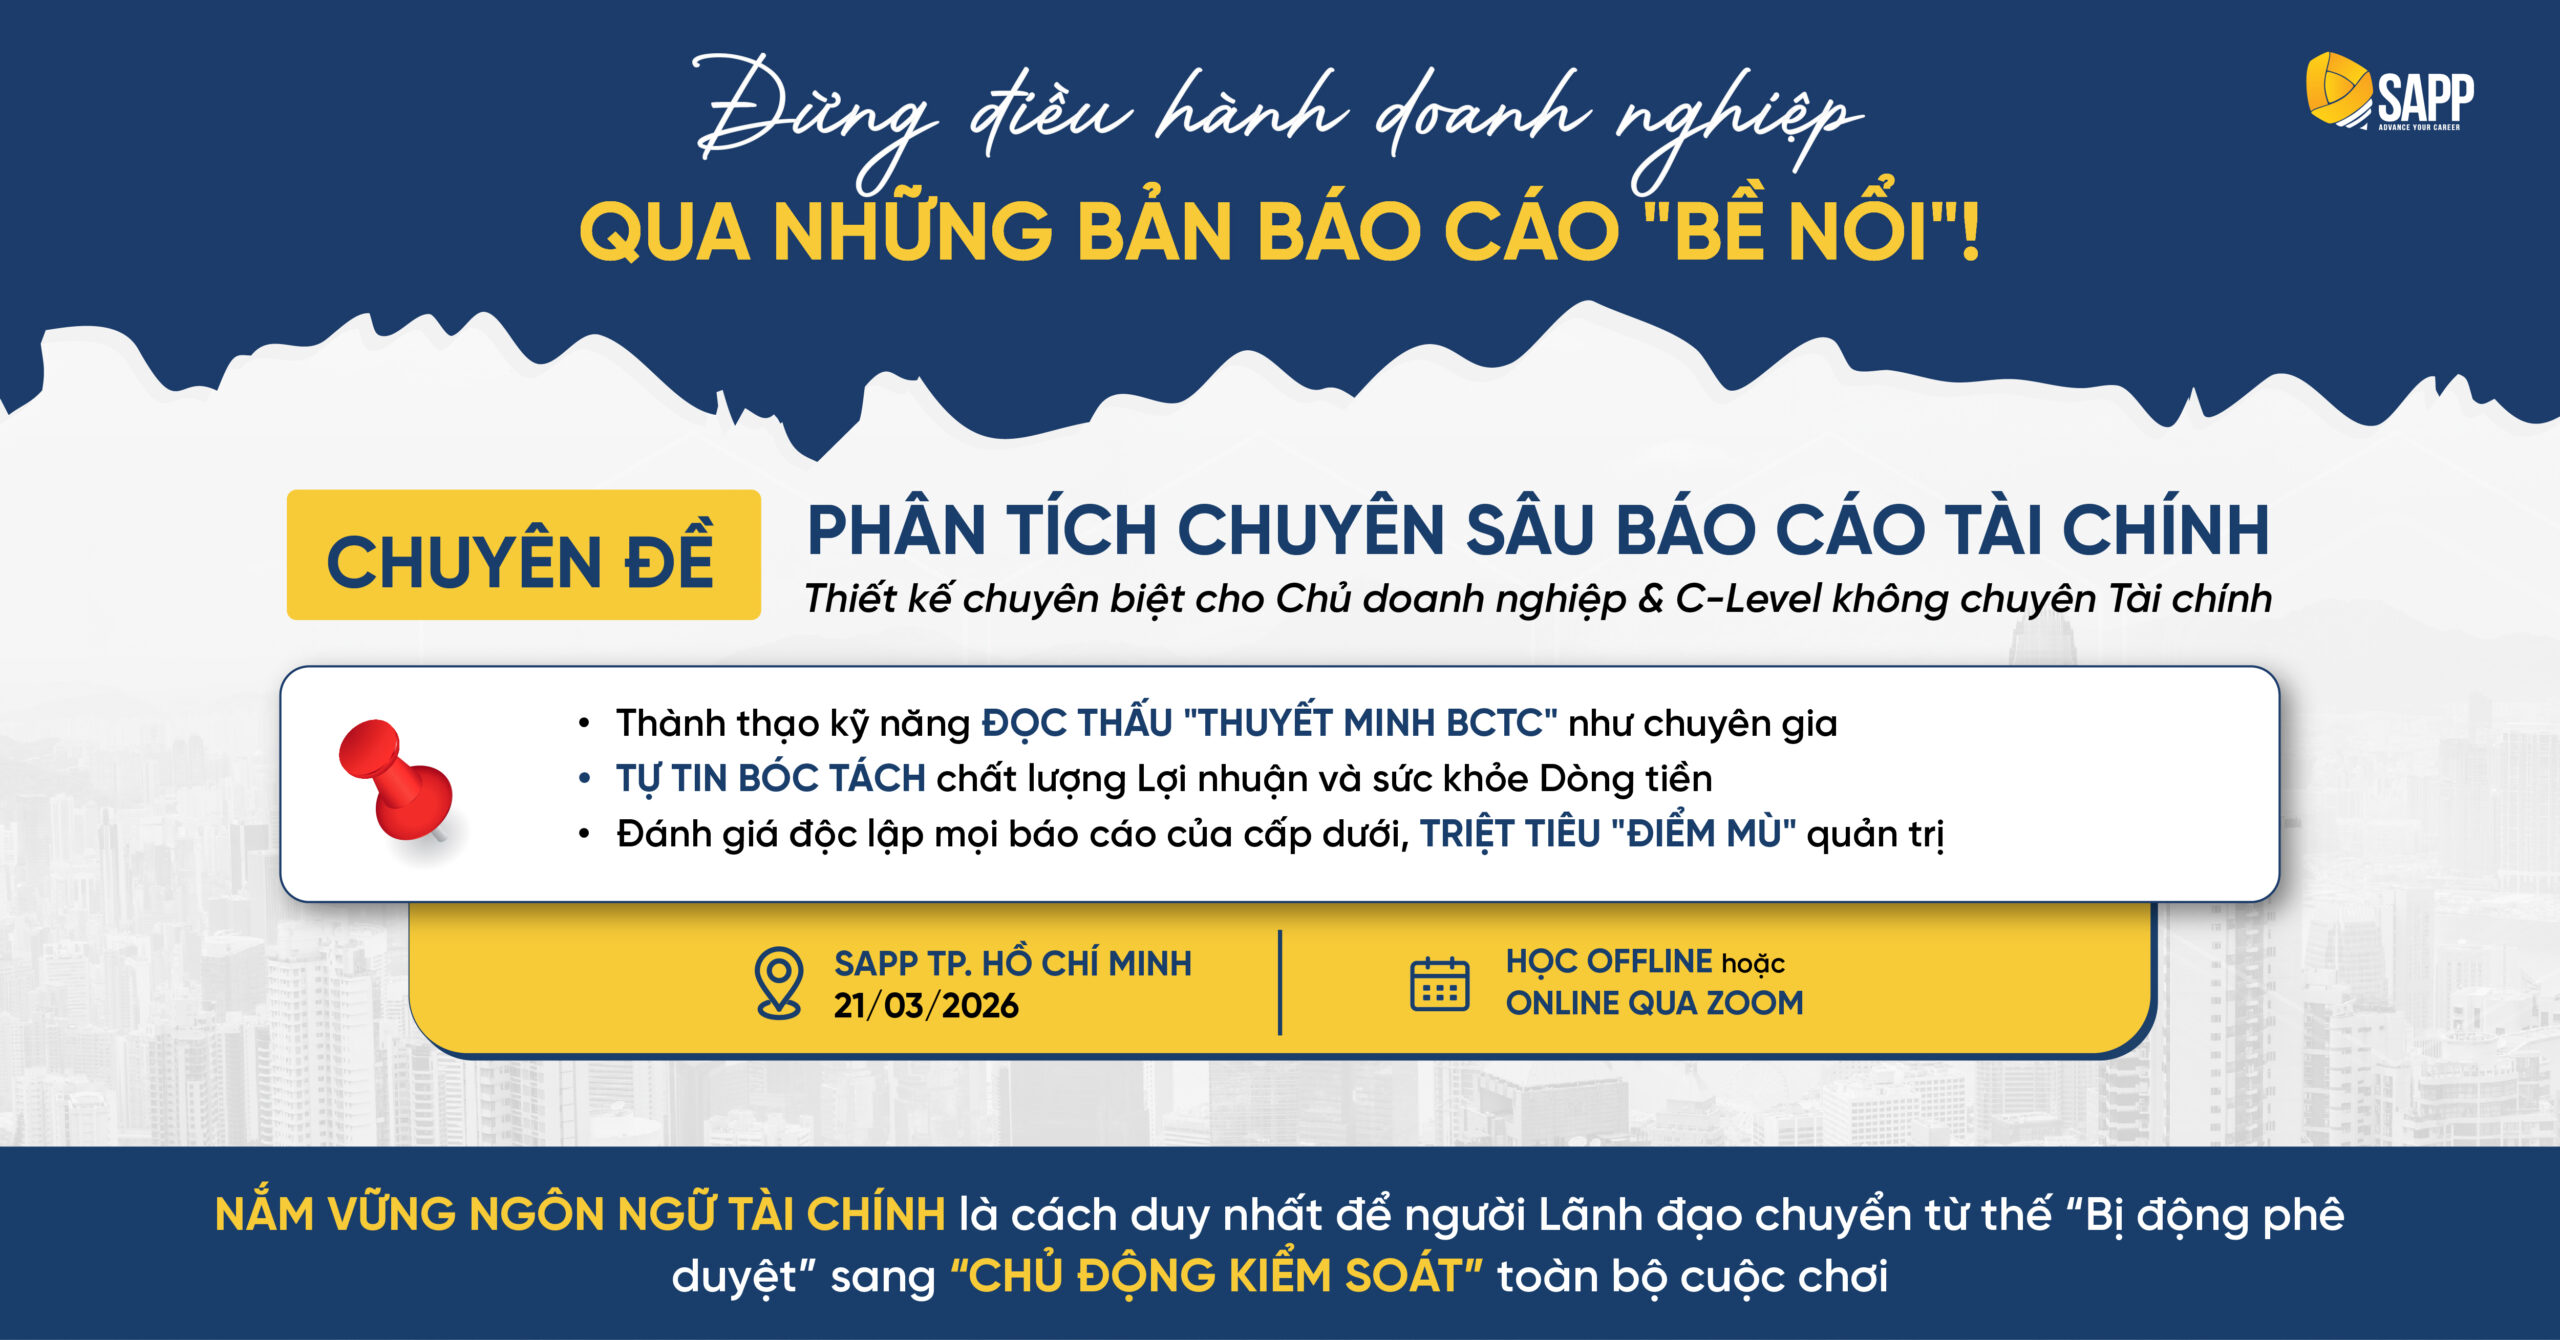
Thấu hiểu rào cản của những nhà lãnh đạo không xuất phát từ nền tảng kế toán – kiểm toán, SAPP Academy phát triển chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” thuộc lộ trình “Quản trị tài chính doanh nghiệp” dành cho Lãnh đạo không chuyên tài chính. Chuyên đề đồng hành cùng người điều hành làm chủ bộ công cụ quản trị tài chính hiện đại:
- Đánh giá độc lập chất lượng doanh thu và dòng tiền: Nhận diện sự phân kỳ giữa lợi nhuận sổ sách và dòng tiền kinh doanh thuần (OCF), phòng ngừa rủi ro cạn kiệt thanh khoản.
- Bóc tách Thuyết minh Báo cáo tài chính: Đọc vị các rủi ro tiềm ẩn về chiết khấu ngầm, tuổi nợ tồn kho và sự ứ đọng công nợ khách hàng.
- Chuyển hóa dữ liệu thành quyết sách điều hành: Thiết lập hệ thống kiểm soát nội bộ chuẩn xác, xây dựng chính sách tín dụng và quản trị vốn lưu động tối ưu cho tổ chức.
- Hình thức học: Trực tiếp tại TP. Hà Nội & TP. HCM hoặc Online qua Zoom
Chuyên đề: Phân tích chuyên sâu Báo cáo tài chính
(Thuộc Lộ trình Quản Trị Tài Chính Doanh Nghiệp – Thiết kế chuyên biệt cho Chủ doanh nghiệp & C-Level không chuyên tài chính)
Hình thức học: Offline tại TP. Hà Nội & TP. HCM và online qua Zoom
Đăng ký nhận tư vấn lộ trình và Ưu đãi đặc biệt TẠI ĐÂY.