Chiến lược quản trị rủi ro tài chính và thuế năm 2026: Góc nhìn dành cho Lãnh đạo doanh nghiệp
Bước sang năm tài chính 2026, môi trường kinh doanh tại Việt Nam đang chứng kiến những thay đổi quan trọng về cơ chế quản lý và giám sát. Từ việc bãi bỏ lệ phí môn bài cho người nộp thuế đến các quy định chặt chẽ hơn về nghĩa vụ thuế trên nền tảng số, tất cả đều báo hiệu một xu hướng chuyển dịch mạnh mẽ: Cơ quan quản lý đang tiến tới sự minh bạch hóa tuyệt đối dựa trên công nghệ.
Trong bối cảnh đó, “Quản trị rủi ro” không còn là một khái niệm mang tính phòng vệ, mà theo các chuyên gia tài chính, đây chính là chiến lược đầu tư cốt lõi để doanh nghiệp bảo toàn vốn và tận dụng cơ hội phục hồi. Bài viết dưới đây của SAPP Academy sẽ phân tích sâu hơn về bối cảnh mới và lộ trình kiện toàn năng lực quản trị tài chính cho các cấp lãnh đạo.
Bối cảnh vĩ mô: Khi minh bạch dữ liệu là yêu cầu bắt buộc
Năm 2026 đánh dấu bước ngoặt trong tư duy quản lý tài chính công. Việc Chính phủ bãi bỏ lệ phí môn bài cho người nộp thuế không đơn thuần là một biện pháp hỗ trợ kinh tế, mà là tín hiệu cho thấy cơ quan quản lý đang loại bỏ các rào cản hành chính vi mô để tập trung nguồn lực vào các “đại lộ” dòng tiền lớn hơn.
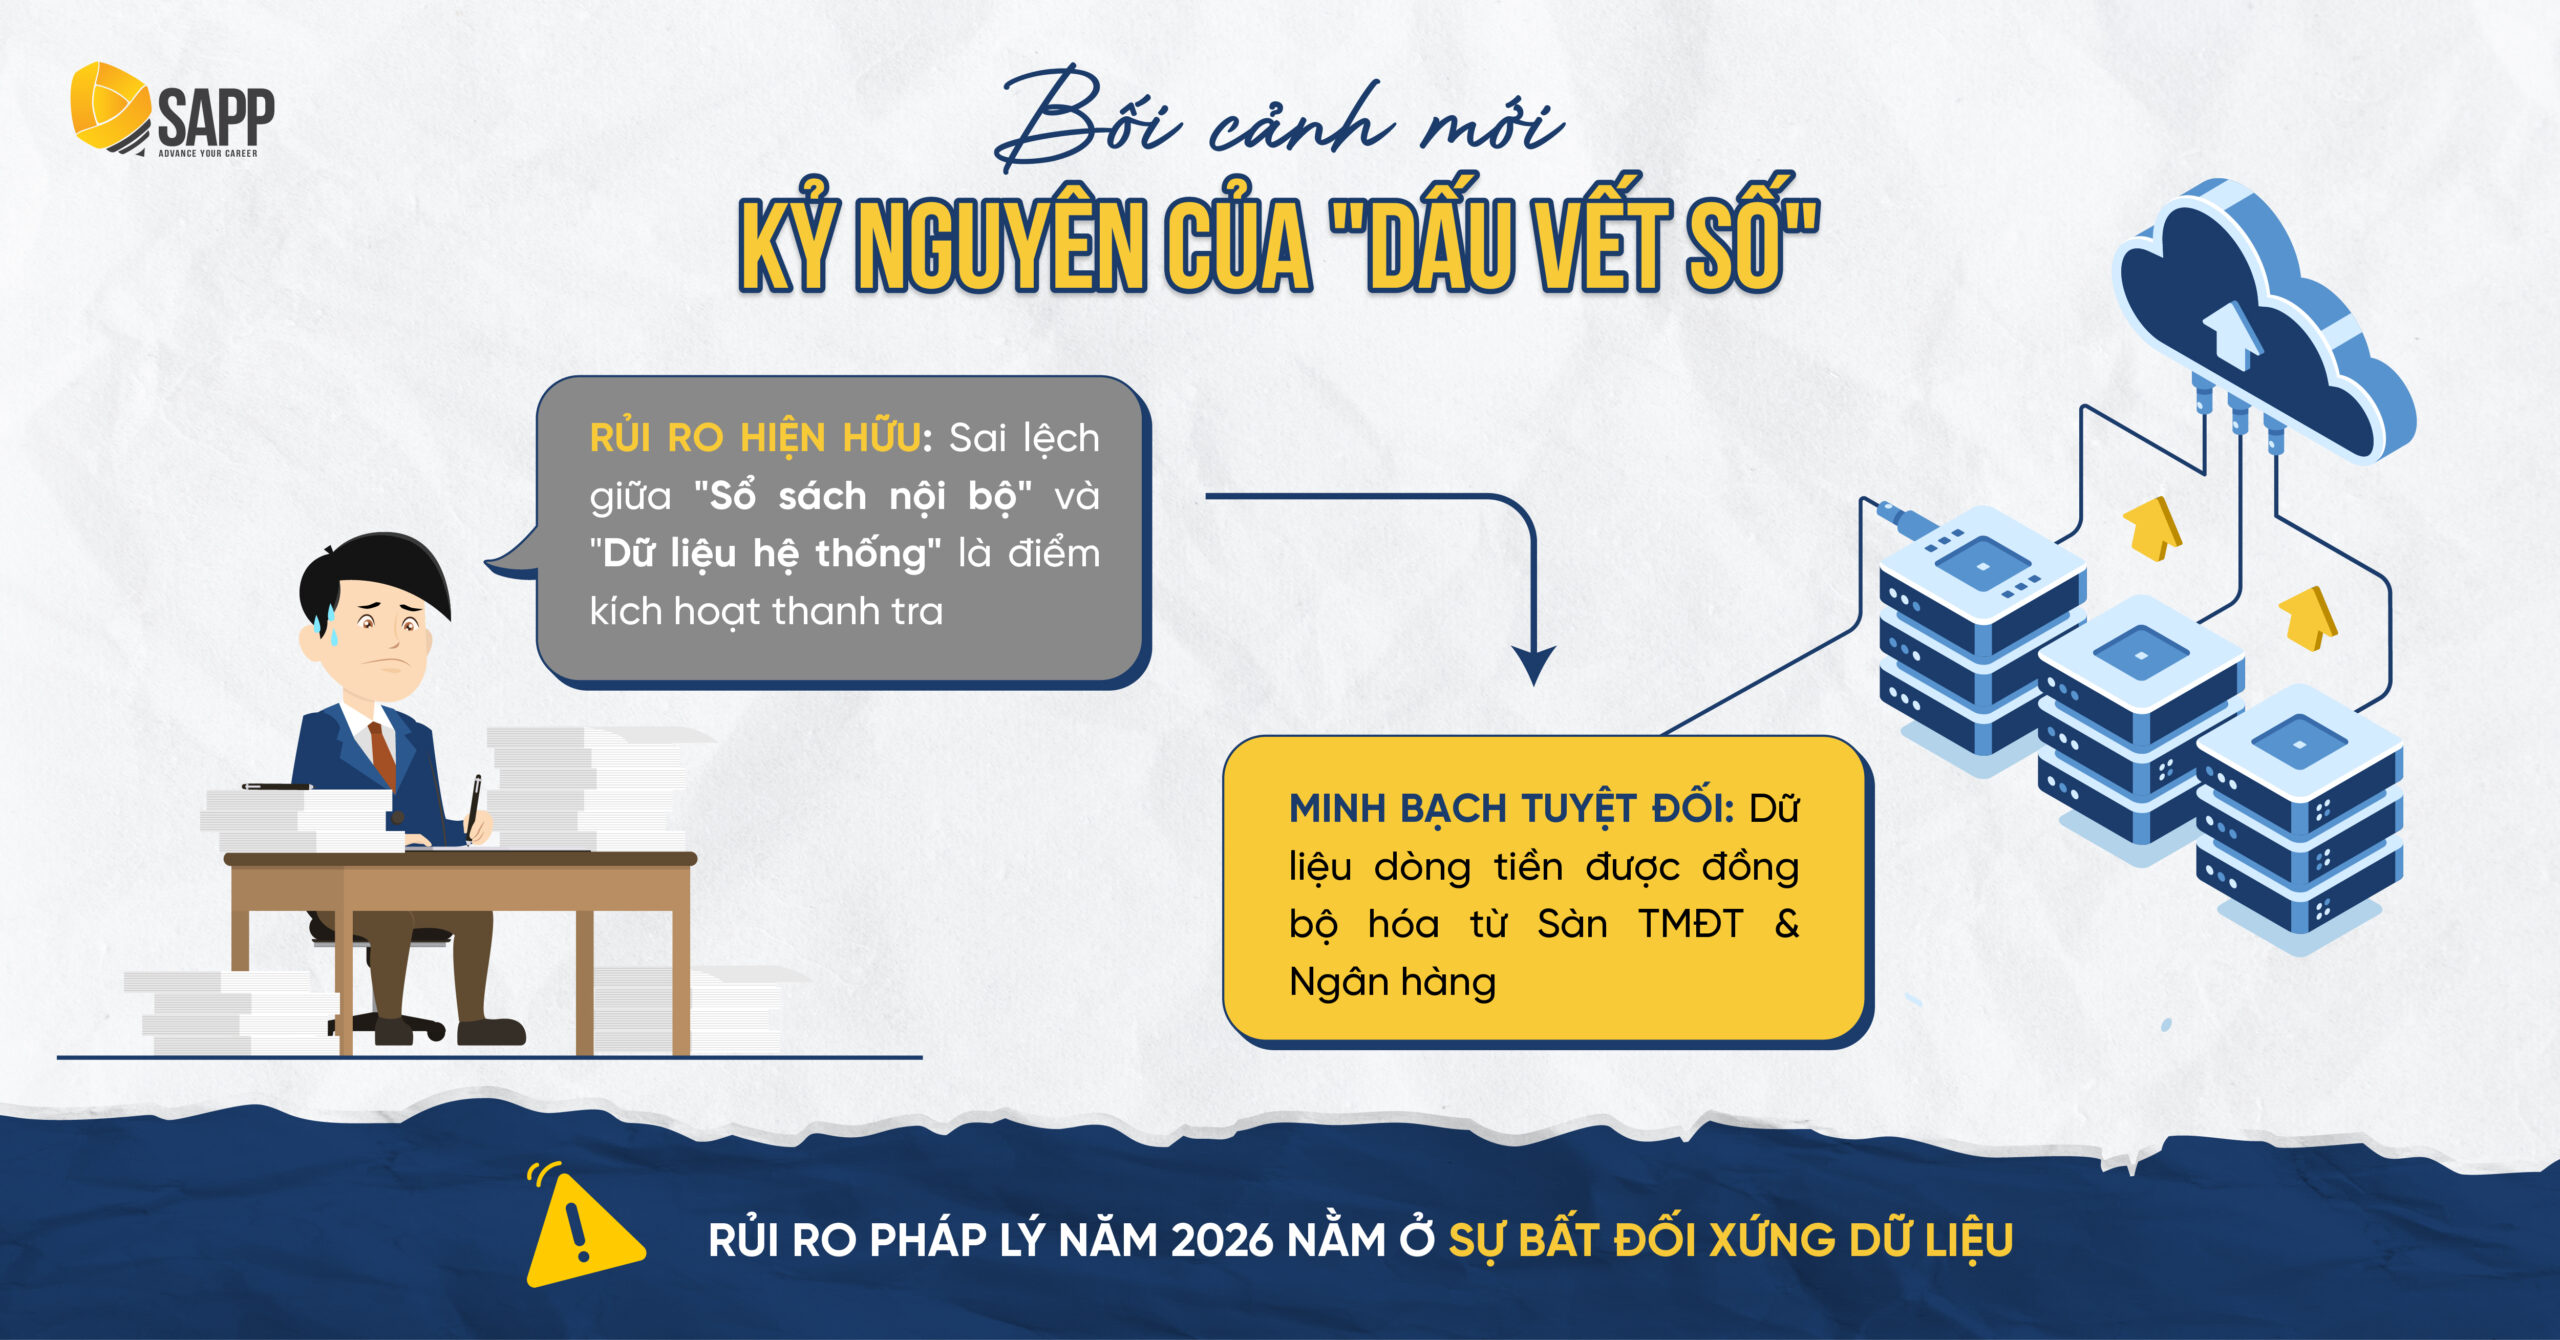
Ngược lại với sự nới lỏng ở đầu vào, cơ chế giám sát đầu ra đang được siết chặt chưa từng có, đặc biệt trên mặt trận kinh tế số. Quy định mới buộc các nền tảng thương mại điện tử phải chia sẻ dữ liệu định danh và dòng tiền người bán là minh chứng cho thấy cơ quan thuế đang chuyển đổi mô hình quản lý: Từ dựa trên “Hồ sơ giấy” sang dựa trên “Dấu vết số” (Digital Footprint).
Góc nhìn quản trị: Sự thay đổi này đặt ra một thách thức lớn cho công tác quản trị nội bộ. Nếu như trước đây, rủi ro thuế thường đến từ việc hiểu sai luật, thì nay, rủi ro lớn nhất đến từ sự bất đối xứng dữ liệu. Khi cơ quan thuế nắm giữ dữ liệu giao dịch sát sườn (real-time data) từ ngân hàng và các nền tảng số, thì một hệ thống kế toán nội bộ lỏng lẻo, thiếu cập nhật sẽ ngay lập tức bộc lộ sai phạm. Do đó, minh bạch hóa hệ thống dữ liệu không còn là lựa chọn, mà là yêu cầu sống còn.
Chiến lược tài chính & thuế 2026: Chủ động quản trị rủi ro để kiến tạo lợi thế cạnh tranh
Trong bối cảnh kinh tế biến động, việc áp dụng máy móc chiến lược thuần “Tấn công” (mở rộng bằng mọi giá) hay “Phòng thủ” (cắt giảm thụ động) đều tiềm ẩn lỗ hổng vận hành lớn. Theo bà Nguyễn Thị Bảo Trân (Mirae Asset), từ khóa của năm 2026 là “Chủ động quản trị rủi ro”. Quan điểm này nhận được sự đồng thuận từ giới chuyên gia kinh tế, khi cho rằng năng lực quản trị rủi ro chính là “bộ lọc” để phân loại sức khỏe doanh nghiệp.
Dưới lăng kính của nhà điều hành, quản trị rủi ro tài chính và thuế cần được định nghĩa lại qua 3 lăng kính chiến lược:
-
Rủi ro không dừng ở thất thoát tiền bạc, mà là đánh mất cơ hội tiếp cận dòng vốn: Một hệ thống tài chính thiếu minh bạch hoặc tồn tại chênh lệch số liệu giữa sổ sách quản trị và báo cáo thuế sẽ trực tiếp tước đoạt năng lực gọi vốn của doanh nghiệp. Khi cơ hội thị trường mở ra, doanh nghiệp sẽ bị từ chối tiếp cận các nguồn vốn tín dụng chi phí thấp, vốn vay ngân hàng ưu đãi hoặc dòng tiền từ các quỹ đầu tư.
-
Nghịch lý chi phí: Chi phí khắc phục khủng hoảng đắt hơn gấp bội chi phí tuân thủ: Nhiều lãnh đạo vẫn xem nhẹ việc chuẩn hóa hồ sơ thuế từ đầu vì ngại phát sinh chi phí vận hành. Tuy nhiên, khi cơ quan thuế đối soát qua dấu vết số, các chế tài truy thu, tiền phạt chậm nộp và rủi ro phong tỏa hóa đơn sẽ làm đứt gãy tức thì dòng tiền kinh doanh. Đầu tư xây dựng hệ thống kiểm soát tuân thủ ngay từ đầu luôn là phương án bảo toàn nguồn vốn tiết kiệm nhất.
-
Dữ liệu tài chính sạch là tài sản bảo vệ biên lợi nhuận: Khi cơ chế quản lý nhà nước chuyển dịch sang giám sát giao dịch thời gian thực (real-time data), doanh nghiệp sở hữu cơ sở dữ liệu đồng nhất và minh bạch sẽ nắm trọn quyền chủ động. Dữ liệu chuẩn xác giúp ban điều hành nhận diện sớm các điểm nghẽn, tính toán chính xác giá thành và tự tin ra quyết sách kinh doanh mà không lo ngại rủi ro thanh tra hồi cứu.
Bài toán cốt lõi cho CEO năm 2026: Thước đo năng lực điều hành không chỉ dừng lại ở việc báo cáo kinh doanh có ghi nhận tăng trưởng hay không, mà là lợi nhuận đó có thực chất, an toàn về mặt pháp lý và bền vững trước các bộ lọc kiểm soát số hóa ngày càng khắt khe của thị trường hay không
Lời giải từ hệ thống: Củng cố năng lực phân tích & Dữ liệu để triệt tiêu rủi ro thuế
Để thích ứng với cơ chế giám sát số hóa và áp lực minh bạch hóa thông tin trong năm 2026, ban điều hành cần kiến tạo hệ thống phòng vệ tài chính từ gốc rễ vận hành. Thay vì tìm kiếm các thủ thuật lách thuế ngắn hạn đầy rủi ro, doanh nghiệp phải giải quyết hai điều kiện tiên quyết: Dữ liệu tài chính đồng nhất và Năng lực đọc vị số liệu của người đứng đầu.
Chương trình Quản trị tài chính doanh nghiệp tại SAPP Academy được thiết kế chuyên biệt cho cấp lãnh đạo, tập trung tháo gỡ điểm nghẽn rủi ro thông qua lộ trình củng cố nền tảng thực chiến:
-
Chuẩn hóa kiến trúc dữ liệu vận hành (Chuyên đề 2 – Dữ liệu & Công nghệ trong quản trị hiệu quả): Trước làn sóng cơ quan thuế thanh tra dựa trên cơ sở dữ liệu lớn (Big Data) và dấu vết số, việc phụ thuộc vào bảng tính Excel rời rạc tiềm ẩn nguy cơ sai phạm rất cao. Chuyên đề trang bị phương pháp thiết lập Bảng điều khiển quản trị (Executive Dashboard) và chuẩn hóa dòng dữ liệu kinh doanh. Nhờ đó, doanh nghiệp loại bỏ tình trạng đứt gãy thông tin, hạn chế tối đa sai lệch số liệu và chủ động chuẩn bị hồ sơ giải trình thuế minh bạch.
-
Nâng cao năng lực giải mã sức khỏe tài chính (Chuyên đề 1 – Phân tích chuyên sâu báo cáo tài chính): Người lãnh đạo không thể kiểm soát rủi ro nếu chưa làm chủ ngôn ngữ tài chính. Năng lực phân tích báo cáo chuyên sâu giúp ban điều hành nhìn thấu bản chất dòng tiền ẩn sau những con số kế toán dồn tích, nhận diện sớm các tín hiệu cảnh báo về mất cân đối thanh khoản, nợ đọng khó đòi hay biến động chi phí bất thường trước khi các vấn đề này biến thành sai phạm pháp lý.
-
Hoàn thiện lá chắn tuân thủ & Hoạch định nguồn vốn (Chuyên đề 5 & 7): Chỉ khi xây dựng được nền móng vững chắc từ dữ liệu sạch và năng lực phân tích, ban lãnh đạo mới có thể triển khai hiệu quả các quyết sách cấp cao: Thiết lập cơ chế Tối ưu thuế & Quản trị rủi ro tuân thủ (Chuyên đề 5) và xây dựng chiến lược Quản trị & Tái cấu trúc vốn bền vững (Chuyên đề 7).
Kết luận
Bối cảnh năm 2026 buộc doanh nghiệp phải từ bỏ lối điều hành dựa trên cảm tính hay cách thức đối phó thủ công trước áp lực thanh tra. Làn sóng số hóa dữ liệu quản lý thuế từ cơ quan quản lý nhà nước không chỉ là thách thức tuân thủ, mà thực chất là động lực buộc khối doanh nghiệp tư nhân phải rà soát và tái cấu trúc hệ thống quản trị nội bộ một cách thực chất.
Đầu tư chuẩn hóa Năng lực Phân tích Tài chính và Kiến trúc Dữ liệu Điều hành ngay từ đầu năm chính là quyết sách phòng vệ chiến lược. Khi sở hữu một cơ sở dữ liệu đồng nhất cùng bộ chỉ số đo lường minh bạch, ban điều hành không chỉ thiết lập một lá chắn an toàn pháp lý trước mọi rủi ro thanh tra hồi cứu, mà còn nắm trọn quyền chủ động tối ưu dòng tiền, bảo toàn biên lợi nhuận và kiến tạo đà tăng trưởng bền vững cho tổ chức.