Dự báo tài chính doanh nghiệp là gì? Cách lập 6 bước, chọn phương pháp và ví dụ dòng tiền cho SME
Dự báo tài chính doanh nghiệp là quá trình ước tính doanh thu, chi phí, lợi nhuận và dòng tiền trong 6 đến 12 tháng tới dựa trên các biến số vận hành thực tế. Với nhà điều hành SME, đây là công cụ giúp nhìn thấy trước kỳ thiếu tiền, cơ hội đầu tư và rủi ro, thay vì chỉ biết khi sự cố đã xảy ra.
Nhiều doanh nghiệp vẫn rơi vào thế bị động trước kỳ hạn trả nợ, chi phí phát sinh đột xuất hoặc bỏ lỡ cơ hội mở rộng chỉ vì thiếu tầm nhìn tài chính ngắn hạn. Tại Việt Nam, theo VCCI, doanh nghiệp nhỏ và vừa chiếm gần 98% tổng số doanh nghiệp đang hoạt động nhưng chỉ nắm chưa đến 30% tổng nguồn vốn của khu vực doanh nghiệp. Nguồn vốn mỏng khiến mỗi quyết định phân bổ tiền theo cảm tính đều có cái giá đắt.
Bên cạnh đó, nhiều lãnh đạo vẫn nhầm lẫn dự báo tài chính với lập ngân sách hay kế hoạch tài chính, hoặc không biết bắt đầu từ phương pháp nào khi dữ liệu quá khứ chưa chuẩn hoá. Bài viết này đi lần lượt từ khái niệm, sự khác biệt với ngân sách, giá trị mang lại, các phương pháp dự báo, đến quy trình 6 bước kèm ví dụ số cụ thể.
Dự báo tài chính doanh nghiệp là gì?
Dự báo tài chính (Financial Forecasting) là công cụ quản trị ước tính kết quả tài chính tương lai, dựa trên dữ liệu quá khứ, xu hướng thị trường và các biến số vận hành, để hỗ trợ ra quyết định.
Cụ thể, một bản dự báo không phải là mục tiêu kỳ vọng của ban lãnh đạo. Nó là kết quả của chuỗi giả định có thể kiểm chứng: bán bao nhiêu, thu tiền sau bao lâu, trả nhà cung cấp khi nào, định phí bao nhiêu mỗi tháng. Khi một giả định thay đổi, toàn bộ mô hình thay đổi theo.
Những con số mà doanh chủ cần dự phóng
Dự báo tài chính chuyển các kỳ vọng kinh doanh thành những giả định có căn cứ, có thể kiểm tra và cập nhật. Mô hình này liên kết chặt chẽ các biến số vận hành thực tế (sản lượng kinh doanh, kỳ hạn công nợ, cấu trúc định phí và biến phí) thành một hệ thống dữ liệu động bao gồm 3 báo cáo dự phóng cốt lõi:
- Báo cáo kết quả hoạt động kinh doanh dự phóng (Projected P&L): Dự báo doanh thu, chi phí giá vốn và chi phí vận hành nhằm đo lường hiệu suất sinh lời và biên lợi nhuận gộp theo từng chu kỳ.
- Báo cáo dự báo dòng tiền (Cash Flow Forecasting): Theo dõi chi tiết các luồng tiền vào và tiền ra thực tế, thiết lập ranh giới an toàn cho thanh khoản và phòng ngừa thâm hụt tiền mặt.
- Bảng cân đối kế toán dự phóng (Projected Balance Sheet): Đánh giá xu hướng biến động của cơ cấu tài sản, công nợ phải thu, tồn kho và cấu trúc nguồn vốn trong trung và dài hạn.
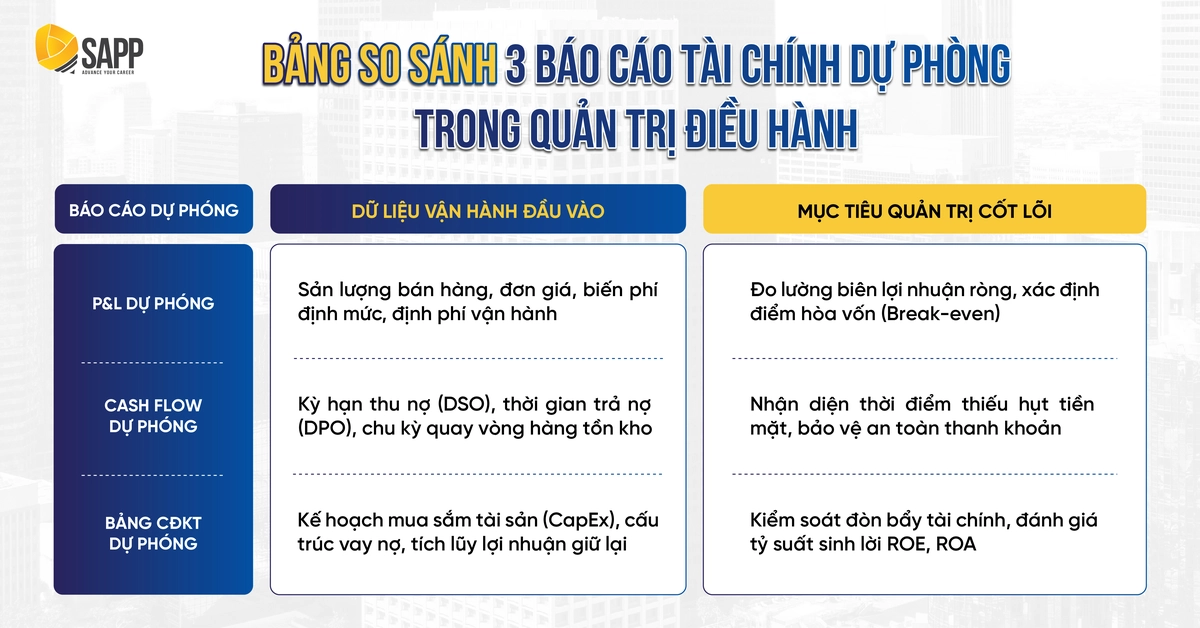
Để thấy rõ mối liên kết, bảng dưới đây tóm tắt dữ liệu đầu vào và mục tiêu quản trị của từng báo cáo dự phóng.
Mối liên kết giữa 3 báo cáo tài chính dự phóng trong quản trị điều hành
| Báo cáo dự phóng | Dữ liệu vận hành đầu vào | Mục tiêu quản trị cốt lõi |
| P&L Dự phóng | Sản lượng bán hàng, đơn giá, biến phí định mức, định phí vận hành. | Đo lường biên lợi nhuận ròng, xác định điểm hòa vốn (Break-even). |
| Cash Flow Dự phóng | Kỳ hạn thu nợ (DSO), thời gian trả nợ (DPO), chu kỳ quay vòng hàng tồn kho. | Nhận diện thời điểm thiếu hụt tiền mặt, bảo vệ an toàn thanh khoản. |
| Bảng CĐKT Dự phóng | Kế hoạch mua sắm tài sản (CapEx), cấu trúc vay nợ, tích lũy lợi nhuận giữ lại. | Kiểm soát đòn bẩy tài chính, đánh giá tỷ suất sinh lời ROE, ROA. |
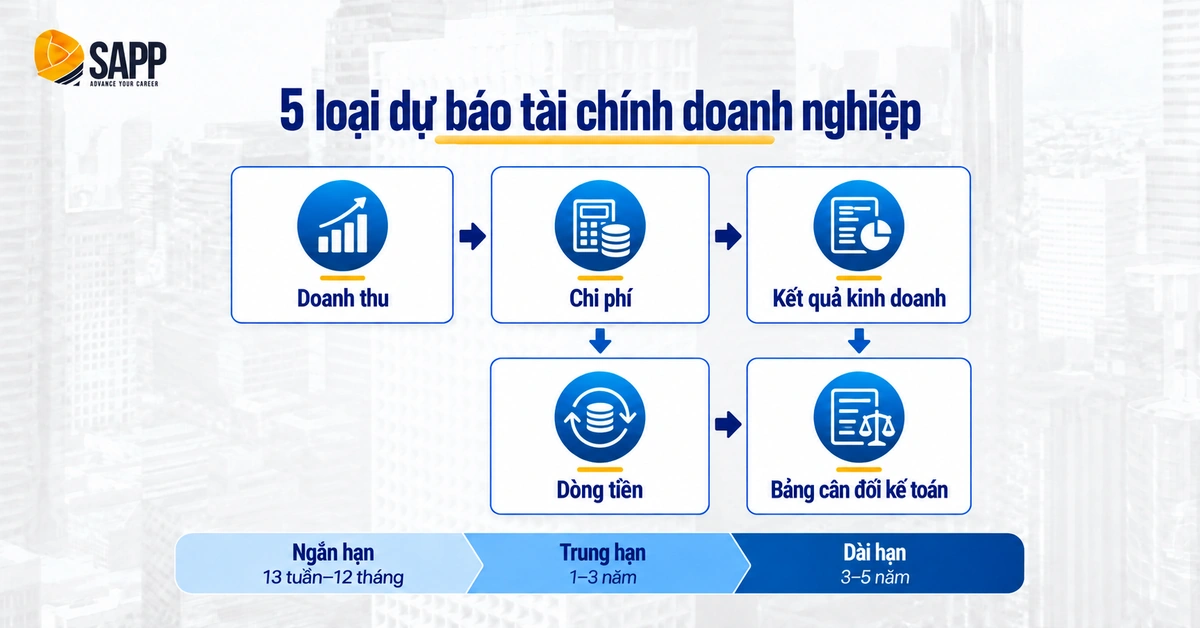
Dự báo tài chính được chia theo hai tiêu chí chính: theo đối tượng dự báo (doanh thu, chi phí, dòng tiền, kết quả kinh doanh, bảng cân đối) và theo thời hạn (ngắn, trung, dài hạn).
Để dễ hình dung, bảng dưới đây tóm tắt 5 loại dự báo theo đối tượng, câu hỏi mà mỗi loại trả lời và người dùng chính:
| Loại dự báo | Trả lời câu hỏi | Người dùng chính |
| Dự báo doanh thu | Sẽ bán được bao nhiêu, cho ai, khi nào? | Giám đốc kinh doanh, CEO |
| Dự báo chi phí | Cần chi bao nhiêu để đạt doanh thu đó? | Trưởng bộ phận, kế toán quản trị |
| Dự báo dòng tiền | Tháng nào, tuần nào có thể thiếu tiền? | CEO, kế toán trưởng, ngân hàng |
| Dự báo kết quả kinh doanh | Lãi hay lỗ, biên lợi nhuận bao nhiêu? | Chủ doanh nghiệp, cổ đông |
| Dự báo bảng cân đối kế toán | Cần bao nhiêu vốn, nợ vay ở mức nào? | CEO, nhà đầu tư, ngân hàng |
Trong 5 loại trên, dự báo doanh thu là điểm xuất phát vì hầu hết chi phí, công nợ và tồn kho đều được tính từ doanh thu. Dự báo dòng tiền lại là loại quan trọng nhất với SME, vì doanh nghiệp có thể báo lãi nhưng vẫn hết tiền như ví dụ ở phần sau.
Theo thời hạn, mỗi khung dự báo phục vụ một loại quyết định khác nhau:
- Ngắn hạn (13 tuần đến 12 tháng): quản lý thanh khoản, lịch trả nợ, nhu cầu vốn lưu động. Thường cập nhật theo tuần hoặc theo tháng.
- Trung hạn (1-3 năm): kế hoạch tuyển dụng, mở rộng kênh bán, vay vốn trung hạn.
- Dài hạn (3-5 năm): chiến lược, dự án đầu tư lớn, gọi vốn. Ở khung này con số mang tính dự phóng nhiều hơn dự báo (xem phần phân biệt bên dưới).
Phân biệt Dự báo tài chính với Lập ngân sách và Dự phóng
Ngân sách và dự báo tài chính cùng sử dụng các chỉ tiêu doanh thu, chi phí, lợi nhuận và dòng tiền, nhưng phục vụ hai câu hỏi khác nhau. Ngân sách xác định mục tiêu doanh nghiệp muốn đạt và nguồn lực được phân bổ. Dự báo cập nhật kết quả có khả năng xảy ra dựa trên thông tin mới nhất.
| Tiêu chí | Ngân sách – Budget | Dự báo – Forecast |
|---|---|---|
| Câu hỏi chính | Doanh nghiệp muốn đạt gì và được sử dụng bao nhiêu nguồn lực? | Với tình hình hiện tại, doanh nghiệp có khả năng đạt kết quả nào? |
| Cơ sở xây dựng | Chiến lược, mục tiêu và kế hoạch được phê duyệt | Kết quả thực tế, đơn hàng, xu hướng và giả định cập nhật |
| Cách sử dụng | Phân bổ nguồn lực, kiểm soát chi tiêu, đánh giá thực hiện | Nhận diện khoảng cách, điều chỉnh hành động, chuẩn bị vốn |
| Khi điều kiện thay đổi | Điều chỉnh theo cơ chế phê duyệt ngân sách | Cập nhật để phản ánh triển vọng mới |
Ví dụ, doanh nghiệp đặt ngân sách doanh thu năm là 60 tỷ đồng. Sau sáu tháng, căn cứ vào doanh thu đã ghi nhận và khả năng thực hiện đơn hàng còn lại, doanh nghiệp dự báo cả năm đạt 54 tỷ đồng. Khoảng cách 6 tỷ đồng là tín hiệu để lãnh đạo đánh giá lại kế hoạch bán hàng, chi phí và nhu cầu vốn.
Việc cập nhật dự báo không tự động thay đổi mục tiêu ngân sách. Doanh nghiệp nên lưu riêng ngân sách đã duyệt và các phiên bản dự báo để theo dõi cả mức hoàn thành mục tiêu lẫn chất lượng dự báo. Cách phân biệt này cũng xuất hiện trong tài liệu của AGS và IBM: ngân sách cụ thể hóa kế hoạch theo từng tháng, còn dự báo ước tính doanh nghiệp thực sự sẽ thu về bao nhiêu dựa trên dữ liệu lịch sử và điều kiện thị trường.
Dự báo (forecast) và dự phóng (projection) khác nhau ở đâu?
Dự báo ước tính điều có khả năng xảy ra nhất dựa trên dữ liệu và xu hướng hiện có, còn dự phóng tính toán điều sẽ xảy ra nếu một giả định mới được thực hiện, chẳng hạn mở thêm chi nhánh hay ra sản phẩm mới.
Nói cách khác, dự báo trả lời câu hỏi “nếu tiếp tục như hiện tại, kết quả sẽ thế nào?”, còn dự phóng trả lời câu hỏi “nếu chúng ta làm điều X, kết quả sẽ thế nào?”. Bảng dưới đây so sánh hai khái niệm theo 4 tiêu chí:
| Tiêu chí | Dự báo (forecast) | Dự phóng (projection) |
| Căn cứ | Dữ liệu lịch sử, xu hướng, đơn hàng đã có | Giả định về một kế hoạch chưa diễn ra |
| Thời hạn thường gặp | 13 tuần đến 18 tháng | 3–5 năm |
| Mục đích | Điều hành, quản lý dòng tiền | Đánh giá chiến lược, dự án, gọi vốn |
| Tần suất cập nhật | Hằng tuần, hằng tháng | Khi có thay đổi chiến lược |
Trong thực tế, hai khái niệm thường dùng chung một mô hình: phần 12 tháng tới là dự báo, phần các năm sau là dự phóng. Vì vậy, khi đọc báo cáo tài chính “dự phóng” do ngân hàng hay nhà đầu tư yêu cầu, lãnh đạo nên hỏi rõ con số nào dựa trên dữ liệu thực, con số nào dựa trên giả định.
Quy ước thuật ngữ cho toàn bài (sửa trên bài đang đăng):
- “Dự báo”: dùng cho mọi chỗ nói về ước tính dựa trên dữ liệu (đa số trường hợp). Sửa H3 “Những con số mà doanh chủ cần dự phóng” → “Những con số mà doanh chủ cần dự báo”.
- “Báo cáo tài chính dự phóng” (pro forma): giữ ở H3 “Mối liên kết giữa 3 báo cáo tài chính dự phóng…” vì đúng nghĩa.
- “Dự phòng”: chỉ dùng cho kế hoạch dự phòng, quỹ dự phòng, tiền dự phòng. Rà lại alt ảnh có chữ “dự phòng” dùng sai nghĩa.
3 giá trị mà dự báo tài chính mang lại cho doanh nghiệp SME
Hoạt động dự báo tài chính giúp ban điều hành chuyển từ trạng thái ứng phó bị động sang thế chủ động dẫn dắt thông qua 3 trụ cột giá trị:
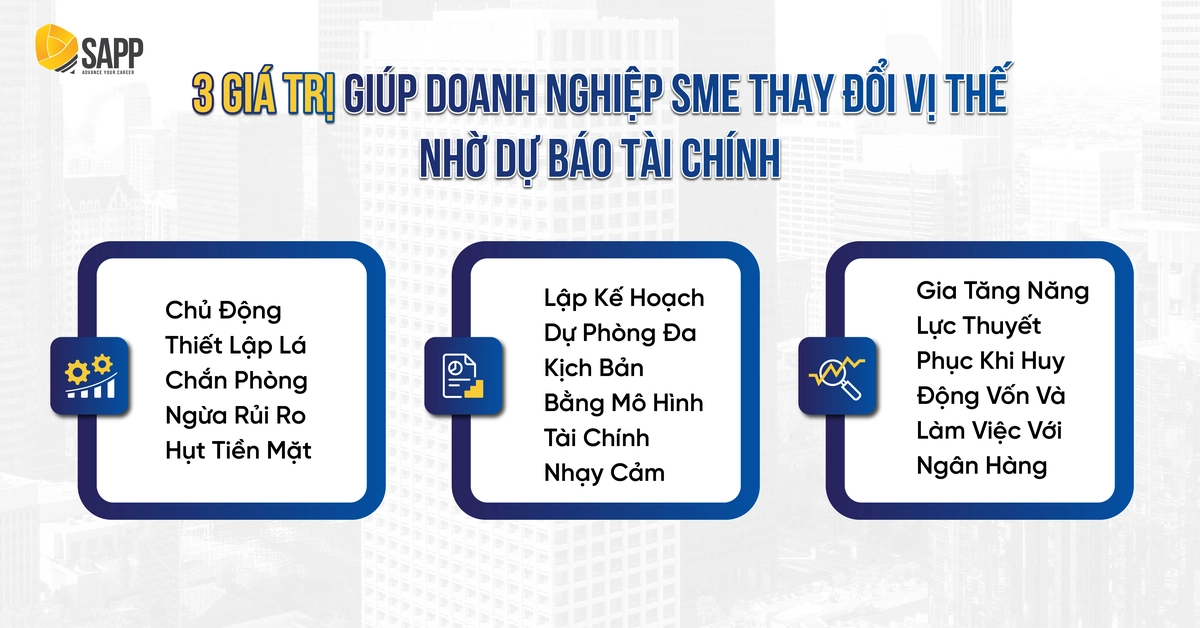
Chủ động thiết lập lá chắn phòng ngừa rủi ro thiếu hụt tiền mặt
Trong các mô hình thương mại, dịch vụ và sản xuất, doanh số bán hàng tăng trưởng không đồng nghĩa với việc tiền mặt luôn sẵn có trong quỹ. Vốn lưu động thường xuyên bị ứ đọng tại các khoản công nợ phải thu hoặc hàng tồn kho luân chuyển chậm. Việc xây dựng mô hình dự báo dòng tiền ngắn hạn (Cash Flow 13 tuần) giúp nhà quản trị nhận diện sớm các điểm nghẽn thanh khoản trước khi chúng phát sinh trên thực tế. Từ đó, ban lãnh đạo chủ động điều chỉnh chính sách thu nợ (DSO) hoặc giãn tiến độ thanh toán cho nhà cung cấp (DPO) một cách hợp lý.
Trong quản trị tài chính, phát hiện rủi ro trước 3 tháng giúp doanh nghiệp có phương án điều phối; nhận diện sự cố trước 3 ngày chỉ còn lại giải pháp huy động vốn khẩn cấp với chi phí đắt đỏ.
Lập kế hoạch dự phòng bằng phân tích kịch bản và độ nhạy
Phân tích kịch bản giúp ban điều hành đánh giá kết quả tài chính khi một nhóm giả định thay đổi đồng thời và nhất quán. Doanh nghiệp có thể xây dựng ba kịch bản: Cơ sở (Base Case), Thuận lợi (Upside Case) và Bất lợi (Downside Case), với các giả định tương ứng về sản lượng bán, giá bán, chi phí đầu vào và thời gian thu tiền. Mỗi kịch bản cho thấy tác động đến lợi nhuận, thanh khoản và nhu cầu vốn, làm cơ sở chuẩn bị phương án ứng phó.
Phân tích độ nhạy tập trung thay đổi từng biến số trong khi giữ nguyên các yếu tố còn lại để đo mức ảnh hưởng. Chẳng hạn, doanh nghiệp có thể kiểm tra lợi nhuận thay đổi thế nào khi giá nguyên liệu tăng 5%, hoặc nhu cầu vốn tăng bao nhiêu khi khách hàng thanh toán chậm thêm 15 ngày. Qua đó, lãnh đạo xác định những biến số cần ưu tiên theo dõi và kiểm soát.
Kết hợp với phân tích chi phí – khối lượng – lợi nhuận (CVP), doanh nghiệp có thể ước tính điểm hòa vốn theo các giả định đã xác lập, từ đó đánh giá phương án điều chỉnh giá bán, sản lượng và cơ cấu chi phí.
Gia tăng năng lực thuyết phục khi huy động vốn và làm việc với ngân hàng
Các tổ chức tín dụng, ngân hàng và quỹ đầu tư không cấp vốn dựa trên các cam kết tăng trưởng cảm tính. Một bản dự báo tài chính được xây dựng bài bản, minh chứng rõ ràng về khả năng thu hồi vốn, tính khả thi của dòng tiền trả nợ và các chỉ số sinh lời thực tế (ROE, ROA) là cơ sở tin cậy giúp doanh nghiệp SME củng cố cơ sở làm việc với ngân hàng, nhà đầu tư.
Dữ liệu và giả định cần chuẩn bị trước khi lập dự báo
Một mô hình dự báo hữu ích cần kết nối số liệu tài chính với các hoạt động tạo ra chúng. Trước khi lập bảng tính, doanh nghiệp nên thống nhất dữ liệu đầu vào, thời điểm chốt và người chịu trách nhiệm cung cấp.
| Nhóm dữ liệu | Nội dung cần chuẩn bị | Đầu mối đề xuất |
|---|---|---|
| Doanh thu | Doanh thu theo tháng, sản phẩm, kênh; sản lượng; giá bán; chiết khấu; đơn hàng có khả năng thực hiện | Kinh doanh |
| Chi phí | Giá vốn, biến phí theo sản lượng, định phí, kế hoạch tuyển dụng và thay đổi lương | Kế toán, Vận hành, Nhân sự |
| Công nợ | Khoản phải thu, phải trả theo hạn; lịch thu tiền; lịch thanh toán | Kế toán công nợ |
| Tồn kho | Giá trị, lượng tồn, hàng chậm luân chuyển, kế hoạch mua và nhập hàng | Kho vận, Mua hàng |
| Tiền và tài trợ | Tiền có thể sử dụng, lịch trả gốc và lãi, hạn mức vay còn khả dụng | Tài chính |
| Đầu tư và nghĩa vụ khác | Mua sắm tài sản, thuế phải nộp, cổ tức hoặc khoản phân phối vốn đã dự kiến | Tài chính, Ban điều hành |
Nếu có dữ liệu đáng tin cậy, doanh nghiệp có thể sử dụng 12-24 tháng gần nhất để xem xét xu hướng và mùa vụ. Nếu lịch sử còn ngắn, nên bắt đầu bằng dữ liệu hiện có, hợp đồng, lịch thu chi và năng lực thực hiện; ghi rõ những đầu vào còn thiếu độ chắc chắn.
Mỗi giả định quan trọng cần có ít nhất bốn thông tin: giá trị sử dụng, căn cứ, người phụ trách và ngày cập nhật. Chẳng hạn, giả định thu tiền sau 45 ngày phải được kiểm tra với lịch sử thanh toán và điều khoản hợp đồng, thay vì chỉ dựa vào kỳ vọng của bộ phận bán hàng.
Lựa chọn phương pháp dự báo tài chính phù hợp với SME
Có 4 nhóm phương pháp dự báo tài chính. Trên thực tế, không có phương pháp nào chính xác tuyệt đối. Doanh nghiệp thường kết hợp 2 đến 3 phương pháp để kiểm chứng chéo, có thể dự báo doanh thu từ sản lượng và giá bán, dự báo chi phí ổn định theo lịch sử, đồng thời lập lịch thu chi riêng cho các khoản tiền lớn, tùy vào lượng dữ liệu lịch sử và độ ổn định của thị trường. Bảng dưới đây giúp lãnh đạo chọn nhanh phương pháp phù hợp.
| Cách tiếp cận | Cách áp dụng | Phù hợp khi | Giới hạn cần lưu ý |
|---|---|---|---|
| Dự báo theo yếu tố vận hành | Doanh thu = sản lượng × giá bán; chi phí nhân sự = số người × chi phí bình quân | Có dữ liệu hoạt động, cần giải thích nguyên nhân biến động | Phải kiểm tra năng lực thực hiện và tính nhất quán giữa phòng ban |
| Dự báo theo tỷ lệ trên doanh thu | Ước tính một số khoản mục theo tỷ lệ lịch sử | Cơ cấu kinh doanh tương đối ổn định | Không áp dụng máy móc cho định phí, đầu tư hoặc khoản chi bất thường |
| Dự báo theo xu hướng, bình quân động | Sử dụng dữ liệu các kỳ trước làm đường cơ sở | Hoạt động lặp lại, có lịch sử đủ tin cậy | Có thể phản ứng chậm khi thị trường thay đổi hoặc có mùa vụ |
| Dự báo theo nhận định chuyên gia và thị trường | Kết hợp hợp đồng, khảo sát, thông tin khách hàng và đánh giá chuyên môn | Sản phẩm mới, doanh nghiệp mới hoặc dữ liệu lịch sử hạn chế | Cần ghi rõ căn cứ và kiểm tra lại khi có kết quả thực tế |
Đối với SME, cách dự báo theo yếu tố vận hành giúp người quản lý dễ trả lời: doanh thu thay đổi do số đơn hàng, giá bán hay tỷ lệ chuyển đổi; chi phí tăng do sản lượng, giá đầu vào hay mở rộng bộ máy. Việc lựa chọn phương pháp cần dựa vào dữ liệu và mục đích sử dụng, thay vì ưu tiên mô hình phức tạp.
Bốn nhóm phương pháp trên có thể xếp vào hai họ: định lượng (dựa trên số liệu) và định tính (dựa trên nhận định). Bảng dưới đây giúp chọn nhanh theo lượng dữ liệu doanh nghiệp đang có:
| Nhóm phương pháp | Họ | Dữ liệu tối thiểu | Phù hợp khi |
| Theo yếu tố vận hành | Định lượng | Số liệu bán hàng, năng suất, đơn giá | DN đã vận hành ổn định, muốn dự báo sát thực tế |
| Theo tỷ lệ trên doanh thu | Định lượng | 2–3 năm báo cáo tài chính | Cần dự báo nhanh nhu cầu vốn |
| Theo xu hướng, bình quân động | Định lượng | 12–24 tháng số liệu theo tháng | Thị trường ổn định, ít cú sốc |
| Theo nhận định chuyên gia và thị trường | Định tính | Không cần lịch sử | DN mới, sản phẩm mới, thị trường biến động |
Phần lớn SME nên kết hợp: dùng định lượng cho các khoản ổn định (chi phí cố định, lương, khấu hao) và định tính cho các khoản khó đoán (doanh thu sản phẩm mới, khách hàng mới).
Nên tổ chức dự báo từ trên xuống, từ dưới lên hay kết hợp?
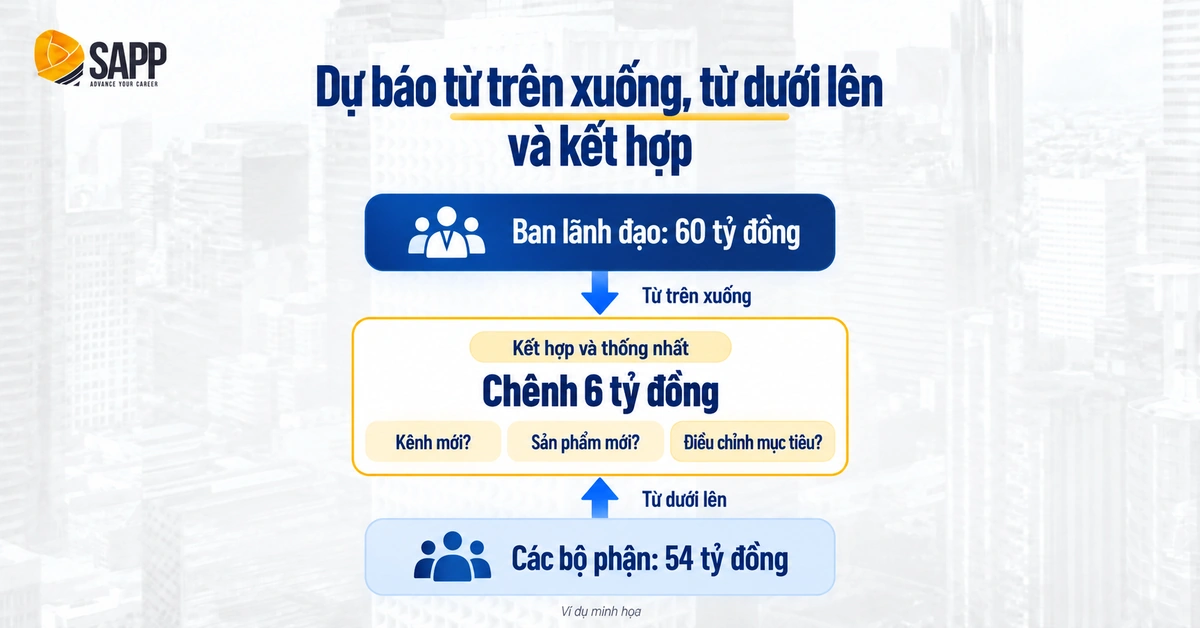
Cách tổ chức kết hợp thường cho kết quả đáng tin nhất: lãnh đạo đặt mục tiêu từ trên xuống, các bộ phận lập dự báo chi tiết từ dưới lên, sau đó hai bên đối chiếu và thống nhất khoảng chênh lệch.
Cụ thể, mỗi cách có ưu và nhược điểm riêng:
- Từ trên xuống (top-down): ban lãnh đạo đặt mục tiêu tổng (ví dụ doanh thu 60 tỷ đồng) rồi phân bổ cho từng bộ phận. Cách này nhanh, bám chiến lược, nhưng dễ biến dự báo thành chỉ tiêu mong muốn.
- Từ dưới lên (bottom-up): từng bộ phận ước tính dựa trên khách hàng, đơn hàng, năng lực thực tế rồi cộng lại. Cách này sát thực tế hơn nhưng tốn thời gian, và các bộ phận có xu hướng “để dành” chỉ tiêu.
- Kết hợp: dùng con số từ trên xuống làm đích, con số từ dưới lên làm căn cứ, rồi xử lý khoảng chênh.
Quay lại ví dụ ở phần điểm mù: nếu lãnh đạo đặt mục tiêu 60 tỷ đồng nhưng dự báo từ dưới lên chỉ ra 54 tỷ đồng, khoảng chênh 6 tỷ đồng cần được giải thích bằng hành động cụ thể (kênh bán mới, sản phẩm mới, tăng giá) kèm chi phí tương ứng. Nếu không có hành động nào đủ sức lấp khoảng chênh, dự báo nên giữ ở 54 tỷ đồng và mục tiêu cần điều chỉnh. Quy trình đối chiếu này cũng là bước nối giữa dự báo và kế hoạch tài chính doanh nghiệp.
Theo Khảo sát FP&A Trends 2025 (459 người tham gia), 53% tổ chức vẫn lập kế hoạch từ trên xuống và 38% vẫn dựa vào cách “năm trước cộng thêm x%”. Báo cáo khuyến nghị gắn mục tiêu từ trên xuống với các yếu tố vận hành (driver) từ dưới lên.
Quy trình 6 bước lập dự báo tài chính doanh nghiệp
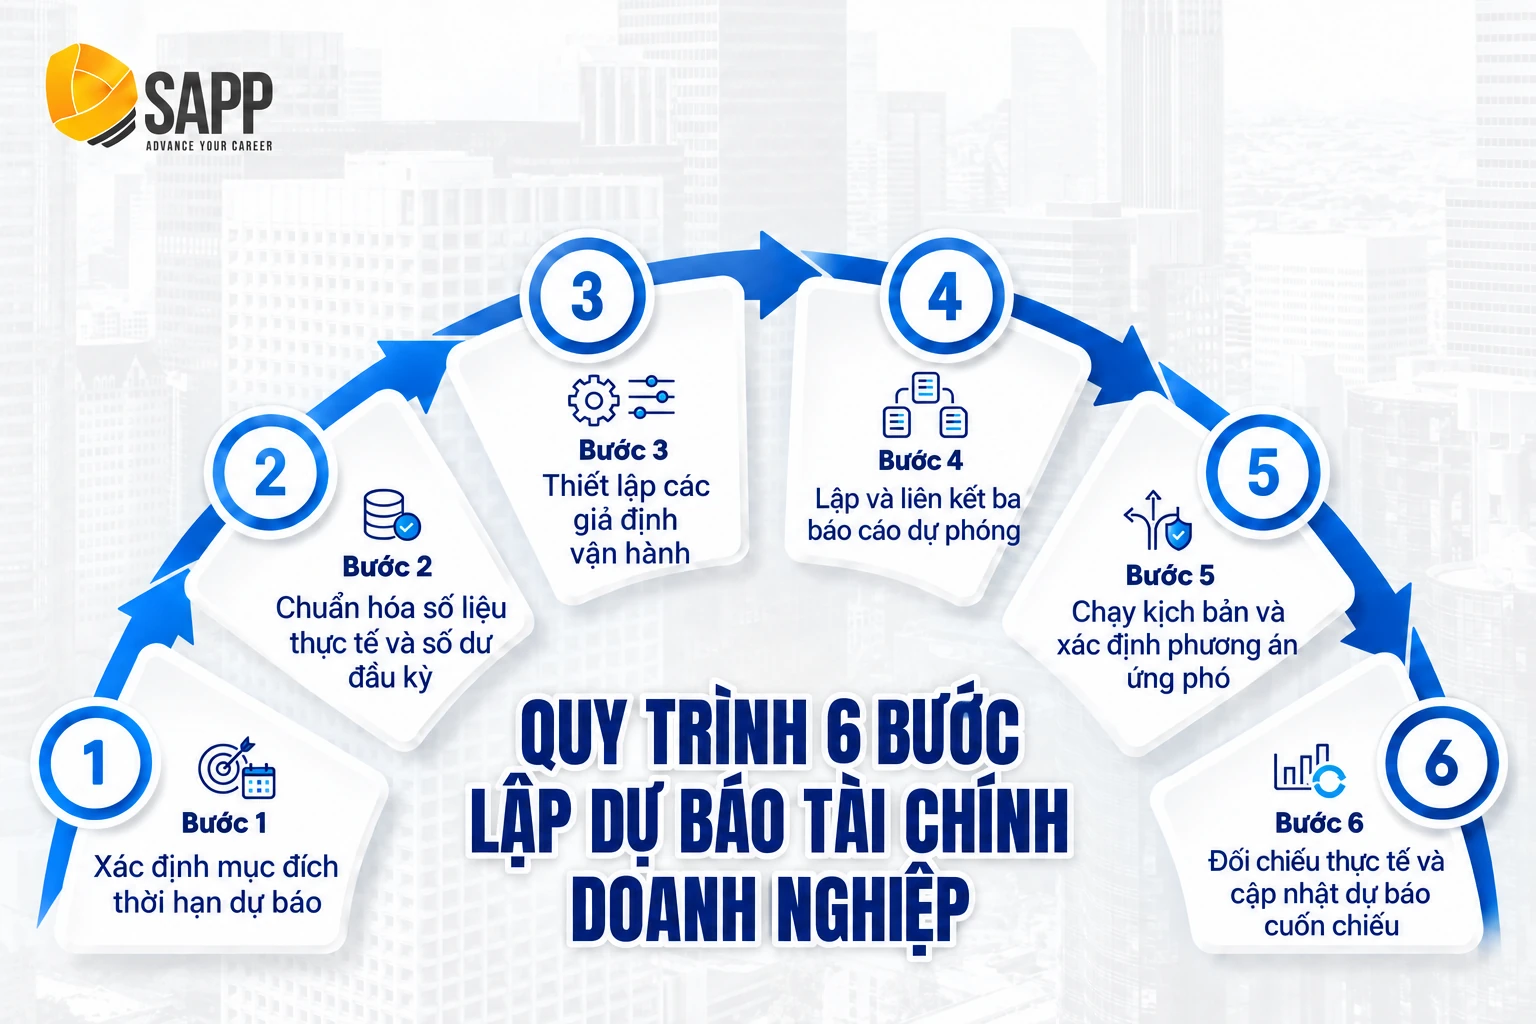
Bước 1: Xác định mục đích và thời hạn dự báo
Làm rõ doanh nghiệp cần kiểm soát thanh khoản, lập kế hoạch năm hay đánh giá mở rộng. Một phương án khởi đầu cho SME là theo dõi thu chi theo tuần trong 13 tuần, kết hợp dự báo kinh doanh và tài chính theo tháng cho 12 tháng tiếp theo. Đây là cấu hình đề xuất, cần điều chỉnh theo chu kỳ kinh doanh.
Bước 2: Chuẩn hóa số liệu thực tế và số dư đầu kỳ
Đối chiếu tiền, công nợ, tồn kho và dư nợ vay. Tách khoản bất thường, thống nhất kỳ ghi nhận và tránh sử dụng các bộ số liệu khác nhau giữa Kinh doanh, Kế toán và Vận hành.
Bước 3: Thiết lập giả định vận hành có căn cứ
Xác định sản lượng, giá bán, giá đầu vào, tuyển dụng, thời gian thu nợ, tồn kho và thanh toán nhà cung cấp. Mỗi giả định cần có căn cứ và người xác nhận, tập trung giả định vào một trang riêng để dễ rà soát.
Bước 4: Lập và liên kết ba báo cáo tài chính dự phóng
Từ doanh thu và chi phí, lập kết quả kinh doanh dự kiến. Kết hợp điều khoản thanh toán, công nợ, tồn kho, đầu tư và vay nợ để dự báo dòng tiền và bảng cân đối kế toán. Các kiểm tra tối thiểu gồm:
- Tiền cuối kỳ trước bằng tiền đầu kỳ sau.
- Tổng tài sản bằng tổng nợ phải trả cộng vốn chủ sở hữu.
- Dư nợ cuối kỳ phản ánh khoản vay mới và phần gốc đã trả.
- Lợi nhuận giữ lại phản ánh lợi nhuận và các khoản phân phối tương ứng.
Đi theo thứ tự P&L → dòng tiền → bảng cân đối, sao cho bảng cân đối luôn cân. Excel/Google Sheets đủ dùng; dữ liệu đầu vào có thể kéo từ phần mềm kế toán (MISA, Fast…) hoặc ERP.
Bước 5: Chạy kịch bản và xác định phương án ứng phó
Đánh giá tác động khi bán chậm hơn dự kiến, khách hàng trả chậm, giá vốn tăng hoặc doanh nghiệp phải đầu tư sớm hơn. Kết quả cần chỉ ra thời điểm thiếu tiền, mức thiếu hụt và hành động có thể thực hiện.
Bước 6: Đối chiếu thực tế và cập nhật dự báo cuốn chiếu
Khi có kết quả mới, thay phần dự báo đã qua bằng số thực tế, phân tích nguyên nhân chênh lệch và cập nhật các kỳ còn lại. Nếu áp dụng dự báo cuốn chiếu 12 tháng, sau mỗi tháng kết thúc sẽ bổ sung thêm một tháng mới ở cuối kỳ.
Bảng dự báo dòng tiền 13 tuần gồm những gì?
Bảng dự báo dòng tiền 13 tuần theo dõi tiền thu và tiền chi thực tế theo từng tuần trong một quý tới, để phát hiện tuần nào tồn quỹ rơi xuống dưới mức an toàn.
Khác với P&L theo tháng, bảng này ghi nhận theo ngày tiền thật sự vào hoặc ra, không theo thời điểm ghi nhận doanh thu, chi phí. Nhờ vậy, những khoản dồn vào cùng một tuần như kỳ lương, kỳ nộp thuế, kỳ trả nợ vay sẽ hiện rõ, điều mà bảng theo tháng thường che mất. Một bảng 13 tuần tối thiểu gồm các dòng sau:
- Tồn quỹ đầu tuần: bằng tồn quỹ cuối tuần trước.
- Tiền thu: thu nợ theo từng khách hàng lớn (theo lịch thanh toán thực tế), thu bán hàng mới, các khoản thu khác.
- Tiền chi: nhà cung cấp, lương và bảo hiểm, thuế, thuê mặt bằng, trả gốc và lãi vay, mua sắm tài sản.
- Dòng tiền thuần và tồn quỹ cuối tuần.
- Ngưỡng tiền mặt tối thiểu và hạn mức vay còn khả dụng: để biết tuần nào cần hành động.
Để minh hoạ, bảng dưới đây trích 4 tuần đầu của một doanh nghiệp có tồn quỹ đầu kỳ 500 triệu đồng và ngưỡng tiền mặt tối thiểu 200 triệu đồng (đơn vị: triệu đồng).
| Khoản mục (triệu đồng) | Tuần 1 | Tuần 2 | Tuần 3 | Tuần 4 |
| Tồn quỹ đầu tuần | 500 | 550 | 280 | 230 |
| Thu từ khách hàng | 300 | 280 | 320 | 260 |
| Chi nhà cung cấp | (250) | (200) | (220) | (180) |
| Lương và bảo hiểm | – | (350) | – | – |
| Thuế | – | – | (150) | – |
| Trả gốc và lãi vay | – | – | – | (200) |
| Dòng tiền thuần | +50 | −270 | −50 | −120 |
| Tồn quỹ cuối tuần | 550 | 280 | 230 | 110 |
Như vậy, nếu chỉ nhìn tổng tháng, doanh nghiệp thu 1.160 và chi 1.550 triệu đồng, một khoản thiếu có vẻ đã được bù bởi tồn quỹ đầu kỳ. Nhưng bảng theo tuần cho thấy tồn quỹ thủng ngưỡng 200 triệu đồng ngay ở tuần 4, khi khoản trả nợ vay rơi đúng sau kỳ lương và kỳ nộp thuế. Biết trước 3 tuần, kế toán có thể đẩy nhanh thu nợ khách hàng lớn hoặc thoả thuận dời một phần thanh toán nhà cung cấp.
Bảng 13 tuần được cập nhật mỗi tuần theo kiểu cuốn chiếu: tuần vừa qua được thay bằng số thực tế, và một tuần mới được thêm vào cuối để luôn giữ tầm nhìn đủ một quý. Theo hướng dẫn của Coupler.io, độ dài 13 tuần đủ xa để thấy xu hướng nhưng vẫn đủ gần để giữ độ chính xác.
Bước này quyết định dự báo có “sống” được hay không. Theo Khảo sát FP&A Trends 2025, 46% tổ chức cập nhật dự báo hằng tháng và 40% cập nhật hằng quý. Với SME, nhịp phù hợp là cập nhật dòng tiền 13 tuần mỗi tuần và cập nhật dự báo 12 tháng mỗi tháng, ngay sau khi khóa sổ. Cách làm cuốn chiếu được trình bày chi tiết ở phần cuối bài.
Ví dụ minh họa: Doanh nghiệp báo lãi nhưng cạn kiệt tiền mặt
Ví dụ dưới đây cho thấy vì sao không thể chỉ dự báo lợi nhuận mà bỏ qua dòng tiền.
Giả định một doanh nghiệp thương mại có biên lợi nhuận gộp 30%, định phí 200 triệu đồng/tháng, khách hàng trả sau 60 ngày, còn hàng nhập phải trả ngay. Doanh thu hai tháng cuối năm trước là 800 và 900 triệu đồng; tồn quỹ đầu kỳ 300 triệu đồng. Bảng dưới đây so sánh lợi nhuận và tồn quỹ dự báo cho quý I (đơn vị: triệu đồng).
| Khoản mục (triệu đồng) | Tháng 1 | Tháng 2 | Tháng 3 |
| Doanh thu | 1.000 | 1.200 | 1.500 |
| Lợi nhuận trước thuế (30% doanh thu − 200) | 100 | 160 | 250 |
| Tiền thu từ khách (doanh thu 2 tháng trước) | 800 | 900 | 1.000 |
| Tiền chi mua hàng (70% doanh thu) + định phí | 900 | 1.040 | 1.250 |
| Dòng tiền thuần | −100 | −140 | −250 |
| Tồn quỹ cuối tháng | 200 | 60 | −190 |
Như vậy, lợi nhuận tăng đều mỗi tháng nhưng đến tháng 3 doanh nghiệp âm 190 triệu đồng tiền mặt. Nếu có bản dự báo từ tháng 12, lãnh đạo có gần 3 tháng để đàm phán giãn DPO, siết DSO hoặc chuẩn bị hạn mức vay vốn lưu động.
Làm sao đo độ chính xác của dự báo tài chính?
Cách phổ biến là theo dõi sai số phần trăm tuyệt đối trung bình (MAPE) giữa số thực tế và số dự báo qua các kỳ.
MAPE = (1/n) × Σ |(Aₜ − Fₜ) / Aₜ| × 100%
Trong đó A là số thực tế, F là số dự báo, n là số kỳ. Điều quan trọng hơn con số tuyệt đối là xu hướng: MAPE giảm dần qua các kỳ cho thấy giả định đang sát thực tế hơn. Ngoài ra, nên tách riêng sai số do giả định sai (ví dụ dự báo DSO 45 ngày nhưng thực tế 70 ngày) với sai số do sự kiện bất thường để biết cần sửa mô hình hay chỉ cần ghi nhận.
Khi đối chiếu, cần tách hai loại sai lệch: sai lệch số tiền và sai lệch thời điểm. Một khách hàng trả chậm hai tuần có thể khiến tuần này thiếu tiền dù tổng doanh thu tháng không đổi; lỗi này nằm ở lịch thu tiền chứ không ở dự báo doanh thu. Với các chỉ tiêu có thể gần 0 hoặc đổi dấu như dòng tiền thuần, MAPE bị phóng đại hoặc không tính được, nên theo dõi chênh lệch tuyệt đối (thực tế trừ dự báo, tính bằng đồng) thay vì phần trăm.
Độ chính xác phụ thuộc nhiều vào cách xây mô hình và chất lượng dữ liệu hơn là vào kỹ năng đoán số. Trong Khảo sát FP&A Trends 2025, 77% tổ chức dùng mô hình dựa trên yếu tố vận hành (driver-based) đầy đủ tự đánh giá dự báo của mình ở mức tốt hoặc rất tốt, trong khi tỷ lệ này chỉ là 27% ở nhóm dùng mô hình cơ bản hoặc không có mô hình. Khoảng cách tương tự xuất hiện theo chất lượng dữ liệu: 79% ở nhóm dữ liệu tốt so với 22% ở nhóm dữ liệu kém. Vì vậy, khi MAPE cao kéo dài, doanh nghiệp nên kiểm tra dữ liệu đầu vào và cấu trúc mô hình trước khi sửa giả định.
Kỹ thuật phân tích kịch bản và độ nhạy trong dự báo tài chính
Phân tích kịch bản thay đổi đồng thời nhiều giả định để thấy bức tranh tổng thể, còn phân tích độ nhạy thay đổi từng giả định một để tìm biến số tác động mạnh nhất. Doanh nghiệp cần cả hai.
Cụ thể, ba kịch bản nên phản ánh những tổ hợp điều kiện kinh doanh có thể xảy ra cùng lúc, thay vì chỉ tăng hoặc giảm một tỷ lệ doanh thu. Khi thị trường xấu đi, doanh thu giảm thường đi kèm khách hàng trả chậm hơn, hàng tồn lâu hơn và biên lợi nhuận bị ép.
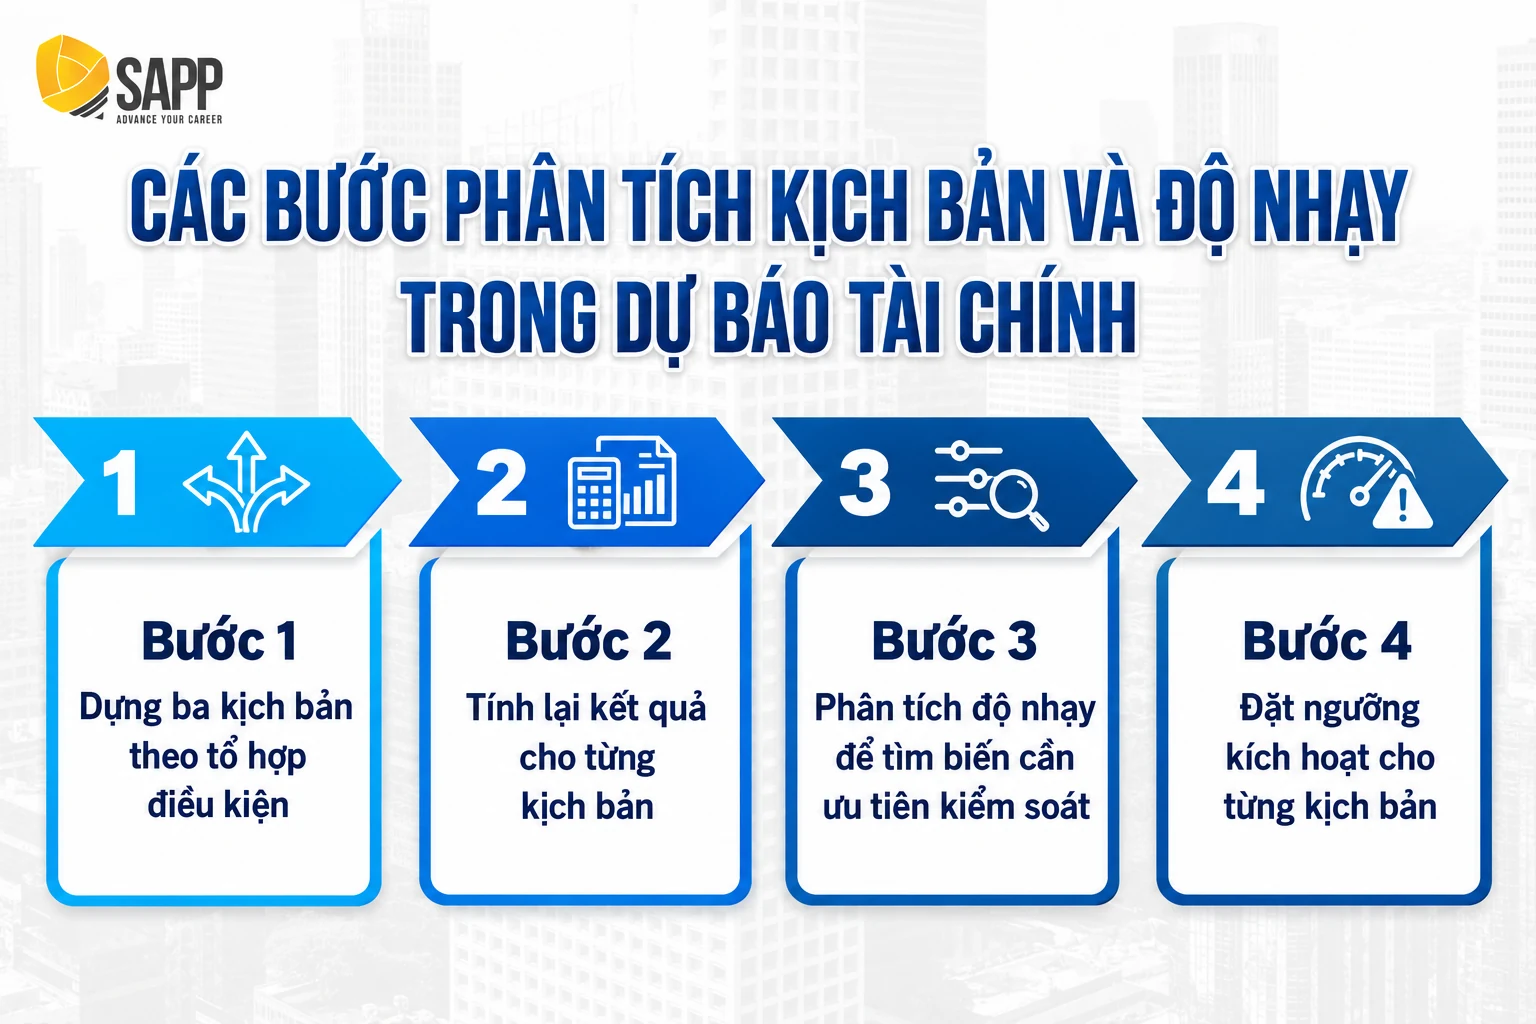
Bước 1: Dựng ba kịch bản theo tổ hợp điều kiện
Bảng dưới đây minh hoạ giả định của ba kịch bản cho một doanh nghiệp thương mại khác với ví dụ ở phần trước, gọi là doanh nghiệp B (một tháng tính 30 ngày).
| Giả định minh hoạ | Cơ sở | Thuận lợi | Bất lợi |
| Doanh thu bình quân tháng (triệu đồng) | 1.000 | 1.150 | 850 |
| Biên lợi nhuận gộp | 30% | 32% | 27% |
| Kỳ thu tiền bình quân – DSO (ngày) | 45 | 35 | 60 |
| Thời gian lưu kho bình quân – DIO (ngày) | 40 | 35 | 55 |
| Kỳ trả tiền nhà cung cấp – DPO (ngày) | 30 | 30 | 30 |
| Định phí (triệu đồng/tháng) | 200 | 200 | 200 |
Các giá trị trên chỉ là minh hoạ, không phải chuẩn ngành.
Bước 2: Tính lại kết quả cho từng kịch bản
Từ bộ giả định, doanh nghiệp B tính lợi nhuận và nhu cầu vốn lưu động (phải thu + tồn kho − phải trả) của mỗi kịch bản, như bảng dưới đây.
| Kết quả (triệu đồng) | Cơ sở | Thuận lợi | Bất lợi |
| Lợi nhuận gộp/tháng | 300 | 368 | 230 |
| Lợi nhuận sau định phí/tháng | 100 | 168 | 30 |
| Phải thu | 1.500 | 1.342 | 1.700 |
| Tồn kho | 933 | 912 | 1.138 |
| Phải trả nhà cung cấp | 700 | 782 | 621 |
| Vốn lưu động cần | 1.733 | 1.472 | 2.217 |
| Chênh lệch so với cơ sở | – | −261 | +484 |
| Chu kỳ chuyển đổi tiền mặt (ngày) | 55 | 40 | 85 |
Kết quả cho thấy một điều ngược trực giác: ở kịch bản bất lợi, doanh thu giảm 15% nhưng doanh nghiệp cần thêm khoảng 484 triệu đồng vốn lưu động, trong khi lợi nhuận sau định phí chỉ còn khoảng 30 triệu đồng mỗi tháng. Bán ít hơn nhưng phải ứng trước nhiều tiền hơn, và nếu chỉ nhìn P&L, lãnh đạo sẽ không thấy nhu cầu tài trợ này. Trong mô hình đầy đủ, dòng tiền theo tháng của từng kịch bản sẽ cho biết thời điểm tồn quỹ chạm đáy và số tiền cần chuẩn bị.
Bước 3: Phân tích độ nhạy để tìm biến cần ưu tiên kiểm soát
Phân tích độ nhạy trả lời câu hỏi hẹp hơn: nếu chỉ một biến thay đổi, các biến khác giữ nguyên ở kịch bản cơ sở, kết quả thay đổi bao nhiêu? Bảng dưới đây đo tác động của từng biến lên nhu cầu vốn lưu động và lợi nhuận tháng (chưa tính chi phí lãi vay để tài trợ phần vốn tăng thêm).
| Biến thay đổi (các biến khác giữ ở cơ sở) | Vốn lưu động cần (triệu đồng) | Lợi nhuận/tháng (triệu đồng) |
| Kỳ thu tiền 45 → 60 ngày | +500 | 0 |
| Thời gian lưu kho 40 → 55 ngày | +350 | 0 |
| Kỳ trả nhà cung cấp 30 → 20 ngày | +233 | 0 |
| Biên lợi nhuận gộp 30% → 27% | +10 | −30 |
| Doanh thu 1.000 → 850 triệu đồng/tháng | −260 | −45 |
Như vậy, với doanh nghiệp B, áp lực tiền mặt ở kịch bản bất lợi đến chủ yếu từ việc thu tiền chậm và hàng tồn lâu, không phải từ doanh thu giảm; riêng doanh thu giảm còn giải phóng một phần vốn. Biến cần ưu tiên kiểm soát là kỳ thu tiền: mỗi 15 ngày thu chậm tương đương khoảng 500 triệu đồng bị giữ lại ở khách hàng. Ngược lại, biên lợi nhuận tác động chủ yếu lên lợi nhuận chứ gần như không lên nhu cầu vốn. Tổng các tác động riêng lẻ không bằng đúng kết quả kịch bản vì các biến tác động lẫn nhau khi thay đổi cùng lúc.
Bước 4: Đặt ngưỡng kích hoạt cho từng kịch bản
Kịch bản chỉ trở thành công cụ điều hành khi gắn với tín hiệu cảnh báo và hành động đã chuẩn bị sẵn. Ví dụ:
- Kỳ thu tiền thực tế vượt 55 ngày trong 2 tháng liên tiếp → siết hạn mức bán chịu, ưu tiên thu nợ khách hàng lớn.
- Doanh thu 2 tháng liền dưới 90% kịch bản cơ sở → giảm kế hoạch nhập hàng, rà soát các khoản định phí có thể hoãn.
- Tồn quỹ dự báo xuống dưới ngưỡng tiền mặt tối thiểu trong 8 tuần tới → làm việc với ngân hàng về hạn mức vốn lưu động trước khi thật sự cần dùng.
Các ngưỡng trên cũng chỉ mang tính minh hoạ; mỗi doanh nghiệp nên đặt ngưỡng theo chu kỳ kinh doanh và mức tiền mặt tối thiểu của mình.
Công cụ nào giúp SME lập dự báo tài chính?
Có 3 nhóm công cụ chính để lập dự báo tài chính: bảng tính (Excel, Google Sheets), phần mềm kế toán và ERP, phần mềm chuyên cho lập kế hoạch và dự báo (FP&A). SME nên chọn theo quy mô dữ liệu và số người cùng tham gia dự báo.
Trước khi chọn công cụ, cần biết điểm nghẽn thường không nằm ở công thức mà nằm ở khâu gom dữ liệu. Theo Khảo sát FP&A Trends 2025, bộ phận FP&A vẫn dành 46% thời gian cho thu thập và kiểm tra dữ liệu. Vì thế, công cụ tốt là công cụ giảm được việc nhập tay và đối chiếu thủ công.
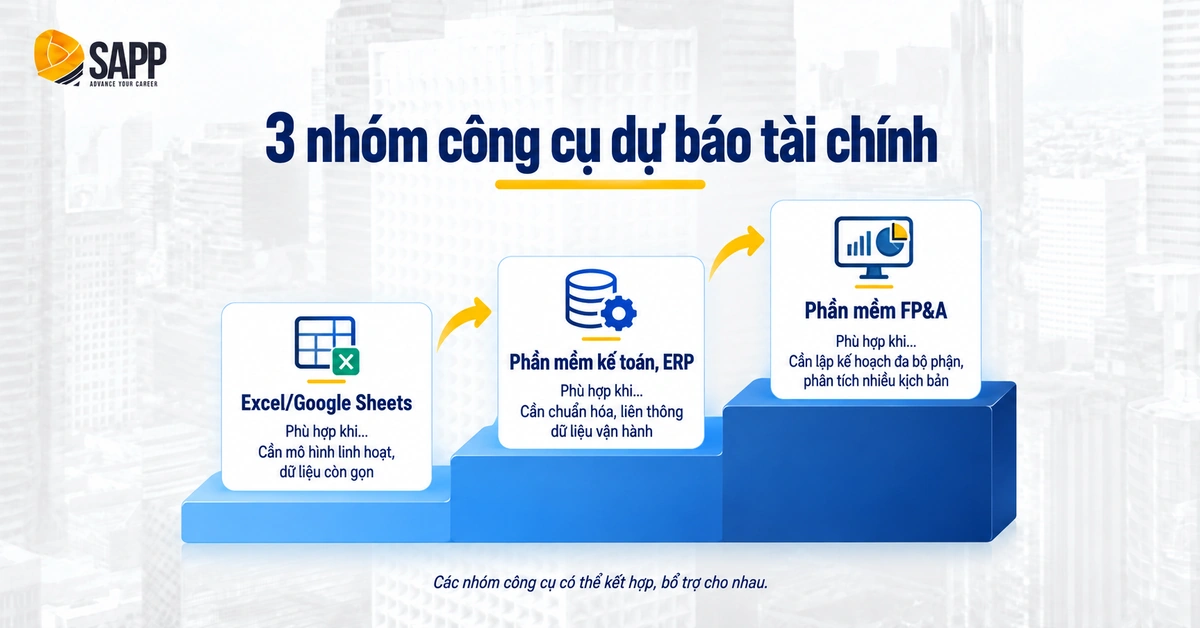
Excel hoặc Google Sheets
Bảng tính là lựa chọn phù hợp nhất cho SME mới bắt đầu dự báo: chi phí thấp, linh hoạt, kế toán đã quen dùng. Một file dự báo tốt nên tách riêng 4 phần: sheet giả định (mọi con số đầu vào), sheet tính toán, sheet ba báo cáo và sheet theo dõi chênh lệch. Khi tách như vậy, chạy kịch bản chỉ cần đổi sheet giả định.
Giới hạn của bảng tính lộ rõ khi nhiều người cùng sửa một file, khi phải dán dữ liệu thủ công từ phần mềm kế toán mỗi tháng, hoặc khi file có hàng trăm liên kết khó kiểm soát lỗi.
Tham khảo ngay mẫu kế hoạch tài chính bằng Excel của SAPP
Phần mềm kế toán và ERP
Phần mềm kế toán (như MISA, Fast, Bravo) là nguồn dữ liệu thực tế cho dự báo: số dư tiền, công nợ phải thu, phải trả theo tuổi nợ, tồn kho. Phần lớn phần mềm kế toán ghi nhận rất tốt quá khứ nhưng chức năng dự báo còn hạn chế. Cách dùng hiệu quả là xuất báo cáo công nợ theo hạn thanh toán để làm đầu vào cho dòng tiền 13 tuần.
Hệ thống ERP (như SAP Business One, Odoo) kết nối bán hàng, mua hàng, kho và kế toán trên một dữ liệu chung. Khi đó, dự báo dòng tiền có thể lấy trực tiếp từ đơn hàng đã ký và đơn mua đã đặt, giảm phần ước tính.
Phần mềm lập kế hoạch và dự báo (FP&A)
Phần mềm FP&A chuyên dụng phù hợp với doanh nghiệp đã có nhiều đơn vị, nhiều người tham gia lập dự báo và cần cập nhật thường xuyên. Các phần mềm này thường có sẵn quản lý phiên bản, phân quyền nhập liệu, chạy kịch bản và kết nối tự động với phần mềm kế toán.
Với đa số SME, thứ tự hợp lý là: chuẩn hóa dữ liệu kế toán, dựng mô hình trên Excel cho đến khi quy trình ổn định, rồi mới cân nhắc phần mềm. Mua phần mềm khi quy trình chưa rõ thường chỉ chuyển sự lộn xộn từ file Excel sang một hệ thống đắt hơn.
Bốn điểm mù thường gặp về dòng tiền và cách kiểm soát chất lượng dự báo
Phần lớn bản dự báo thất bại không vì công thức sai, mà vì 4 nhóm sai lầm: dùng mục tiêu thay cho dự báo; đồng nhất doanh thu, lợi nhuận với tiền thu; bỏ sót dòng tiền lớn và không quản lý phiên bản. Ngược lại với những gì nhiều người nghĩ, một mô hình đơn giản nhưng được cập nhật đều đặn thường hữu ích hơn một mô hình phức tạp lập một lần rồi cất đi.
Dùng mục tiêu kinh doanh thay cho dự báo
Đặt doanh thu “tăng 30% vì năm nay phải tốt hơn” là mục tiêu, không phải dự báo. Khi kế hoạch mua hàng, tuyển dụng và chi phí được xây trên kỳ vọng chưa kiểm chứng, sai lệch sẽ dồn vào dòng tiền.
Mỗi con số tăng trưởng cần được bóc thành driver và đối chiếu với căn cứ: đơn hàng và hợp đồng đã có, tỷ lệ chuyển đổi thực tế, năng lực cung ứng, lịch sử thực hiện các kỳ trước. Mục tiêu vẫn cần, nhưng nên đặt cạnh dự báo để thấy khoảng cách phải lấp, không thay thế dự báo.
Đồng nhất doanh thu, lợi nhuận với tiền thu
Doanh thu và lợi nhuận được ghi nhận khi bán hàng, còn tiền chỉ về khi khách hàng thanh toán. Coi ba con số này là một khiến doanh nghiệp bỏ sót khoản thiếu hụt nằm trong công nợ.
Doanh nghiệp tăng trưởng càng nhanh càng dễ thiếu tiền, vì phải thu và tồn kho tăng nhanh hơn tiền thu về. Cách khắc phục là lập lịch thu tiền riêng theo từng khách hàng lớn và điều khoản thanh toán thực tế, thay vì giả định toàn bộ doanh thu thu đủ trong tháng.
Bỏ sót các dòng tiền lớn ngoài vận hành
Nhiều mô hình chỉ dự báo thu – chi từ hoạt động kinh doanh, bỏ qua các khoản lớn nhưng không đều: mua sắm tài sản (CapEx), thuế phải nộp, trả gốc và lãi vay, chia cổ tức. Kết quả là lợi nhuận trông tốt nhưng tiền cuối kỳ vẫn thiếu.
Cách khắc phục là lập một lịch riêng cho các nghĩa vụ tiền lớn, ghi rõ số tiền và ngày đến hạn. Đây thường là các khoản quyết định doanh nghiệp có đủ tiền hay không trong một tháng cụ thể, dù cả năm vẫn có lãi. Nhóm khoản cần đưa vào lịch riêng gồm:
- Trả nợ gốc vay ngân hàng, vay cá nhân, thuê tài chính.
- Thuế TNDN tạm nộp theo quý, số thuế phải nộp thêm khi quyết toán năm.
- Chi đầu tư tài sản cố định, sửa chữa lớn, đặt cọc mặt bằng.
- Chia cổ tức, chia lợi nhuận, rút vốn của thành viên góp vốn.
- Thưởng Tết, lương tháng 13 và các khoản phúc lợi chi một lần.
Ví dụ, một doanh nghiệp có dòng tiền vận hành dương khoảng 300 triệu đồng mỗi tháng. Nếu một tháng trùng ba khoản: trả gốc vay 900 triệu, thưởng Tết 600 triệu và đặt cọc mua máy 200 triệu, tổng cộng 1,7 tỷ đồng, thì tháng đó thiếu 1,4 tỷ đồng (nếu không có tiền dự trữ từ trước) dù cả năm có lãi. (Số liệu minh họa.) Lịch nghĩa vụ lớn giúp nhìn thấy “tháng hẹp” này từ sớm để đàm phán giãn nợ hoặc chuẩn bị hạn mức vay.
Lập một lần, chỉ một kịch bản và không lưu phiên bản
Dự báo mất giá trị nhanh nhất khi nó được lập một lần đầu năm, chỉ có một kịch bản và bị ghi đè mỗi lần sửa. Khi đó, lãnh đạo không biết con số thay đổi vì thị trường đổi hay vì ai đó sửa giả định.
Cụ thể, ba thói quen này gây ra ba hệ quả khác nhau:
- Lập một lần: sau 3-4 tháng, giả định về giá bán, sản lượng, kỳ thu tiền đã lệch xa thực tế, nhưng bản dự báo vẫn được dùng để ra quyết định.
- Một kịch bản: doanh nghiệp chỉ có câu trả lời cho trường hợp “mọi thứ diễn ra như dự tính”, không có phương án khi doanh thu giảm hay khách hàng lớn trả chậm.
- Không lưu phiên bản: không thể so dự báo tháng 3 với dự báo tháng 6 để biết đội ngũ dự báo lệch có hệ thống theo hướng nào.
Cách khắc phục là giữ ít nhất ba kịch bản (cơ sở, thận trọng, lạc quan) như đã trình bày ở phần kỹ thuật kịch bản, cập nhật theo lịch cố định, và ghi nhật ký phiên bản. Bảng dưới đây là mẫu nhật ký đơn giản có thể đặt ngay trong file Excel dự báo:
| Phiên bản | Ngày cập nhật | Người cập nhật | Giả định thay đổi | Tác động đến tiền cuối kỳ |
| V1 | 05/01 | Kế toán trưởng | Bản gốc đầu năm | – |
| V2 | 05/04 | Kế toán trưởng | Kỳ thu tiền khách hàng lớn tăng từ 45 lên 60 ngày | Giảm 1,2 tỷ đồng |
| V3 | 05/07 | Giám đốc tài chính | Giá nguyên liệu tăng 8% | Giảm 0,7 tỷ đồng |
(Số liệu trong bảng là ví dụ minh họa.)
Nhờ nhật ký, sau vài quý doanh nghiệp sẽ thấy mình thường lạc quan hay bi quan ở biến nào và điều chỉnh cách đặt giả định cho kỳ sau.
Dự báo là tài liệu sống. Mô hình không được cập nhật khi giá nguyên liệu, lãi suất, chính sách thuế hoặc hành vi khách hàng thay đổi sẽ dẫn lãnh đạo đến quyết định dựa trên bức tranh đã cũ.
Hai lỗi đi kèm thường gặp là chỉ có một con số duy nhất, tạo cảm giác chắc chắn giả, và ghi đè lên bản cũ mỗi lần cập nhật. Doanh nghiệp nên duy trì ít nhất kịch bản cơ sở và kịch bản thận trọng, đồng thời lưu từng phiên bản kèm ngày chốt và bộ giả định. Có phiên bản cũ mới so được dự báo với thực tế và biết giả định nào thường xuyên sai.
Để tiện rà soát, bảng dưới đây tóm tắt bốn nhóm sai lầm cùng hệ quả và cách khắc phục tương ứng.
| Sai lầm | Hệ quả | Cách khắc phục |
|---|---|---|
| Dùng mục tiêu kinh doanh thay cho dự báo | Kế hoạch tiền và chi phí dựa trên kỳ vọng chưa được kiểm chứng | Kiểm tra đơn hàng, chuyển đổi, năng lực cung ứng và lịch sử thực hiện |
| Đồng nhất doanh thu, lợi nhuận và tiền thu | Bỏ sót thiếu hụt do công nợ | Lập lịch thu tiền riêng, theo khách hàng và điều khoản thanh toán |
| Bỏ sót các dòng tiền lớn ngoài vận hành | Lợi nhuận có vẻ tốt nhưng tiền cuối kỳ thiếu | Lập lịch riêng cho các nghĩa vụ tiền lớn |
| Lập một lần, một kịch bản, không lưu phiên bản | Không phản ứng kịp biến động, không đánh giá được chất lượng dự báo |
Cập nhật cuốn chiếu, tối thiểu 2 kịch bản, lưu phiên bản kèm ngày chốt và giả định |
Dự báo cuốn chiếu (rolling forecast) có phù hợp với SME không?
Có. Dự báo cuốn chiếu phù hợp với SME vì giúp doanh nghiệp luôn nhìn trước một khoảng thời gian cố định, phản ứng nhanh khi thị trường đổi chiều và không cần một đội tài chính lớn nếu giữ mô hình đơn giản.
Để hiểu rõ hơn, phần này làm rõ rolling forecast khác dự báo năm thế nào, mức độ phổ biến hiện nay và cách một SME bắt đầu.
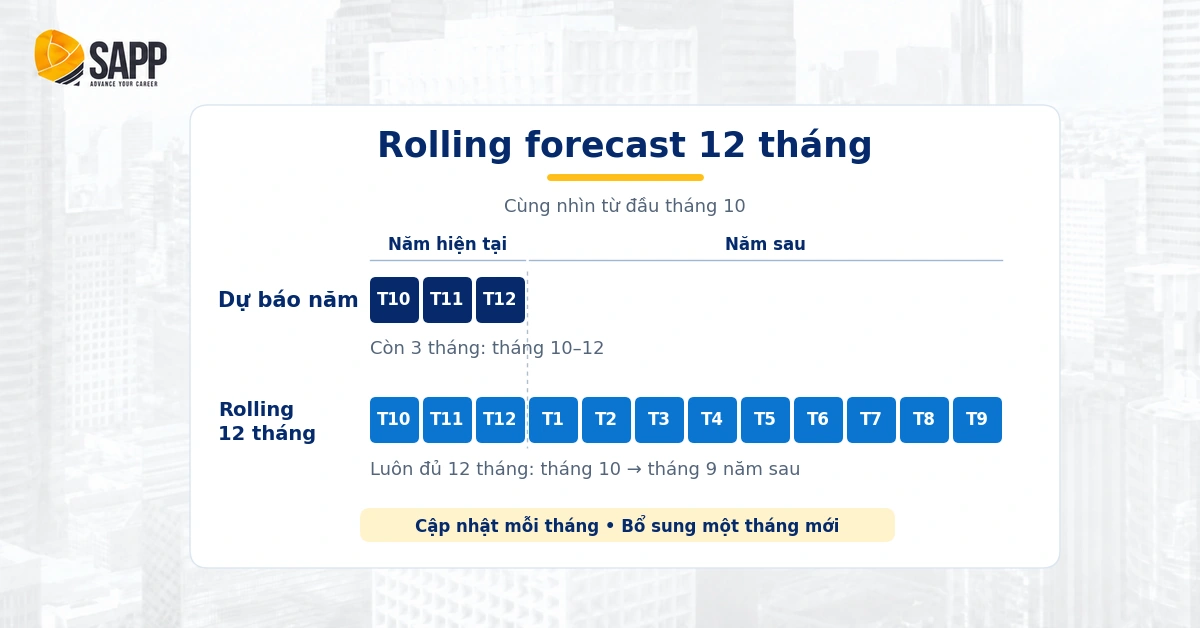
Rolling forecast khác dự báo năm cố định thế nào?
Rolling forecast luôn giữ nguyên độ dài tầm nhìn (ví dụ 12 tháng): mỗi khi một tháng kết thúc, doanh nghiệp bỏ tháng đó và thêm một tháng mới vào cuối. Ngược lại, dự báo năm cố định chỉ nhìn đến 31/12, nên càng về cuối năm tầm nhìn càng ngắn.
Ví dụ, một doanh nghiệp lập dự báo năm vào tháng 1. Đến tháng 10, bản dự báo chỉ còn nhìn được 3 tháng, đúng lúc doanh nghiệp cần biết dòng tiền mùa Tết và quý 1 năm sau. Với rolling forecast 12 tháng, tại tháng 10 doanh nghiệp vẫn nhìn tới tháng 9 năm sau.
Bảng dưới đây so sánh hai cách làm:
| Tiêu chí | Dự báo năm cố định | Dự báo cuốn chiếu (rolling) |
| Tầm nhìn | Ngắn dần về cuối năm | Luôn cố định (ví dụ 12 hoặc 18 tháng) |
| Nhịp cập nhật | Thường 1-2 lần/năm | Hằng tháng hoặc hằng quý |
| Vai trò với ngân sách | Thường trùng với ngân sách | Tách khỏi ngân sách, dùng để điều hành |
| Mức chi tiết | Chi tiết đều cả năm | Chi tiết ở các tháng gần, gộp ở các tháng xa |
Lưu ý: rolling forecast không thay thế ngân sách. Ngân sách vẫn là cam kết để đánh giá hiệu quả, còn rolling forecast là bản cập nhật để ra quyết định.
Bao nhiêu doanh nghiệp đang dùng rolling forecast?
Khoảng gần một nửa tổ chức trong các khảo sát gần đây đã dùng rolling forecast. Theo Khảo sát FP&A Trends 2025, 46% tổ chức đã áp dụng rolling forecast. Khảo sát Benchmarking FP&A 2026 của AFP (332 người tham gia) ghi nhận 43% đơn vị dùng rolling forecast và 38% có quy trình lập kịch bản bài bản.
Con số này tăng đáng kể so với một thập kỷ trước. Năm 2015, khảo sát của AFP và The Hackett Group cho thấy khoảng một phần ba doanh nghiệp mới chỉ đang lên kế hoạch áp dụng rolling forecast. IBM cũng nhận định lập kế hoạch liên tục và rolling forecast đang trở thành phương pháp được dùng rộng rãi.
Các khảo sát trên chủ yếu thực hiện với doanh nghiệp vừa và lớn ở nước ngoài. Tuy vậy, chúng cho thấy xu hướng chung: doanh nghiệp chuyển từ “lập một lần mỗi năm” sang “cập nhật liên tục”, đúng với điểm mù thứ 4 đã nêu ở trên.
SME bắt đầu dự báo cuốn chiếu theo 4 bước nào?
SME có thể bắt đầu rolling forecast với 4 bước: chọn tầm nhìn, chọn nhịp cập nhật, giới hạn số dòng dự báo và gắn việc cập nhật vào lịch khóa sổ.
- Chọn tầm nhìn hai tầng: dòng tiền 13 tuần theo tuần cho thanh khoản, và kết quả kinh doanh, dòng tiền 12 tháng theo tháng cho điều hành.
- Chọn nhịp cập nhật cố định: dòng tiền 13 tuần cập nhật mỗi thứ Hai; dự báo 12 tháng cập nhật trong tuần đầu tiên sau khóa sổ tháng.
- Giới hạn số dòng dự báo: chỉ dự báo chi tiết 10-15 dòng có ảnh hưởng lớn nhất (doanh thu theo nhóm sản phẩm, giá vốn, lương, thuê mặt bằng, công nợ, nợ vay); các khoản nhỏ gộp thành “chi phí khác”.
- Gắn với lịch khóa sổ và họp điều hành: mỗi tháng, so sánh thực tế với dự báo, cập nhật giả định, lưu phiên bản mới, rồi trình bày 3 thay đổi lớn nhất trong cuộc họp ban giám đốc.
Khi làm đều đặn 3-6 tháng, bản dự báo sẽ trở thành công cụ điều hành thay vì một file chỉ mở vào đầu năm. Đây cũng là nền tảng để quản trị vốn lưu động chủ động hơn: biết trước tháng nào cần thu hồi công nợ nhanh, tháng nào nên giãn lịch thanh toán.
Làm chủ tư duy dự báo tài chính thực chiến cùng SAPP Academy
Dự báo tài chính không đòi hỏi lãnh đạo phải tự dựng mô hình, nhưng đòi hỏi biết đặt câu hỏi đúng: giả định này dựa trên căn cứ nào, tháng nào có thể thiếu tiền, biến nào tác động mạnh nhất đến lợi nhuận. Đó là năng lực có thể học và luyện được.
Việc áp dụng các công thức tính toán rời rạc trên mạng thường không tương thích với nguồn lực tinh gọn của doanh nghiệp vừa và nhỏ. Để chuyển hóa 3 báo cáo dự phóng cốt lõi (P&L, Cash Flow, Bảng CĐKT) thành 3 giá trị bảo vệ thanh khoản và tăng trưởng, chương trình Quản trị tài chính doanh nghiệp tại SAPP Academy kết nối trực tiếp hai học phần chiến lược: Chuyên đề Phân tích chuyên sâu Báo cáo tài chính và chuyên đề Lập ngân sách theo chiến lược doanh nghiệp.
- Chuẩn hóa dữ liệu cho 3 báo cáo dự phóng: Khóa học giúp lãnh đạo bóc tách số liệu quá khứ (vòng quay tồn kho, kỳ hạn nợ) để thiết lập P&L, dòng tiền và bảng cân đối kế toán dự phóng chính xác thay vì phán đoán cảm tính.
- Kích hoạt dự báo dòng tiền 13 tuần & Mô hình kịch bản (CVP): Người điều hành tự tay xây dựng kế hoạch dòng tiền ngắn hạn để nhận diện sớm điểm nghẽn thanh khoản, đồng thời phân tích độ nhạy chi phí và sản lượng để chủ động ứng phó khi thị trường biến động.
- Tối ưu hồ sơ đàm phán vốn: Nâng cấp bản dự báo tài chính thành công cụ chứng minh khả năng sinh lời và hoàn vốn minh bạch, gia tăng sức nặng khi đàm phán hạn mức tín dụng với ngân hàng.
Mô hình “Phòng họp chiến lược” giải quyết bài toán trên số liệu thực
Chương trình vận hành theo định dạng tư vấn quản trị chuyên sâu trong 1 ngày Thứ 7. Học viên mang trực tiếp dữ liệu hoạt động, cấu trúc doanh thu chi phí và hiện trạng tài chính của doanh nghiệp mình lên bàn làm việc. Đội ngũ giảng viên là các CEO, CFO thực chiến từ các tập đoàn lớn, sở hữu các chứng chỉ quốc tế uy tín (ACCA, CFA, CMA và CGMA) sẽ trực tiếp rà soát số liệu, tư vấn mô hình dự phóng 1-1 và chuyển giao công cụ ứng dụng ngay.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
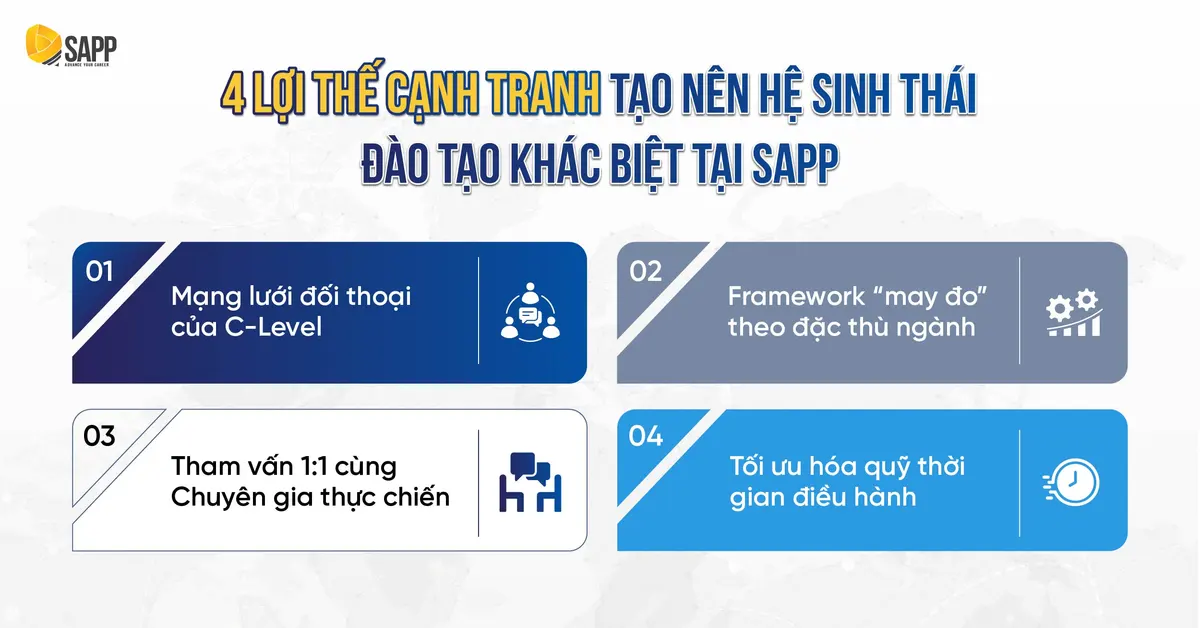
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP Academy được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Hiệu quả đầu tư (ROI) đo lường được: Một quyết định phân bổ sai lệch nguồn vốn hoặc thiếu dự báo dòng tiền dẫn đến đứt gãy thanh khoản có thể gây thất thoát hàng trăm triệu đến hàng tỷ đồng (tổn thất vượt xa ngân sách đầu tư cho chương trình đào tạo chuẩn hóa).
Những câu hỏi thường gặp (FAQ)
Doanh nghiệp quy mô nhỏ, dữ liệu quá khứ chưa được chuẩn hóa thì có thể tiến hành lập dự báo tài chính được không?
Có. Doanh nghiệp nhỏ nên bắt đầu từ dòng tiền 13 tuần, vì loại dự báo này chỉ cần số dư tiền hiện tại, danh sách công nợ phải thu, phải trả và các khoản chi cố định. Các dữ liệu này lấy được từ sao kê ngân hàng và sổ công nợ, không cần báo cáo tài chính chuẩn. Song song, doanh nghiệp chuẩn hóa dần dữ liệu kế toán theo tháng. Sau khoảng 6-12 tháng, đã đủ dữ liệu để mở rộng sang dự báo kết quả kinh doanh 12 tháng. Với các khoản chưa có lịch sử, có thể dùng phương pháp định tính (nhận định của bộ phận kinh doanh, khảo sát khách hàng) và ghi rõ đây là giả định cần kiểm chứng.
Trưởng phòng phi tài chính học phân tích và lập dự báo tài chính mang lại lợi ích gì cho công việc tại bộ phận?
Có ba lợi ích chính. Thứ nhất, trưởng phòng hiểu quyết định của bộ phận mình (tuyển người, chạy khuyến mãi, gia hạn công nợ cho khách) tác động thế nào đến lợi nhuận và dòng tiền của cả công ty. Thứ hai, đề xuất ngân sách có căn cứ số liệu nên dễ được duyệt hơn. Thứ ba, trưởng phòng nói cùng ngôn ngữ với giám đốc tài chính và ban giám đốc, nên tham gia được vào bước đối chiếu từ trên xuống và từ dưới lên thay vì chỉ nhận chỉ tiêu.
Dự báo tài chính có cần thiết khi vay vốn ngân hàng không?
Có. Theo Điều 7 Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 06/VBHN-NHNN năm 2026), khách hàng vay vốn cần có phương án sử dụng vốn khả thi và có khả năng tài chính để trả nợ. Phương án sử dụng vốn phải nêu tổng nguồn vốn cần dùng, mục đích, thời gian sử dụng vốn và nguồn trả nợ. Dự báo dòng tiền chính là cách chứng minh nguồn trả nợ: tháng nào doanh nghiệp có tiền để trả gốc, lãi, và còn bao nhiêu sau khi trả. Văn bản cũng nêu điều kiện phương án sử dụng vốn không bắt buộc với khoản vay có giá trị nhỏ; ngưỡng cụ thể nên hỏi trực tiếp ngân hàng.
Nên dự báo xa bao lâu và cập nhật bao lâu một lần?
Tùy mục đích. Dòng tiền 13 tuần cập nhật hằng tuần để quản lý thanh khoản. Dự báo kết quả kinh doanh và dòng tiền 12–18 tháng cập nhật hằng tháng hoặc hằng quý để điều hành. Dự phóng 3–5 năm cập nhật khi có thay đổi chiến lược hoặc khi cần gọi vốn. Theo Khảo sát FP&A Trends 2025, 46% tổ chức cập nhật dự báo hằng tháng và 40% cập nhật hằng quý.
Dự báo tài chính khác lập kế hoạch tài chính thế nào?
Kế hoạch tài chính là bản cam kết doanh nghiệp muốn đạt được gì và phân bổ nguồn lực ra sao, thường lập một lần cho năm hoặc nhiều năm. Dự báo tài chính là ước tính doanh nghiệp thực sự sẽ đạt bao nhiêu nếu giữ nguyên hướng đi hiện tại, và được cập nhật thường xuyên. Khoảng chênh giữa hai con số cho lãnh đạo biết cần hành động gì. Chi tiết về cách lập kế hoạch có ở bài kế hoạch tài chính doanh nghiệp.
Nên dùng Excel hay phần mềm để lập dự báo tài chính?
Đa số SME nên bắt đầu bằng Excel hoặc Google Sheets, vì chi phí thấp và dễ điều chỉnh khi quy trình còn đang hình thành. Nên cân nhắc phần mềm khi nhiều người cùng nhập liệu, khi mỗi kỳ mất nhiều ngày chỉ để gom và đối chiếu dữ liệu, hoặc khi file Excel quá phức tạp để kiểm soát lỗi. Trước khi chuyển, nên chuẩn hóa dữ liệu kế toán và cấu trúc mô hình, vì phần mềm không sửa được giả định sai.