Cách kiểm soát dòng tiền dự án xây dựng cho nhà thầu SME 2026 mới nhất
Nhiều doanh nghiệp thi công xây dựng liên tục đối mặt với nghịch lý: công trường vẫn thi công rầm rộ, giá trị nghiệm thu sổ sách ghi nhận hàng chục tỷ đồng nhưng tài khoản ngân hàng lại rơi vào trạng thái cảnh báo đỏ mỗi khi đến kỳ hạn trả lương công nhân, mua vật tư hay thanh toán máy móc. Tình trạng nhìn thấy lãi trên sổ sách nhưng cạn kiệt tiền mặt thực tế khiến nhà thầu rơi vào cảnh sập tiệm trên đống tài sản, buộc phải huy động vốn vay ngắn hạn chi phí cao hoặc đối mặt nguy cơ bị dừng cấp hàng và phạt tiến độ hợp đồng.
Đặc thù ngành xây dựng tại Việt Nam là tình trạng nợ đọng công trình kéo dài, chu kỳ nghiệm thu – giải ngân phức tạp cùng sự biến động khó lường của giá nguyên vật liệu. Nắm vững phương pháp kiểm soát dòng tiền dự án xây dựng là điều kiện tiên quyết để giải tỏa áp lực thanh khoản, nhận diện sớm điểm rơi dòng tiền âm và bảo vệ biên lợi nhuận ròng của từng công trình.
Trong ngành xây dựng, doanh thu là con số kỳ vọng, lợi nhuận là ước tính kế toán; chỉ có dòng tiền mặt thực thu mới đảm bảo công trường duy trì vận hành ổn định.
3 nguyên nhân khiến dòng tiền dự án xây dựng mất kiểm soát
Sự đứt gãy thanh khoản trong các doanh nghiệp xây dựng SME không xuất phát từ việc thiếu gói thầu, mà bắt nguồn từ 3 nguyên nhân tài chính mang tính hệ thống:
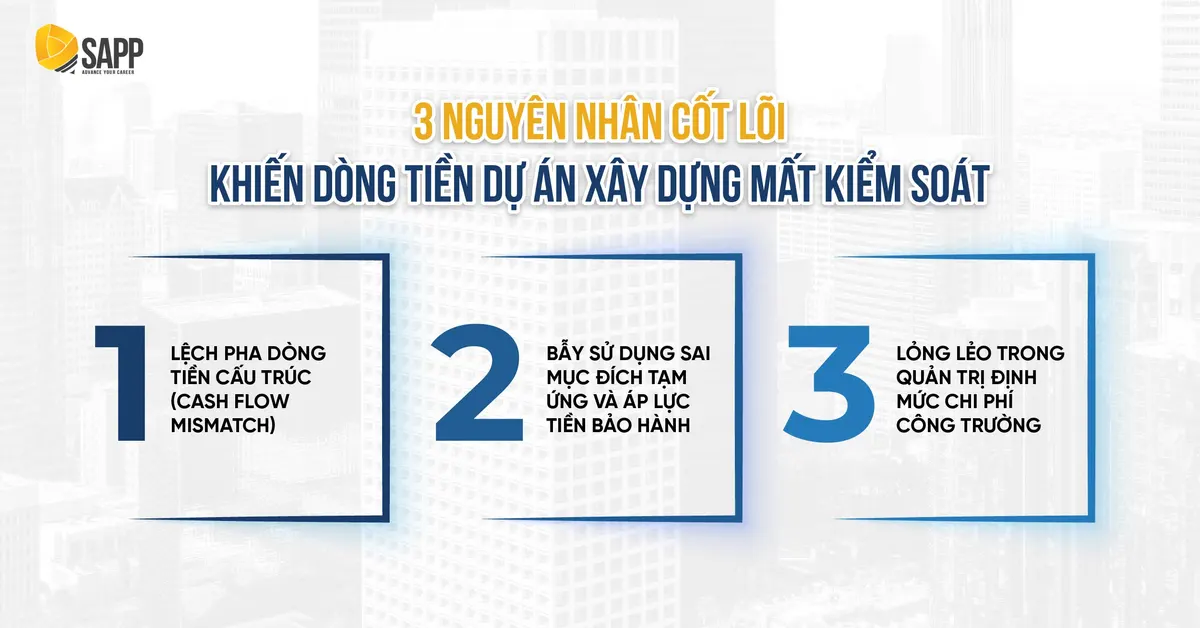
Lệch pha dòng tiền (Cash Flow Mismatch)
Thời điểm chi tiền thực tế (thanh toán nhân công hàng tuần, trả tiền vật tư, ca máy) luôn diễn ra trước thời điểm thu tiền từ chủ đầu tư (tạm ứng đợt đầu, nghiệm thu theo giai đoạn). Khi khoảng cách thời gian giữa thực chi và thực thu kéo dài từ 45 đến 90 ngày mà không có nguồn tài trợ gối đầu, nhà thầu sẽ rơi vào tình trạng thâm hụt vốn lưu động cục bộ.
Bẫy sử dụng sai mục đích tạm ứng và áp lực tiền bảo hành
Khoản tiền tạm ứng nhận từ công trình mới thường bị điều chuyển tùy tiện để bù đắp thâm hụt cho các công trình cũ đang bị chủ đầu tư chậm thanh toán. Song song đó, khoản tiền giữ lại bảo hành công trình (thường từ 5% đến 10% giá trị hợp đồng) bị giam lỏng từ 12 đến 24 tháng, vô tình phong tỏa toàn bộ biên lợi nhuận thực tế của dự án.
Lỏng lẻo trong quản trị định mức chi phí công trường
Việc thiếu hụt hệ thống đối soát định mức hao hụt vật tư, lãng phí ca máy và trễ tiến độ làm gia tăng chi phí nhân công trực tiếp. Những sai lệch này không được phát hiện kịp thời trong quá trình thi công, dẫn đến tổng chi phí thực tế vượt xa giá trị dự toán được duyệt.
Bảng phân tích: Sự lệch pha giữa Dòng tiền chi ra vs Dòng tiền thu về theo tiến độ thi công
| Giai đoạn thi công | Đặc điểm Dòng tiền chi ra (Cash Outflow) | Đặc điểm Dòng tiền thu về (Cash Inflow) | Rủi ro thanh khoản tiềm ẩn |
| Khởi công & Chuẩn bị | Chi tiền mặt lớn: Đặt cọc vật tư, huy động máy móc, lán trại, tạm ứng tổ đội. | Nhận tạm ứng hợp đồng (thường 10% – 20%), yêu cầu bảo lãnh tạm ứng. | Dễ bị dùng sai mục đích đem bù cho các dự án cũ đang thiếu vốn. |
| Thi công phần thô | Chi phí định kỳ dồn dập: Lương thợ theo tuần, thanh toán thép, bê tông đến hạn. | Thu tiền theo hồ sơ nghiệm thu giai đoạn (độ trễ thẩm định từ 30 – 60 ngày). | Lệch pha dòng tiền đạt đỉnh điểm; nguy cơ cạn quỹ tiền mặt nếu nghiệm thu chậm. |
| Hoàn thiện & Nghiệm thu | Chi phí thầu phụ hoàn thiện, chi phí quản trị và khắc phục lỗi kỹ thuật. | Chủ đầu tư thanh toán theo biên bản nghiệm thu giai đoạn sau khi trừ tạm ứng. | Bị chủ đầu tư bắt bẻ hồ sơ phát sinh, kéo dài thời gian ký hồ sơ thanh toán. |
| Bàn giao & Bảo hành | Chi phí bảo hành, chi phí quyết toán hồ sơ công trình. | Giữ lại 5% – 10% tiền bảo hành trong vòng 12 – 24 tháng. | Toàn bộ lợi nhuận ròng của gói thầu bị giam cầm trong quỹ bảo hành. |
Những mốc tiền trong hợp đồng xây dựng quyết định dòng tiền nhà thầu
Dòng tiền của nhà thầu bị chi phối bởi 6 mốc tiền trong hợp đồng: tạm ứng, bảo lãnh tạm ứng, thu hồi tạm ứng, bảo đảm thực hiện hợp đồng, tiền bảo hành và quyền tạm dừng khi bị chậm thanh toán. Từ ngày 01/7/2026, các mốc này được quy định tại Nghị định 210/2026/NĐ-CP, thay cho Nghị định 37/2015/NĐ-CP.
Lưu ý phạm vi: phần lớn mức cụ thể dưới đây bắt buộc với dự án đầu tư công và PPP; với dự án vốn tư nhân, các bên tự thoả thuận trong hợp đồng. Dù vậy, các mức này vẫn là “chuẩn tham chiếu” tốt khi nhà thầu SME đàm phán với chủ đầu tư tư nhân.
| Mốc tiền | Quy định chính | Tác động đến dòng tiền nhà thầu |
| Tạm ứng hợp đồng | Không quá 30% giá hợp đồng (kể cả dự phòng). Mức tối thiểu với hợp đồng thi công: 20% nếu dưới 10 tỷ đồng, 15% nếu từ 10 đến 50 tỷ đồng, 10% nếu trên 50 tỷ đồng | Lớp đệm tiền mặt đầu dự án; hợp đồng càng nhỏ, mức tối thiểu càng cao |
| Bảo lãnh tạm ứng | Bắt buộc khi tạm ứng trên 1 tỷ đồng, giá trị bằng số tiền tạm ứng, giảm dần theo số đã thu hồi | Tốn phí bảo lãnh và chiếm hạn mức tín dụng tại ngân hàng |
| Thu hồi tạm ứng | Thu hồi dần qua các lần thanh toán, phải hết khi giá trị thanh toán cộng dồn đạt 80% giá hợp đồng | Các đợt thanh toán giữa dự án bị trừ mạnh, tiền thực nhận thấp hơn giá trị nghiệm thu |
| Bảo đảm thực hiện hợp đồng | Từ 2% đến 10% giá hợp đồng | Chiếm hạn mức bảo lãnh hoặc phải ký quỹ |
| Tiền bảo hành | Công trình vốn đầu tư công, vốn nhà nước: tối thiểu 3% giá hợp đồng (cấp đặc biệt, cấp I) và 5% (cấp còn lại); thời gian bảo hành tối thiểu 24 tháng và 12 tháng tương ứng. | Một phần lợi nhuận bị giữ đến hết thời gian bảo hành |
| Tạm dừng khi bị chậm thanh toán | Dự án đầu tư công, PPP: nhà thầu được tạm dừng nếu bên giao thầu chậm thanh toán quá 28 ngày kể từ hạn thanh toán, trừ khi có thoả thuận khác; phải thông báo bằng văn bản | Công cụ đàm phán chính thức khi bị nợ đọng |
Có hai đánh đổi nhà thầu cần tính trước khi đàm phán:
- Tạm ứng cao hơn không luôn có lợi. Với dự án đầu tư công, PPP, phần giá hợp đồng tương ứng với mức tạm ứng vượt mức tối thiểu sẽ không được điều chỉnh giá kể từ thời điểm tạm ứng. Khi giá thép, xi măng có xu hướng tăng, nhận thêm tạm ứng đồng nghĩa chấp nhận rủi ro trượt giá cho phần đó.
- Tiền giữ lại bảo hành có thể được giải phóng bằng bảo lãnh. Nếu hợp đồng cho phép, nhà thầu có thể đề xuất thay khoản tiền giữ lại bằng bảo lãnh bảo hành của ngân hàng. Đổi lại, doanh nghiệp tốn phí bảo lãnh và dùng một phần hạn mức tín dụng, nhưng thu về sớm phần tiền đáng lẽ bị giữ 12 đến 24 tháng.
4 nguyên tắc cốt lõi bảo vệ dòng tiền dự án từ đấu thầu đến bàn giao
Để đảm bảo mỗi công trình đều tự bảo toàn được dòng vốn và không tạo ra rủi ro hệ thống cho doanh nghiệp, ban điều hành cần tuân thủ 4 nguyên tắc quản trị sau:
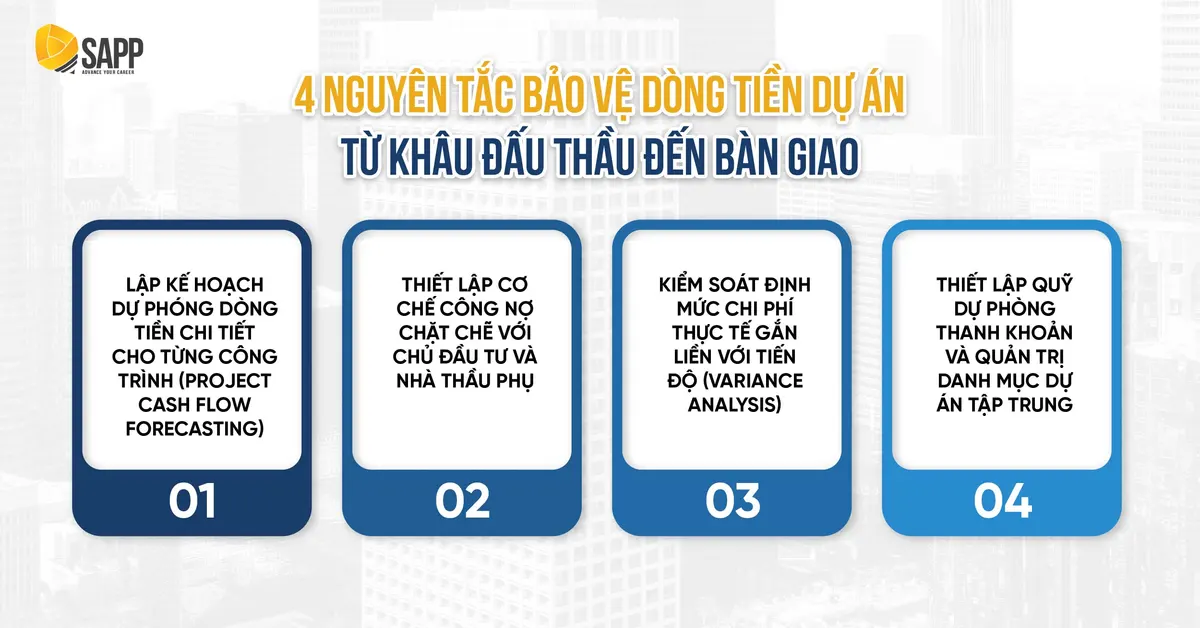
Lập kế hoạch dự phóng dòng tiền chi tiết cho từng công trình (Project Cash Flow Forecasting)
Bản kế hoạch thu – chi dự kiến phải được xây dựng bám sát đường cong tiến độ thi công (S-Curve) và các mốc nghiệm thu thỏa thuận trong hợp đồng. Việc này giúp nhà quản trị nhìn thấy trước các điểm rơi dòng tiền âm (thời điểm tổng chi lớn hơn dòng thu về) trước từ 4 đến 6 tuần, từ đó chủ động chuẩn bị hạn mức tín dụng dự phòng hoặc đàm phán kéo giãn thời hạn thanh toán vật tư.
Lập dự báo dòng tiền dự án không phải là để đoán định tương lai, mà là để chuẩn bị sẵn phương án điều phối thanh khoản trước khi tài khoản chạm ngưỡng an toàn.
Để thấy “điểm rơi dòng tiền âm” sâu đến đâu, giả định một hợp đồng thi công vốn tư nhân trị giá 20 tỷ đồng, thi công 8 tháng, chi phí dự toán 18 tỷ đồng (lợi nhuận 2 tỷ đồng). Khối lượng nghiệm thu theo đường cong chữ S: 1, 2, 3, 4, 4, 3, 2, 1 tỷ đồng mỗi tháng; chi phí bằng 90% khối lượng và chi trả ngay trong tháng.
Nhà thầu nhận tạm ứng 15% (3 tỷ đồng) ở tháng 1. Mỗi đợt thanh toán, chủ đầu tư trừ 15% thu hồi tạm ứng và giữ lại 5% bảo hành, tức nhà thầu chỉ nhận 80% giá trị nghiệm thu, và tiền về sau 2 tháng kể từ tháng thi công.
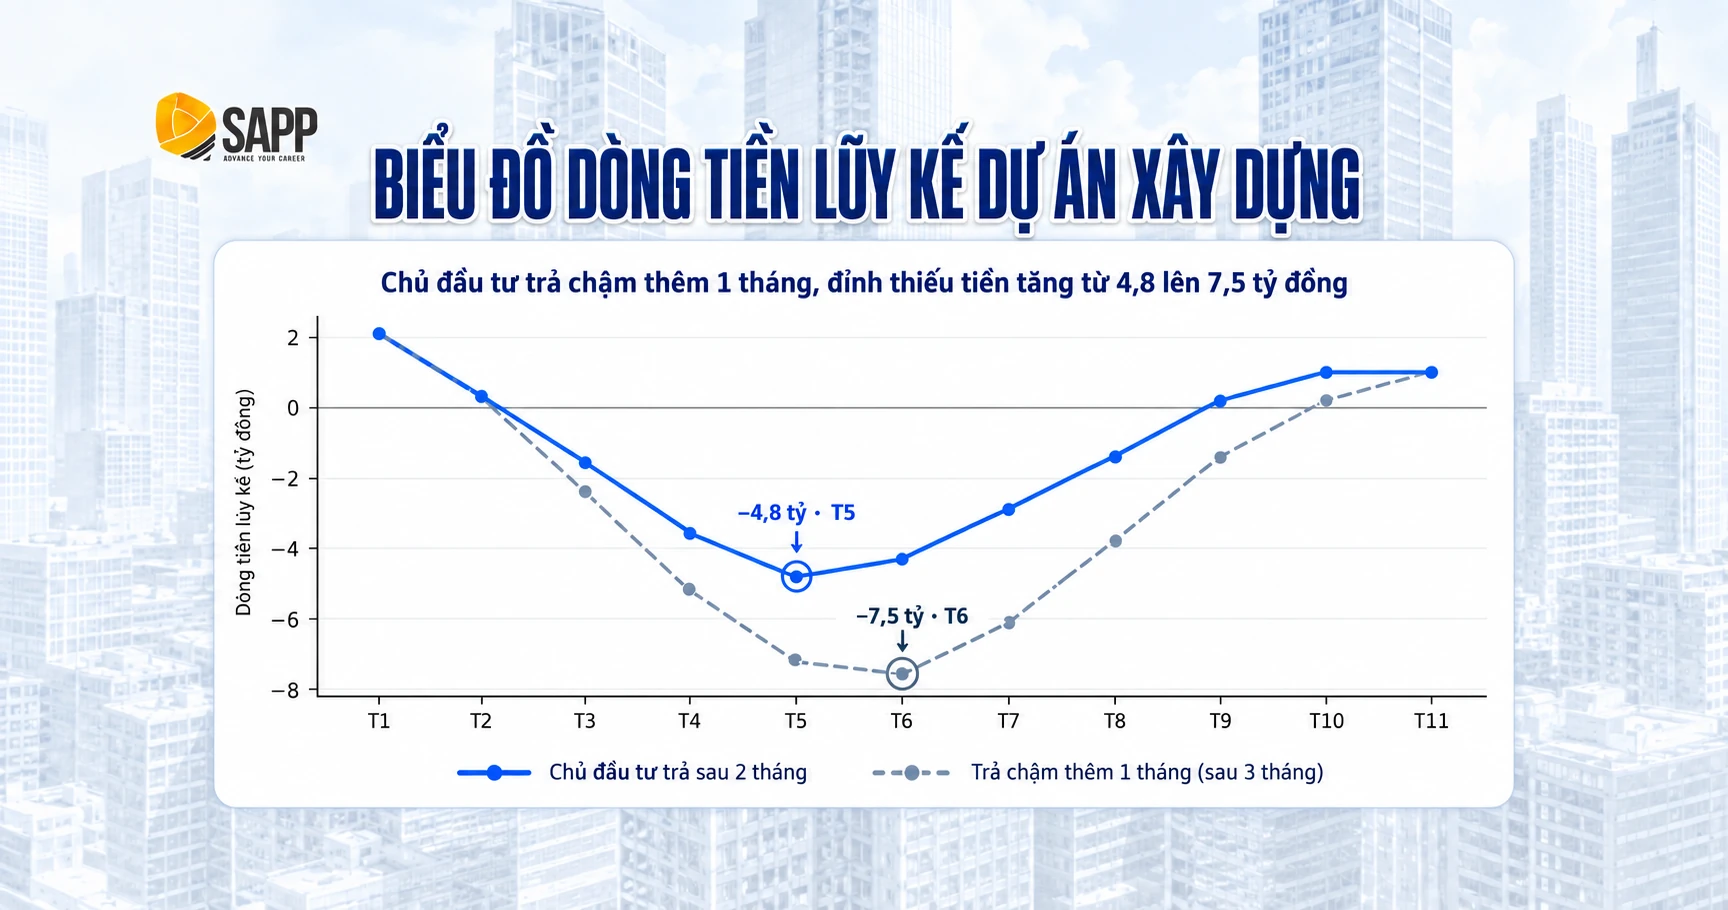
Như vậy, dù công trình có lãi 2 tỷ đồng, nhà thầu phải ứng trước tới 4,8 tỷ đồng ở tháng 5, gấp 2,4 lần lợi nhuận của cả gói thầu, và chỉ “hoà tiền” ở tháng 9. Đến tháng 10, nhà thầu mới thu về 1 tỷ đồng; 1 tỷ đồng còn lại, tức một nửa lợi nhuận, nằm trong tiền bảo hành đến hết thời gian bảo hành.
Chỉ cần chủ đầu tư trả chậm thêm 1 tháng, đáy thiếu tiền sâu thêm khoảng 56%, lên 7,5 tỷ đồng. Vì vậy, hạn mức tín dụng chuẩn bị cho công trình nên tính theo đáy của kịch bản bất lợi, không phải kịch bản kế hoạch. Khi điều hành nhiều công trình, ban lãnh đạo nên cộng đáy thiếu tiền của các công trình trùng thời điểm và so với tổng hạn mức trước khi quyết định nhận thêm gói thầu. Các con số chỉ mang tính minh hoạ.
Thiết lập cơ chế công nợ chặt chẽ với chủ đầu tư và nhà thầu phụ
Để tối ưu chu kỳ luân chuyển vốn, nhà thầu cần áp dụng các nguyên tắc thương thảo hợp đồng thực chiến:
- Đàm phán tối đa hóa tỷ lệ tạm ứng đầu vào: Tận dụng uy tín và bảo lãnh ngân hàng để đạt mức tạm ứng từ 15% đến 20%, tạo lớp đệm thanh khoản ban đầu cho công trường.
- Áp dụng điều khoản thanh toán Back-to-Back: Thỏa thuận với nhà thầu phụ và nhà cung cấp vật tư chỉ giải ngân thanh toán sau khi chủ đầu tư đã nghiệm thu và giải ngân cho hạng mục tương ứng, san sẻ áp lực vốn sang chuỗi cung ứng.
- Chuẩn hóa hồ sơ nghiệm thu cuốn chiếu: Hoàn thiện hồ sơ chất lượng và biên bản khối lượng song song với nhịp thi công, tuyệt đối không để dồn hồ sơ gây chậm trễ thẩm định.
Điều khoản chỉ thanh toán cho thầu phụ sau khi chủ đầu tư đã thanh toán cần được ghi rõ trong hợp đồng thầu phụ và nên được tham vấn pháp lý trước khi áp dụng. Lạm dụng điều khoản này có thể khiến nhà thầu mất các thầu phụ, nhà cung cấp tốt, hoặc phải chấp nhận giá cao hơn để bù rủi ro chậm tiền mà họ gánh thay.
Kiểm soát định mức chi phí thực tế gắn liền với tiến độ (Variance Analysis)
Kế hoạch dòng tiền sẽ bị vô hiệu hóa nếu chi phí thi công thực tế vượt khỏi dự toán ban đầu. Doanh nghiệp cần định kỳ hàng tuần thực hiện phân tích sai lệch chi phí (Actual vs Budgeted Cost), bóc tách nguyên nhân biến động giá thu mua hay lãng phí định mức tiêu hao, đồng thời gắn trách nhiệm kiểm soát phương sai chi phí trực tiếp vào KPI thưởng phạt của Chỉ huy trưởng công trình.
So sánh chi phí thực tế với dự toán chưa đủ, vì chi ít hơn dự toán có thể chỉ do thi công chậm. Phương pháp giá trị thu được (Earned Value Management – EVM) tách hai yếu tố này bằng 2 chỉ số:
- SPI = EV / PV (chỉ số tiến độ): giá trị dự toán của khối lượng đã làm (EV) so với giá trị dự toán theo kế hoạch đến thời điểm đó (PV). SPI dưới 1 nghĩa là chậm tiến độ.
- CPI = EV / AC (chỉ số chi phí): giá trị dự toán của khối lượng đã làm so với chi phí thực tế (AC). CPI dưới 1 nghĩa là vượt chi phí.
Với công trình trong ví dụ, đến hết tháng 4 kế hoạch chi 9,0 tỷ đồng (PV). Giả sử khối lượng đã làm chỉ tương ứng 8,1 tỷ đồng dự toán (EV) nhưng chi phí thực tế là 8,7 tỷ đồng (AC). Khi đó SPI = 0,90 (chậm 10% tiến độ) và CPI ≈ 0,93 (mỗi đồng dự toán đang tốn khoảng 1,07 đồng). Nếu xu hướng này giữ nguyên, tổng chi phí hoàn thành ước tính bằng 18 / 0,93 ≈ 19,3 tỷ đồng, lợi nhuận 2 tỷ đồng chỉ còn khoảng 0,7 tỷ đồng. Chậm tiến độ còn kéo theo nghiệm thu chậm, tức tiền về chậm, khiến đáy thiếu tiền sâu hơn như biểu đồ phía trên.
Thiết lập quỹ dự phòng thanh khoản và quản trị danh mục dự án tập trung
Khi điều hành đồng thời nhiều gói thầu, ban lãnh đạo cần loại bỏ hoàn toàn thói quen rút tiền của dự án mới bù đắp cho dự án cũ bị nợ đọng kéo dài. Mỗi công trình phải được quản lý như một trung tâm lợi nhuận (Profit Center) độc lập. Mọi giao dịch điều chuyển tiền phục vụ hỗ trợ thanh khoản tạm thời đều phải được hạch toán như một khoản nợ nội bộ có hạn mức và kế hoạch hoàn trả rõ ràng, kết hợp duy trì quỹ tiền mặt dự phòng tại văn phòng trung tâm.
4 bước nhà thầu nên làm khi chủ đầu tư chậm thanh toán
Khi chủ đầu tư chậm thanh toán, nhà thầu nên đi theo 4 bước: xác định đúng mốc chậm, thông báo bằng văn bản và cân nhắc quyền tạm dừng, tài trợ khoản phải thu thay vì rút tiền công trình khác, và đưa điều khoản phòng vệ vào hợp đồng tiếp theo. Chậm thanh toán là rủi ro khách quan của ngành, nhưng cách phản ứng thì nằm trong tay nhà thầu.
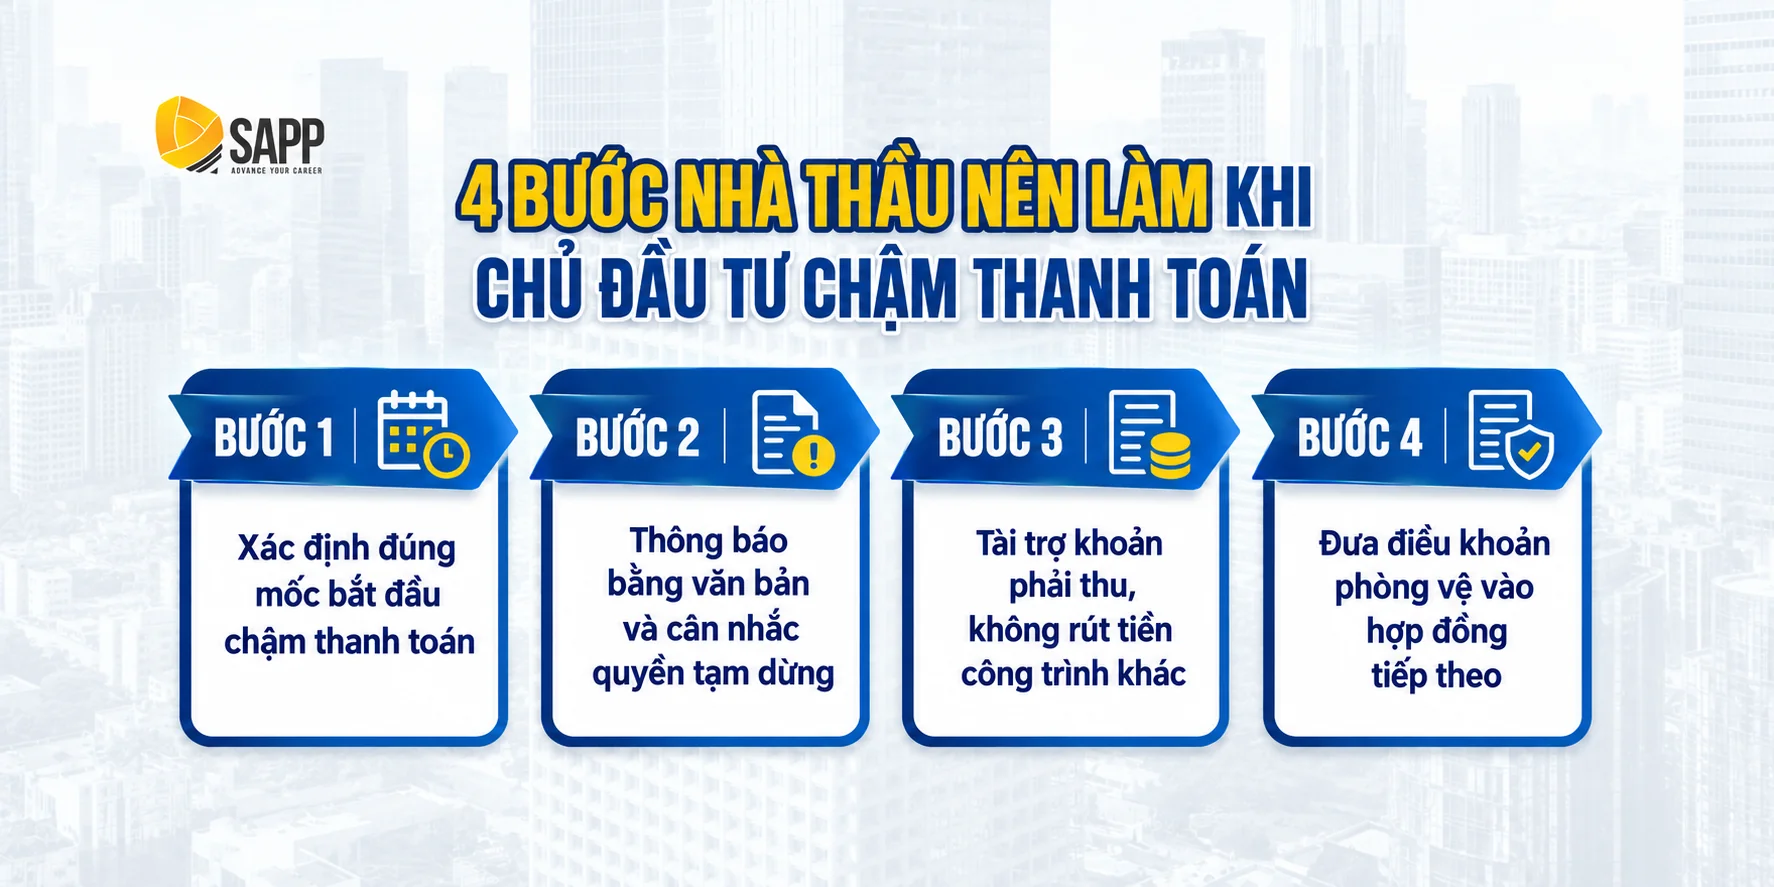
Bước 1 (Xác định đúng mốc bắt đầu chậm thanh toán): Chỉ tính là “chậm” khi hồ sơ thanh toán đã đủ và đã qua hạn thanh toán ghi trong hợp đồng. Vì vậy, sổ theo dõi công nợ chủ đầu tư nên ghi theo từng đợt: ngày nộp hồ sơ, ngày hồ sơ được chấp nhận, hạn thanh toán và số ngày quá hạn. Hồ sơ còn thiếu thì chủ đầu tư có căn cứ để chưa trả.
Bước 2 (Thông báo bằng văn bản và cân nhắc quyền tạm dừng): Với dự án đầu tư công và PPP, Nghị định 210/2026/NĐ-CP cho phép nhà thầu tạm dừng thực hiện hợp đồng khi bên giao thầu chậm thanh toán quá 28 ngày kể từ hạn thanh toán, trừ khi có thoả thuận khác. Bên tạm dừng phải thông báo bằng văn bản và nêu rõ lý do; tạm dừng không thông báo hoặc không đúng lý do theo hợp đồng thì phải bồi thường. Với dự án tư nhân, quyền này phụ thuộc vào điều khoản hợp đồng. Đây là quyết định pháp lý, nên tham vấn luật sư trước khi áp dụng.
Bước 3 (Tài trợ khoản phải thu, không rút tiền công trình khác): Thay vì lấy tạm ứng của công trình mới bù cho công trình bị nợ, nhà thầu nên làm việc với ngân hàng về các sản phẩm tài trợ theo hợp đồng thi công hoặc bao thanh toán khoản phải thu đã được xác nhận. Chi phí lãi và phí là cái giá rõ ràng, có thể tính trước, trong khi rút tiền chéo giữa các công trình tạo ra rủi ro dây chuyền khó lường.
Bước 4 (Đưa điều khoản phòng vệ vào hợp đồng tiếp theo): Các điều khoản nên đàm phán ngay từ đầu gồm: mốc và thời hạn thanh toán cụ thể cho từng đợt; lãi suất áp dụng cho khoản thanh toán chậm; quyền tạm dừng và thời hạn thông báo; và cơ chế giải quyết tranh chấp. Nghị định 210/2026/NĐ-CP cho phép các bên thoả thuận thành lập ban xử lý tranh chấp theo thông lệ quốc tế, với chi phí mỗi bên chịu một nửa nếu không có thoả thuận khác.
Nâng cao năng lực quản trị dòng tiền dự án cùng SAPP Academy
Áp dụng các biểu mẫu Excel dòng tiền chung chung tải từ internet không thể giải quyết được đặc thù phức tạp của ngành xây lắp. Khóa học Quản trị tài chính doanh nghiệp tại SAPP Academy cung cấp giải pháp toàn diện qua chuyên đề Quản trị & Tối ưu hiệu quả vốn lưu động), kết hợp với chuyên đề Lập ngân sách theo chiến lược.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
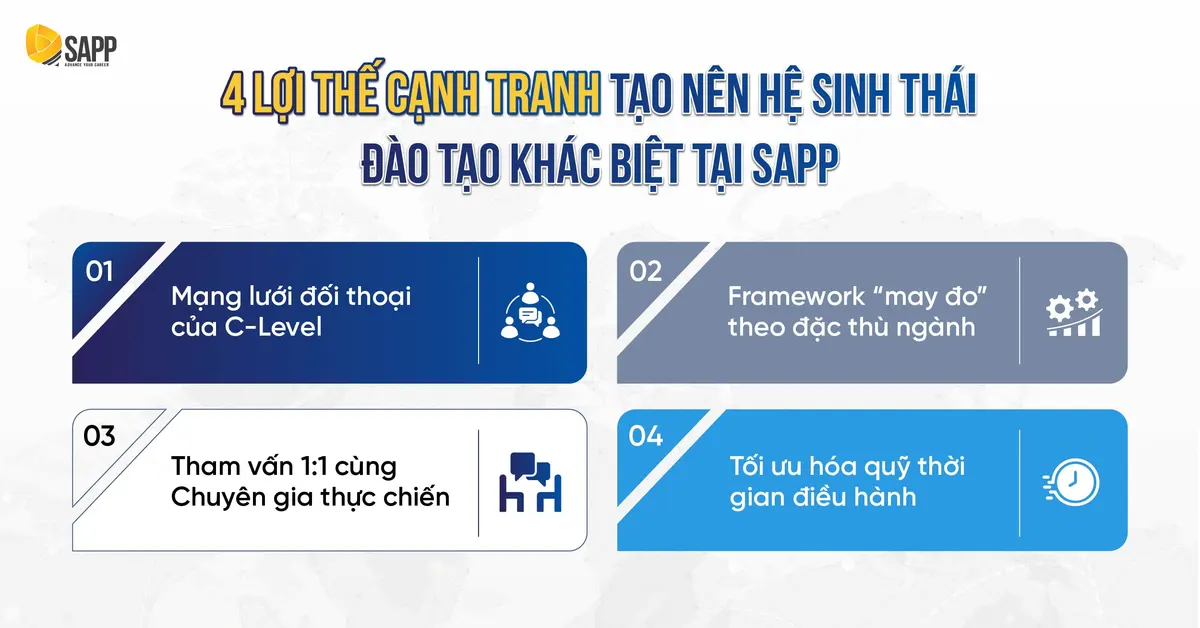
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Mô hình ‘Phòng Họp Chiến Lược’ tháo gỡ bài toán trên số liệu thực
Khóa học diễn ra tinh gọn trong 1 ngày Thứ 7, tổ chức theo định dạng tư vấn chuyên sâu 1-1. Học viên mang trực tiếp dữ liệu công nợ thực tế, tiến độ thi công và bài toán thanh khoản của doanh nghiệp lên bàn làm việc. Giảng viên là các Giám đốc Tài chính (CFO) và các CEO thực chiến từ các tập đoàn xây dựng và bất động sản lớn sở hữu chứng chỉ ACCA, CFA, CGMA, CMA sẽ trực tiếp rà soát số liệu, tư vấn thiết lập kiến trúc kiểm soát dòng tiền và chuyển giao công cụ ứng dụng ngay.
Đo lường hiệu quả đầu tư (ROI): Một quyết định sử dụng sai mục đích tiền tạm ứng hoặc để nợ đọng kéo dài không có biện pháp can thiệp có thể gây tổn thất dòng tiền hàng tỷ đồng (lớn hơn gấp nhiều lần chi phí đầu tư cho một chương trình đào tạo quản trị chuẩn mực).
Đột phá điểm nghẽn thanh khoản cấp bách cùng CEO Finance Boardroom
Bên cạnh việc củng cố tư duy nền tảng qua khóa học, nếu doanh nghiệp đang đứng trước một quyết định mang tính sống còn như nguy cơ thâm hụt tiền mặt đột ngột, áp lực công nợ nhà cung ứng đến hạn, hoặc cần tái cấu trúc khẩn cấp dòng vốn lưu động trước khi giải ngân nguồn lực lớn, Anh/Chị có thể đưa trực tiếp bài toán lên bàn nghị sự tại CEO Finance Boardroom (CFB).
Khác biệt hoàn toàn với các lớp học lý thuyết dàn trải, CEO Finance Boardroom là mô hình làm việc chuyên sâu được thiết kế riêng cho người trực tiếp nắm quyền quyết định:
- Quy mô giới hạn độc bản: Giới hạn duy nhất 10 CEO trong một phiên làm việc, đảm bảo từng bài toán thực tế của doanh nghiệp đều được mổ xẻ đa chiều.
- Thời lượng cô đọng, thực chiến cao độ: Diễn ra tập trung trong 02 ngày liên tục (04 phiên điều hành, 12 giờ thực chiến). Không học tình huống giả định, CEO mang trực tiếp dữ liệu thật của doanh nghiệp lên bàn để đối thoại, phản biện và lượng hóa từng kịch bản đánh đổi tài chính.
- Kết quả đầu ra bàn giao rõ ràng: Rời khỏi phòng họp, Anh/Chị không chỉ nhìn thấu Bản đồ 03 điểm nghẽn đang bào mòn dòng tiền, mà còn sở hữu 02 quyết định được lượng hóa cụ thể, bộ chỉ số điều hành thanh khoản và một Lộ trình hành động 90 ngày kèm phiên rà soát thực thi sau 2 đến 4 tuần cùng chuyên gia.
Dòng tiền không tự sinh ra từ những phán đoán cảm tính. Khi áp lực thanh khoản không thể chờ đợi, việc lượng hóa chính xác các biến số tài chính sẽ giúp người lãnh đạo chủ động kiểm soát dòng tiền và duy trì sự ổn định trong vận hành doanh nghiệp.
Đưa bài toán dòng tiền của doanh nghiệp vào phiên CEO Finance Boardroom (CFB) để lượng hóa quyết định ngay hôm nay!
Những câu hỏi thường gặp (FAQ)
Chỉ huy trưởng công trình xuất thân từ kỹ sư xây dựng, không có kiến thức tài chính kế toán thì có tiếp thu được khóa học không?
Có. Khóa học được thiết kế bằng ngôn ngữ quản trị trực quan, chuyển hóa các khái niệm tài chính thành các chỉ số vận hành bám sát thực tế công trường. Khóa học không đào tạo kỹ thuật định khoản kế toán, mà trang bị tư duy điều phối nguồn lực, giúp Chỉ huy trưởng đọc hiểu các chỉ số dòng tiền, nhận diện biến động chi phí và tự tin bảo vệ đề xuất thanh toán trước ban giám đốc để nâng cao năng lực quản lý dự án.
Tình trạng chủ đầu tư chậm thanh toán là rủi ro khách quan của thị trường, liệu việc học quản trị dòng tiền có mang lại hiệu quả thực tế?
Có. Chậm thanh toán là áp lực khách quan của ngành xây lắp, nhưng việc doanh nghiệp không có hệ thống dự báo sớm, thiếu điều khoản hợp đồng phòng vệ (như cơ chế Back-to-Back) hoặc tự ý rút dòng tiền dự án này nuôi dự án khác lại hoàn toàn là lỗ hổng chủ quan trong quản trị. Làm chủ phương pháp quản trị dòng tiền giúp nhà thầu thiết lập các chốt chặn phòng thủ thanh khoản, chủ động cơ cấu danh mục thầu và đưa ra quyết định nhận hoặc từ chối gói thầu dựa trên năng lực tài chính thực tế, tránh bẫy tăng trưởng nóng nhưng rỗng ruột.
Đang thiếu tiền có nên nhận thêm gói thầu để có tạm ứng không?
Không. Chỉ nên nhận khi cộng đáy thiếu tiền của gói thầu mới (theo kịch bản bất lợi) với đáy của các công trình đang chạy cùng thời điểm vẫn nằm trong hạn mức tín dụng sẵn có. Dùng tạm ứng của gói mới để bù gói cũ chỉ đẩy điểm thiếu tiền ra sau và làm nó lớn hơn. Bảng tính Excel đủ để làm phép cộng này cho vài công trình; khi điều hành nhiều công trình cùng lúc, phần mềm quản lý dự án hoặc ERP giúp tổng hợp nhanh và chính xác hơn.