Nghị quyết 79 & Bài toán CEO: Vì sao cần “Nâng cấp hệ điều hành tài chính” năm 2026?
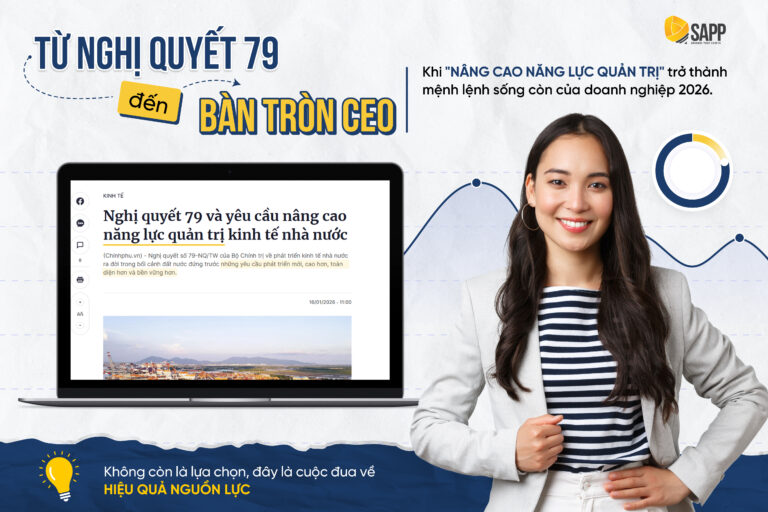
Tháng 1/2026, Nghị quyết 79/NQ-TW về phát triển kinh tế nhà nước chính thức được ban hành. Giữa hàng loạt các chỉ đạo vĩ mô, giới chuyên gia kinh tế đặc biệt chú ý đến một cụm từ được lặp đi lặp lại: “Nâng cao năng lực quản trị”. Văn bản nhấn mạnh việc chuyển dịch từ tư duy “quản lý theo quy trình” sang “quản trị theo mục tiêu và hiệu quả”.
Điều này đặt ra bài toán trực diện cho khối doanh nghiệp tư nhân (SME): Khi khu vực kinh tế nhà nước đang quyết liệt tái cấu trúc để triệt tiêu lãng phí và tối ưu nguồn lực, liệu các doanh nghiệp tư nhân có thể tiếp tục vận hành theo thói quen cũ? Để không bị bỏ lại phía sau trên thị trường cạnh tranh năm 2026, ban điều hành cần loại bỏ các tư duy quản trị tài chính xơ cứng và tái thiết lập hệ thống ra quyết định theo định hướng mới.
Dịch chuyển từ “Kiểm soát quy trình” sang “Quản trị theo mục tiêu & hiệu quả”
Nhiều lãnh đạo SME vẫn nhầm lẫn giữa việc tuân thủ quy trình hành chính và hiệu quả kinh doanh thực tế. Mọi khoản chi có đủ chữ ký phê duyệt hay nhân sự chấm công đầy đủ chỉ phản ánh tính hợp lệ về mặt thủ tục, không đảm bảo đồng vốn đó tạo ra lợi nhuận hay dòng tiền dương. Trong nhiều trường hợp, việc bám chặt vào quy trình hình thức chính là nguyên nhân che giấu sự trì trệ và thất thoát nguồn lực.
Sự khác biệt căn bản giữa hai góc nhìn:
-
Tư duy quản lý hành chính (Cấp thừa hành): Tập trung vào việc giải ngân nguồn lực đầu vào. Ví dụ: “Hạn mức ngân sách Marketing quý này là 1 tỷ đồng, phòng ban cần hoàn thiện hồ sơ thanh toán đúng hạn và giải ngân hết hạn mức.”
-
Tư duy quản trị hiệu quả (Cấp lãnh đạo chiến lược): Buộc mọi nguồn lực phải gắn liền với chỉ tiêu đầu ra và kịch bản rủi ro. Ví dụ: “Với 1 tỷ đồng giải ngân, mục tiêu tăng trưởng doanh thu đóng góp là bao nhiêu? Tỷ lệ chuyển đổi tối thiểu là gì và đâu là điểm dừng lỗ (Cut-loss) nếu thị trường biến động tiêu cực?”
Bài học cho Người điều hành (Actionable Insight)
Bước sang năm 2026, ban lãnh đạo không nên coi việc lập ngân sách đơn thuần là cấp hạn mức chi tiêu cho các bộ phận. Hãy chuyển dịch sang mô hình Ngân sách Chiến lược (Strategic Budgeting):
Tài chính là bản đồ dẫn đường: Ngân sách không còn là chiếc két sắt giữ tiền thụ động, mà trở thành công cụ định hướng, buộc từng phòng ban phải cam kết hiệu quả sinh lời và dòng tiền hoàn vốn trên mỗi đồng ngân sách được phê duyệt.
Gắn kết trách nhiệm giải trình với hiệu quả tài chính: Mọi đề xuất chi tiêu đều phải đặt cạnh bài toán đánh đổi và tác động tài chính cụ thể, hiện thực hóa tinh thần quản trị hiệu quả vào từng mắt xích vận hành hàng ngày.

Định nghĩa lại “Lãng phí”: Khi dòng tiền bị giam lỏng là doanh nghiệp thất thoát nguồn lực
Nghị quyết 79/NQ-TW đặt yêu cầu trọng tâm vào việc chống thất thoát, lãng phí nguồn lực ở vị trí trung tâm. Đối với khu vực doanh nghiệp tư nhân, sự lãng phí nguy hiểm nhất không nằm ở hao mòn tài sản hữu hình, mà là sự lãng phí chi phí cơ hội do vốn lưu động bị đóng băng.
Khi soi chiếu bảng cân đối kế toán, điểm nghẽn thanh khoản thường ẩn nấp ở hai vị trí trọng yếu:
-
Hàng tồn kho luân chuyển chậm (Tăng số ngày tồn kho – DIO): Tiền nằm chết trong kho bãi đồng nghĩa với việc doanh nghiệp vừa chịu chi phí lưu kho, vừa gánh chi phí vốn mà không thể tái đầu tư.
-
Công nợ phải thu kéo dài (Tăng số ngày thu tiền – DSO): Bán được hàng nhưng chưa thu được tiền thực tế đồng nghĩa với việc doanh nghiệp đang cho đối tác chiếm dụng vốn miễn phí, đẩy bản thân vào thế phụ thuộc nợ vay.
Rất nhiều nhà điều hành rơi vào bẫy nghịch lý: Báo cáo kết quả hoạt động kinh doanh (P&L) ghi nhận “Lãi”, nhưng tài khoản ngân hàng lúc nào cũng trong tình trạng cạn kiệt thanh khoản. Đó là hậu quả của việc chỉ quản trị doanh thu và lợi nhuận trên giấy tờ mà lơ là dòng tiền thực thu.
Hành động chiến lược: Bước sang năm 2026, tối ưu hóa chu kỳ luân chuyển tiền mặt (Cash Conversion Cycle – CCC) và giải phóng dòng tiền lưu động chính là giải pháp chống lãng phí thiết thực và sống còn nhất của mọi nhà lãnh đạo.
Bảng điều khiển quản trị (Executive Dashboard): Chuyển dịch từ phản ứng bị động sang ra quyết định dựa trên dữ liệu
Thực tế điều hành tại nhiều doanh nghiệp vừa và nhỏ cho thấy: Lãnh đạo vẫn đang điều hành doanh nghiệp dựa trên dữ liệu trễ, tức là dùng số liệu quá khứ từ các báo cáo kế toán thuế cuối tháng (khi rủi ro đã phản ánh xong trên số sách) để đưa ra quyết định cho tương lai.
Tinh thần minh bạch và giải trình số liệu mà Nghị quyết 79 hướng tới đòi hỏi cấp điều hành phải sở hữu một bảng điều khiển quản trị trung tâm (Executive Dashboard) theo thời gian thực. Thay vì chờ đến kỳ chốt sổ sách sau 15-20 ngày, hệ thống dữ liệu tập trung cho phép người đứng đầu nắm bắt sức khỏe tài chính ngay đầu ngày:
-
Dòng tiền thực tế: Dòng tiền ròng thực thu và lượng tiền mặt khả dụng hiện tại là bao nhiêu?
-
Kiểm soát định mức chi phí: Những khoản mục chi phí nào đang có tín hiệu vượt ngân sách dự toán?
-
Hiệu quả danh mục sản phẩm: Cơ cấu sản phẩm nào đang tạo ra biên lợi nhuận thực chất, và nhóm mặt hàng nào cần điều chỉnh kế hoạch bán hàng ngay lập tức?
Hành động chiến lược: Dịch chuyển từ phỏng đoán cảm tính sang quản trị dựa trên dữ liệu (Data-driven Management) không còn là lựa chọn nâng cao, mà là tiêu chuẩn bắt buộc để ban điều hành bảo vệ biên lợi nhuận và duy trì tính chủ động trước mọi biến động thị trường.
Giải pháp cho Nhà điều hành: Hoàn thiện khung năng lực quản trị tài chính thực chiến
Nghị quyết 79/NQ-TW hướng tới mục tiêu tối thượng: biến nguồn lực quốc gia thành động lực tăng trưởng bền vững thông qua chuẩn hóa năng lực điều hành. Đối với doanh nghiệp tư nhân, bài toán cốt lõi cũng tương tự: chuyển hóa dòng vốn, tài sản và con người thành biên lợi nhuận thực chất và dòng tiền khỏe mạnh.
Nhà lãnh đạo không thể giải quyết bài toán tăng trưởng bằng kinh nghiệm cảm tính đơn thuần. Doanh nghiệp cần một khung năng lực quản trị tài chính có tính hệ thống. Nhằm đáp ứng yêu cầu cấp thiết này, chương trình Quản trị tài chính doanh nghiệp tại SAPP Academy được thiết kế theo chuẩn mực quản trị hiện đại, tích hợp 7 chuyên đề thực chiến thành 4 trụ cột điều hành.
-
Đọc đúng số liệu & Làm chủ kiến trúc dữ liệu (Chuyên đề 1 & 2): Làm chủ năng lực đọc vị báo cáo tài chính quản trị và khai thác kiến trúc dữ liệu tập trung. Lãnh đạo tự tin giao tiếp bằng số liệu, nắm bắt chính xác các biến số chi phối sức khỏe tài chính toàn diện của tổ chức.
-
Đánh giá hiệu suất & Kiểm soát các điểm nghẽn rủi ro (Chuyên đề 3, 4 & 5): Triệt tiêu triệt để sự thất thoát do vốn lưu động bị giam lỏng tại hàng tồn kho và nợ đọng. Phân tích cấu trúc chi phí (CVP, Relevant Cost) và rút ngắn chu kỳ luân chuyển tiền mặt để bảo toàn thanh khoản tức thì.
-
Phân bổ nguồn lực theo mục tiêu (Chuyên đề 6): Dịch chuyển từ việc cấp hạn mức chi tiêu thụ động sang xây dựng hệ thống ngân sách gắn chặt với mục tiêu kinh doanh. Hoạch định cấu trúc vốn tối ưu, đảm bảo nguồn lực tài chính luôn sẵn sàng đón đầu các cơ hội mở rộng quy mô.
-
Ra quyết sách cấu trúc vốn bền vững (Chuyên đề 7): Lựa chọn đòn bẩy vay vốn, gọi vốn hay tái cấu trúc, tự tin đối thoại và làm việc với ngân hàng, nhà đầu tư.

Thay vì dàn trải nguồn lực vào lý thuyết rời rạc, ban điều hành cần tác động trực tiếp vào các biến số tài chính trọng yếu để khơi thông dòng tiền và nâng cao biên lợi nhuận. Đó chính là bước đi căn bản để cụ thể hóa tinh thần nâng cao năng lực quản trị, tạo dựng nền tảng vững vàng cho doanh nghiệp bứt phá.
Nếu doanh nghiệp đang đứng trước các quyết định cấp bách về tái cấu trúc chi phí hay tháo gỡ điểm nghẽn dòng tiền trên số liệu thực tế, nhà điều hành có thể tham gia trực tiếp phiên CEO Finance Boardroom (CFB) để phản biện và lượng hóa quyết sách cùng chuyên gia.