Case study Pinaco (PAC) 2024: Khi lợi nhuận tăng nhanh hơn doanh thu – Bài học quản trị chi phí mua hàng cho chủ doanh nghiệp

Trong 9 tháng đầu năm 2024, Công ty Cổ phần Pin Ắc quy Miền Nam (Pinaco) ghi nhận mức doanh thu 2.919 tỷ đồng – tăng trưởng 12% so với cùng kỳ. Đây là một kết quả tích cực, nhưng chỉ số tài chính đáng chú ý nhất lại nằm ở đáy bảng P&L: Lợi nhuận trước thuế tăng trưởng tới 19%, chạm mốc 123 tỷ đồng.
Lợi nhuận bứt phá với tốc độ nhanh hơn doanh thu. Đặt kết quả này vào bối cảnh một doanh nghiệp sản xuất phụ thuộc tới 70% nguyên liệu nhập khẩu từ Úc, Hàn Quốc, Thái Lan – nơi giá vốn biến động mạnh theo giá chì thế giới và tỷ giá hối đoái – đây không đơn thuần là sự may mắn từ thị trường, mà là kết quả của một chiến lược quản trị chi phí được hoạch định có chủ đích.
Bài phân tích này không tiếp cận Pinaco dưới góc nhìn của một nhà đầu tư chứng khoán ngắn hạn. Lăng kính được sử dụng ở đây là Tài chính Quản trị Chiến lược dành cho nhà Lãnh đạo: Bài học nào về kiểm soát chi phí mua hàng (Procurement Management) và tối ưu hóa giá vốn mà các Chủ doanh nghiệp SME có thể trích xuất và ứng dụng trực tiếp vào tổ chức của mình?
Pinaco và đặc thù cấu trúc chi phí ngành sản xuất
Thành lập từ năm 1976, Pinaco hiện giữ vị thế nhà sản xuất ắc quy hàng đầu Việt Nam với hơn 50% thị phần nội địa. Danh mục sản phẩm bao phủ rộng từ phương tiện cơ giới, thiết bị công nghiệp dân dụng, đồng thời trở thành nhà cung ứng 100% ắc quy chì-axit cho chuỗi xe điện VinFast từ năm 2024. Cơ cấu sở hữu của công ty mang tính định hình quản trị cao: Tập đoàn Hóa chất Việt Nam (Vinachem) nắm giữ 51,4% vốn điều lệ, song hành cùng đối tác chiến lược nước ngoài Furukawa Battery (Nhật Bản) nắm giữ 10,54%.
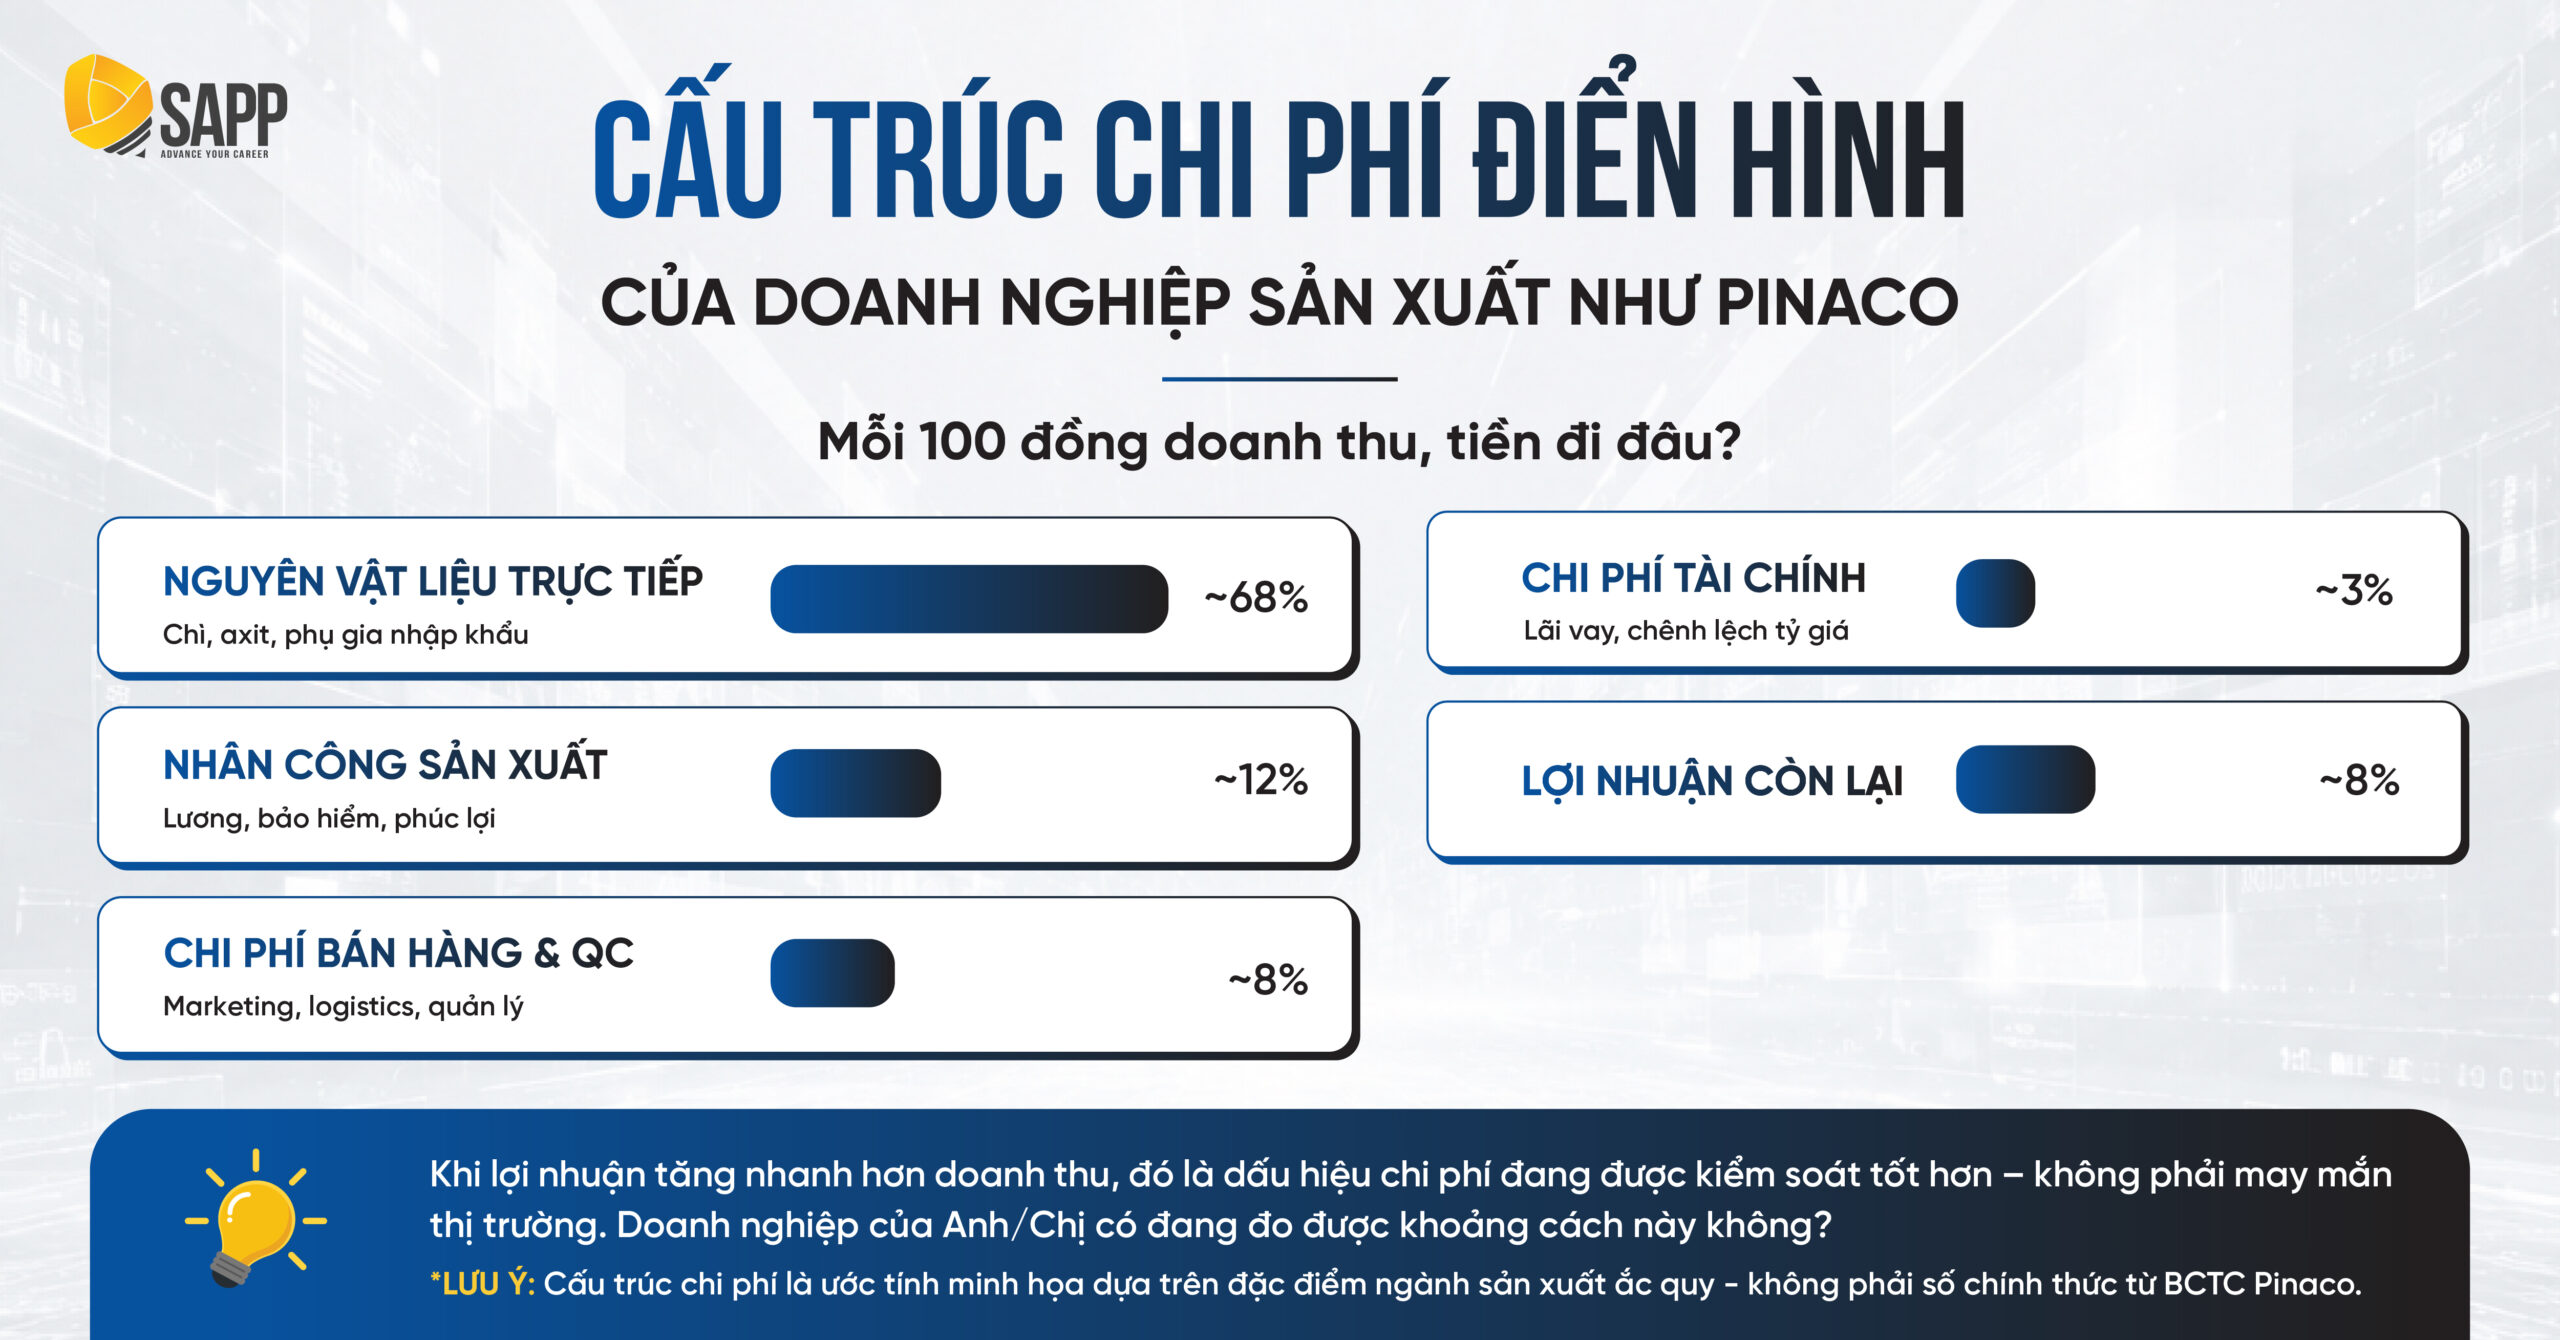
Về mặt vận hành tài chính, Pinaco đại diện cho mô hình sản xuất thâm dụng nguyên vật liệu trực tiếp (Direct Materials Heavy) với những đặc tính trọng yếu:
- Tính chất hàng hóa nguyên liệu (Commodity Dependency): Đầu vào cốt lõi là chì, đây là loại kim loại chịu sự điều tiết hoàn toàn theo giá giao dịch quốc tế và khó thay thế trong công thức hóa học sản xuất.
- Tỷ trọng giá vốn chi phối: Chi phí nguyên vật liệu trực tiếp thường chiếm tới xấp xỉ 68% tổng doanh thu thuần của doanh nghiệp.
Trong các mô hình kinh doanh có cấu trúc chi phí nhạy cảm như vậy, biên lợi nhuận ròng chịu tác động cực lớn từ biến động của tỷ lệ giá vốn hàng bán trên doanh thu. Chỉ cần tối ưu hóa thành công 5% tỷ lệ chi phí nguyên vật liệu, lợi nhuận trước thuế hoàn toàn có thể tăng trưởng tiệm cận mức gấp đôi nhờ hiệu ứng đòn bẩy hoạt động (Operating Leverage). Trong năm 2024, Pinaco đã khai thác chính xác mắt xích tài chính này để bứt phá hiệu quả kinh doanh.
Bóc tách các chỉ số tài chính trọng yếu năm 2024
Dữ liệu tài chính qua các kỳ báo cáo năm 2024 của Pinaco thể hiện rõ nét sự chuyển dịch tích cực trong năng lực kiểm soát chi phí và tối ưu hóa biên lợi nhuận:
- Lũy kế 6 tháng đầu năm (H1/2024): Doanh thu thuần đạt 1.949 tỷ đồng (+8% YoY). Động lực cải thiện lợi nhuận bắt đầu xuất hiện khi tỷ lệ Giá vốn hàng bán/Doanh thu thuần (COGS/Revenue) giảm 5,3% và chi phí bán hàng được tiết giảm tới 17% so với cùng kỳ, đưa lợi nhuận trước thuế đạt 83,3 tỷ đồng (+8% YoY).
- Lũy kế 9 tháng (9M/2024): Doanh thu thuần chạm mức 2.919 tỷ đồng (+12% YoY), trong khi tốc độ tăng trưởng của lợi nhuận trước thuế bứt phá mạnh mẽ lên mức +19% YoY, đạt 123 tỷ đồng.
- Điểm bùng nổ hiệu quả tại Quý 3/2024: Doanh thu thuần ghi nhận 881 tỷ đồng (giảm 9% so với quý 2 liền kề), nhưng lợi nhuận trước thuế lại đạt 40 tỷ đồng, tăng trưởng đột phá tới 52% so với cùng kỳ năm 2023.
Nghịch lý tích cực này là minh chứng trực quan nhất cho thấy sự gia tăng lợi nhuận của Pinaco hoàn toàn không phụ thuộc vào quy mô tăng trưởng nóng của doanh số (Top-line Growth). Ngay cả khi quy mô doanh thu thu hẹp 9% trong quý 3, hiệu quả sinh lời vẫn gia tăng hơn phân nửa nhờ kiểm soát triệt để giá vốn.
Sự bứt phá về biên lợi nhuận trong khi quy mô doanh thu co hẹp phản ánh rõ nét dấu ấn của hai năng lực điều hành cốt lõi: Sự chủ động trong chiến lược quản trị mua hàng (Procurement Management) và Năng lực tối ưu hóa cơ cấu nguồn nguyên liệu đầu vào.
3 bài học chiến lược về Quản trị chi phí mua hàng cho Ban Điều Hành
Dưới góc nhìn quản trị tài chính, có 3 thay đổi mang tính nền tảng mà nhà điều hành có thể rút ra từ case study này:
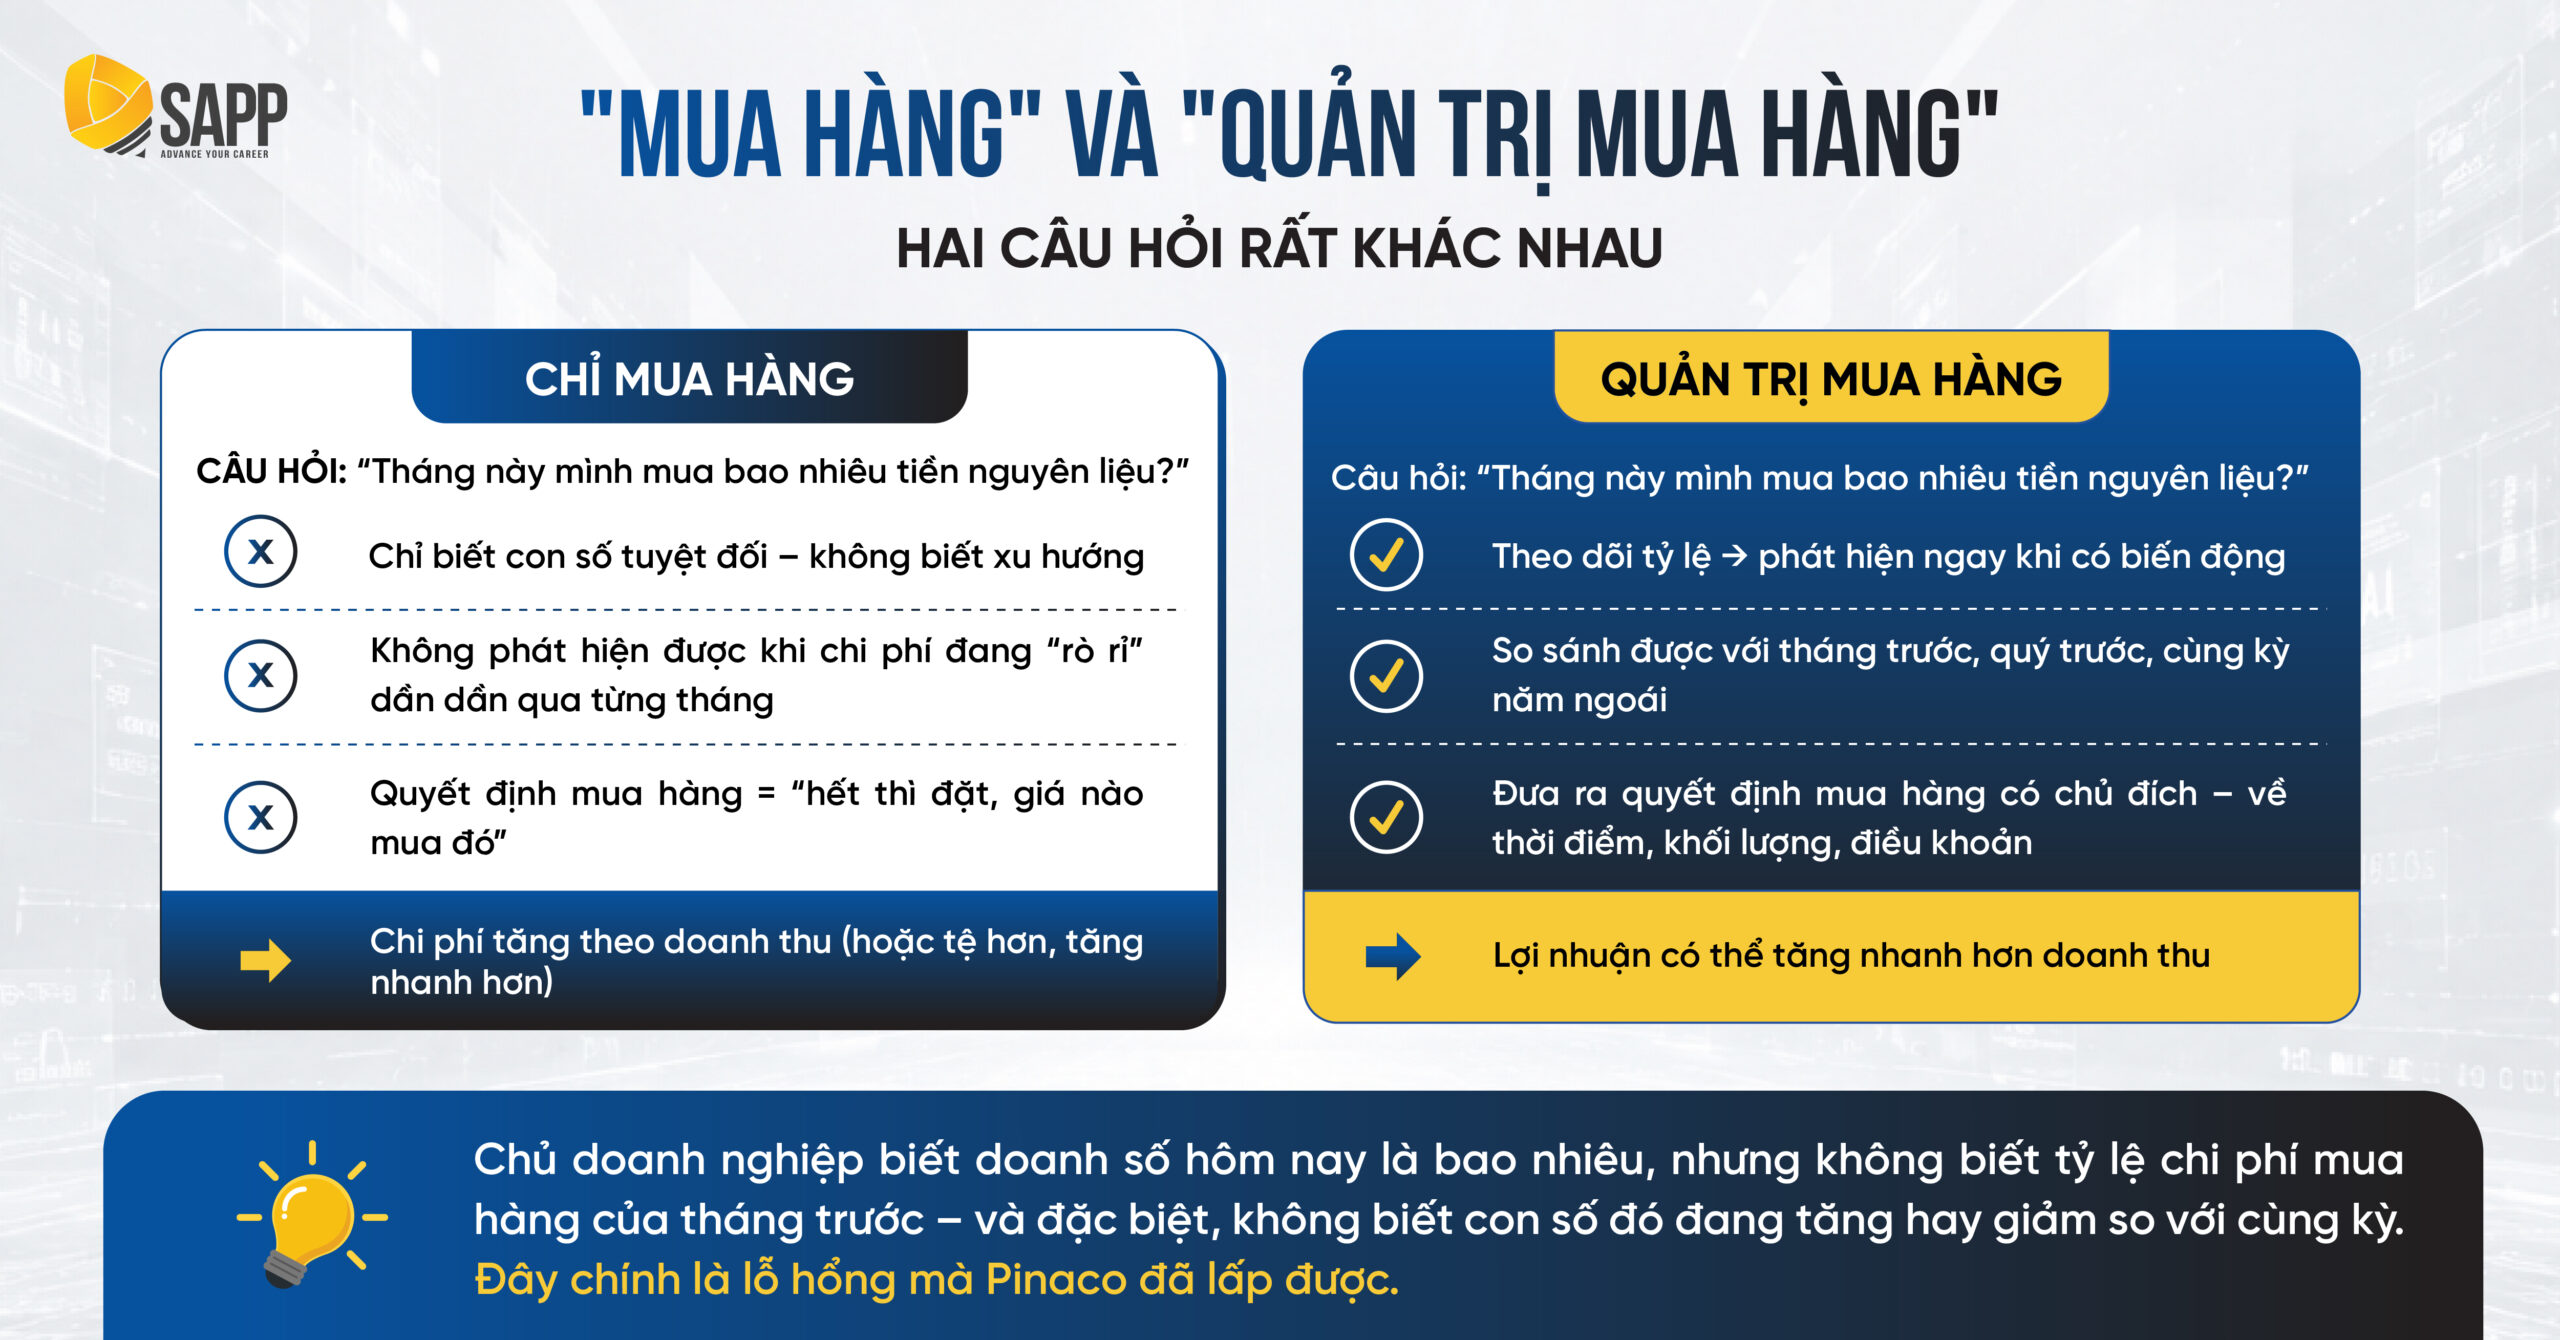
Quản trị theo tỷ lệ tương đối, loại bỏ điểm mù của con số tuyệt đối
Khi báo cáo về việc “Tỷ lệ giá vốn/doanh thu giảm 5,3%”, Pinaco đang vận hành theo tư duy quản trị tài chính hiện đại.,Con số 5,3% nghe có vẻ nhỏ, nhưng trên quy mô 1.949 tỷ đồng doanh thu nửa đầu năm, nó tương đương với hơn 100 tỷ đồng biên lợi nhuận gộp được giữ lại cho doanh nghiệp thay vì bị rò rỉ ra bên ngoài.
Sự khác biệt nằm ở đây:
- Mua hàng vận hành (Operational Purchasing): Chỉ tập trung vào câu hỏi “Tháng này chi bao nhiêu tiền mua nguyên liệu?”. Cách nhìn này tạo ra “điểm mù” khi doanh thu tăng, chi phí tăng theo và Lãnh đạo không phát hiện ra sự suy giảm hiệu suất.
- Quản trị mua hàng chiến lược (Strategic Sourcing): Đặt câu hỏi “Tỷ lệ COGS/Doanh thu tháng này biến động như thế nào so với định mức?”. Việc kiểm soát tỷ lệ giúp Ban Điều Hành lập tức nhận diện được sự bất thường ngay cả khi doanh thu có sự biến động.
Vị thế đàm phán chuỗi cung ứng đến từ “Sự có thể dự đoán được”
Nhiều Lãnh đạo SME cho rằng các doanh nghiệp lớn như Pinaco có được giá mua tốt hoàn toàn nhờ vào quy mô đơn hàng khổng lồ. Điều này đúng nhưng chưa đủ.
Trong quản trị chuỗi cung ứng, vị thế đàm phán cốt lõi của một doanh nghiệp đến từ Sự có thể dự đoán được (Predictability). Các nhà cung cấp quốc tế luôn sẵn sàng dành ưu đãi về giá và điều khoản thanh toán linh hoạt cho những đối tác có kế hoạch tiêu thụ ổn định, cam kết sản lượng rõ ràng và lịch thanh toán chuẩn xác. Việc trở thành một khách hàng “có thể dự đoán được” giúp nhà cung cấp giảm thiểu chi phí rủi ro, và họ sẽ hoàn trả lại lợi ích đó cho doanh nghiệp dưới dạng chiết khấu thương mại.
Quyết định thời điểm mua hàng là Quyết định Tài chính
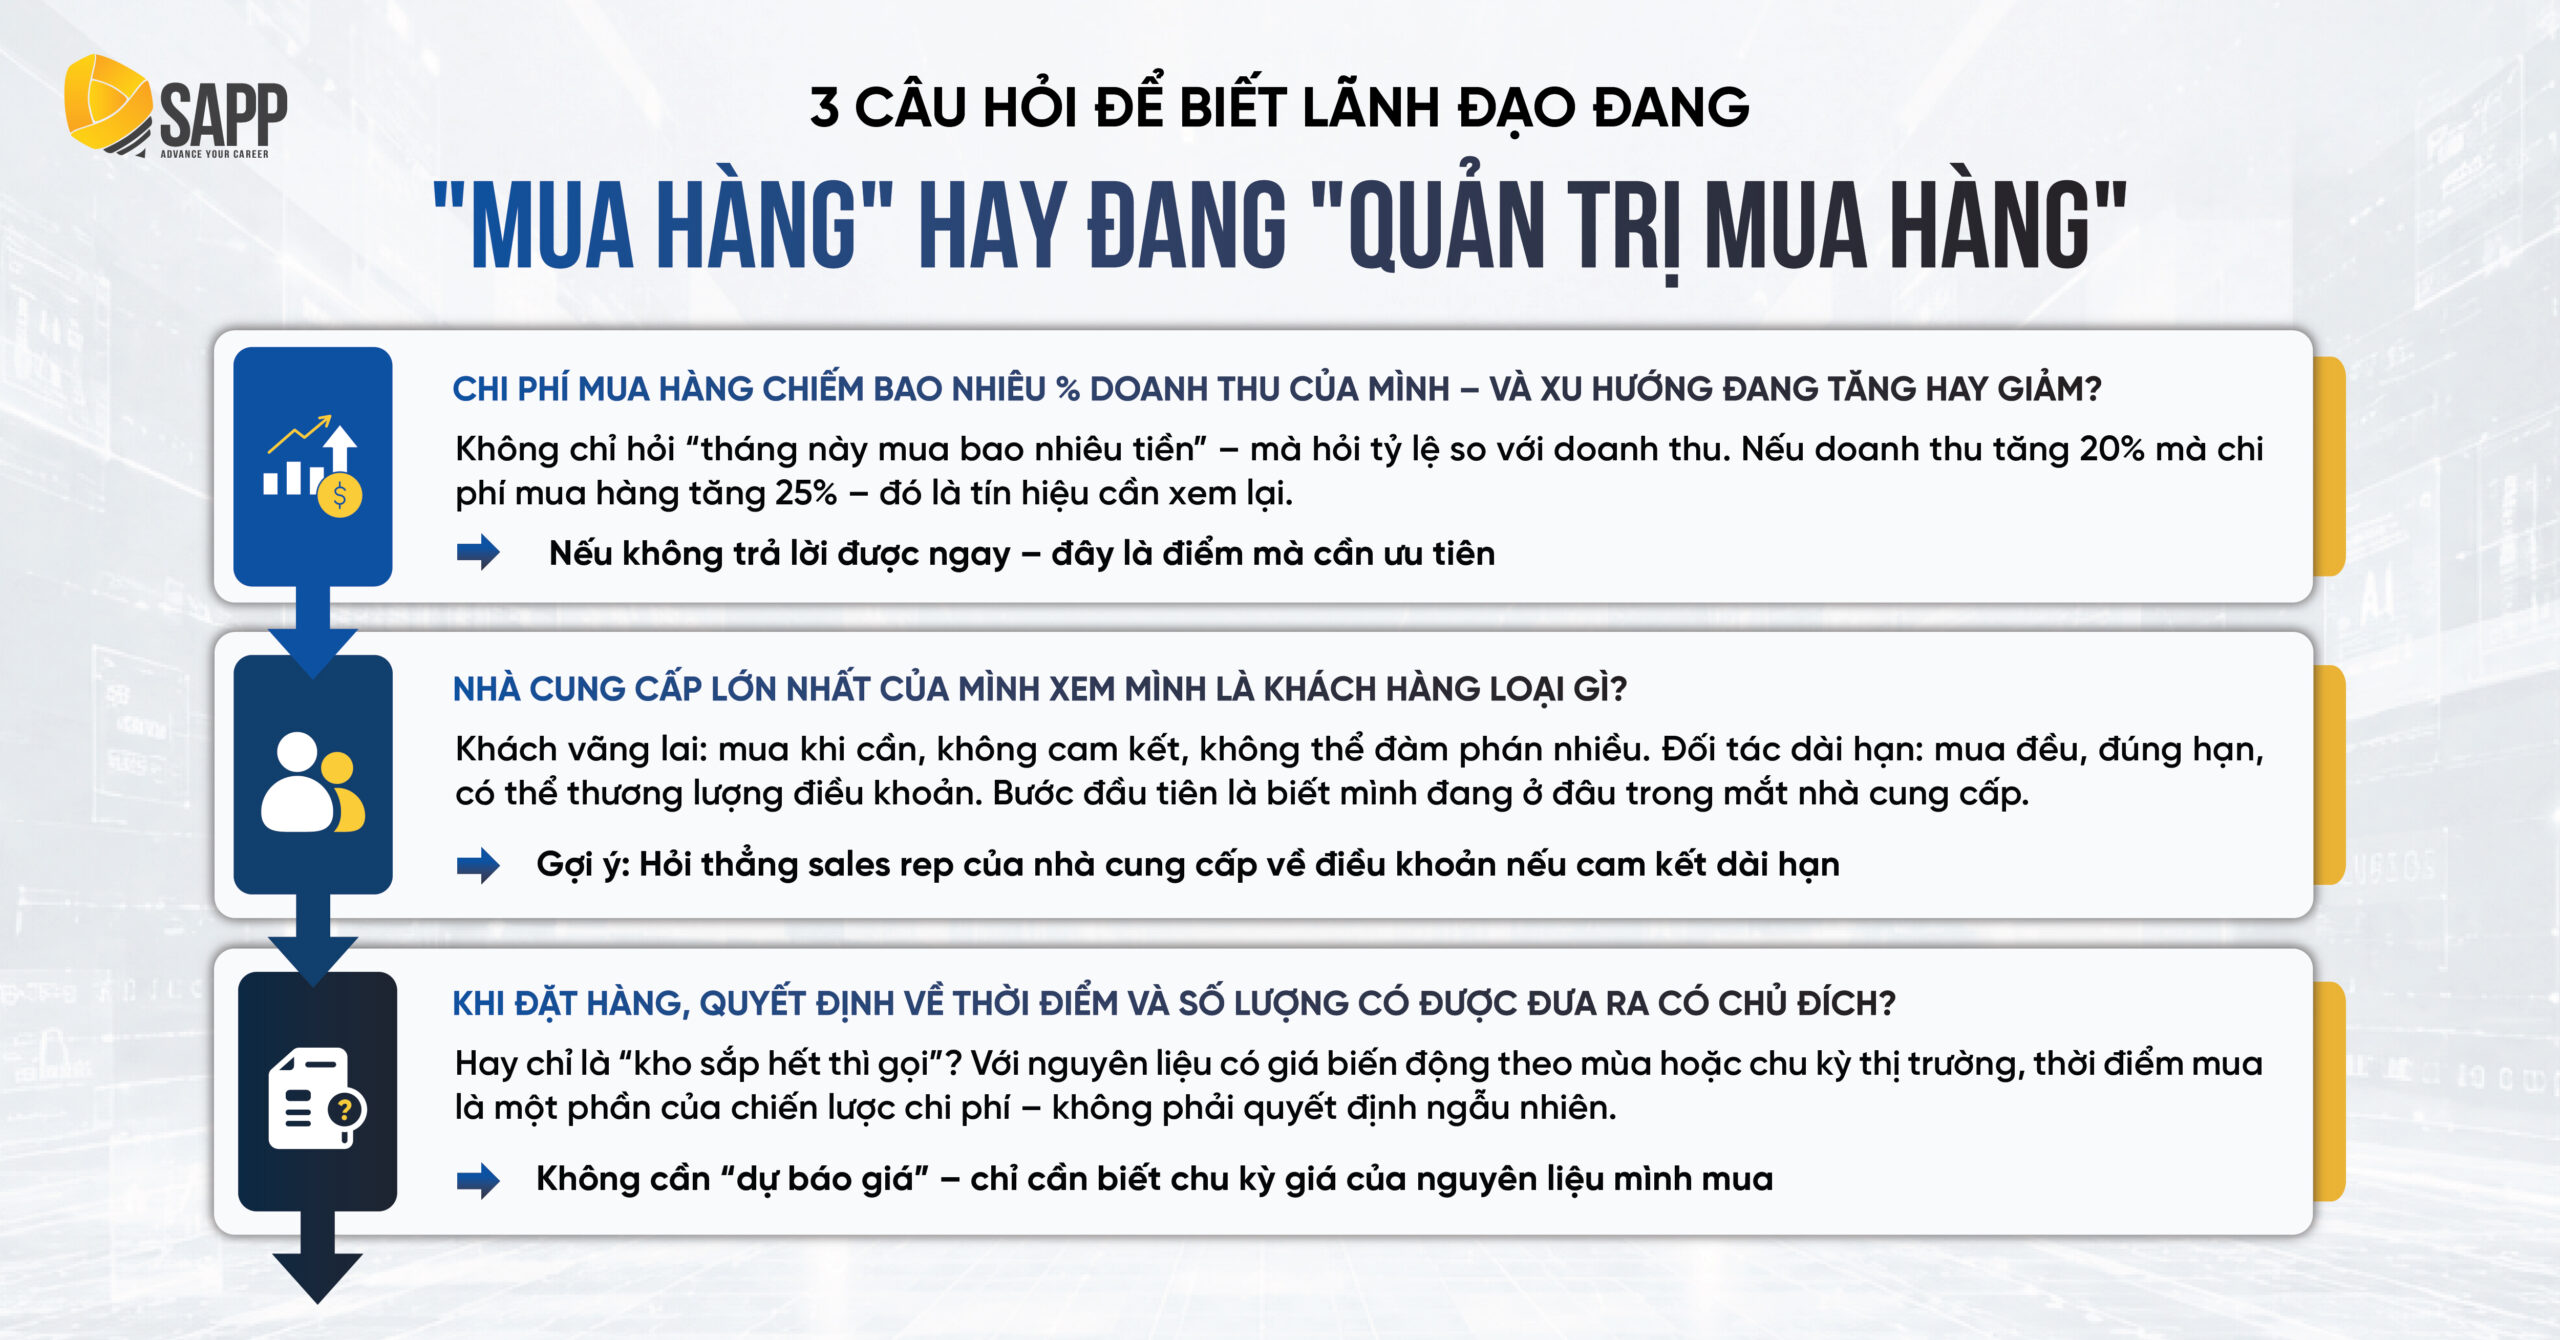
Đối với các nhóm nguyên liệu hàng hóa biến động theo chu kỳ giá thế giới, cơ chế mua hàng thụ động theo kiểu “khi nào cạn kho mới phát lệnh đặt hàng” tiềm ẩn rủi ro bào mòn biên lợi nhuận ròng rất lớn.
- Bản chất tài chính của lệnh mua: Thời điểm phát lệnh mua, xác định sản lượng đặt hàng kinh tế (EOQ – Economic Order Quantity) và cấu trúc điều khoản thanh toán (Payment Terms) không thuần túy là nghiệp vụ hành chính của bộ phận mua sắm.
- Tác động lên bảng cân đối kế toán: Đây là những quyết sách tài chính trực tiếp chi phối vòng quay vốn lưu động ròng (NWC), dòng tiền thuần từ hoạt động kinh doanh (Operating Cash Flow) và chi phí cơ hội của vốn tồn kho. Khi người điều hành gắn việc mua sắm nguyên vật liệu với chiến lược quản trị rủi ro hàng hóa, doanh nghiệp sẽ chủ động khóa giá ở vùng an toàn và tối ưu hóa dòng tiền.
Rủi ro tuân thủ thuế: Mắt xích thường bị bỏ quên trong cấu trúc chi phí doanh nghiệp
Trong năm 2024, Pinaco nhận quyết định xử phạt vi phạm hành chính và truy thu thuế với tổng số tiền 2,2 tỷ đồng, tương đương khoảng 1,7% lợi nhuận cả năm.
Mặc dù tỷ trọng này không lớn so với quy mô của Pinaco, nhưng nó phản ánh một thực tế trong quản trị: Chi phí tuân thủ pháp lý và thuế là một phần thực tế của cấu trúc chi phí. Khi quy mô doanh nghiệp phình to, độ phức tạp của các giao dịch mua hàng tăng lên, nguy cơ phát sinh sai sót trong hạch toán, hóa đơn chứng từ là rất cao. Việc chủ động đưa chi phí tuân thủ vào mô hình quản trị rủi ro tổng thể sẽ giúp doanh nghiệp tránh được các đợt “chảy máu” dòng tiền không đáng có.
Bài học điều hành cho Ban lãnh đạo: Hai nguyên lý kiểm soát chi phí bền vững
Không phải nhà điều hành nào cũng vận hành một quy mô sản xuất lớn như Pinaco. Tuy nhiên, hai nguyên lý quản trị chi phí từ case study này là quy chuẩn áp dụng cho mọi ngành nghề:
- Lợi nhuận đến từ sự kỷ luật của chỉ số: Tăng trưởng doanh thu 20% nhưng để tỷ lệ chi phí phình to theo sẽ khiến doanh nghiệp rơi vào cái bẫy “chạy nhanh để đứng yên”. Kiểm soát chặt chẽ tỷ lệ chi phí trên mỗi đồng doanh thu mới là chìa khóa tạo ra lợi nhuận ròng thực giá trị.
- Xem Quản trị Mua hàng là Năng lực Cạnh tranh: Quan hệ với nhà cung cấp không phải là các giao dịch mua-bán đứt đoạn, mà là một loại tài sản phi tài chính. Xây dựng một chiến lược mua hàng bài bản chính là tạo ra lợi thế phòng thủ biên lợi nhuận trước mọi biến động vĩ mô.
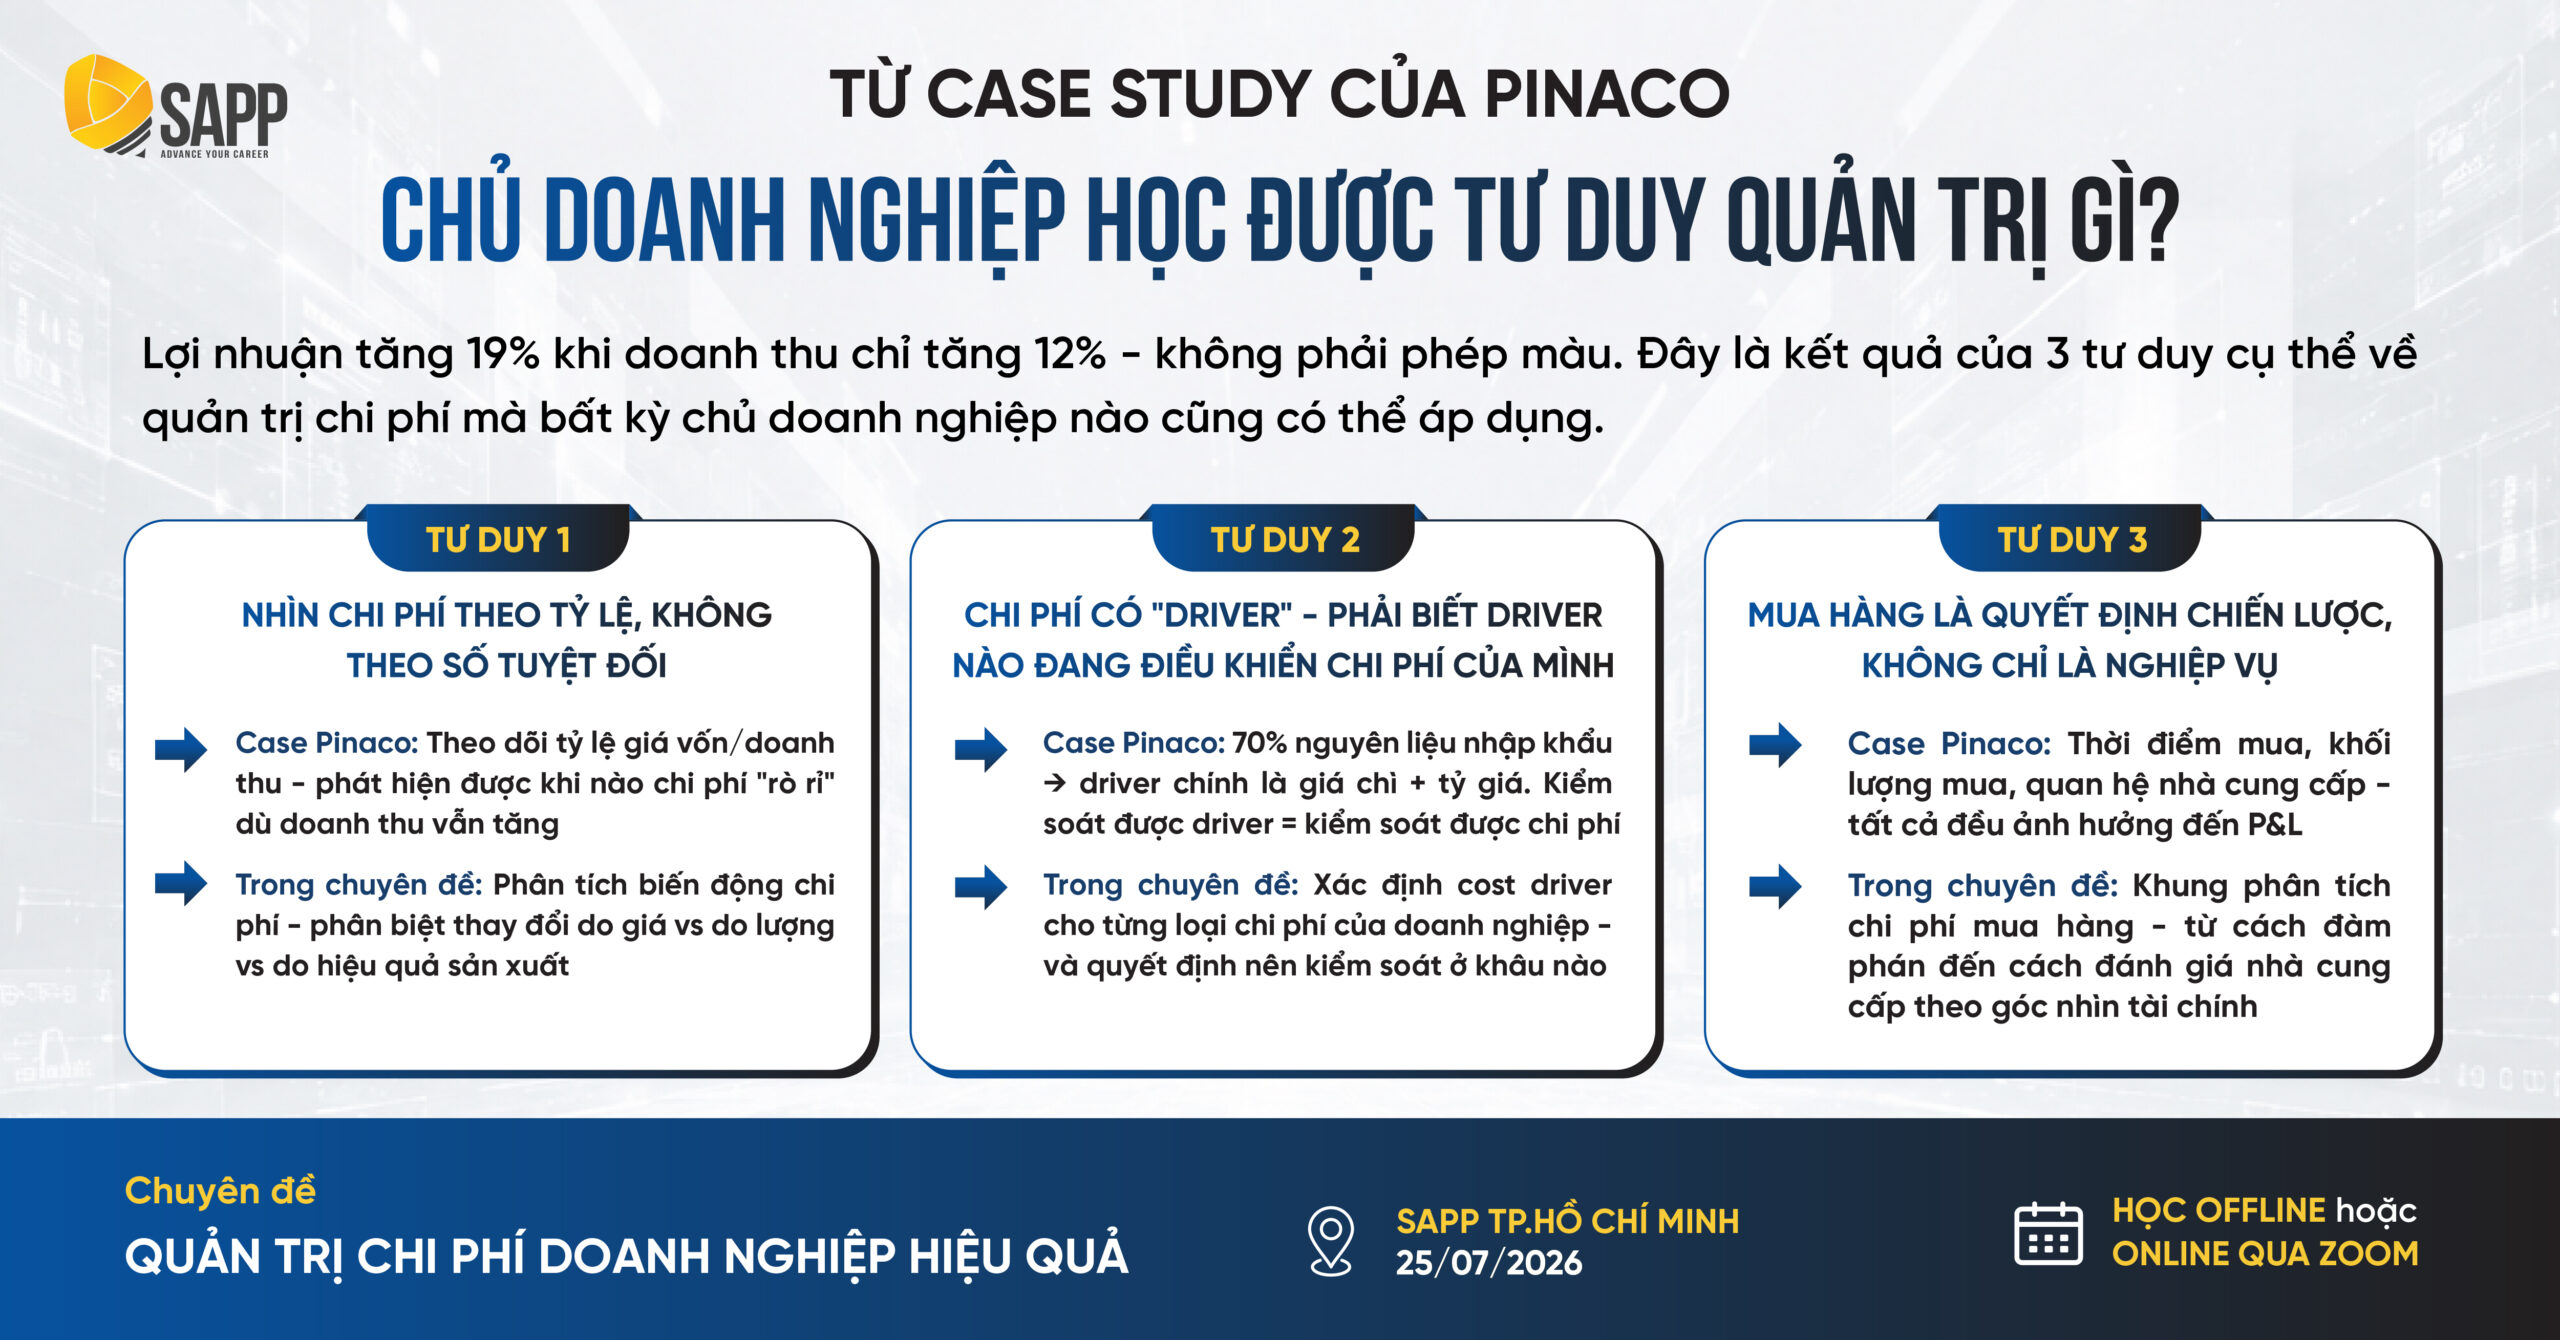
Nâng tầm tư duy điều hành cùng chuyên đề “Quản trị hiệu quả chi phí doanh nghiệp” tại SAPP Academy
Để chuyển hóa các bài học từ Case Study Pinaco thành bộ khung quản trị thực chiến cho tổ chức, SAPP Academy giới thiệu chuyên đề “Quản trị hiệu quả chi phí doanh nghiệp“ thuộc chương trình đào tạo Quản trị tài chính doanh nghiệp. Chuyên đề được thiết kế chuyên biệt cho cấp C-Level, Hội đồng Quản trị và các nhà quản lý phi tài chính, tập trung tháo gỡ triệt để các bài toán tối ưu chi phí và bảo toàn biên lợi nhuận:
- Làm chủ cấu trúc giá vốn và chi phí vận hành (COGS & OPEX): Chuyển dịch hoàn toàn thói quen điều hành từ việc theo dõi các con số tuyệt đối sang phân tích tỷ lệ tương đối, giúp nhận diện sớm các biến động chi phí bất thường ngay cả khi doanh thu có sự thay đổi.
- Bóc tách các nhân tố thúc đẩy chi phí (Cost Drivers): Nhận diện chính xác các nguyên nhân cốt lõi phát sinh chi phí trong từng mắt xích vận hành để tiến hành tinh giản định phí, loại bỏ lãng phí vô hình mà không làm suy giảm năng lực cốt lõi của doanh nghiệp.
- Chiến lược mua hàng và chuỗi cung ứng (Strategic Sourcing & Procurement): Tiếp cận hoạt động mua sắm nguyên vật liệu dưới lăng kính tài chính chiến lược: từ việc xác lập thời điểm phát lệnh mua, tối ưu hóa lượng đặt hàng kinh tế (EOQ) đến nghệ thuật thương lượng điều khoản công nợ nhằm gia tăng vị thế với nhà cung cấp.
Kết quả đạt được: Nhà lãnh đạo sở hữu bộ công cụ kiểm soát chi phí đồng bộ, chủ động bảo vệ biên lợi nhuận ròng và tối ưu hóa dòng tiền thuần từ hoạt động kinh doanh.
Ghi chú: Nguồn số liệu trích xuất từ Báo cáo tài chính soát xét H1/2024, Báo cáo kết quả kinh doanh Q3/2024, và Giải trình biến động kết quả kinh doanh năm 2024 của CTCP Pin Ắc quy Miền Nam (PAC – HOSE). Cấu trúc chi phí tại Visual 2 là mô hình ước tính minh họa đặc thụ ngành sản xuất.