Phía sau những con số: Năng lực “đọc vị” Báo cáo tài chính dưới góc nhìn quản trị chiến lược
Trong cấu trúc quản trị doanh nghiệp hiện đại, Báo cáo tài chính (BCTC) không đơn thuần là một bản ghi chép lịch sử các giao dịch kế toán. Đối với cấp Lãnh đạo và Quản lý (C-level & Managers), hệ thống BCTC đóng vai trò như một cơ chế liên kết giữa Chiến lược, Vận hành và Hiệu quả thực thi. Tuy nhiên, khoảng cách giữa “Biết đọc số liệu” và “Hiểu ý nghĩa quản trị” vẫn là một rào cản lớn.
Bài viết này của SAPP Academy sẽ phân tích phương pháp tiếp cận BCTC từ góc độ người ra quyết định, tập trung vào việc chẩn đoán sức khỏe doanh nghiệp và giải quyết các mâu thuẫn mục tiêu trong quản trị.
Cầu nối chiến lược giữa quyết sách và vận hành thực tế báo cáo tài chính
Nếu coi doanh nghiệp là một cỗ máy vận hành, hệ thống báo cáo tài chính chính là trung tâm điều phối dữ liệu, liên tục luân chuyển tín hiệu để định hướng toàn bộ tổ chức: từ hoạch định chiến lược ở cấp lãnh đạo, tối ưu hóa hạ tầng công nghệ, đến kiểm soát hiệu quả vận hành tại từng phòng ban.
Để không bị quá tải thông tin số liệu kế toán, nhà điều hành cần tiếp cận bộ 3 báo cáo tài chính cốt lõi theo tư duy hệ thống:
-
Bảng Cân đối kế toán (Balance Sheet) – Bức tranh phân bổ nguồn lực: Cho biết doanh nghiệp đang phân bổ vốn vào đâu (tài sản ngắn hạn hay dài hạn, tồn kho hay máy móc nhà xưởng) và cấu trúc nguồn vốn (nợ vay phải trả đối ứng với vốn chủ sở hữu) có đủ an toàn để chống chịu trước biến động thị trường hay không.
-
Báo cáo Kết quả hoạt động kinh doanh (P&L) – Thước đo hiệu quả chuỗi giá trị: Phản ánh năng lực chuyển hóa chi phí đầu vào thành doanh thu và biên lợi nhuận ròng thông qua các hoạt động kinh doanh cốt lõi của tổ chức.
-
Báo cáo Lưu chuyển tiền tệ (Cash Flow Statement) – Thước đo năng lực thanh khoản sống còn: Làm rõ sự lệch pha giữa “Lợi nhuận kế toán” (ghi nhận theo cơ sở dồn tích) và “Dòng tiền thực thu” (theo cơ sở thực thu – thực chi), chỉ ra lượng tiền mặt thực tế doanh nghiệp tích lũy được sau mỗi chu kỳ kinh doanh.
Một chiến lược tăng trưởng thiếu kiểm soát điển hình thường bộc lộ sự lệch pha rất rõ: Doanh thu tăng trưởng vượt bậc trên P&L, nhưng Dòng tiền thuần từ hoạt động kinh doanh (OCF) lại liên tục âm trên Cash Flow, song song với việc Khoản phải thu khách hàng phình to trên Balance Sheet.Nếu không kết nối dữ liệu giữa cả 3 báo cáo, nhà lãnh đạo rất dễ rơi vào cái bẫy tăng trưởng quy mô, dẫn tới nguy cơ mất khả năng thanh toán kỹ thuật do mắc bẫy “Lợi nhuận ảo trên giấy nhưng tiền mặt cạn kiệt trong tài khoản”.
Kiểm soát xung đột lợi ích: Xóa bỏ bẫy tối ưu hóa ngắn hạn giữa nhà đầu tư và quản lý
Một khía cạnh học thuật thú vị trong quản trị tài chính là sự thiếu nhất quán mục tiêu giữa Nhà quản lý và Cổ đông/Nhà đầu tư.
- Góc độ Nhà quản lý: Có xu hướng ưu tiên chỉ số lợi nhuận ngắn hạn nhằm hoàn thành KPI, gia tăng hạn mức thưởng và bảo đảm vị thế cá nhân. Tâm lý này dễ dẫn đến các quyết định mang tính đối phó: cắt giảm chi phí nghiên cứu phát triển (R&D), bóp nghẹt ngân sách marketing, hoặc hoãn bảo trì máy móc để “làm đẹp” báo cáo tài chính quý.
- Góc độ Nhà đầu tư: Quan tâm đến Giá trị doanh nghiệp dài hạn (Enterprise Value) và năng lực kiến tạo dòng tiền tự do bền vững (Sustainable Free Cash Flow).
Năng lực phân tích báo cáo tài chính chuyên sâu giúp Hội đồng Quản trị bóc trần các hành vi tối ưu hóa ngắn hạn. Nếu lợi nhuận ròng tăng trưởng đột biến nhưng tỷ lệ tái đầu tư sụt giảm, hoặc chi phí bảo trì tài sản cố định giảm bất thường, đó là tín hiệu cảnh báo hệ thống đang bị “vắt kiệt” để tạo ra lợi nhuận danh nghĩa trên sổ sách
Mô hình Dupont: Bóc tách cấu trúc lợi nhuận (ROE)
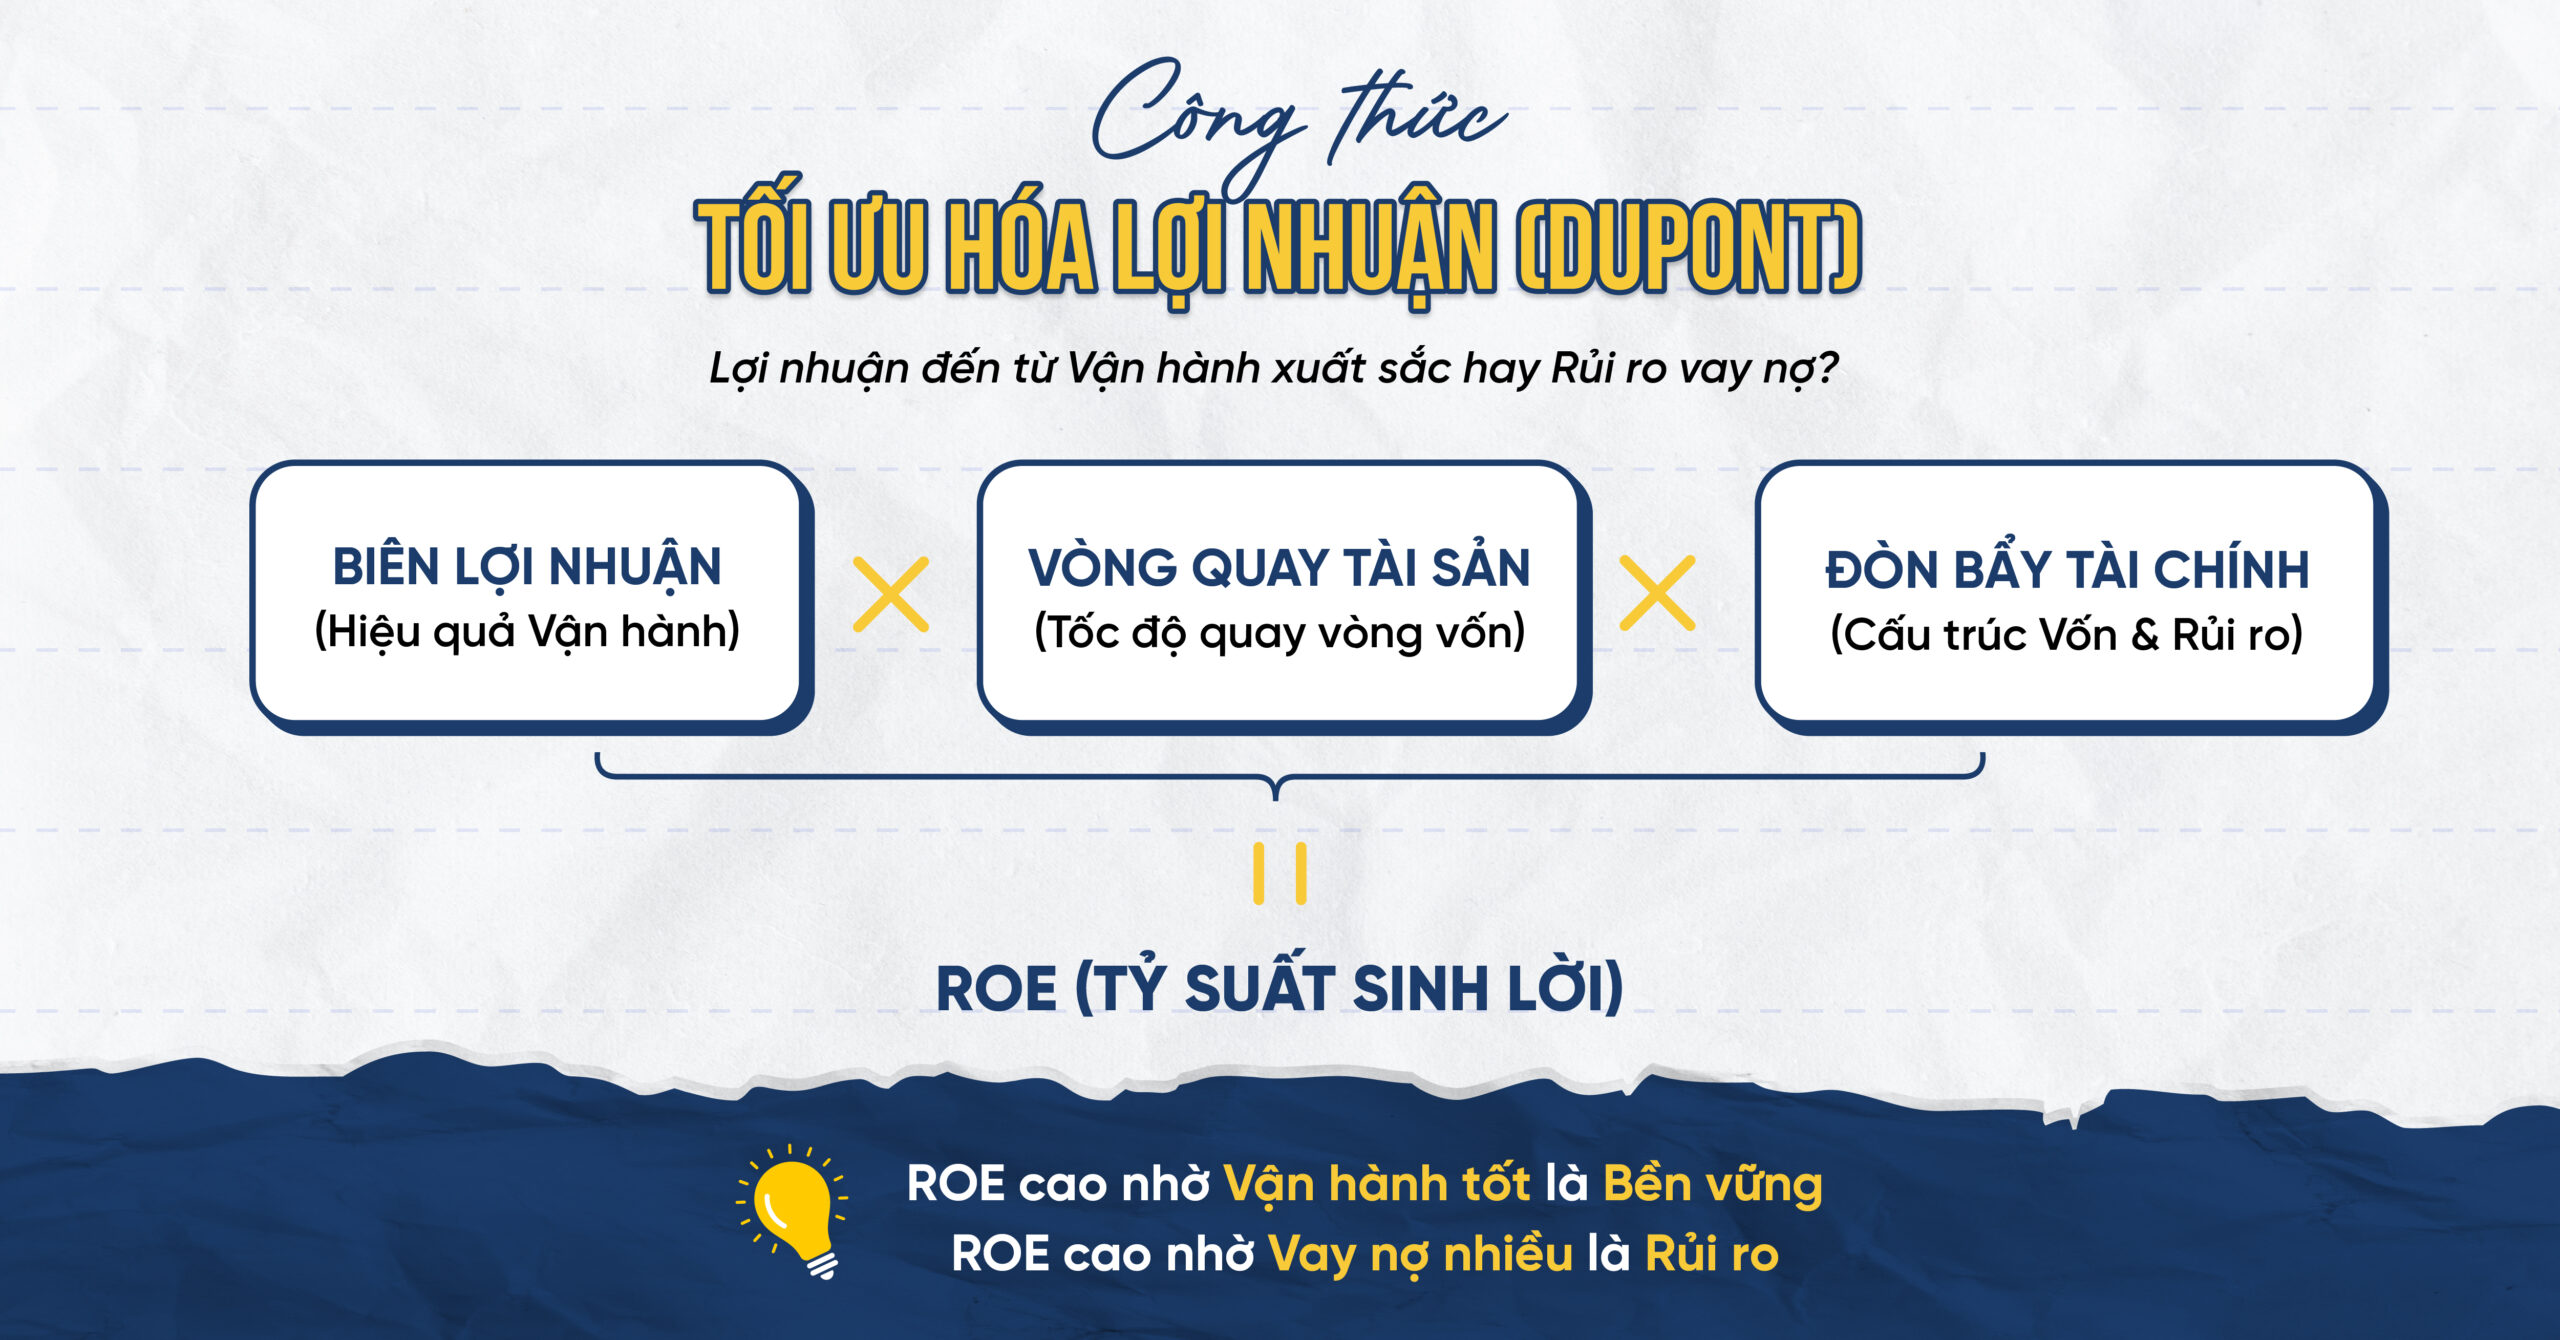
Để đánh giá chính xác chất lượng điều hành mà không bị chi phối bởi con số lợi nhuận thuần túy, ban lãnh đạo cần sử dụng mô hình phân tích DuPont nhằm bóc tách cấu trúc Tỷ suất sinh lời trên vốn chủ sở hữu (ROE):
ROE = Biên lợi nhuận ròng x Vòng quay tài sản x Đòn bẩy tài chính
- Biên lợi nhuận ròng (Net Profit Margin): Phản ánh năng lực kiểm soát chi phí và định giá bán.
- Vòng quay tài sản (Asset Turnover): Phản ánh hiệu suất khai thác tài sản để tạo ra doanh thu.
- Đòn bẩy tài chính (Financial Leverage): Phản ánh mức độ sử dụng nợ vay để khuếch đại lợi nhuận.
Bài học cho nhà Lãnh đạo: Hai doanh nghiệp cùng ngành có thể có cùng mức ROE nhưng hồ sơ rủi ro hoàn toàn khác nhau. Một bên đạt ROE cao nhờ vận hành xuất sắc (Biên lợi nhuận cao), một bên đạt được nhờ vay nợ quá mức (Đòn bẩy cao). Phân tích Dupont giúp Lãnh đạo nhận diện chất lượng tăng trưởng là “thực chất” hay “rủi ro”.
Tối ưu hóa chu kỳ tiền mặt (Cash conversion cycle – CCC)
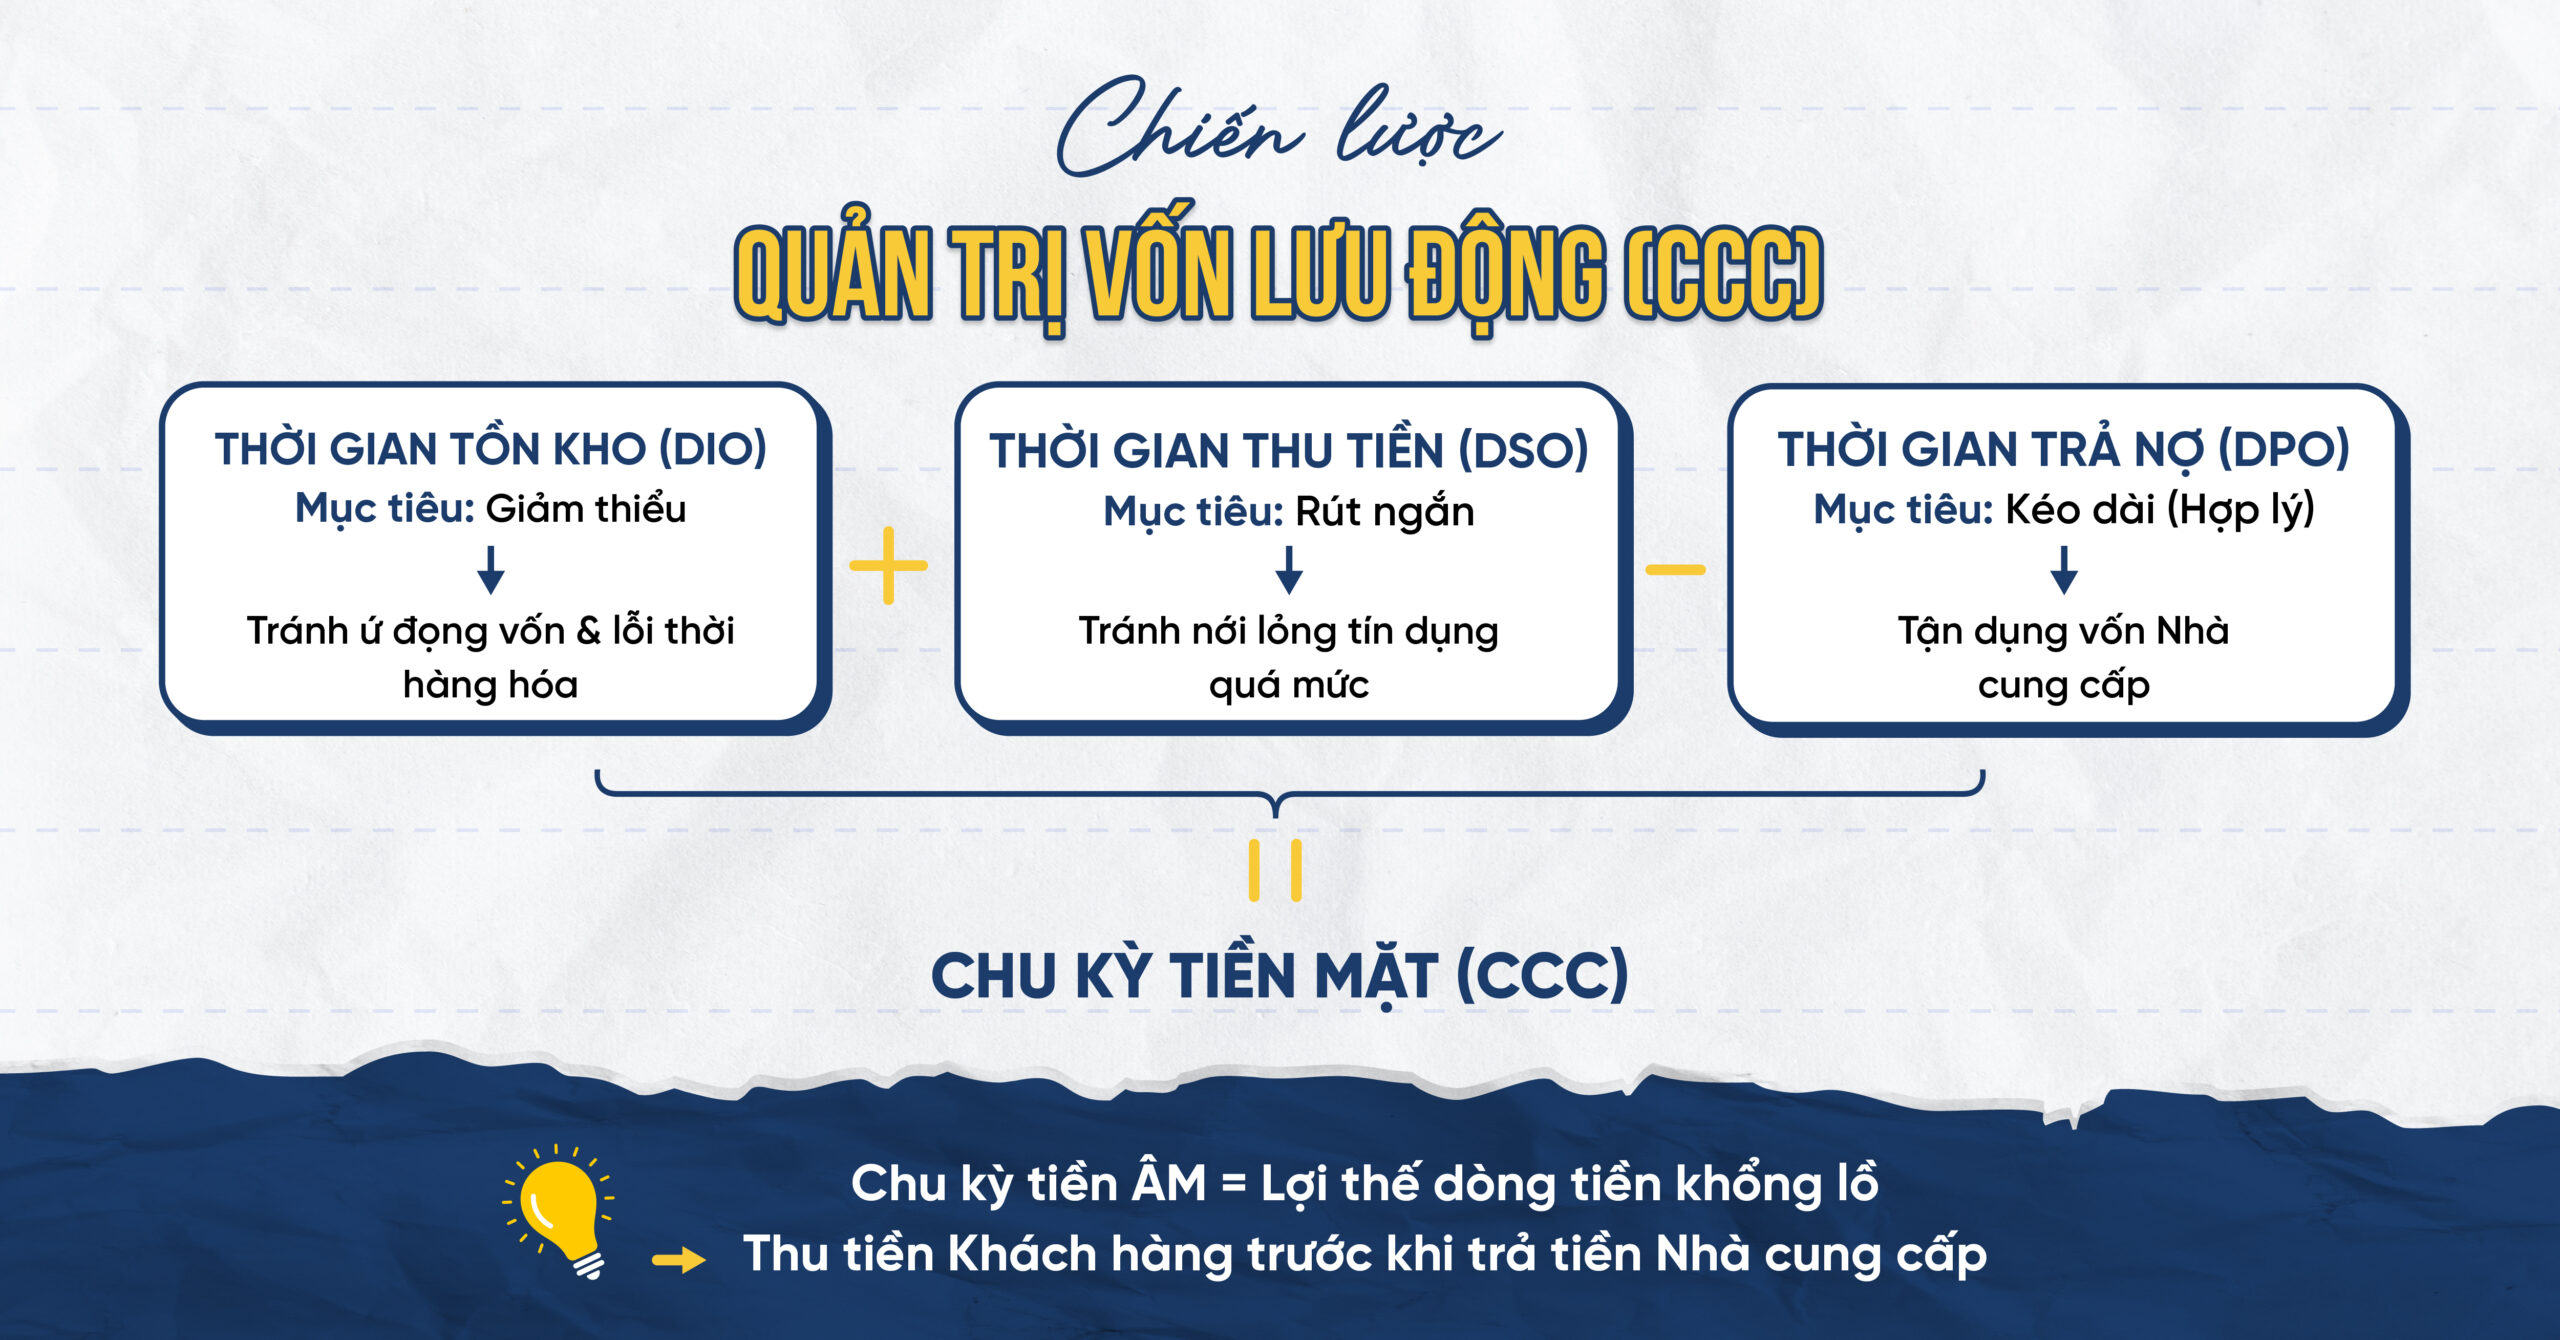
Trong quản trị tài chính hiện đại, định đề “Cash is King” chỉ thực sự có ý nghĩa khi đi kèm tốc độ luân chuyển của dòng vốn. Chỉ số cốt lõi mà ban điều hành cần theo dõi sát sao chính là Chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle – CCC). Chỉ số này đo lường khoảng thời gian doanh nghiệp bị giam vốn: tính từ thời điểm xuất tiền mua nguyên vật liệu, hàng hóa đầu vào cho đến khi thực thu được tiền mặt từ khách hàng.
CCC = Thời gian tồn kho (DIO) + Thời gian thu tiền (DSO) – Thời gian trả nợ (DPO)
Khung chiến lược tối ưu hóa vốn lưu động cho nhà điều hành
Để rút ngắn chỉ số CCC và giải phóng thanh khoản bị tắc nghẽn, người lãnh đạo cần phối hợp nhịp nhàng giữa 3 đòn bẩy:
-
Quản trị hàng tồn kho (Tối ưu DIO): Thiết lập mức tồn kho an toàn (Safety Stock) dựa trên dữ liệu dự báo nhu cầu thực tế. Cần cân bằng giữa việc đáp ứng kịp thời đơn hàng và việc triệt tiêu chi phí lưu kho, hao hụt hay rủi ro giảm giá hàng tồn kho do lỗi thời.
-
Kiểm soát khoản phải thu (Rút ngắn DSO): Chuẩn hóa chính sách tín dụng thương mại. Việc nới lỏng công nợ có thể kích cầu doanh số trên sổ sách, nhưng kéo dài DSO sẽ trực tiếp bào mòn thanh khoản và làm tăng tỷ lệ nợ xấu tiềm ẩn.
-
Tối ưu khoản phải trả (Khai thác DPO hợp lý): Tận dụng tối đa thời gian thanh toán từ nhà cung cấp để duy trì dòng tiền tự do. Tuy nhiên, việc cố tình kéo dài DPO quá mức sẽ làm tổn hại uy tín tín dụng và đánh mất các chính sách chiết khấu thanh toán sớm có lợi.
Lợi thế cạnh tranh từ Chu kỳ tiền mặt âm (Negative CCC):
Các doanh nghiệp có quy mô và vị thế thương lượng vượt trội (như các chuỗi bán lẻ hiện đại hay sàn thương mại điện tử lớn) thường duy trì được CCC âm. Nhờ năng lực bán lẻ thu tiền ngay (DSO cực ngắn) và vòng quay kho nhanh (DIO thấp), trong khi đàm phán được thời hạn trả tiền kéo dài với đối tác (DPO lớn), họ thực chất đang chiếm dụng vốn của nhà cung cấp để tài trợ không lãi suất cho toàn bộ hoạt động vận hành, tạo ra đòn bẩy dòng tiền tự do vượt bậc.
Kết Luận: Từ dữ liệu tài chính đến quyết sách chiến lược
Năng lực đọc hiểu BCTC không phải để Lãnh đạo làm thay việc của Kế toán trưởng, mà để sở hữu khả năng “Kiểm tra chéo”. Khi nhìn vào các con số, Lãnh đạo không chỉ thấy Lãi/Lỗ, mà thấy được hiệu quả của Chiến lược cạnh tranh, chất lượng của Vận hành và mức độ an toàn của Cấu trúc vốn. Trong bối cảnh kinh tế 2026 đầy biến động, việc trang bị tư duy tài chính bài bản chính là bước đệm để chuyển đổi từ một nhà quản lý theo bản năng sang một nhà quản trị theo khoa học & dữ liệu.
Thấu hiểu bài toán đó, chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” thuộc chương trình Quản trị tài chính doanh nghiệp tại SAPP Academy được thiết kế chuyên biệt dành cho cấp lãnh đạo phi tài chính. Khóa học trang bị cho Anh/Chị trọn bộ năng lực làm chủ mô hình DuPont, giải phóng dòng tiền, bóc trần các thủ thuật làm đẹp số liệu và chuyển hóa dữ liệu sổ sách thành những quyết sách kinh doanh sắc bén, bảo vệ tối đa giá trị tổ chức.
LỘ TRÌNH QUẢN TRỊ TÀI CHÍNH DOANH NGHIỆP 2026
(Giải pháp kiến tạo khung quyết định chiến lược dành cho Ban Lãnh đạo)
📅 Hình thức học: Offline tại TP. Hà Nội & TP. HCM và online qua Zoom
👉 Đăng ký nhận khung chương trình chi tiết và giải pháp tư vấn Business Case tại TẠI ĐÂY