Quản trị doanh nghiệp bằng dữ liệu thay vì cảm tính: Chiến lược tối ưu năng lực cạnh tranh cho SME
Khi doanh nghiệp còn ở quy mô siêu nhỏ với vài nhân sự, người lãnh đạo có thể bao quát toàn bộ hoạt động bằng mắt thường và ra quyết định dựa trên trực giác cá nhân. Tuy nhiên, khi quy mô nhân sự mở rộng và dòng tiền vận hành trở nên phức tạp, thói quen quản trị cảm tính vô tình biến chính người đứng đầu thành nút thắt điều hành lớn nhất kìm hãm sự tăng trưởng.
Mọi quyết định duyệt chi, mở rộng quy mô hay cắt giảm chi phí nếu chỉ dựa trên ‘linh cảm’ đều dễ dẫn đến sai lầm chiến lược đắt giá, khiến công ty rơi vào khủng hoảng thanh khoản nghiêm trọng.
Tại Việt Nam, doanh nghiệp nhỏ và vừa đang tiếp cận công nghệ rất nhanh: theo Báo cáo của Deloitte, được VnEconomy đưa tin, Việt Nam dẫn đầu Đông Nam Á với 93% doanh nghiệp vừa và nhỏ đã ứng dụng AI. Tuy nhiên, cũng theo báo cáo này, thiếu tiền, thiếu người và thiếu chiến lược vẫn là ba rào cản khiến doanh nghiệp chưa tận dụng hết công nghệ. Công cụ đã có, nhưng nền tảng dữ liệu và cách ra quyết định mới là điều quyết định hiệu quả.
Chuyển đổi sang quản trị doanh nghiệp bằng dữ liệu thay vì cảm tính không phải là việc áp dụng các mô hình lý thuyết phức tạp, mà là nghệ thuật chuẩn hóa số liệu tài chính – vận hành để đưa ra các quyết định bằng dữ liệu chuẩn xác, khách quan và an toàn.
Quản trị doanh nghiệp bằng dữ liệu là gì?
Quản trị doanh nghiệp bằng dữ liệu là cách ra quyết định dựa trên số liệu tài chính và vận hành được đo lường đều đặn, thay vì chỉ dựa vào kinh nghiệm hay cảm nhận của người lãnh đạo. Đây là phương pháp ra quyết định dựa trên việc phân tích dữ liệu thực tế, giúp doanh nghiệp nhìn rõ các chỉ số quan trọng để đưa ra quyết định khách quan và có cơ sở hơn.
Với doanh nghiệp vừa và nhỏ, quản trị bằng dữ liệu không đòi hỏi đội ngũ phân tích chuyên nghiệp hay hệ thống phần mềm đắt tiền. Cốt lõi là ba việc: số liệu được ghi nhận đúng và thống nhất, một bộ chỉ số nhỏ được theo dõi đều đặn và các quyết định quan trọng được kiểm chứng bằng con số trước khi thực hiện.
Dữ liệu và trực giác: thay thế hay bổ sung cho nhau?
Dữ liệu không thay thế trực giác, mà giúp trực giác được kiểm chứng. Kinh nghiệm của người lãnh đạo vẫn là nguồn đặt câu hỏi và nhận diện cơ hội tốt nhất; dữ liệu giúp trả lời câu hỏi đó có đúng hay không trước khi bỏ tiền.
Cụ thể, mục tiêu không phải là loại bỏ trực giác, mà là giảm phụ thuộc vào cảm tính và tăng mức độ ra quyết định dựa trên bằng chứng. Một cách làm thực tế là: dùng trực giác để đặt giả thuyết (“kênh bán hàng mới này có vẻ tiềm năng”), dùng dữ liệu để kiểm chứng (chi phí có một khách hàng, giá trị mỗi khách hàng mang lại), rồi mới quyết định quy mô đầu tư.
Lợi ích mà Quản trị bằng dữ liệu mang lại cho doanh nghiệp
Quản trị bằng dữ liệu giúp doanh nghiệp thu hút và giữ chân khách hàng tốt hơn, phân bổ nguồn lực đúng chỗ và phát hiện rủi ro dòng tiền sớm hơn. Các nghiên cứu quốc tế cho thấy khoảng cách giữa doanh nghiệp dùng dữ liệu và không dùng dữ liệu là rất lớn.
Cụ thể, theo nghiên cứu của McKinsey Global Institute được Tableau dẫn lại, các tổ chức ra quyết định dựa trên dữ liệu có khả năng thu hút khách hàng cao gấp 23 lần, giữ chân khách hàng cao gấp 6 lần và có lãi cao gấp 19 lần so với các tổ chức còn lại (đây là nghiên cứu được công bố từ năm 2014).
Tuy vậy, xây được văn hoá dữ liệu không dễ. Cũng theo Tableau, chỉ khoảng 32,4% lãnh đạo doanh nghiệp được khảo sát bởi NewVantage Partners cho biết đã xây dựng thành công văn hoá dựa trên dữ liệu, vì việc chuyển đổi đòi hỏi nhiều hơn là công nghệ. Đây cũng là lý do bài viết nhấn mạnh việc đi từng cấp độ thay vì mua phần mềm trước.
Với doanh nghiệp, các lợi ích này thể hiện ở 4 việc cụ thể:
- Phân bổ ngân sách đúng chỗ: biết kênh, sản phẩm, khách hàng nào thực sự tạo ra lợi nhuận, như ví dụ kênh A – kênh B ở phía dưới trong bài.
- Phát hiện rủi ro dòng tiền sớm: theo dõi tồn quỹ, số ngày thu tiền, số ngày tồn kho hằng tuần thay vì chờ báo cáo cuối kỳ.
- Giảm phụ thuộc vào một người: khi số liệu minh bạch, các trưởng bộ phận có thể tự ra quyết định trong phạm vi của mình mà không phải chờ chủ doanh nghiệp.
- Thuyết phục ngân hàng, nhà đầu tư: doanh nghiệp có số liệu quản trị rõ ràng dễ chứng minh năng lực hơn khi vay vốn hoặc gọi vốn.
Vì sao quản trị theo cảm tính khó mở rộng quy mô
Nhiều chủ doanh nghiệp thường tự tin với quan niệm ‘tôi đã làm ngành này 10 năm nên tôi hiểu rõ nhất’. Trực giác nhạy bén có thể là tài sản lớn nhất trong giai đoạn khởi nghiệp ban đầu, nhưng lại là rủi ro quản trị lớn khi tổ chức bước vào giai đoạn mở rộng quy mô. Việc điều hành theo linh cảm đẩy doanh nghiệp vào những bẫy tài chính nghiêm trọng:
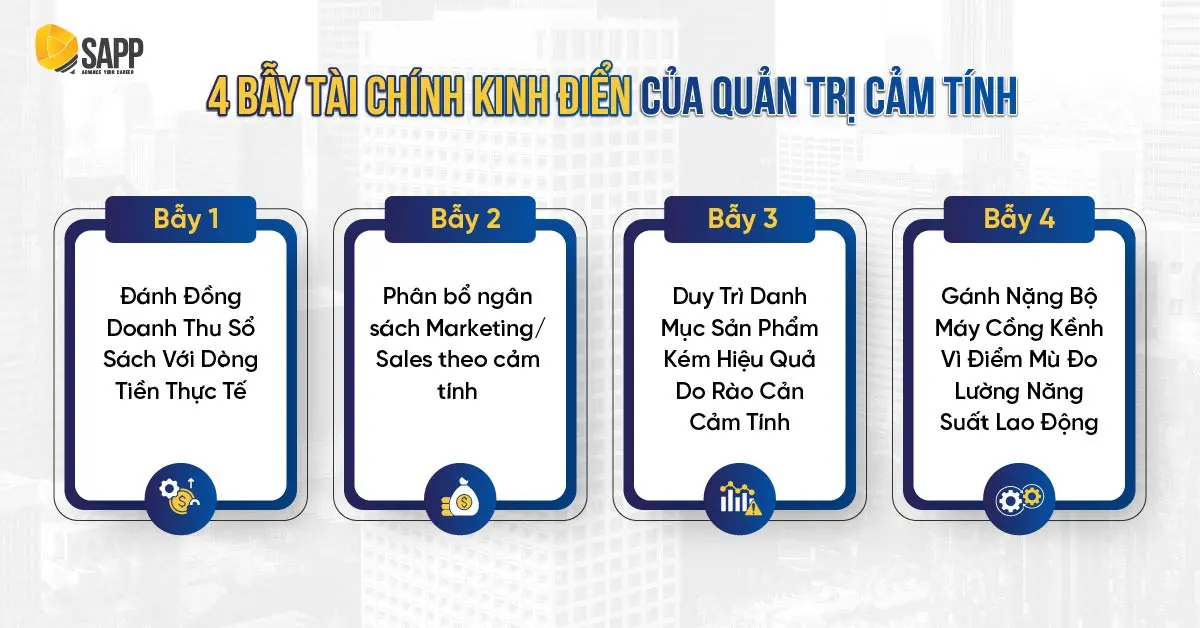
- Bẫy 1 (Đánh đồng doanh thu sổ sách với dòng tiền thực tế): Nhìn vào con số đơn hàng tăng trưởng mà không nhận diện được khoản công nợ nợ đọng và tồn kho luân chuyển chậm đang nuốt chửng thanh khoản.
- Bẫy 2 (Phân bổ ngân sách Marketing/Sales theo cảm tính): Rót tiền vào các kênh tiếp thị hoặc dự án mới dựa trên cảm tính thay vì đo lường chi phí thu hút khách hàng (CAC) và tỷ suất sinh lời (ROI).
- Bẫy 3 (Duy trì danh mục sản phẩm kém hiệu quả do rào cản cảm tính): Duy trì các dòng sản phẩm không mang lại biên lợi nhuận ròng chỉ vì sự ‘gắn bó’ cá nhân của ban lãnh đạo.
- Bẫy 4 (Gánh nặng bộ máy cồng kềnh vì điểm mù đo lường năng suất lao động): Không thể đo lường chính xác năng suất lao động thực tế, dẫn đến tình trạng nhân sự đông nhưng hiệu suất chung suy giảm.
Bảng đối chiếu: Quản trị cảm tính kiểu cũ vs Quản trị bằng dữ liệu chuẩn CFO
| Tiêu chí so sánh | Quản trị cảm tính kiểu cũ | Quản trị bằng dữ liệu chuẩn CFO tại SAPP |
| Cơ sở ra quyết định | Dựa trên linh cảm, kinh nghiệm chủ quan hoặc cảm nhận cá nhân. | Dựa trên số liệu tài chính – vận hành được cập nhật đều đặn theo ngày hoặc tuần. |
| Tốc độ và chất lượng số liệu | Dữ liệu phân mảnh, chậm trễ; kế toán chỉ tổng hợp dồn tích cuối kỳ. | Báo cáo quản trị động (Management Reports) tự động hóa, trực quan. |
| Đo lường hiệu suất (KPIs) | Đánh giá chung chung, thiếu sự liên kết giữa hoạt động và tài chính. | Liên kết chặt chẽ giữa KPI vận hành và các chỉ số tài chính cốt lõi (ROI, CCC). |
| Tối ưu hóa nguồn lực | Cắt giảm chi phí cào bằng khi khó khăn; phân bổ vốn thiếu trọng tâm. | Bóc tách chính xác điểm nghẽn, tối ưu hóa chi phí dựa trên bằng chứng thực tế. |
Doanh nghiệp đang ở cấp độ quản trị dữ liệu nào?
Phần lớn doanh nghiệp đi qua 4 cấp độ: ghi chép rời rạc, báo cáo định kỳ, vận hành theo dữ liệu và dự báo – mô phỏng. Biết mình đang ở cấp độ nào giúp doanh nghiệp chọn đúng bước tiếp theo, thay vì nhảy ngay sang phần mềm phức tạp.
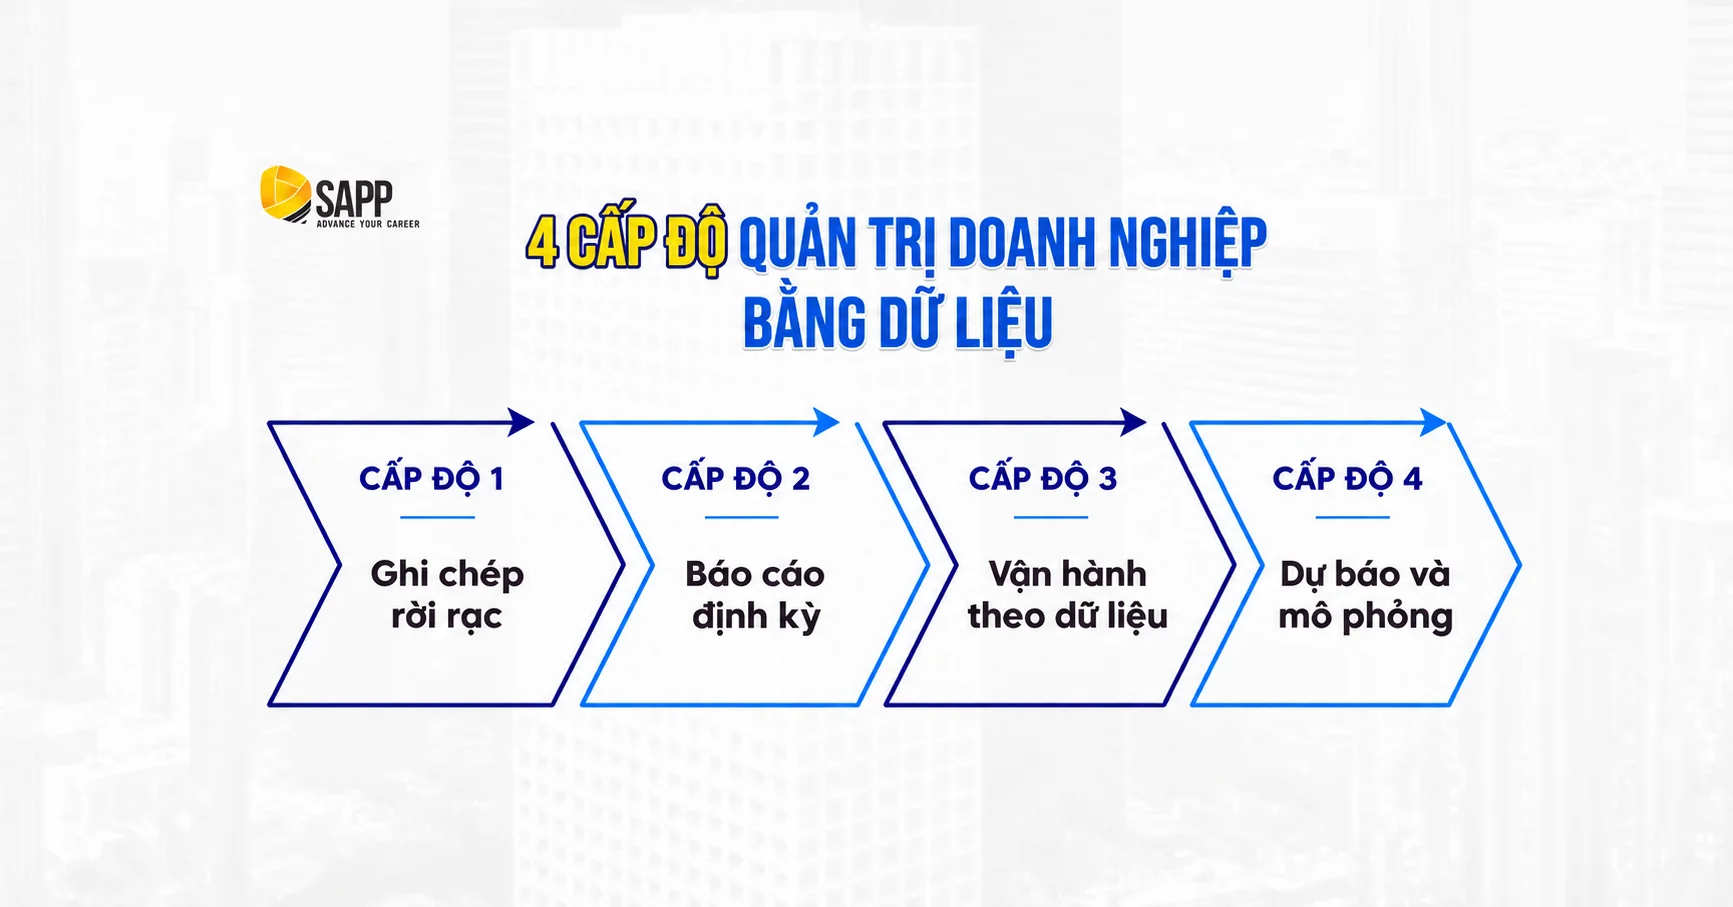
Trong đó cấp độ vận hành theo dữ liệu là khi các quyết định định kỳ như giá, tồn kho, phân bổ nhân sự bắt đầu dựa trên số liệu tổng hợp thay vì cảm nhận. Bảng dưới đây gợi ý 4 cấp độ phù hợp với doanh nghiệp vừa và nhỏ. Doanh nghiệp không nên cố nhảy cóc từ cấp độ 1 lên cấp độ 4, vì đây là một hành trình nhiều bước, càng cố rút ngắn thì rủi ro quay lại quản trị bằng cảm tính khi gặp áp lực thời gian càng cao.
| Cấp độ | Dấu hiệu nhận biết | Việc nên làm tiếp |
| 1. Ghi chép rời rạc | Số liệu nằm trong sổ tay, tin nhắn, file Excel riêng của từng người; số bán hàng và số kế toán không khớp | Thống nhất mã khách hàng, mã sản phẩm, danh mục chi phí; giao rõ ai cập nhật số liệu nào |
| 2. Báo cáo định kỳ | Có báo cáo tháng từ kế toán nhưng đến muộn và chủ yếu phục vụ thuế | Lập báo cáo quản trị một trang trong 7 ngày đầu tháng; chọn 8–10 chỉ số theo dõi |
| 3. Vận hành theo dữ liệu | Các quyết định định kỳ (giá, tồn kho, ngân sách marketing, tuyển người) đều dựa trên số liệu; có dashboard xem hằng tuần | Gắn chỉ số vào mục tiêu của từng bộ phận; đặt ngưỡng cảnh báo |
| 4. Dự báo và mô phỏng | Có dự báo dòng tiền, mô phỏng kịch bản trước khi đầu tư hoặc thay đổi giá | Dùng dữ liệu lịch sử để dự báo; đánh giá lại các quyết định lớn sau khi thực hiện |
Ví dụ về so sánh quyết định phân bổ ngân sách theo cảm tính với dữ liệu thực tế
Cùng một quyết định phân bổ ngân sách, cách nhìn cảm tính và cách nhìn bằng dữ liệu có thể dẫn đến hai lựa chọn ngược nhau. Giả định doanh nghiệp chi 200 triệu đồng cho mỗi kênh bán hàng trong một quý và cần quyết định dồn ngân sách quý sau vào kênh nào.
| Chỉ tiêu | Kênh A (quảng cáo trực tuyến) | Kênh B (đại lý, giới thiệu) |
| Chi phí trong quý | 200 triệu đồng | 200 triệu đồng |
| Số khách hàng mới | 400 | 250 |
| Chi phí có một khách hàng mới (CAC) | 500.000 đồng | 800.000 đồng |
| Lợi nhuận gộp bình quân một khách hàng mang lại trong vòng đời (LTV) | 1,2 triệu đồng | 3,2 triệu đồng |
| Tỷ lệ LTV / CAC | 2,4 lần | 4,0 lần |
| Lợi nhuận gộp vòng đời trừ chi phí kênh | 280 triệu đồng | 600 triệu đồng |
Nhìn theo cảm tính, kênh A có vẻ tốt hơn vì mang về nhiều khách hơn và chi phí mỗi khách thấp hơn. Nhưng dữ liệu cho thấy khách từ kênh B mua lặp lại nhiều hơn, nên mỗi đồng chi cho kênh B tạo ra lợi nhuận gần gấp đôi. Quyết định hợp lý là tăng dần ngân sách cho kênh B, theo dõi xem CAC của kênh này có tăng khi mở rộng hay không, thay vì chuyển toàn bộ ngân sách ngay.
Ví dụ này cũng cho thấy vì sao dữ liệu không thay thế người quyết định: dữ liệu chỉ ra kênh nào hiệu quả hơn, còn mở rộng nhanh hay chậm, chấp nhận rủi ro đến đâu vẫn là phán đoán của ban điều hành. Các số liệu chỉ mang tính minh họa.
Quy trình 5 bước ra một quyết định bằng dữ liệu
Một quyết định bằng dữ liệu thường đi qua 5 bước: đặt câu hỏi, chọn số liệu cần có, phân tích, quyết định kèm thử nghiệm nhỏ và đánh giá lại kết quả. Bỏ qua bước đầu hoặc bước cuối là lý do phổ biến khiến doanh nghiệp có nhiều số liệu nhưng vẫn quyết định theo cảm tính.
- Đặt câu hỏi kinh doanh cụ thể: không phải “kênh nào tốt” mà “quý sau nên dồn 200 triệu đồng ngân sách vào kênh nào để có lợi nhuận cao nhất”.
- Chọn số liệu cần có: với câu hỏi trên là chi phí từng kênh, số khách hàng mới, chi phí có một khách hàng (CAC) và lợi nhuận gộp mỗi khách hàng mang lại trong vòng đời (LTV).
- Phân tích và so sánh: tính tỷ lệ LTV/CAC và lợi nhuận gộp sau chi phí kênh, như bảng kênh A – kênh B.
- Quyết định kèm thử nghiệm nhỏ: tăng dần ngân sách cho kênh tốt hơn thay vì chuyển toàn bộ, để kiểm tra kết quả có giữ được khi mở rộng.
- Đánh giá lại sau một chu kỳ: so kết quả thực tế với dự kiến; nếu lệch nhiều, xem lại số liệu đầu vào hoặc giả định.
Bước 5 thường bị bỏ qua nhất, nhưng lại là bước giúp doanh nghiệp đi từ cấp độ 3 (vận hành theo dữ liệu) lên cấp độ 4 (dự báo và mô phỏng) trong bảng 4 cấp độ.
3 bước chuyển đổi mô hình quản trị từ cảm tính sang dữ liệu thực chiến
Để thiết lập nền tảng quản trị bằng dữ liệu vững chắc mà không làm xáo trộn bộ máy, ban điều hành SME cần triển khai lộ trình 3 bước tinh gọn sau:
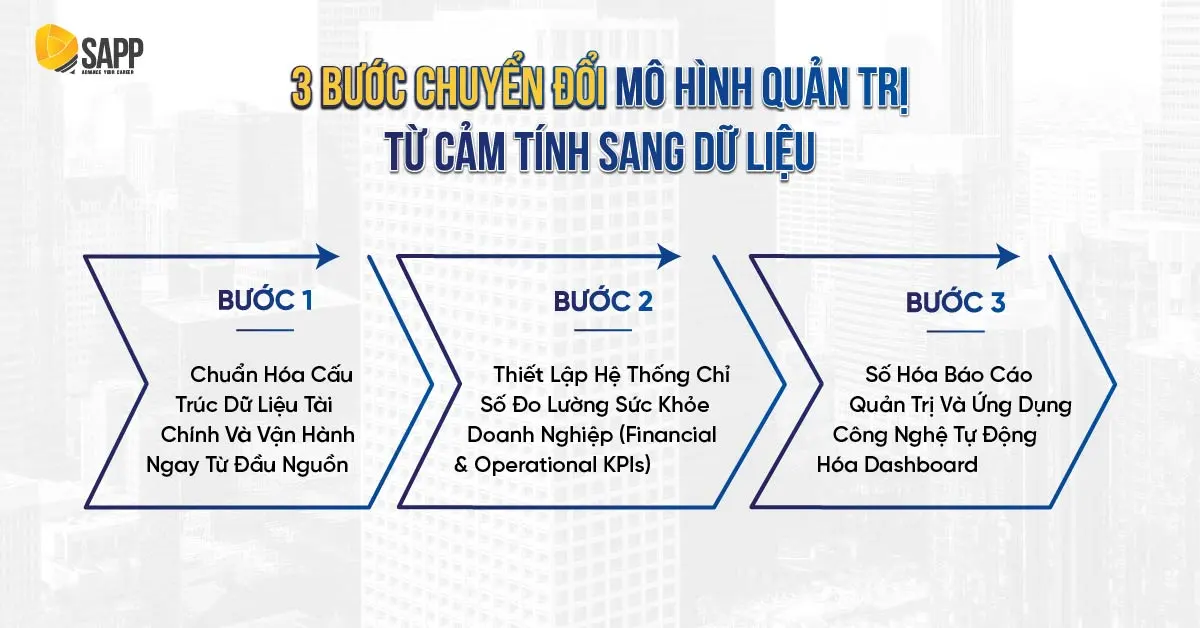
Chuẩn hóa cấu trúc dữ liệu tài chính và vận hành ngay từ đầu nguồn
Lỗ hổng dữ liệu lớn nhất tại các SME là tình trạng phân mảnh thông tin: số liệu kế toán hoàn toàn lệch pha với số liệu bán hàng và sản xuất thực tế. Doanh nghiệp cần thiết lập cơ chế quản trị dữ liệu (Data Governance) cơ bản: thống nhất mã định danh khách hàng, đồng bộ hóa danh mục tài khoản chi phí và quy định rõ ràng trách nhiệm cập nhật dữ liệu của từng vị trí theo ma trận RACI.
Thiết lập hệ thống chỉ số đo lường sức khỏe doanh nghiệp (Financial & Operational KPIs)
Thay vì để ban lãnh đạo chìm ngập trong hàng chục bảng biểu kế toán rườm rà, doanh nghiệp cần chắt lọc các chỉ số trọng yếu và tích hợp chúng vào khung đo lường tổng thể:
- Nhóm chỉ số tài chính cốt lõi: Biên lợi nhuận gộp (Gross Margin), Biên lợi nhuận ròng (Net Margin), Chu kỳ luân chuyển tiền mặt (CCC) và Hệ số thanh toán nhanh (Quick Ratio).
- Nhóm chỉ số vận hành & thương mại: Chi phí thu hút một khách hàng mới (CAC), Giá trị vòng đời khách hàng (LTV), Tỷ lệ chuyển đổi đơn hàng và Doanh thu bình quân trên một nhân sự.
Thay vì chỉ liệt kê chỉ số, nên gắn mỗi chỉ số với tần suất xem và một ngưỡng cảnh báo, để dashboard thực sự dẫn đến hành động. Bảng dưới đây là một mẫu tham khảo; mỗi doanh nghiệp tự đặt ngưỡng theo dữ liệu lịch sử của mình. Tám chỉ số này đủ để một chủ doanh nghiệp nắm sức khoẻ của công ty trong 10 đến 15 phút mỗi tuần.
| Chỉ số | Tần suất xem | Ví dụ ngưỡng cảnh báo |
| Tồn quỹ so với mức tối thiểu | Hằng tuần | Dự báo tồn quỹ xuống dưới mức tối thiểu trong 4 tuần tới |
| Doanh thu so với kế hoạch | Hằng tuần | Lũy kế thấp hơn kế hoạch trên 10% |
| Biên lợi nhuận gộp | Hằng tháng | Giảm trên 2 điểm phần trăm so với bình quân 3 tháng |
| Số ngày thu tiền (DSO) | Hằng tháng | Tăng trên 10 ngày so với tháng trước |
| Số ngày tồn kho (DIO) | Hằng tháng | Tăng 2 tháng liên tiếp |
| Chi phí có một khách hàng mới (CAC) theo kênh | Hằng tháng | Tỷ lệ LTV / CAC của một kênh xuống dưới mức doanh nghiệp tự đặt |
| Tỷ lệ chi phí vận hành trên doanh thu | Hằng tháng | Tăng 2 tháng liên tiếp trong khi doanh thu đi ngang |
| Doanh thu trên mỗi nhân sự | Hằng quý | Giảm sau khi tuyển thêm người |
Số hóa báo cáo quản trị và ứng dụng công nghệ tự động hóa Dashboard
Quản trị bằng số liệu không đồng nghĩa với việc doanh nghiệp phải đầu tư hàng tỷ đồng cho các hệ thống ERP phức tạp. Với quy mô vừa và nhỏ, ban điều hành hoàn toàn có thể tự động hóa báo cáo thông qua các công cụ linh hoạt, sẵn có như Excel nâng cao, Power BI hoặc Google Looker Studio. Việc trực quan hóa các luồng số liệu thành biểu đồ động giúp nhà quản lý phát hiện ngay lập tức các sai lệch chi phí (Variance Analysis) hoặc các điểm rơi dòng tiền âm chỉ sau vài thao tác nhấp chuột.
AI có thay thế được báo cáo quản trị không?
AI giúp tổng hợp, tóm tắt và cảnh báo nhanh hơn, nhưng không thay thế được bước chuẩn hoá dữ liệu và người đọc hiểu số liệu. Nếu mã khách hàng, danh mục chi phí chưa thống nhất, AI chỉ tóm tắt nhanh hơn một bộ số liệu sai.
AI là chặng tiếp theo sau khi doanh nghiệp đã vận hành được bằng dữ liệu, không phải điểm xuất phát. Với doanh nghiệp nhỏ, cách bắt đầu hợp lý là dùng AI cho các việc lặp lại như tổng hợp báo cáo tuần, tóm tắt biến động chỉ số, soạn nháp phân tích, còn quyết định vẫn do người có trách nhiệm đưa ra.
Những sai lầm khi bắt đầu quản trị bằng dữ liệu
Nhiều doanh nghiệp bắt đầu quản trị bằng dữ liệu nhưng bỏ dở sau vài tháng, thường vì 4 sai lầm dưới đây.
- Theo dõi quá nhiều chỉ số: dashboard có vài chục chỉ số khiến không ai đọc hết và không chỉ số nào dẫn đến hành động. Nên bắt đầu với 8–10 chỉ số, mỗi chỉ số có người chịu trách nhiệm và ngưỡng cảnh báo.
- Mua phần mềm trước khi chuẩn hoá dữ liệu: nếu mã khách hàng, mã sản phẩm, danh mục chi phí chưa thống nhất, phần mềm đắt tiền chỉ tự động hoá nhanh hơn một mớ số liệu sai lệch.
- Chỉ lãnh đạo dùng dữ liệu: Nếu chỉ CEO xem dashboard còn đội bán hàng, marketing vẫn làm theo cảm tính, hiệu quả sẽ rất hạn chế; cần chia sẻ dữ liệu và đào tạo nhân viên đọc báo cáo.
- Dùng dữ liệu để đổ lỗi: khi số liệu chỉ được mang ra để phê bình, nhân viên sẽ có xu hướng làm đẹp số liệu. Dữ liệu nên được dùng để tìm nguyên nhân và cải tiến, đúng tinh thần văn hoá minh bạch.
Quản trị doanh nghiệp bằng dữ liệu khoa học với khóa học Quản trị tài chính doanh nghiệp tại SAPP Academy
Việc tự học các phần mềm công nghệ trên mạng hoặc tải về biểu mẫu báo cáo chung chung không thể giúp doanh nghiệp thiết lập được một hệ thống Dashboard phân tích chuyên sâu phù hợp với mô hình kinh doanh đặc thù. Khóa học Quản trị tài chính doanh nghiệp tại SAPP Academy mang lại giải pháp đột phá thông qua chuyên đề Dữ liệu & Công nghệ trong Quản trị hiệu quả.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
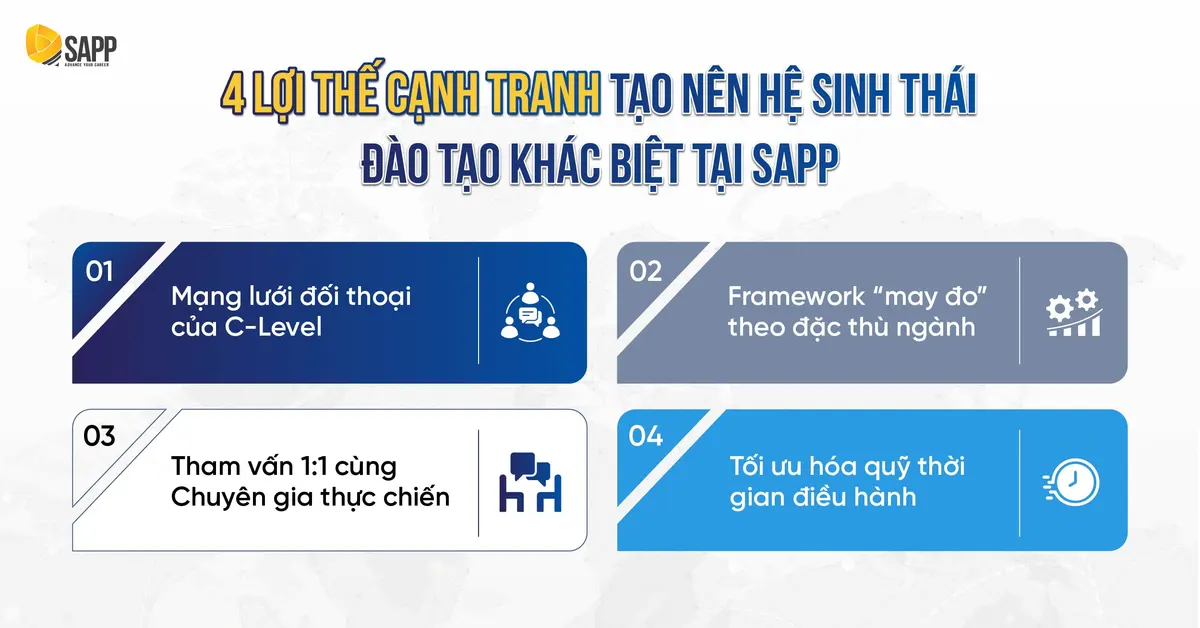
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Mô hình độc quyền ‘Phòng họp chiến lược’ trên số liệu thực
Chương trình triển khai tinh gọn trong 1 ngày Thứ 7, tổ chức theo định dạng tư vấn chuyên sâu 1-1. Học viên mang trực tiếp dữ liệu vận hành, số liệu tài chính thực tế của doanh nghiệp mình lên bàn làm việc. Giảng viên là các Giám đốc Tài chính (CFO) và các CEO thực chiến từ các tập đoàn lớn sở hữu các chứng chỉ quốc tế danh giá (ACCA, CFA, CGMA, CMA) sẽ trực tiếp hướng dẫn tư duy bóc tách dữ liệu, tư vấn thiết lập kiến trúc báo cáo quản trị và chuyển giao công cụ Dashboard tự động hóa ứng dụng được ngay.
Đo lường hiệu quả đầu tư (ROI): Chỉ cần phát hiện sớm một rủi ro thất thoát dòng tiền hoặc tối ưu hóa chi phí vận hành lãng phí nhờ hệ thống Dashboard dữ liệu tại chuyên đề. Với doanh nghiệp có chi phí vận hành khoảng 6 tỷ đồng/năm, chỉ cần dữ liệu giúp cắt được 5% chi phí lãng phí đã tiết kiệm khoảng 300 triệu đồng mỗi năm (giá trị thặng dư vượt xa mức đầu tư học phí cho khóa đào tạo).
Những câu hỏi thường gặp (FAQ)
Doanh nghiệp quy mô nhỏ, số lượng giao dịch ít thì việc xây dựng hệ thống dữ liệu quản trị có thực sự cần thiết không?
Quy mô doanh nghiệp càng nhỏ thì biên an toàn tài chính càng mỏng, chỉ một sai lệch nhỏ trong việc điều phối dòng tiền hay ước tính chi phí cũng có thể dẫn đến nguy cơ đứt gãy thanh khoản. Quản trị bằng dữ liệu ở quy mô SME không đòi hỏi sự cồng kềnh, mà tập trung vào việc chuẩn hóa luồng thu – chi và theo dõi dòng tiền hàng ngày một cách khoa học. Xây dựng nền tảng dữ liệu sạch ngay từ khi quy mô còn tinh gọn là bước đệm then chốt giúp doanh nghiệp mở rộng quy mô mà không bị hỗn loạn hệ thống.
Doanh nghiệp nhỏ cần bao nhiêu chi phí để bắt đầu quản trị bằng dữ liệu?
Chi phí bắt đầu có thể rất thấp. Doanh nghiệp nhỏ có thể dùng phần mềm quản lý khách hàng (CRM), Google Analytics miễn phí và Excel cho phân tích cơ bản, không cần đội ngũ chuyên gia dữ liệu. Phần tốn công nhất thường không phải phần mềm, mà là thống nhất cách ghi nhận số liệu và duy trì thói quen xem chỉ số hằng tuần.
Không có nhân sự phân tích dữ liệu thì ai làm báo cáo quản trị?
Ở doanh nghiệp nhỏ, kế toán hoặc một nhân sự vận hành có thể tổng hợp số liệu, còn chủ doanh nghiệp và các trưởng bộ phận là người đọc và ra quyết định. Điều quan trọng là người đọc hiểu mỗi chỉ số nói gì và cần làm gì khi chỉ số vượt ngưỡng. Đây cũng là lý do các chương trình như của SAPP nhấn mạnh việc đào tạo lãnh đạo, quản lý khả năng đọc và diễn giải dữ liệu.
Trưởng phòng phi tài chính (Marketing/Sales) làm thế nào để sử dụng dữ liệu thuyết phục ban giám đốc phê duyệt ngân sách thay vì báo cáo cảm tính?
Ban giám đốc thường hoài nghi hoặc cắt giảm các đề xuất ngân sách nếu chỉ nghe những lập luận cảm tính như ‘thị trường rất tiềm năng’. Trái lại, khi bạn lượng hóa kế hoạch bằng số liệu khoa học: Chi phí thu hút một khách hàng (CAC), Giá trị vòng đời khách hàng (LTV) và Tỷ suất sinh lời dự kiến (ROI) dựa trên dữ liệu lịch sử, đề xuất sẽ hoàn toàn mang tính thuyết phục.
Chuyên đề giúp các nhà quản lý phi tài chính làm chủ kỹ năng đọc hiểu và trực quan hóa dữ liệu bộ phận thành ngôn ngữ tài chính của ban điều hành, từ đó gia tăng uy tín chuyên môn và mở rộng cơ hội thăng tiến lên các vị trí Giám đốc khối (Director/GM).