Vượt ra ngoài lãi/lỗ: 3 lăng kính đọc vị báo cáo tài chính giúp lãnh đạo nhìn thấu rủi ro và tiềm năng
Một khảo sát nổi tiếng trên Harvard Business Review từng chỉ ra thực trạng: Rất nhiều quản lý cấp cao xuất chúng về chuyên môn nhưng lại thiếu hụt “ngôn ngữ tài chính”. Hệ quả là họ thường ủy quyền hoàn toàn việc đọc số liệu cho Kế toán trưởng, người lãnh đạo vô tình từ bỏ công cụ quyền lực nhất để kiểm soát và điều hướng doanh nghiệp.
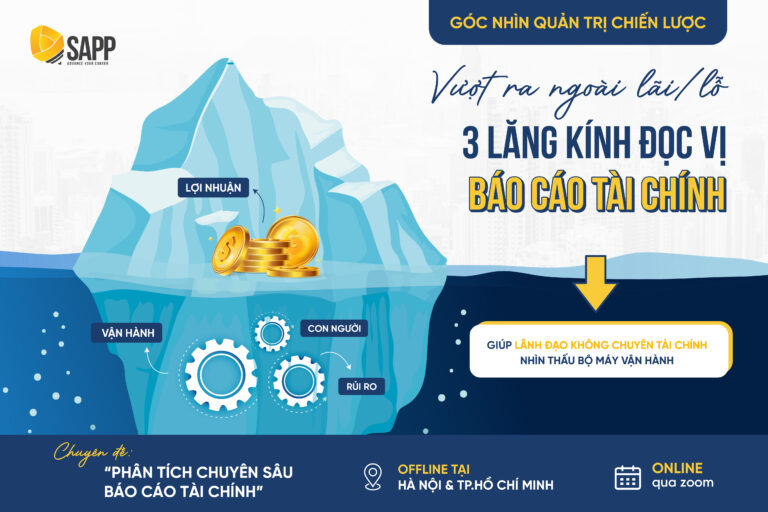
Giữa guồng quay vận hành bận rộn, không ít nhà điều hành chỉ kịp lướt nhanh qua Báo cáo Kết quả Kinh doanh (P&L) để xem tháng này “Lãi hay Lỗ”. Tuy nhiên, con số lợi nhuận kế toán thường chỉ là phần nổi của tảng băng chìm. Một quyết sách tăng trưởng dài hạn không thể đặt cược vào một chỉ số đơn lẻ khi chưa nhìn thấu chất lượng dòng tiền và cấu trúc tài sản
Dưới góc độ quản trị chuyên sâu, Báo cáo Tài chính (BCTC) là một hệ thống cung cấp góc nhìn đa chiều về: từ hiệu quả vận hành, chất lượng tài sản đến các rủi ro thanh khoản tiềm ẩn. Bài viết này, được đúc kết từ chương trình quản trị tài chính doanh nghiệp tại SAPP Academy, sẽ chia sẻ 3 lăng kính phân tích giúp Anh/Chị thực sự “đọc vị” sức khỏe doanh nghiệp, từ đó đưa ra những quyết sách vững vàng và chính xác nhất.
Lăng kính 1 (hành vi): Báo cáo tài chính và bài toán “Mâu thuẫn mục tiêu”
Nỗi đau của lãnh đạo không chuyên tài chính
Khi là người đứng đầu, Anh/Chị luôn hướng tới sự sống còn và phát triển dài hạn. Nhưng các Giám đốc chi nhánh hay Trưởng bộ phận lại chịu áp lực bởi KPI và tiền thưởng ngắn hạn. Nếu không am hiểu tài chính, Lãnh đạo rất dễ bị qua mặt bởi những bản báo cáo “thành tích rực rỡ” trong quý này, nhưng thực chất là đang bòn rút tương lai của công ty.
Sự thật trên Báo cáo tài chính
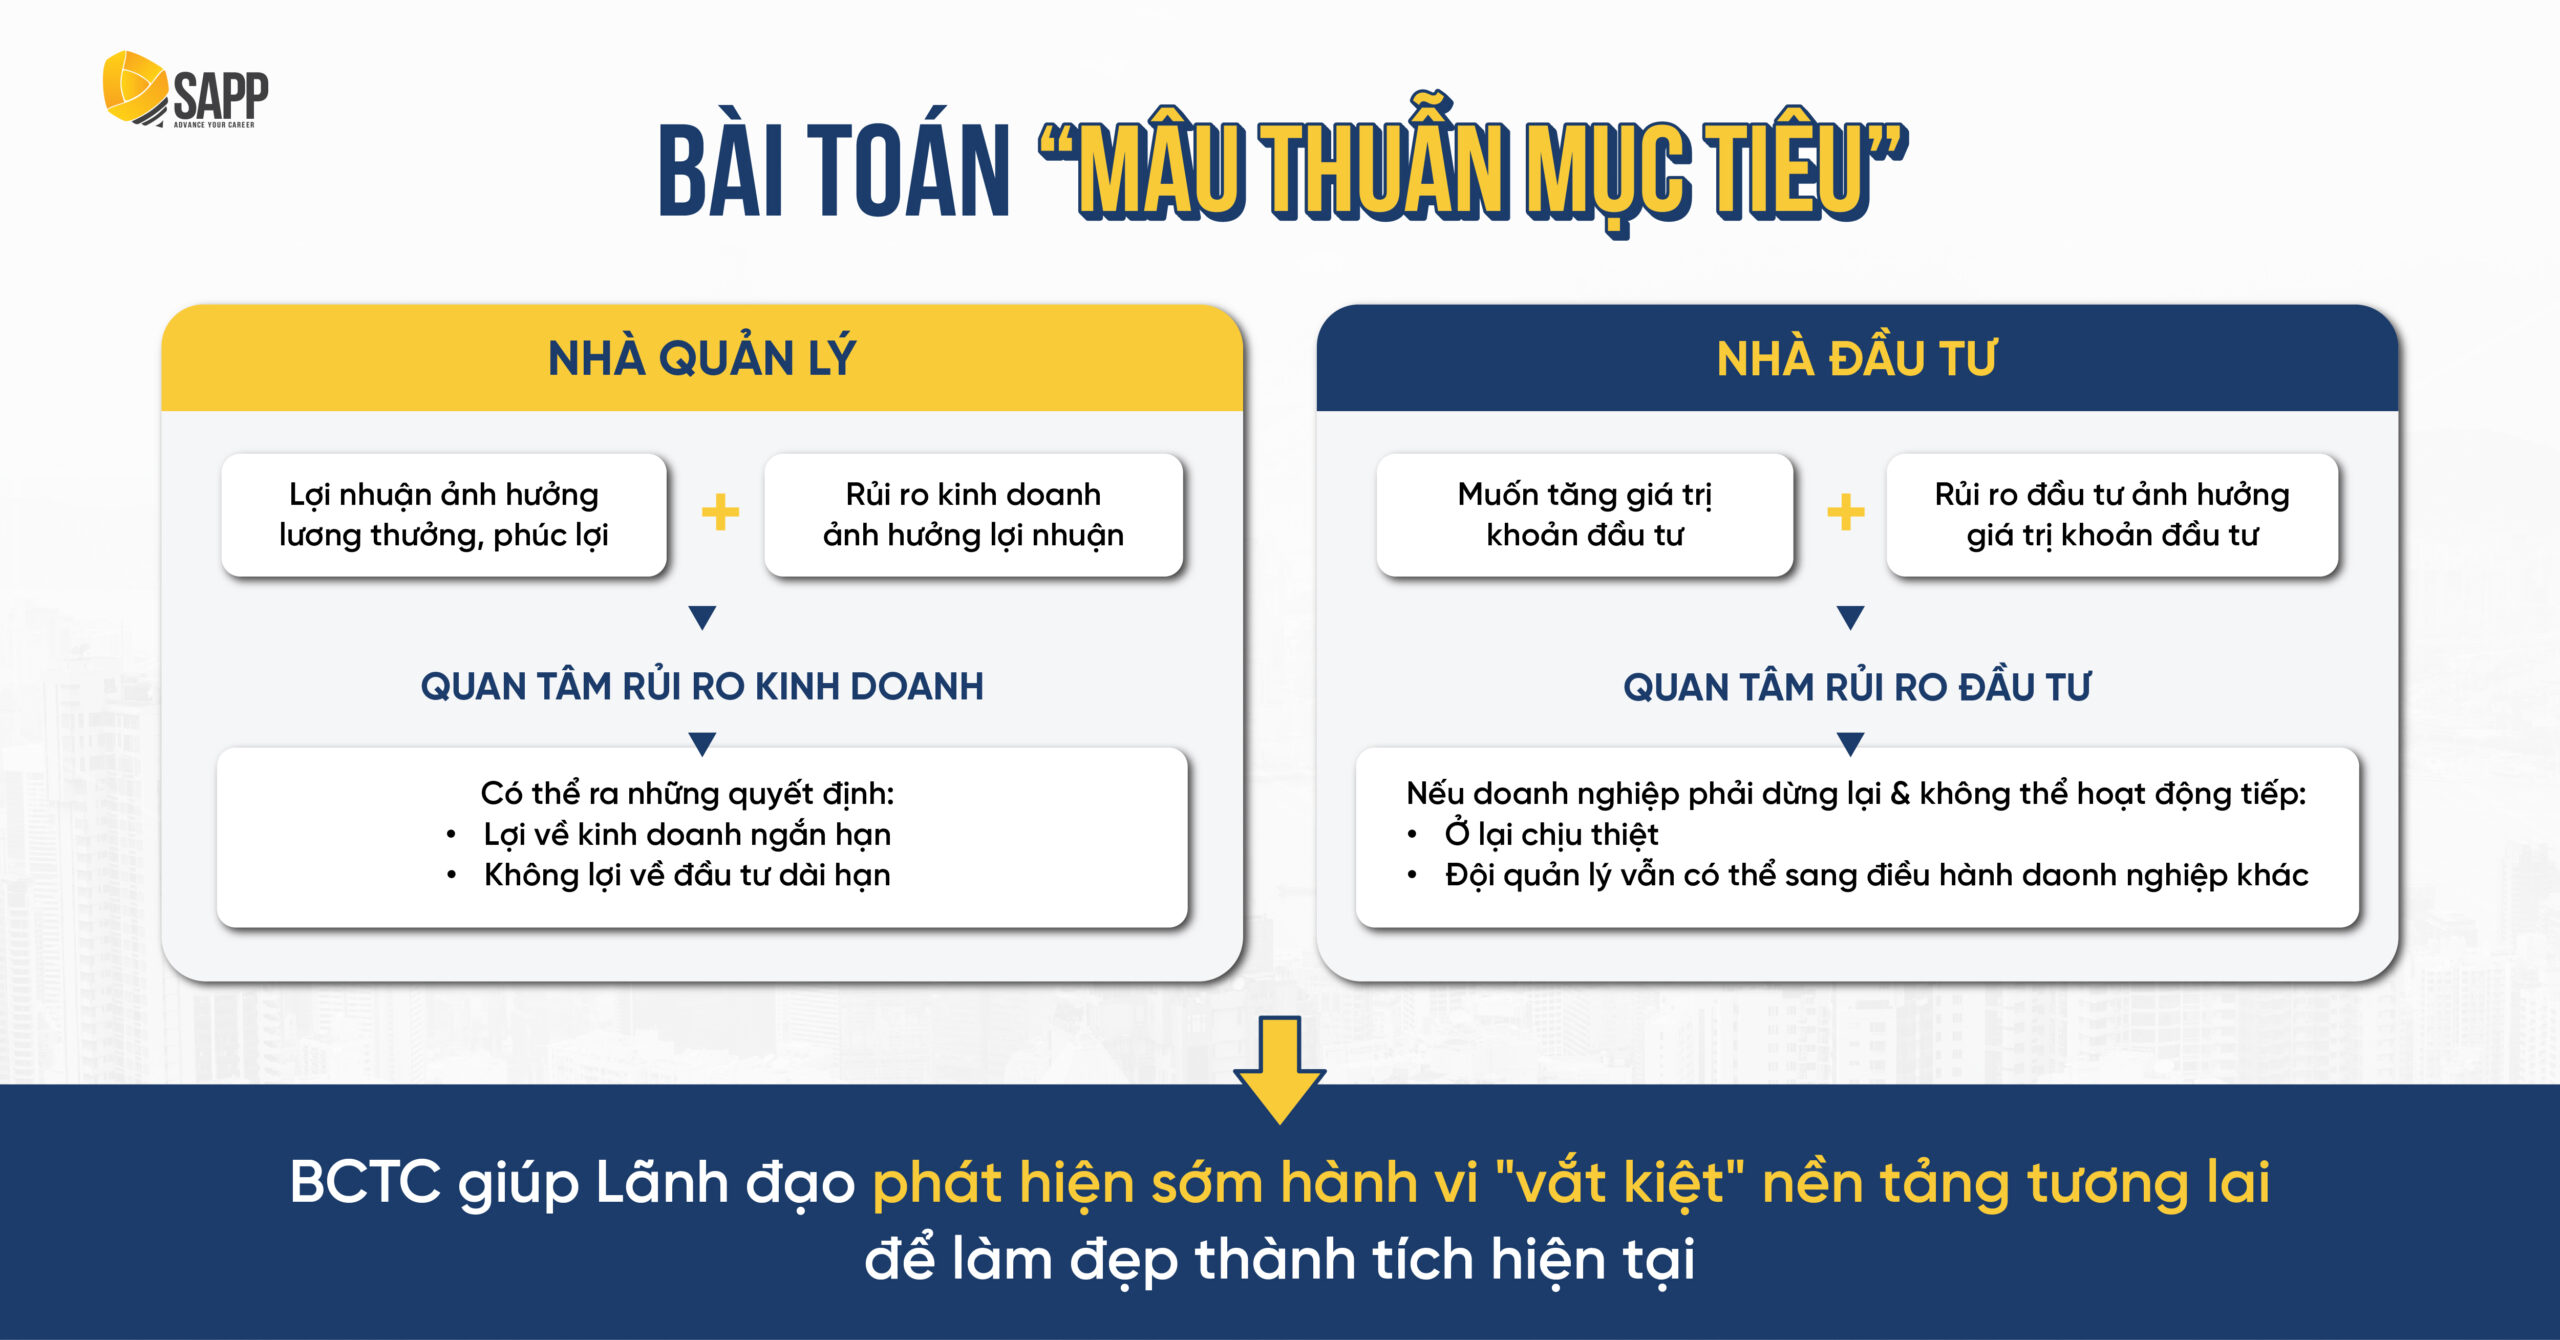
Một trong những thách thức lớn nhất của người đứng đầu (Nhà đầu tư/Chủ sở hữu) là làm sao để đội ngũ Quản lý điều hành làm việc nhất quán với mục tiêu dài hạn của công ty. Sự lệch pha này được thể hiện rất rõ qua cách hai nhóm đối tượng tiếp cận BCTC:
- Góc nhìn của Nhà quản lý: Động lực của họ thường gắn liền với lương, thưởng và sự an toàn nghề nghiệp. Do đó, họ có xu hướng quan tâm mạnh mẽ đến Lợi nhuận ngắn hạn và rủi ro kinh doanh hiện tại. Điều này đôi khi dẫn đến các quyết định “làm đẹp” báo cáo kỳ này nhưng lại hy sinh nền tảng tương lai (ví dụ: cắt giảm chi phí R&D, bảo trì).
- Góc nhìn của Nhà đầu tư (Lãnh đạo cấp cao): Anh/Chị quan tâm đến Giá trị khoản đầu tư và sự phát triển bền vững. Nếu doanh nghiệp phải dừng lại, đội ngũ quản lý có thể rời đi, nhưng nhà đầu tư là người ở lại gánh chịu thiệt hại.
Chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” tại SAPP Academy sẽ giúp Anh/Chị sở hữu năng lực nhận diện sự “ngắn hạn hóa” này. Khi đọc BCTC, nếu Anh/Chị nhận thấy lợi nhuận tăng nhưng các chi phí kiến tạo nền tảng bị ép xuống mức thấp bất thường, đó là lúc cần xem xét lại cơ chế đánh giá KPI. Nhờ vậy, Anh/Chị sẽ biết cách dùng số liệu để điều chỉnh chính sách đãi ngộ (như thưởng bằng cổ phần – Share-based payment) nhằm gắn kết chặt chẽ lợi ích của người quản lý với sự hưng thịnh dài hạn của công ty.
Lăng kính 2 (tiềm năng): Bóc tách chất lượng tài sản qua thuyết minh Báo cáo tài chính
Nỗi đau của lãnh đạo không chuyên tài chính
Khi phê duyệt kế hoạch mở rộng quy mô, nhiều chủ doanh nghiệp nhìn vào Bảng Cân đối kế toán (Balance Sheet), thấy mục Tổng tài sản (máy móc, thiết bị, nhà xưởng) ghi nhận con số hàng chục tỷ đồng nên rất tự tin giải ngân. Tuy nhiên, cú sốc thanh khoản thường ập đến ngay các quý tiếp theo: dây chuyền vận hành liên tục hỏng hóc, chi phí bảo trì đội lên gấp nhiều lần, hoặc doanh nghiệp buộc phải chi một khoản đầu tư tài sản cố định (CAPEX) đột xuất để thay mới vì máy móc đã cạn kiệt khấu hao.
Sự thật trên Báo cáo tài chính
Không ít quan điểm mặc định rằng: Doanh nghiệp sở hữu nhiều tài sản và duy trì tỷ lệ nợ vay thấp luôn có tiềm năng tăng trưởng tốt.
Dưới lăng kính quản trị tài chính hiện đại, nhận định này chưa hẳn chính xác:
- “Ít nợ” chưa chắc đã an toàn: Việc duy trì đòn bẩy tài chính quá thấp có thể là dấu hiệu cho thấy doanh nghiệp đang lãng phí chi phí sử dụng vốn bình quân (WACC), bỏ lỡ cơ hội tận dụng đòn bẩy nợ để tăng tốc mở rộng thị phần.
- Tổng tài sản lớn chưa chắc đã phản ánh năng lực sinh lời cao: Để nhìn thấu tiềm năng thực tế, nhà quản trị bắt buộc phải đối chiếu số liệu tổng hợp trên Bảng Cân đối kế toán với Bản Thuyết minh Báo cáo Tài chính.
Bài toán thực chiến: Bóc tách chất lượng Tài sản cố định (PPE)
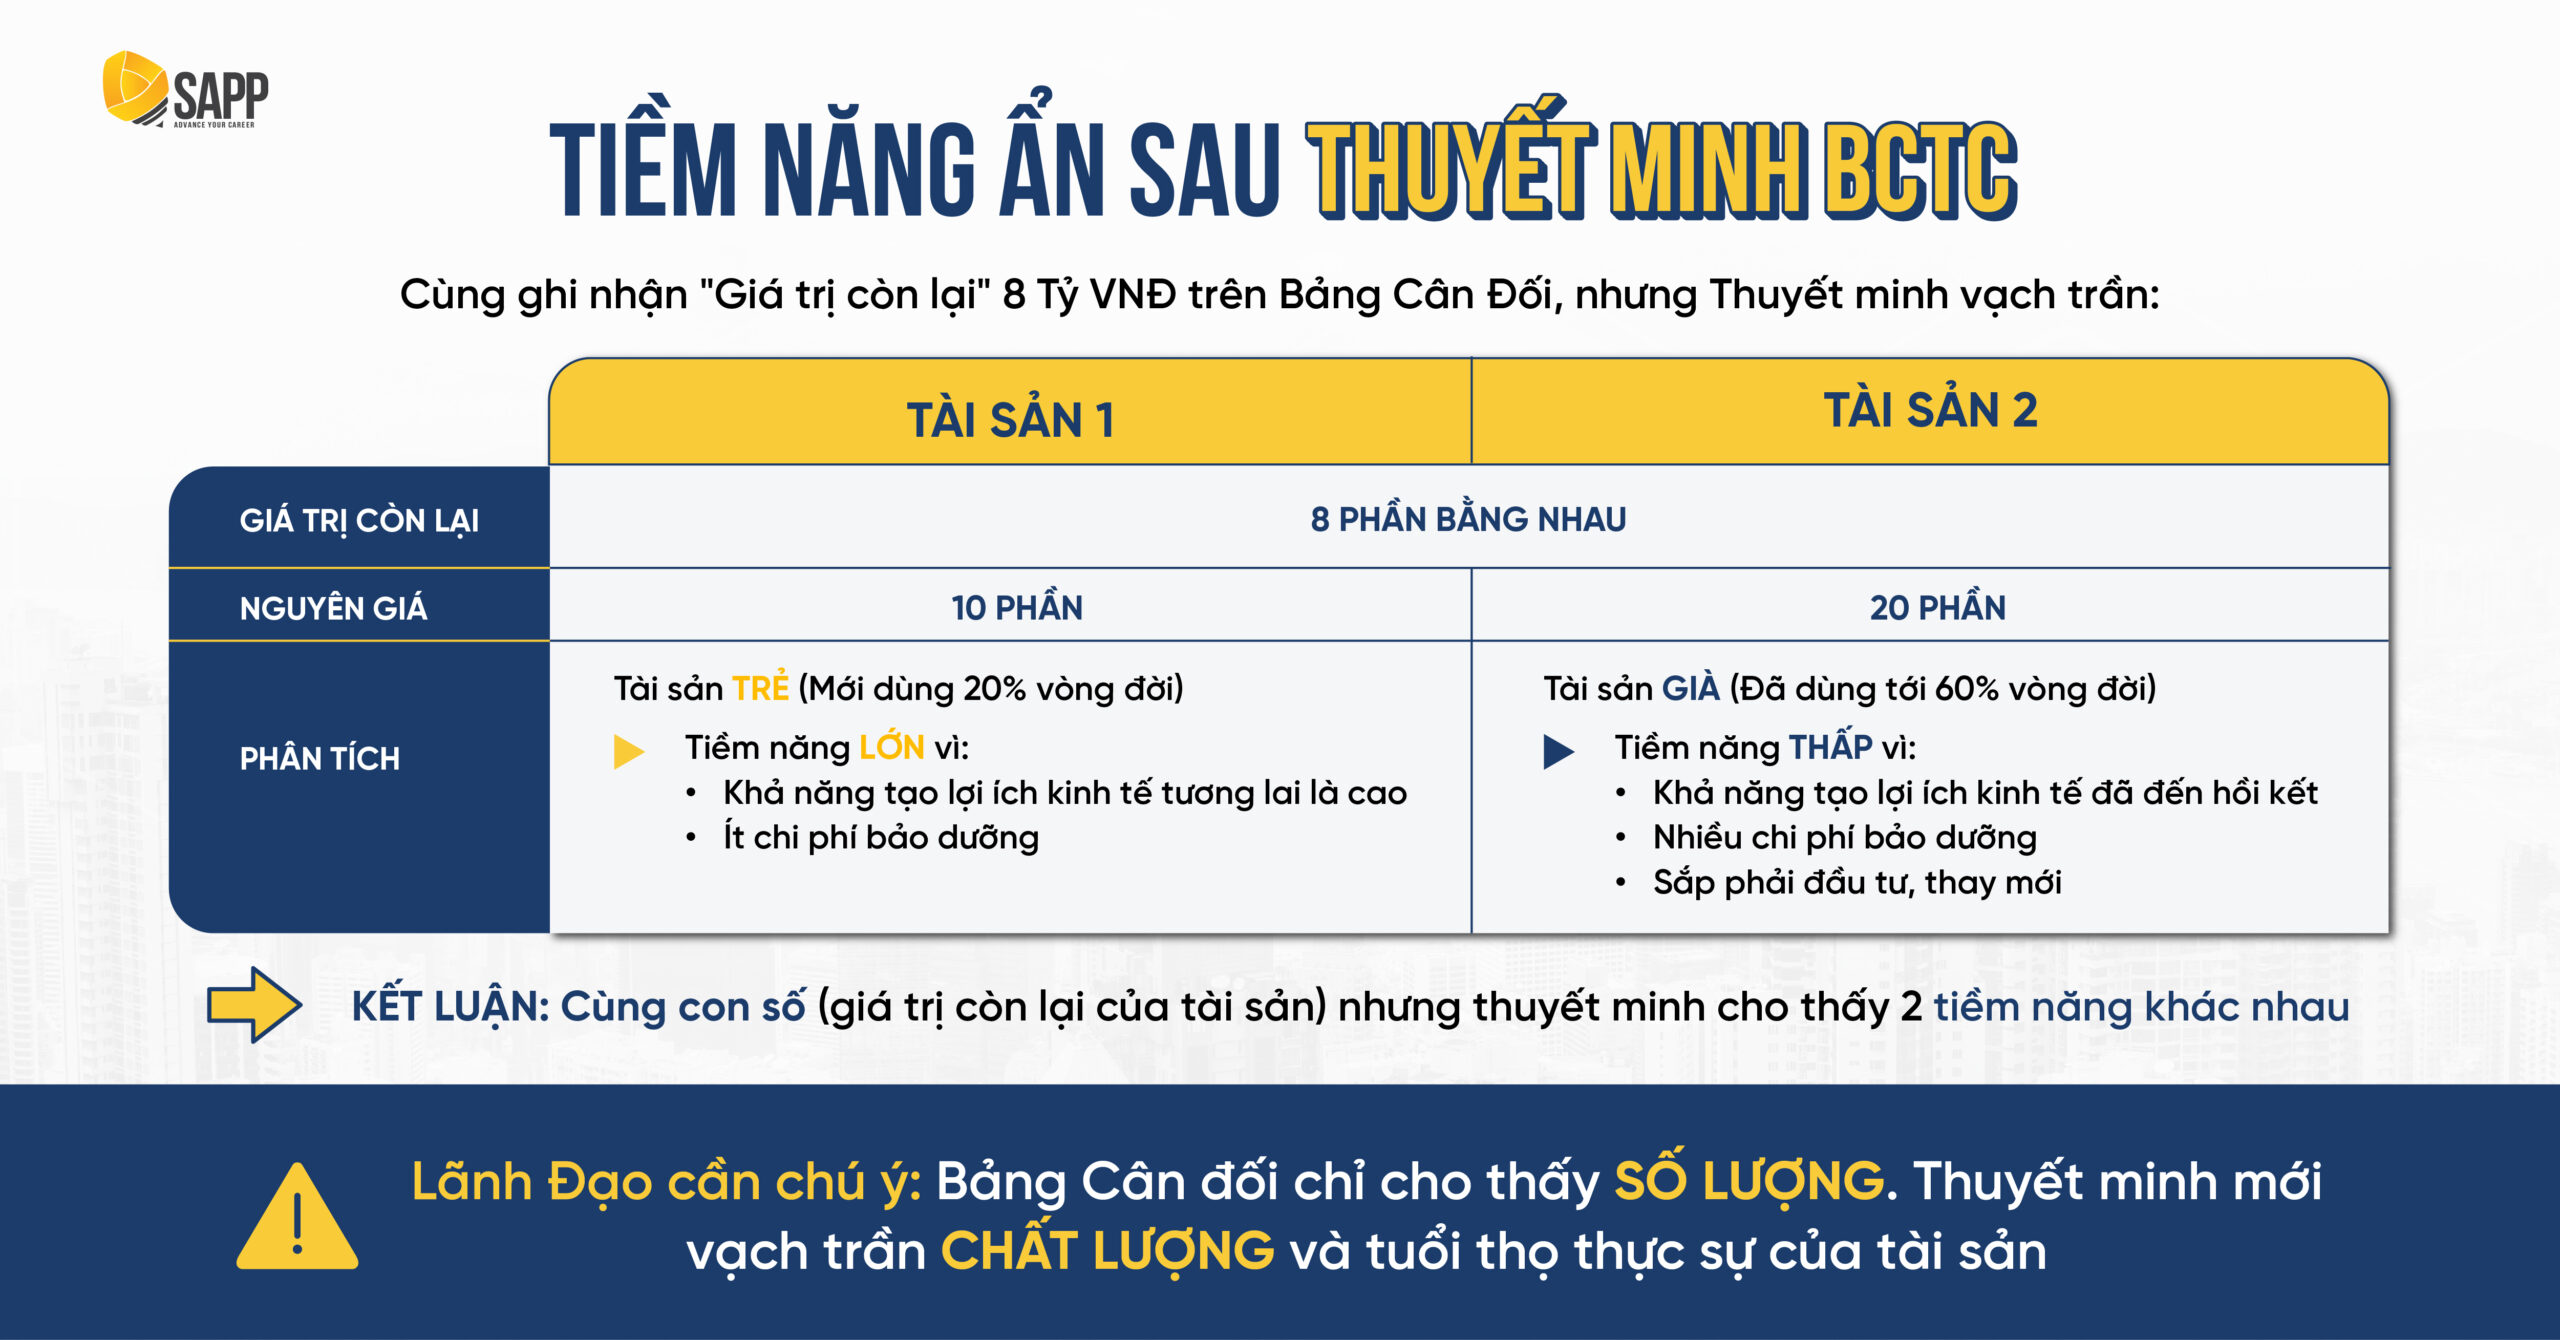
Xét trường hợp hai doanh nghiệp cùng ghi nhận giá trị tài sản cố định còn lại là 8 tỷ đồng trên Bảng Cân đối kế toán. Khi đào sâu vào phần Thuyết minh khấu hao lũy kế, bản chất tiềm năng hoàn toàn trái ngược:
- Tài sản A (Nguyên giá 10 tỷ đồng): Mới trích khấu hao 20% (2 tỷ đồng). Đây là tài sản “trẻ”, công nghệ mới, vận hành ổn định, chi phí bảo dưỡng định kỳ thấp và còn dư địa tạo ra dòng tiền thuần dồi dào trong dài hạn.
- Tài sản B (Nguyên giá 20 tỷ đồng): Đã trích khấu hao tới 60% (12 tỷ đồng). Dù giá trị ghi sổ tương đương Tài sản A (8 tỷ đồng), nhưng thiết bị đã bước vào giai đoạn cuối vòng đời kinh tế. Doanh nghiệp sắp phải gánh chịu chi phí sửa chữa đột biến, năng suất giảm và áp lực tái đầu tư CAPEX rất lớn trong tương lai gần
Chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” tại SAPP sẽ rèn luyện cho Lãnh đạo thói quen: BCTC chỉ phản ánh con số tổng, Thuyết minh mới kể câu chuyện về chất lượng. Nắm vững kỹ năng đọc Thuyết minh, Anh/Chị sẽ đánh giá đúng năng lực sản xuất thực tế, từ đó hoạch định chính xác dòng tiền tái đầu tư và đưa ra các quyết định phân bổ nguồn vốn chuẩn xác nhất.
Lăng kính 3 (rủi ro): Nhận diện bản chất tài sản sổ sách và quyền sở hữu
Nỗi đau của lãnh đạo không chuyên tài chính
Không ít Chủ doanh nghiệp từng rơi vào cú sốc: Công ty rõ ràng đang làm ăn có lãi, tài sản ghi nhận nghìn tỷ, nhưng đột nhiên Ngân hàng thông báo siết nợ và công ty mất khả năng thanh toán. Đó là hậu quả tàn khốc của việc Lãnh đạo chỉ nhìn vào bề mặt tăng trưởng mà mất đi quyền định đoạt tài sản.
Sự thật trên Báo cáo tài chính
Rủi ro lớn nhất không nằm ở việc doanh thu sụt giảm, mà nằm ở sự mất kiểm soát về thanh khoản và quyền sở hữu. Nhiều người lầm tưởng Thuyết minh chỉ là phần phụ lục diễn giải số liệu khô khan và thường bỏ qua nó.
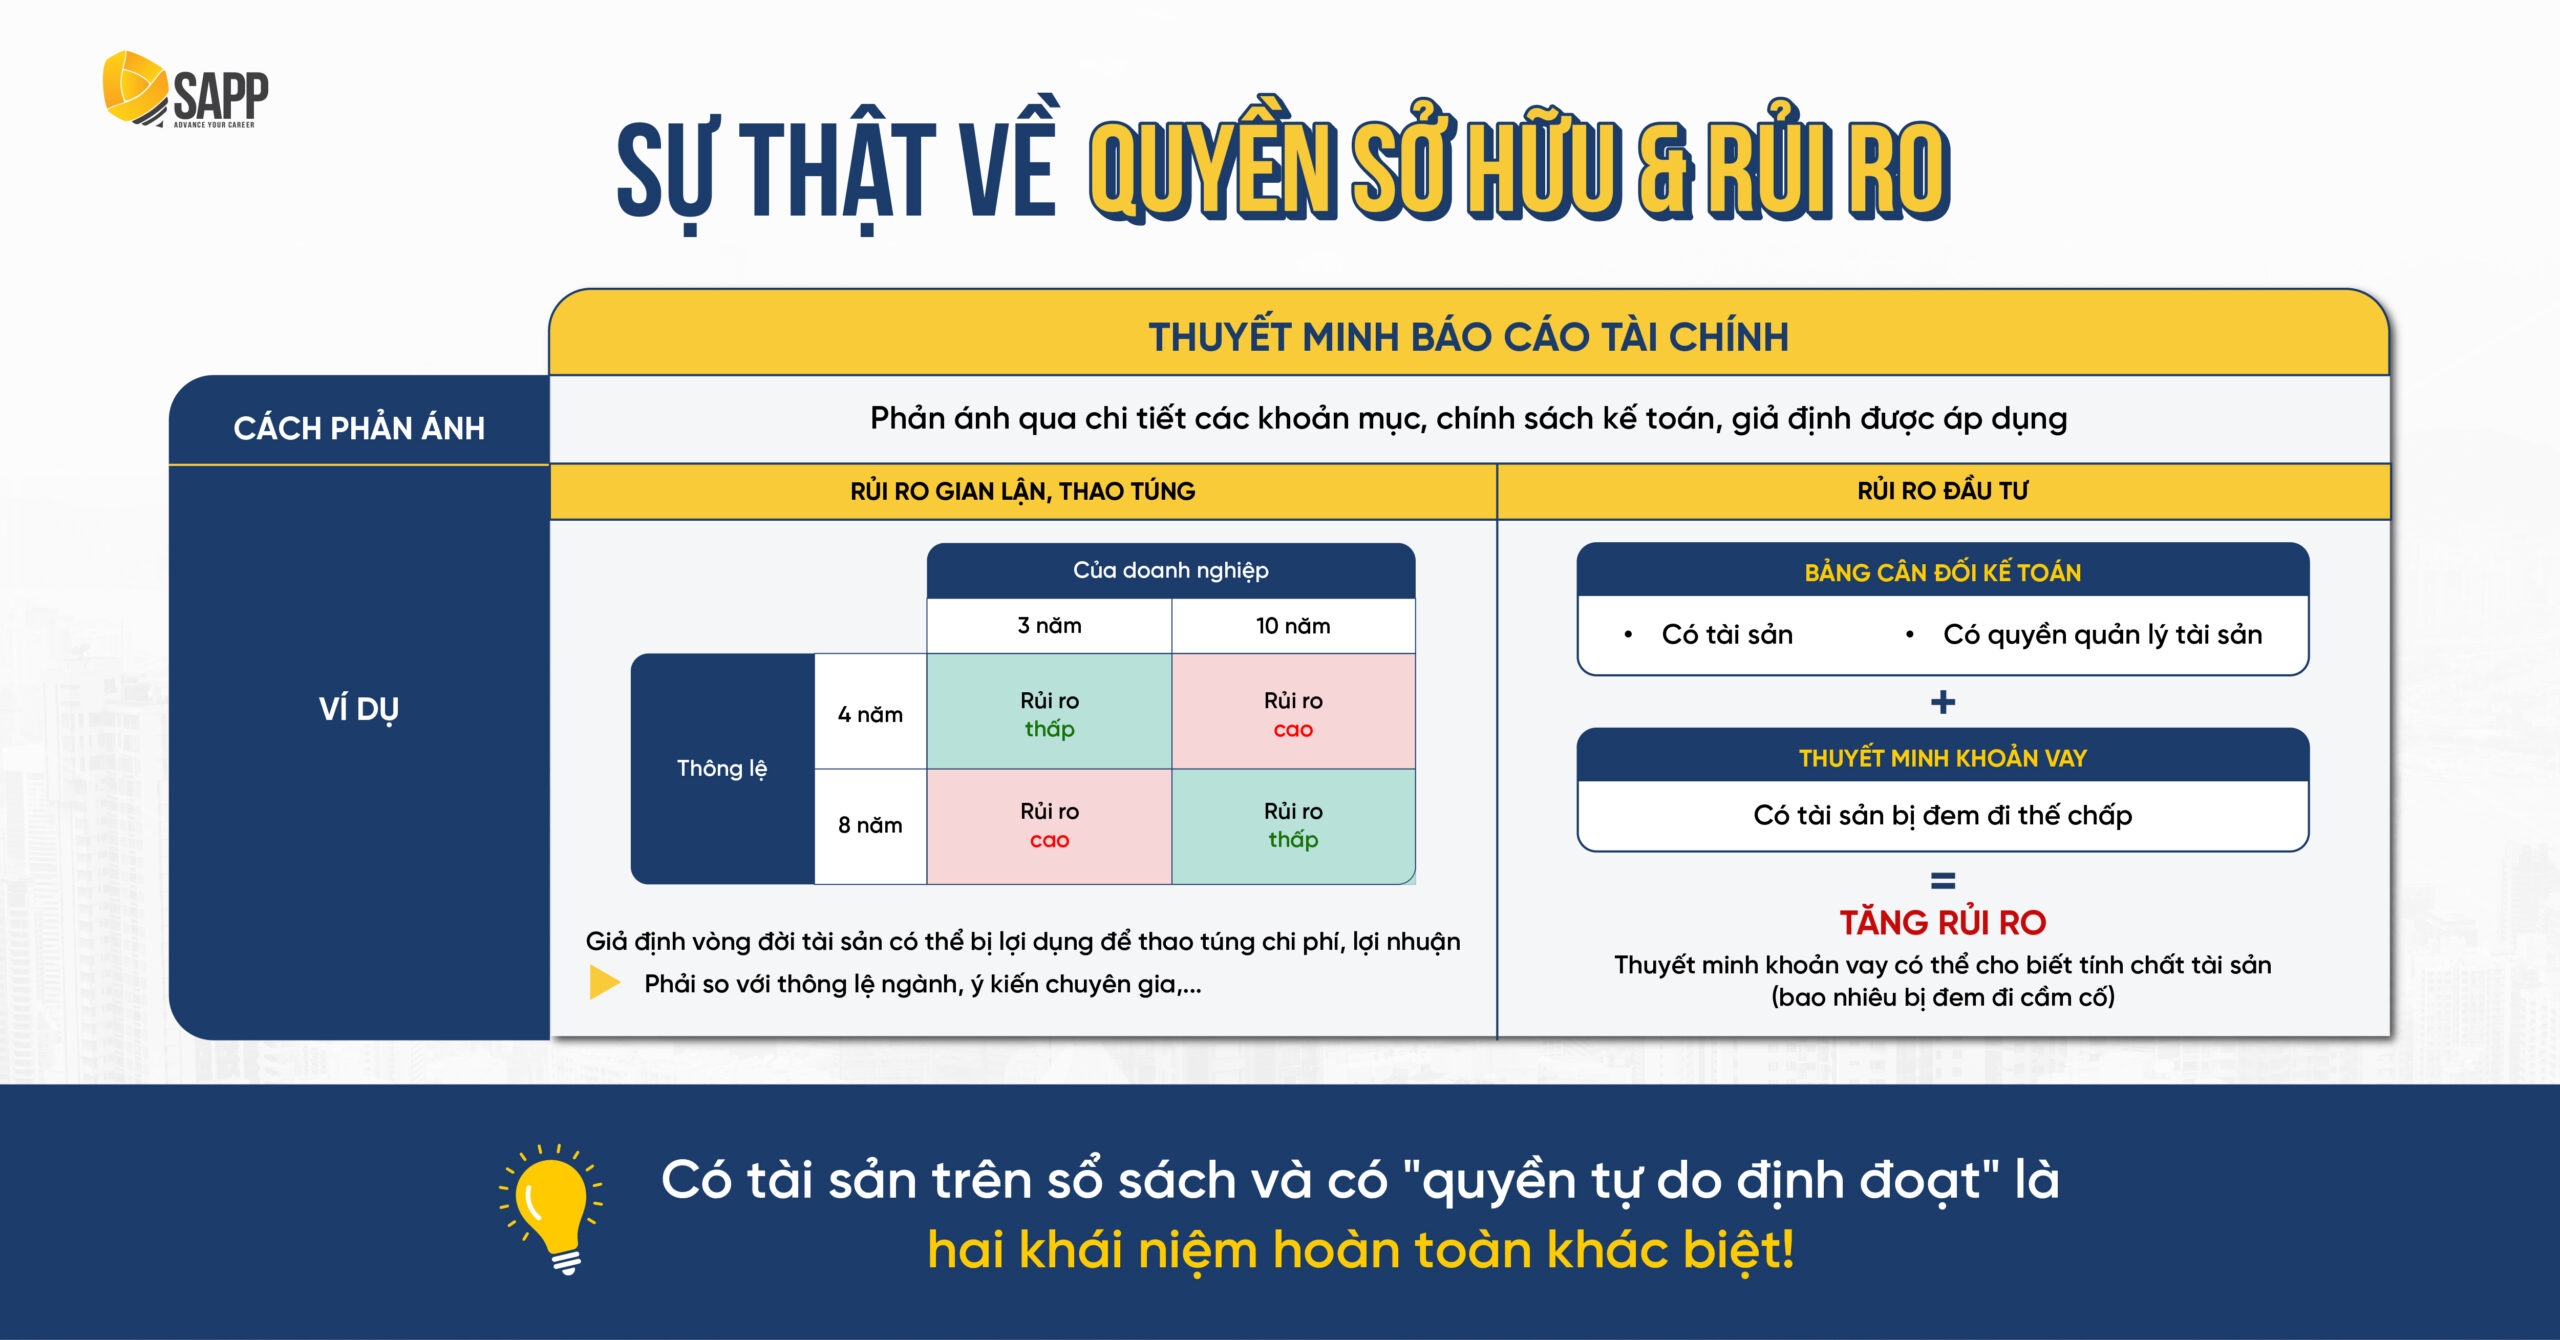
Nhưng thực tế, đây là nơi bóc trần những rủi ro trọng yếu nhất: Trên Bảng cân đối kế toán, Anh/Chị nhìn thấy doanh nghiệp có khoản mục Tài sản rất lớn. Nhưng chỉ khi đọc phần “Thuyết minh khoản vay”, Anh/Chị mới biết được sự thật: Bao nhiêu phần trăm trong số tài sản khổng lồ kia đã bị đem đi thế chấp, cầm cố tại Ngân hàng?
Chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” tại SAPP sẽ giúp Lãnh đạo hiểu rằng việc có tài sản trên sổ sách và việc có “quyền tự do định đoạt” tài sản đó là hai khái niệm hoàn toàn khác biệt. Khi tham gia chuyên đề, Anh/Chị sẽ được trang bị tư duy phòng thủ của một Giám đốc Tài chính. Năng lực đọc thấu Thuyết minh giúp Lãnh đạo đánh giá chính xác mức độ tự chủ tài chính, ngăn ngừa các rủi ro pháp lý và đảm bảo an toàn thanh khoản cho toàn hệ thống trước khi khủng hoảng xảy ra.
làm chủ năng lực điều hành cùng chuyên đề “Phân tích chuyên sâu Báo cáo tài chính” tại SAPP Academy
Báo cáo tài chính chứa đựng ngôn ngữ kinh doanh sâu sắc nhất của một doanh nghiệp. Năng lực của một nhà Lãnh đạo xuất chúng không nằm ở việc tính toán các phép tính kế toán, mà nằm ở việc sử dụng các lăng kính tài chính để kiểm chứng các giả định chiến lược, nhận diện rủi ro từ sớm và kiến tạo một cấu trúc vận hành bền vững.
Nếu tiếp tục giữ quan điểm “Đọc báo cáo là việc của Kế toán trưởng”, người điều hành đang tự từ bỏ quyền chủ động điều phối chiến lược của chính mình. Nhân sự kế toán có nhiệm vụ bảo đảm số liệu tuân thủ đúng quy định pháp luật; nhưng duy nhất người lãnh đạo mới là người chịu trách nhiệm cuối cùng về sự sống còn và khả năng sinh lời của tổ chức.
Mục tiêu của chương trình đào tạo quản trị tài chính thực chiến không phải để biến nhà quản lý thành kế toán viên, mà nhằm trang bị bộ khung tư duy sắc bén để:
- Chấm dứt sự phụ thuộc thông tin: Tự tin thẩm định, phản biện và chuẩn hóa mọi đề xuất dự toán ngân sách, kế hoạch chi tiêu vốn (CAPEX) từ các phòng ban.
- Ra quyết định dựa trên dữ liệu: Chuyển dịch từ lối quản trị cảm tính sang việc điều hành bằng các chỉ số định lượng minh bạch và mô hình kịch bản rõ ràng.
- Bảo toàn và phát triển dòng vốn: Nhận diện các điểm nghẽn thanh khoản, nợ xấu tiềm ẩn và rủi ro đòn bẩy trong tương lai để bảo vệ trọn vẹn thành quả tăng trưởng của doanh nghiệp ở hiện tại.
CHUYÊN ĐỀ: PHÂN TÍCH CHUYÊN SÂU BÁO CÁO TÀI CHÍNH
(Thuộc lộ trình Quản trị Tài chính Doanh nghiệp 2026 – Thiết kế riêng cho Chủ Doanh Nghiệp & C-Level)
📅 Hình thức học: Offline tại TP. Hà Nội & TP. HCM và online qua Zoom