Chuẩn mực IFRS 10 là gì? Khái niệm về quyền kiểm soát trong BCTC hợp nhất
IFRS 10 “Báo cáo Tài chính Hợp nhất” (Consolidated Financial Statements) là chuẩn mực kế toán quốc tế quy định nguyên tắc lập và trình bày báo cáo tài chính hợp nhất khi một đơn vị kiểm soát một hoặc nhiều đơn vị khác. Điểm cốt lõi của chuẩn mực là một mô hình kiểm soát duy nhất (single control model) áp dụng cho mọi loại hình đơn vị nhận đầu tư – dùng “quyền kiểm soát” làm cơ sở duy nhất để quyết định có phải hợp nhất hay không.
IFRS 10 có hiệu lực từ ngày 1/1/2013, thay thế phần quy định về hợp nhất trong IAS 27 (bản cũ) và hướng dẫn SIC-12. Vai trò của chuẩn mực là trình bày cả tập đoàn – công ty mẹ và các công ty con – như một thực thể kinh tế duy nhất (single economic entity), để người đọc thấy được bức tranh tài chính toàn diện thay vì từng công ty riêng lẻ.
Thách thức lớn nhất với đội ngũ kế toán nằm ở việc xác định “ai kiểm soát ai” – một xét đoán không đơn thuần dựa vào tỷ lệ sở hữu, mà dựa trên định nghĩa kiểm soát ba yếu tố của IFRS 10. Cẩm nang này sẽ đi từ tổng quan, mô hình kiểm soát, quy trình hợp nhất, các tình huống kiểm soát đặc biệt, đến so sánh với VAS 25. Trước tiên, hãy bắt đầu từ tổng quan.
IFRS 10 là gì? Tổng quan về chuẩn mực Báo Cáo Tài Chính Hợp Nhất
IFRS 10 quy định cách xác định quyền kiểm soát và lập báo cáo tài chính hợp nhất của một tập đoàn. Hai mục dưới đây làm rõ khái niệm – bản chất và mục tiêu – phạm vi áp dụng.
Khái niệm và bản chất của chuẩn mực IFRS 10
IFRS 10 là chuẩn mực kế toán quốc tế thiết lập nguyên tắc trình bày và lập báo cáo tài chính hợp nhất khi một đơn vị (công ty mẹ) kiểm soát một hoặc nhiều đơn vị khác (công ty con), dựa trên một mô hình kiểm soát duy nhất.
Bản chất của IFRS 10 xuất phát từ khái niệm “thực thể kinh tế duy nhất”: dù về pháp lý là nhiều công ty độc lập, nhưng nếu cùng chịu sự kiểm soát của một công ty mẹ thì về kinh tế, chúng là một thực thể. Do đó, báo cáo hợp nhất gộp toàn bộ tài sản, nợ, doanh thu, chi phí và dòng tiền của mẹ và con lại với nhau. Điểm đột phá của IFRS 10 (so với chuẩn mực cũ) là đưa ra một định nghĩa kiểm soát thống nhất áp dụng cho mọi loại đơn vị – kể cả các cấu trúc đặc biệt trước đây do SIC-12 điều chỉnh. Để áp dụng đúng, cần nắm mục tiêu và phạm vi.
Mục tiêu và phạm vi áp dụng của IFRS 10
Mục tiêu của IFRS 10 là quy định khi nào một đơn vị phải lập báo cáo tài chính hợp nhất, xác định nguyên tắc kiểm soát và đặt kiểm soát làm cơ sở cho việc hợp nhất.
Về phạm vi, cần nắm một số điểm quan trọng:
- Áp dụng cho mọi công ty mẹ phải lập báo cáo hợp nhất, trừ một số trường hợp được miễn trừ (ví dụ công ty mẹ trung gian mà công ty mẹ cấp cao hơn đã lập báo cáo hợp nhất công khai theo IFRS).
- Miễn trừ cho đơn vị đầu tư (investment entity): đơn vị đầu tư không hợp nhất công ty con mà đo lường theo giá trị hợp lý (sẽ phân tích ở mục 4).
- Kế toán khoản đầu tư trên báo cáo tài chính riêng của công ty mẹ được điều chỉnh bởi IAS 27, không phải IFRS 10.
Quy trình và kỹ thuật Hợp Nhất Báo Cáo Tài Chính
Khi đã xác định quyền kiểm soát, công ty mẹ hợp nhất công ty con theo phương pháp gộp toàn bộ (line-by-line), loại trừ giao dịch nội bộ, ghi nhận lợi ích không kiểm soát và xử lý khi mất quyền kiểm soát. Ba mục dưới đây phân tích lần lượt.
Nguyên tắc và kỹ thuật hợp nhất Báo Cáo Tài Chính
Hợp nhất được thực hiện bằng cách gộp từng dòng (line-by-line) tài sản, nợ, vốn chủ, doanh thu và chi phí của công ty mẹ và công ty con, sau đó loại trừ hoàn toàn các giao dịch và số dư nội bộ.
Các nguyên tắc hợp nhất cốt lõi gồm:
- Loại trừ hoàn toàn giao dịch nội bộ: loại trừ toàn bộ tài sản, nợ, vốn chủ, doanh thu, chi phí, dòng tiền và lãi/lỗ chưa thực hiện phát sinh từ giao dịch giữa các đơn vị trong tập đoàn.
- Loại trừ khoản đầu tư: loại trừ giá trị ghi sổ khoản đầu tư của công ty mẹ với phần vốn chủ tương ứng của công ty con (phần chênh lệch tạo thành lợi thế thương mại theo IFRS 3).
- Chính sách kế toán thống nhất: áp dụng chính sách kế toán thống nhất cho toàn tập đoàn; điều chỉnh nếu công ty con dùng chính sách khác.
- Ngày báo cáo thống nhất: dùng cùng ngày kết thúc kỳ; nếu lệch, chênh lệch không được quá 3 tháng và phải điều chỉnh cho các giao dịch trọng yếu.
Công ty con được đưa vào hợp nhất từ ngày công ty mẹ giành được quyền kiểm soát đến ngày mất quyền kiểm soát. Khi công ty mẹ không sở hữu 100%, phần còn lại thuộc về lợi ích không kiểm soát.
Lợi ích không kiểm soát (Non-controlling Interests – NCI)
Lợi ích không kiểm soát (NCI) là phần vốn chủ sở hữu trong công ty con không thuộc về công ty mẹ (thuộc về các cổ đông thiểu số). NCI được trình bày trong phần vốn chủ sở hữu trên báo cáo hợp nhất, tách biệt với vốn chủ của cổ đông công ty mẹ.
Điểm quan trọng là lợi nhuận/lỗ và thu nhập toàn diện khác được phân bổ cho cả cổ đông công ty mẹ và NCI – ngay cả khi việc này khiến số dư NCI trở thành âm (do lỗ lũy kế vượt phần vốn góp), và kể cả khi NCI không có nghĩa vụ góp thêm để bù lỗ. Một lưu ý nữa: các thay đổi tỷ lệ sở hữu trong công ty con mà không làm mất quyền kiểm soát (ví dụ mua thêm hoặc bán bớt cổ phần nhưng vẫn giữ kiểm soát) được xử lý như giao dịch vốn – điều chỉnh trong vốn chủ, không ghi lãi/lỗ vào P&L và không thay đổi lợi thế thương mại. Ngược lại, khi mất quyền kiểm soát, cách xử lý hoàn toàn khác.
Mất quyền kiểm soát (Loss of Control)
Khi công ty mẹ mất quyền kiểm soát công ty con (ví dụ bán phần lớn cổ phần), IFRS 10 yêu cầu dừng hợp nhất (deconsolidation): xóa toàn bộ tài sản (kể cả lợi thế thương mại) và nợ của công ty con theo giá trị ghi sổ, ghi nhận phần vốn còn giữ lại theo giá trị hợp lý, và ghi nhận lãi/lỗ vào P&L.
Cụ thể, lãi/lỗ khi mất quyền kiểm soát bằng chênh lệch giữa (số tiền thu được từ việc bán cộng giá trị hợp lý của phần vốn còn giữ lại) và (giá trị ghi sổ của tài sản thuần công ty con cộng lợi thế thương mại). Ví dụ: giá trị ghi sổ tài sản thuần công ty con là 8.000, công ty mẹ bán và thu 3.500, phần vốn 20% còn giữ lại có giá trị hợp lý 2.000. Lãi/lỗ = (3.500 + 2.000) − 8.000 = −500, tức lỗ 500 ghi vào P&L. Ngoài ra, các khoản đã ghi trong OCI liên quan đến công ty con được xử lý như thể công ty mẹ đã trực tiếp thanh lý tài sản, nợ tương ứng. Bên cạnh các tình huống hợp nhất thông thường, IFRS 10 còn có những tình huống kiểm soát đặc biệt.
Mô hình 3 yếu tố cốt lõi xác định quyền kiểm soát (Control) theo IFRS 10
Theo IFRS 10, quyền kiểm soát tồn tại khi và chỉ khi nhà đầu tư có đồng thời cả 3 yếu tố: quyền lực đối với bên được đầu tư, mức độ chịu rủi ro biến động hoặc quyền hưởng lợi nhuận biến đổi, và khả năng sử dụng quyền lực để ảnh hưởng đến lợi nhuận đó. Nếu thiếu bất kỳ một yếu tố nào, quan hệ kiểm soát không được xác lập và nghĩa vụ hợp nhất không phát sinh.
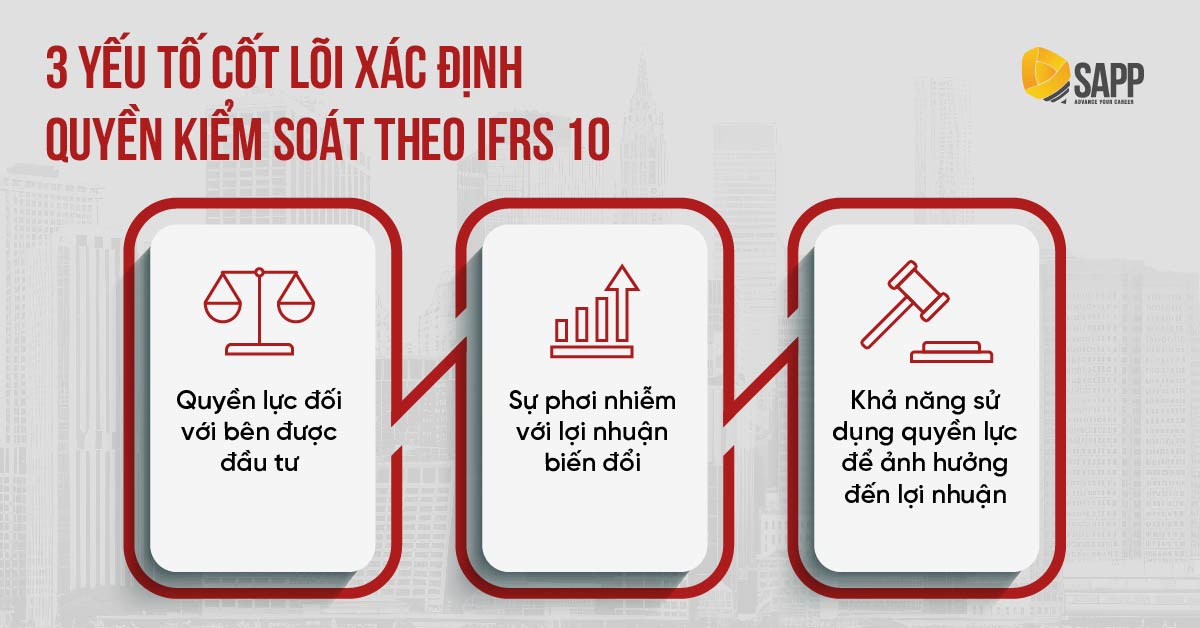
Ba yếu tố này phải tồn tại đồng thời. Nhà đầu tư có quyền lực nhưng không gắn liền với rủi ro hay lợi ích kinh tế thì chỉ đang đóng vai trò đại lý cho người khác; nhà đầu tư có chịu rủi ro kinh tế nhưng không có quyền lực chỉ là bên liên quan thụ động. Cả ba yếu tố phải liên kết với nhau mới tạo thành quyền kiểm soát theo nghĩa của IFRS 10.
Quyền lực đối với bên được đầu tư (Power)
Quyền lực theo IFRS 10 là khả năng hiện tại để điều hành các hoạt động trọng yếu (relevant activities) của bên được đầu tư, tức là những hoạt động có ảnh hưởng lớn nhất đến lợi nhuận của bên được đầu tư và quyền lực này phải xuất phát từ các quyền hiện tại (existing rights), không phải từ khả năng tương lai.
Điểm kỹ thuật quan trọng nhất trong đánh giá quyền lực là phân biệt giữa Quyền thực chất (Substantive rights) và Quyền bảo vệ (Protective rights):
Quyền thực chất là những quyền mà người nắm giữ có khả năng thực tế để thực thi khi cần ra quyết định về các hoạt động trọng yếu. Ví dụ: quyền bổ nhiệm, miễn nhiệm và xác định thù lao của Ban Giám đốc điều hành; quyền phê duyệt ngân sách vốn hàng năm; quyền quyết định chiến lược kinh doanh và cơ cấu tài chính. Đây là những quyền tạo ra khả năng kiểm soát thực sự.
Quyền bảo vệ là những quyền được thiết kế để bảo vệ lợi ích của bên nắm giữ trong những tình huống ngoại lệ, nhưng không trao quyền điều hành hoạt động trọng yếu thường xuyên. Ví dụ: quyền phủ quyết của cổ đông thiểu số đối với thay đổi ngành nghề; quyền của ngân hàng thu hồi tài sản thế chấp khi vi phạm hợp đồng; quyền của bên cho thuê đối với việc bán tài sản. Theo IFRS 10, quyền bảo vệ không tạo ra quyền lực và không đóng góp vào xác lập quyền kiểm soát.
Lưu ý: Trong một số trường hợp, ranh giới giữa quyền thực chất và quyền bảo vệ có thể thay đổi theo thời gian. Quyền của ngân hàng cho vay ban đầu là quyền bảo vệ, nhưng khi doanh nghiệp vi phạm điều khoản vay (covenant breach), quyền can thiệp của ngân hàng có thể chuyển thành quyền thực chất, từ đó doanh nghiệp buộc phải đánh giá lại kết luận hợp nhất.
Mức độ chịu rủi ro hoặc quyền đối với lợi nhuận biến đổi (Variable returns)
Nhà đầu tư phải chịu rủi ro biến động hoặc nắm giữ quyền lợi đối với các khoản lợi nhuận biến đổi từ sự tham gia vào bên được đầu tư. Nghĩa là lợi nhuận của nhà đầu tư có khả năng thay đổi tùy theo hiệu quả hoạt động của bên được đầu tư, theo cả chiều tích cực lẫn tiêu cực.
Khái niệm “lợi nhuận biến đổi” được định nghĩa rất rộng và không giới hạn ở cổ tức truyền thống. Nó bao gồm: cổ tức và phân phối lợi nhuận; phí quản lý, phí dịch vụ gắn với hiệu quả hoạt động; lợi ích thuế (khấu hao ưu đãi); lợi ích kinh tế từ tài sản chung; giảm chi phí vốn hoặc chi phí giao dịch; và cả tổn thất tiềm tàng khi bên được đầu tư hoạt động kém hiệu quả. Ngược lại, một bên chỉ nhận khoản phí cố định, xác định trước, không gắn với hiệu quả hoạt động thì không đáp ứng tiêu chí này.
Mối liên hệ giữa quyền lực và lợi nhuận
Yếu tố thứ ba kết nối hai yếu tố đầu: nhà đầu tư phải có khả năng sử dụng quyền lực của mình đối với các hoạt động trọng yếu để tác động đến mức lợi nhuận biến đổi mà mình thu được, đây là mối quan hệ nhân quả tạo nên bản chất kinh tế của quyền kiểm soát.
Yếu tố này phân biệt Principal (Bên chính) và Agent (Đại lý): một công ty quản lý quỹ có thể nắm toàn bộ quyền ra quyết định đầu tư cho một quỹ, nhưng nếu phần lớn lợi nhuận biến đổi thuộc về các nhà đầu tư trong quỹ chứ không phải công ty quản lý, thì công ty quản lý đang đóng vai trò đại lý, mà không phải principal kiểm soát quỹ theo nghĩa của IFRS 10.
Các trường hợp ngoại lệ không phải lập BCTC hợp nhất Theo IFRS 10
IFRS 10 quy định hai nhóm ngoại lệ chính được miễn trừ nghĩa vụ lập báo cáo tài chính hợp nhất: công ty mẹ trung gian đáp ứng đủ điều kiện cụ thể, và các Đơn vị đầu tư (Investment Entities), trong đó nhóm thứ hai đặc biệt quan trọng cho các quỹ đầu tư và công ty quản lý vốn đang ngày càng phổ biến tại Việt Nam.
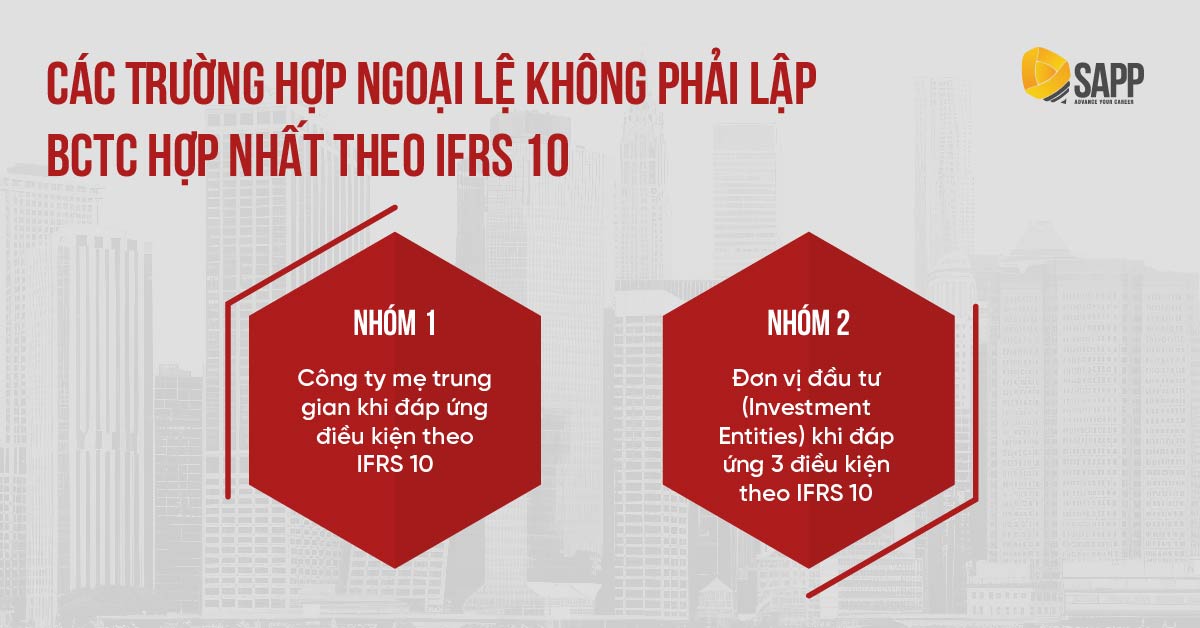
Nhóm 1 – Công ty mẹ trung gian được miễn trừ khi đáp ứng đồng thời tất cả các điều kiện sau theo IFRS 10.4(a):
- Là công ty con hoàn toàn sở hữu (wholly-owned), hoặc là công ty con sở hữu một phần nhưng tất cả các cổ đông còn lại (kể cả những người không có quyền biểu quyết) đã được thông báo và không phản đối việc không lập báo cáo hợp nhất.
- Công cụ nợ hoặc vốn chủ sở hữu không được giao dịch trên thị trường công khai.
- Không nộp hoặc đang trong quá trình nộp báo cáo tài chính cho cơ quan quản lý với mục đích phát hành bất kỳ loại công cụ nào trên thị trường công khai.
- Công ty mẹ cấp cao nhất hoặc cấp trung gian lập báo cáo tài chính hợp nhất theo chuẩn IFRS và báo cáo đó được công khai.
Tải MIỄN PHÍ tài liệu Tổng hợp kiến thức về Báo cáo Tài chính hợp nhất theo IFRS để hệ thống hóa trọn vẹn các nguyên tắc hợp nhất cốt lõi và phương pháp hạch toán theo chuẩn mực quốc tế
Nhóm 2 – Đơn vị đầu tư (Investment Entities): Thay vì hợp nhất, Investment Entity đo lường đầu tư vào công ty con theo giá trị hợp lý thông qua P&L. Để được phân loại là Investment Entity theo IFRS 10.27, doanh nghiệp phải đáp ứng đồng thời 3 điều kiện:
| Điều kiện | Mô tả |
| Thu hút vốn | Huy động vốn từ một hoặc nhiều nhà đầu tư với mục đích cung cấp dịch vụ quản lý đầu tư cho các nhà đầu tư đó |
| Mục đích kinh doanh | Cam kết với nhà đầu tư rằng mục đích kinh doanh duy nhất là đầu tư vốn để thu lợi nhuận từ tăng giá vốn, thu nhập đầu tư, hoặc cả hai |
| Đo lường theo FV | Đo lường và đánh giá hiệu quả của gần như toàn bộ danh mục đầu tư theo giá trị hợp lý |
Lưu ý quan trọng: Investment Entity vẫn phải hợp nhất thông thường công ty con nào đang cung cấp dịch vụ hỗ trợ hoạt động đầu tư của chính đơn vị đó (ví dụ: công ty con cung cấp dịch vụ IT, kế toán, hành chính cho quỹ). Các công ty con này không được đo lường theo FV.
So sánh IFRS 10 vs VAS 25: Sự thay đổi tư duy từ “Tỷ lệ sở hữu” sang “Quyền kiểm soát”
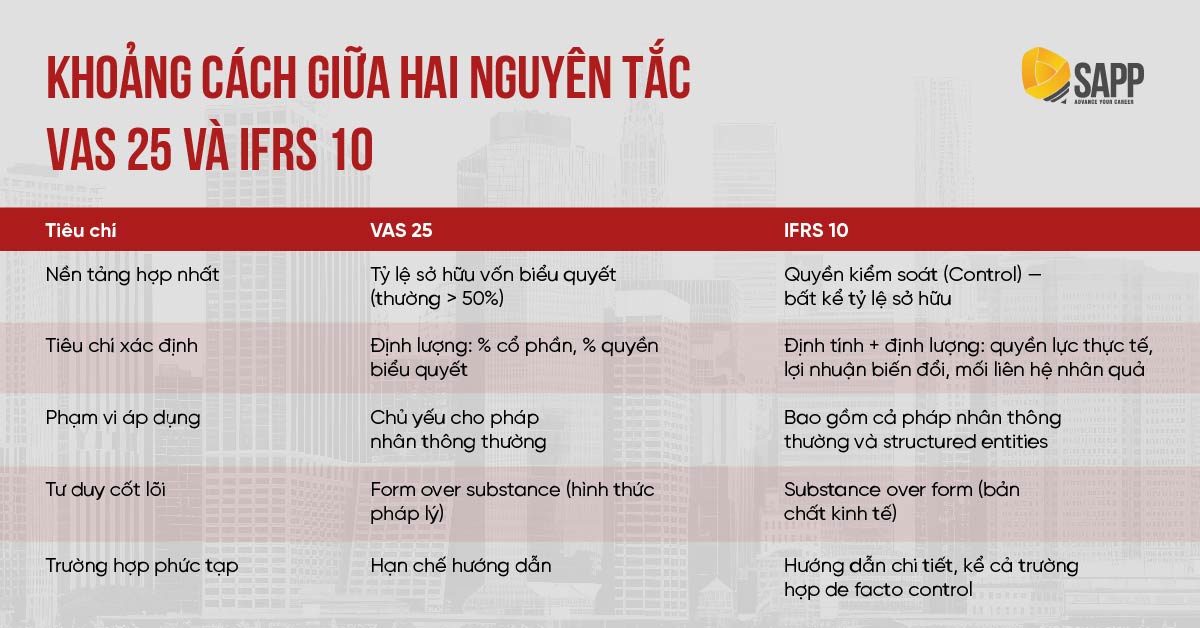
Điểm khác biệt cấu trúc lớn nhất là IFRS tách riêng IFRS 10 (hợp nhất) và IAS 27 (báo cáo riêng), trong khi Việt Nam gộp chung cả hai trong VAS 25. Ngoài ra, mô hình xác định kiểm soát của IFRS 10 sâu và linh hoạt hơn nhiều. VAS 25 và IFRS 10 đưa ra hai nguyên tắc nền tảng khác biệt để xác định nghĩa vụ hợp nhất báo cáo tài chính và khoảng cách giữa hai nguyên tắc này có thể tạo ra kết luận hợp nhất hoàn toàn trái ngược nhau trong cùng một tình huống thực tế.
Bảng dưới đây đối chiếu trực tiếp hai hệ thống trên các khía cạnh then chốt:
| Tiêu chí | VAS 25 | IFRS 10 |
| Nền tảng hợp nhất | Tỷ lệ sở hữu vốn biểu quyết (thường > 50%) | Quyền kiểm soát (Control) – bất kể tỷ lệ sở hữu |
| Tiêu chí xác định | Định lượng: % cổ phần, % quyền biểu quyết | Định tính + định lượng: quyền lực thực tế, lợi nhuận biến đổi, mối liên hệ nhân quả |
| Phạm vi áp dụng | Chủ yếu cho pháp nhân thông thường | Bao gồm cả pháp nhân thông thường và structured entities |
| Tư duy cốt lõi | Form over substance (hình thức pháp lý) | Substance over form (bản chất kinh tế) |
| Trường hợp phức tạp | Hạn chế hướng dẫn | Hướng dẫn chi tiết, kể cả trường hợp de facto control |
Khoảng cách này ngày càng trở nên quan trọng tại Việt Nam, khi các giao dịch M&A, mô hình tập đoàn và doanh nghiệp FDI ngày càng phổ biến. Theo quy định mới nhất tại Thông tư 99/2025/TT-BTC và Thông tư 43/2026/TT-BTC của Bộ Tài chính áp dụng từ năm tài chính 2026, các doanh nghiệp niêm yết và tập đoàn lớn khi lập BCTC hợp nhất không còn có thể dựa vào quy tắc cơ học đơn giản > 50% quyền biểu quyết = hợp nhất.
Thay vào đó, đội ngũ tài chính bắt buộc phải đánh giá và nắm vững 3 yếu tố kiểm soát cốt lõi tiệm cận sâu với bản chất của IFRS 10 (bao gồm: Quyền lực đối với bên được đầu tư; Quyền hưởng lợi ích biến đổi; và Mối quan hệ giữa quyền lực và lợi ích)
Theo ông Nguyễn Ngọc Hải, ACCA, CPA (Aust.) – Consulting Partner tại SAPP Academy “IFRS 10 không đơn thuần là bộ quy tắc hợp nhất kế toán để tuân thủ sau khi sự đã rồi, mà chính là công cụ chiến lược trong thiết kế cấu trúc M&A và quản trị tập đoàn. Một Giám đốc Tài chính (CFO) am hiểu IFRS 10 sẽ không chờ đến kỳ lập báo cáo mới đánh giá 3 yếu tố kiểm soát; họ vận dụng chuẩn mực này ngay từ bàn đàm phán. Bằng cách chủ động thiết kế tỷ lệ cổ phần, cơ cấu Hội đồng Quản trị, hay các điều khoản thỏa thuận cổ đông (SHA), doanh nghiệp hoàn toàn có thể chủ động định hình nghĩa vụ hợp nhất hay miễn hợp nhất, từ đó tối ưu hóa bức tranh tài chính và gia tăng giá trị cho tập đoàn.”
Case study thực tế: Khi nào sở hữu dưới 50% vẫn phải hợp nhất báo cáo?
Sở hữu dưới 50% vẫn dẫn đến nghĩa vụ hợp nhất khi nhà đầu tư có đủ các quyền thực chất để điều hành các hoạt động trọng yếu của bên được đầu tư, đây là khái niệm “de facto control” (quyền kiểm soát trên thực tế) mà IFRS 10 cho phép và hướng dẫn chi tiết.
Tình huống phân tích thực tế:
Tập đoàn A nắm giữ 45% cổ phần của Công ty B, một công ty sản xuất đang niêm yết. Các cổ đông còn lại gồm: 200 cổ đông nhỏ lẻ nắm tổng cộng 55% nhưng không ai nắm quá 3%, và tỷ lệ tham dự tại Đại hội Cổ đông hàng năm chưa bao giờ vượt qua 60%.
Ngoài ra, Tập đoàn A có thỏa thuận cổ đông cho phép bổ nhiệm 4 trong 7 thành viên Hội đồng Quản trị, trong đó có CEO và CFO. Hội đồng Quản trị phê duyệt ngân sách vốn hàng năm, chiến lược sản phẩm và quyết định tài chính trọng yếu.
Phân tích theo 3 yếu tố IFRS 10:
Yếu tố 1 – Power: Tập đoàn A có quyền thực chất để điều hành các hoạt động trọng yếu thông qua quyền bổ nhiệm đa số HĐQT (4/7 thành viên). Mặc dù chỉ nắm 45% cổ phần biểu quyết, nhưng với cổ đông còn lại phân tán và tỷ lệ tham dự Đại hội thấp, Tập đoàn A thường xuyên chi phối mọi quyết định quan trọng, đây là điều kiện đủ để xác định de facto power.
Yếu tố 2 – Variable Returns: Tập đoàn A nhận cổ tức từ 45% cổ phần, chịu rủi ro giảm giá trị khoản đầu tư khi Công ty B hoạt động kém hiệu quả, và có thể hưởng lợi từ các giao dịch liên quan trong chuỗi cung ứng. Đây là lợi nhuận biến đổi đáng kể.
Yếu tố 3 – Link: Tập đoàn A có thể sử dụng quyền bổ nhiệm HĐQT để tác động trực tiếp đến kết quả kinh doanh, từ đó ảnh hưởng đến cổ tức và giá trị cổ phần nhận được.
Kết luận: Tập đoàn A phải hợp nhất Công ty B vào báo cáo tài chính của mình, dù chỉ nắm 45% cổ phần. 55% còn lại được ghi nhận là lợi ích cổ đông không kiểm soát (Non-Controlling Interests – NCI) và trình bày riêng trong vốn chủ sở hữu của báo cáo hợp nhất.
Tình huống này phản ánh thực tế M&A ngày càng phổ biến tại Việt Nam: nhiều tập đoàn được cấu trúc với tỷ lệ sở hữu thấp hơn 50% nhưng vẫn duy trì quyền kiểm soát thực tế thông qua cơ cấu HĐQT, thỏa thuận cổ đông và cấu trúc hợp đồng. Hiểu bản chất IFRS 10 giúp đội ngũ tài chính phân tích đúng nghĩa vụ hợp nhất thay vì chỉ dựa vào % sở hữu danh nghĩa.
Làm chủ IFRS 10 và trọn bộ chuẩn mực quốc tế cùng SAPP Academy
Làm chủ IFRS 10 đòi hỏi nhiều hơn khả năng ghi nhớ 3 yếu tố kiểm soát, nó đòi hỏi tư duy xét đoán chuyên môn (professional judgment) có thể ứng dụng vào các tình huống cụ thể với đầy đủ sắc thái pháp lý và kinh tế, mà đây là năng lực không thể xây dựng qua tự học tài liệu thuần túy.
SAPP Academy triển khai lộ trình IFRS toàn diện 7 tháng được thiết kế dành riêng cho nhân sự kế toán – kiểm toán – tài chính Việt Nam, theo 3 giai đoạn kế tiếp:
Giai đoạn 1 – CertIFR (Nền tảng tư duy IFRS): Trang bị khung tư duy IFRS từ nguyên lý, chương trình ứng dụng khung UDL để hệ thống hóa kiến thức bằng sơ đồ trực quan nhằm xóa bỏ rào cản ngôn ngữ tiếng Anh chuyên ngành và giúp người học chuyển hóa tư duy từ “tuân thủ biểu mẫu VAS” sang “phân tích bản chất kinh tế theo IFRS”. Mô hình 3 yếu tố kiểm soát của IFRS 10 được luyện tập qua các tình huống phân tích thực tế đa dạng.
Giai đoạn 2 – VAS to IFRS (Ứng dụng chuyển đổi): Khóa học tập trung vào bài toán cụ thể của doanh nghiệp Việt: xác định lại phạm vi hợp nhất theo IFRS 10 khi chuyển từ VAS 25, cách xử lý các trường hợp de facto control, cách trình bày Non-Controlling Interests và xây dựng bộ tài liệu xét đoán có thể chịu được kiểm tra của kiểm toán Big4.
Giai đoạn 3 – DipIFR (Chuyên sâu quốc tế): Chương trình DipIFR của ACCA đào sâu tư duy phân tích và phản biện về toàn bộ hệ thống chuẩn mực IFRS. IFRS 10 được xem xét trong mối quan hệ với IFRS 11, IFRS 12 và IAS 28. SAPP Academy tự hào là đơn vị đầu tiên và duy nhất tại Việt Nam có học viên thi đỗ chứng chỉ DipIFR danh giá trong 3 kỳ liên tiếp (update 2026)
Nếu Anh/Chị đang xây dựng lộ trình phát triển năng lực IFRS cho bản thân hoặc đội ngũ tài chính, chương trình đào tạo IFRS tại SAPP Academy cung cấp tài liệu song ngữ, phương pháp học có cấu trúc và hỗ trợ tư vấn định hướng cá nhân hóa.

Những câu hỏi thường gặp về IFRS 10
IFRS 10 là gì và nó thay thế cho chuẩn mực nào trước đây?
IFRS 10 (Consolidated Financial Statements) là chuẩn mực quốc tế quy định nguyên tắc lập và trình bày báo cáo tài chính hợp nhất, sử dụng quyền kiểm soát (control) là cơ sở duy nhất để xác định phạm vi hợp nhất. IFRS 10 được IASB ban hành tháng 5/2011, có hiệu lực từ 1/1/2013, và thay thế các phần về báo cáo hợp nhất của IAS 27, đồng thời tích hợp và thay thế hoàn toàn SIC-12 (Consolidation – Special Purpose Entities) và SIC-33. Điểm cốt lõi là xây dựng một mô hình kiểm soát thống nhất (single control model) áp dụng cho tất cả các loại thực thể.
Sự khác biệt cốt lõi giữa IFRS 10 và VAS 25 tại Việt Nam là gì?
Khác biệt cốt lõi nằm ở nền tảng triết học: VAS 25 chủ yếu dựa vào tỷ lệ sở hữu định lượng (thường > 50% quyền biểu quyết) như tiêu chí gần như đủ để xác định hợp nhất; trong khi IFRS 10 đặt quyền kiểm soát thực tế là tiêu chí duy nhất, bao gồm cả de facto control khi tỷ lệ sở hữu thấp hơn 50%. Ngoài ra, IFRS 10 cung cấp hướng dẫn chi tiết hơn nhiều về “structured entities”, tức là các đơn vị được cấu trúc để quyền biểu quyết không phải là yếu tố kiểm soát chính, điều mà VAS 25 không có khung hướng dẫn tương đương.
Nhằm hiểu rõ hơn bức tranh đối chiếu giữa hai khuôn khổ kế toán và cơ hội nâng cao uy tín tài chính của doanh nghiệp, Anh/Chị có thể tìm hiểu thêm: 4 sự khác biệt giữa VAS và IAS/IFRS: Những lợi ích mà BCTC IFRS mang lại.
Một đơn vị đầu tư (Investment Entity) có phải lập BCTC hợp nhất không?
Không. Investment Entity được miễn trừ khỏi nghĩa vụ hợp nhất các công ty con và thay vào đó đo lường các khoản đầu tư theo giá trị hợp lý thông qua P&L. Tuy nhiên, có một ngoại lệ quan trọng: nếu công ty con cung cấp dịch vụ hỗ trợ hoạt động đầu tư của chính Investment Entity đó (dịch vụ kế toán, quản lý tài sản, hành chính), công ty con này vẫn phải được hợp nhất thông thường.
Kết luận
IFRS 10 không chỉ là một chuẩn mực kỹ thuật về hợp nhất báo cáo, nó là sự thay đổi căn bản trong cách tư duy về quyền kiểm soát và quan hệ sở hữu. Trong bối cảnh các giao dịch M&A ngày càng phức tạp và lộ trình IFRS tại Việt Nam ngày càng cụ thể, nắm vững IFRS 10 là năng lực phân biệt giữa người làm nghề có thể đưa ra xét đoán chuyên môn độc lập và người chỉ tuân thủ cơ học theo biểu mẫu.
Nếu Anh/Chị đang định hướng xây dựng năng lực IFRS theo chuẩn quốc tế từ nền tảng CertIFR đến ứng dụng chuyển đổi VAS to IFRS và chuyên sâu DipIFR. Anh/Chị có thể tham khảo chi tiết chương trình và đặt lịch tư vấn định hướng tại SAPP.
Bắt đầu hành trình nâng tầm năng lực kế toán tài chính quốc tế bằng cách Trải nghiệm học thử IFRS MIỄN PHÍ trên LMS Pro và tự mình kiểm chứng lộ trình học tập tối ưu tại SAPP.
Những Câu Hỏi Thường Gặp Về Chuẩn Mực IFRS 10
1. IFRS 10 là gì và khi nào một đơn vị phải lập báo cáo tài chính hợp nhất?
IFRS 10 là chuẩn mực quy định nguyên tắc lập báo cáo tài chính hợp nhất khi một đơn vị kiểm soát một hoặc nhiều đơn vị khác. Một công ty mẹ phải lập báo cáo hợp nhất khi nắm quyền kiểm soát công ty con – tức hội đủ ba yếu tố: quyền lực đối với công ty con, chịu rủi ro hoặc hưởng lợi suất biến đổi, và khả năng dùng quyền lực để tác động đến lợi suất đó.
2. Ba yếu tố của mô hình kiểm soát theo IFRS 10 là gì?
Ba yếu tố phải hội đủ đồng thời gồm: (1) quyền lực đối với đơn vị nhận đầu tư (khả năng chỉ đạo các hoạt động liên quan); (2) rủi ro hoặc quyền lợi từ lợi suất biến đổi (lợi suất thay đổi theo kết quả hoạt động của đơn vị); và (3) khả năng dùng quyền lực để tác động đến lợi suất mình được hưởng. Thiếu bất kỳ yếu tố nào thì không có kiểm soát và không phải hợp nhất.
3. Một nhà đầu tư nắm giữ dưới 50% quyền biểu quyết có phải hợp nhất công ty con không?
Có thể có. Đây là tình huống “kiểm soát thực tế” (de facto control): khi nhà đầu tư nắm một tỷ lệ đáng kể (ví dụ 40%) trong khi các cổ đông còn lại phân tán và không phối hợp, tỷ lệ đó có thể đủ để chi phối các quyết định – nên nhà đầu tư có quyền lực thực tế và phải hợp nhất. IFRS 10 yêu cầu xét kích thước tỷ lệ nắm giữ so với mức độ phân tán của các cổ đông khác.
4. Đơn vị đầu tư (Investment Entity) có phải hợp nhất công ty con không?
Không. Đơn vị đầu tư (như các quỹ đầu tư thỏa mãn định nghĩa của IFRS 10) được miễn hợp nhất; thay vào đó, họ đo lường các công ty con theo giá trị hợp lý thông qua P&L (FVTPL) theo IFRS 9. Ngoại lệ là công ty con cung cấp dịch vụ liên quan đến hoạt động đầu tư của chính đơn vị đầu tư thì vẫn được hợp nhất.
5. Điểm khác biệt lớn nhất giữa IFRS 10 và VAS 25 là gì?
Khác biệt lớn nhất là IFRS tách riêng IFRS 10 (hợp nhất) và IAS 27 (báo cáo riêng), đồng thời áp dụng một mô hình kiểm soát toàn diện (quyền lực + lợi suất biến đổi + khả năng tác động), có hướng dẫn cho kiểm soát thực tế, quyền biểu quyết tiềm năng, quan hệ principal/agent và ngoại lệ đơn vị đầu tư. Trong khi đó, VAS 25 gộp chung cả hai nội dung và xác định kiểm soát chủ yếu dựa trên tỷ lệ quyền biểu quyết trên 50%.