Balanced Scorecard (BSC) là gì? Khung quản trị chiến lược toàn diện cho doanh nghiệp SME
Bản kế hoạch chiến lược của Anh/Chị rất hoành tráng trên giấy với tầm nhìn 3-5 năm, mục tiêu tăng trưởng rõ ràng. Nhưng khi triển khai thực tế: Phòng Sales chạy theo doanh số, sẵn sàng bán chịu quá đà. Phòng Vận hành nhập hàng tồn kho vô tội vạ để lấy chiết khấu. Phòng Nhân sự loay hoay với những chỉ tiêu định tính mơ hồ. Hệ quả: bộ máy cồng kềnh, mâu thuẫn số liệu nội bộ liên tục, nhưng biên lợi nhuận ròng vẫn sụt giảm không ai giải thích được.
Đây không phải bài toán con người, đây là bài toán thiếu công cụ kết nối. Thiếu một hệ thống dịch tầm nhìn chiến lược thành con số KPI định lượng nhất quán cho từng phòng ban.
Balanced Scorecard (BSC – Thẻ điểm cân bằng) chính là “cây cầu nối” kinh điển giúp Anh/Chị dịch chuyển các mục tiêu chiến lược trừu tượng thành chỉ số KPI định lượng đồng bộ, giúp toàn bộ bộ máy điều hành bằng số liệu nhất quán thay vì cảm tính.
4 khía cạnh của Balanced Scorecard (Thẻ điểm cân bằng)
Balanced Scorecard được Robert Kaplan và David Norton phát triển vào đầu những năm 1990, và hiện nay được áp dụng bởi hơn 70% các tổ chức trong danh sách Fortune 500 toàn cầu. Điều làm BSC đặc biệt không phải là tuổi đời hay độ phổ biến, mà là triết lý “cân bằng” đằng sau nó: BSC buộc nhà điều hành không được chỉ nhìn vào chỉ số tài chính quá khứ (doanh thu, lợi nhuận đã xảy ra) mà phải đồng thời theo dõi chỉ số dẫn dắt tương lai (hiệu suất quy trình, năng lực nhân sự, độ hài lòng khách hàng), đây là những thứ quyết định kết quả tài chính của 3-6 tháng tiếp theo.
| Khía cạnh | Câu hỏi cốt lõi | Ví dụ chỉ số | Ai chịu trách nhiệm |
| 🎯 Tài chính (Financial) | Kết quả tài chính nào cổ đông muốn thấy? | Gross Margin %, ROE, DSO, CCC | Ban Giám đốc + CFO |
| 👥 Khách hàng (Customer) | Khách hàng phải nhận được giá trị gì? | NPS, CAC, LTV, Tỷ lệ chuyển đổi | Phòng Sales + Marketing |
| ⚙ Quy trình nội bộ (Internal Processes) | Bộ máy phải vận hành thế nào? | Order Cycle Time, Defect Rate, On-time Delivery | Phòng Vận hành + QC |
| 📚 Học hỏi & Phát triển (Learning) | Con người cần năng lực gì? | Tỷ lệ hoàn thành đào tạo, Employee Productivity | Phòng Nhân sự + Trưởng các bộ phận chuyên môn |
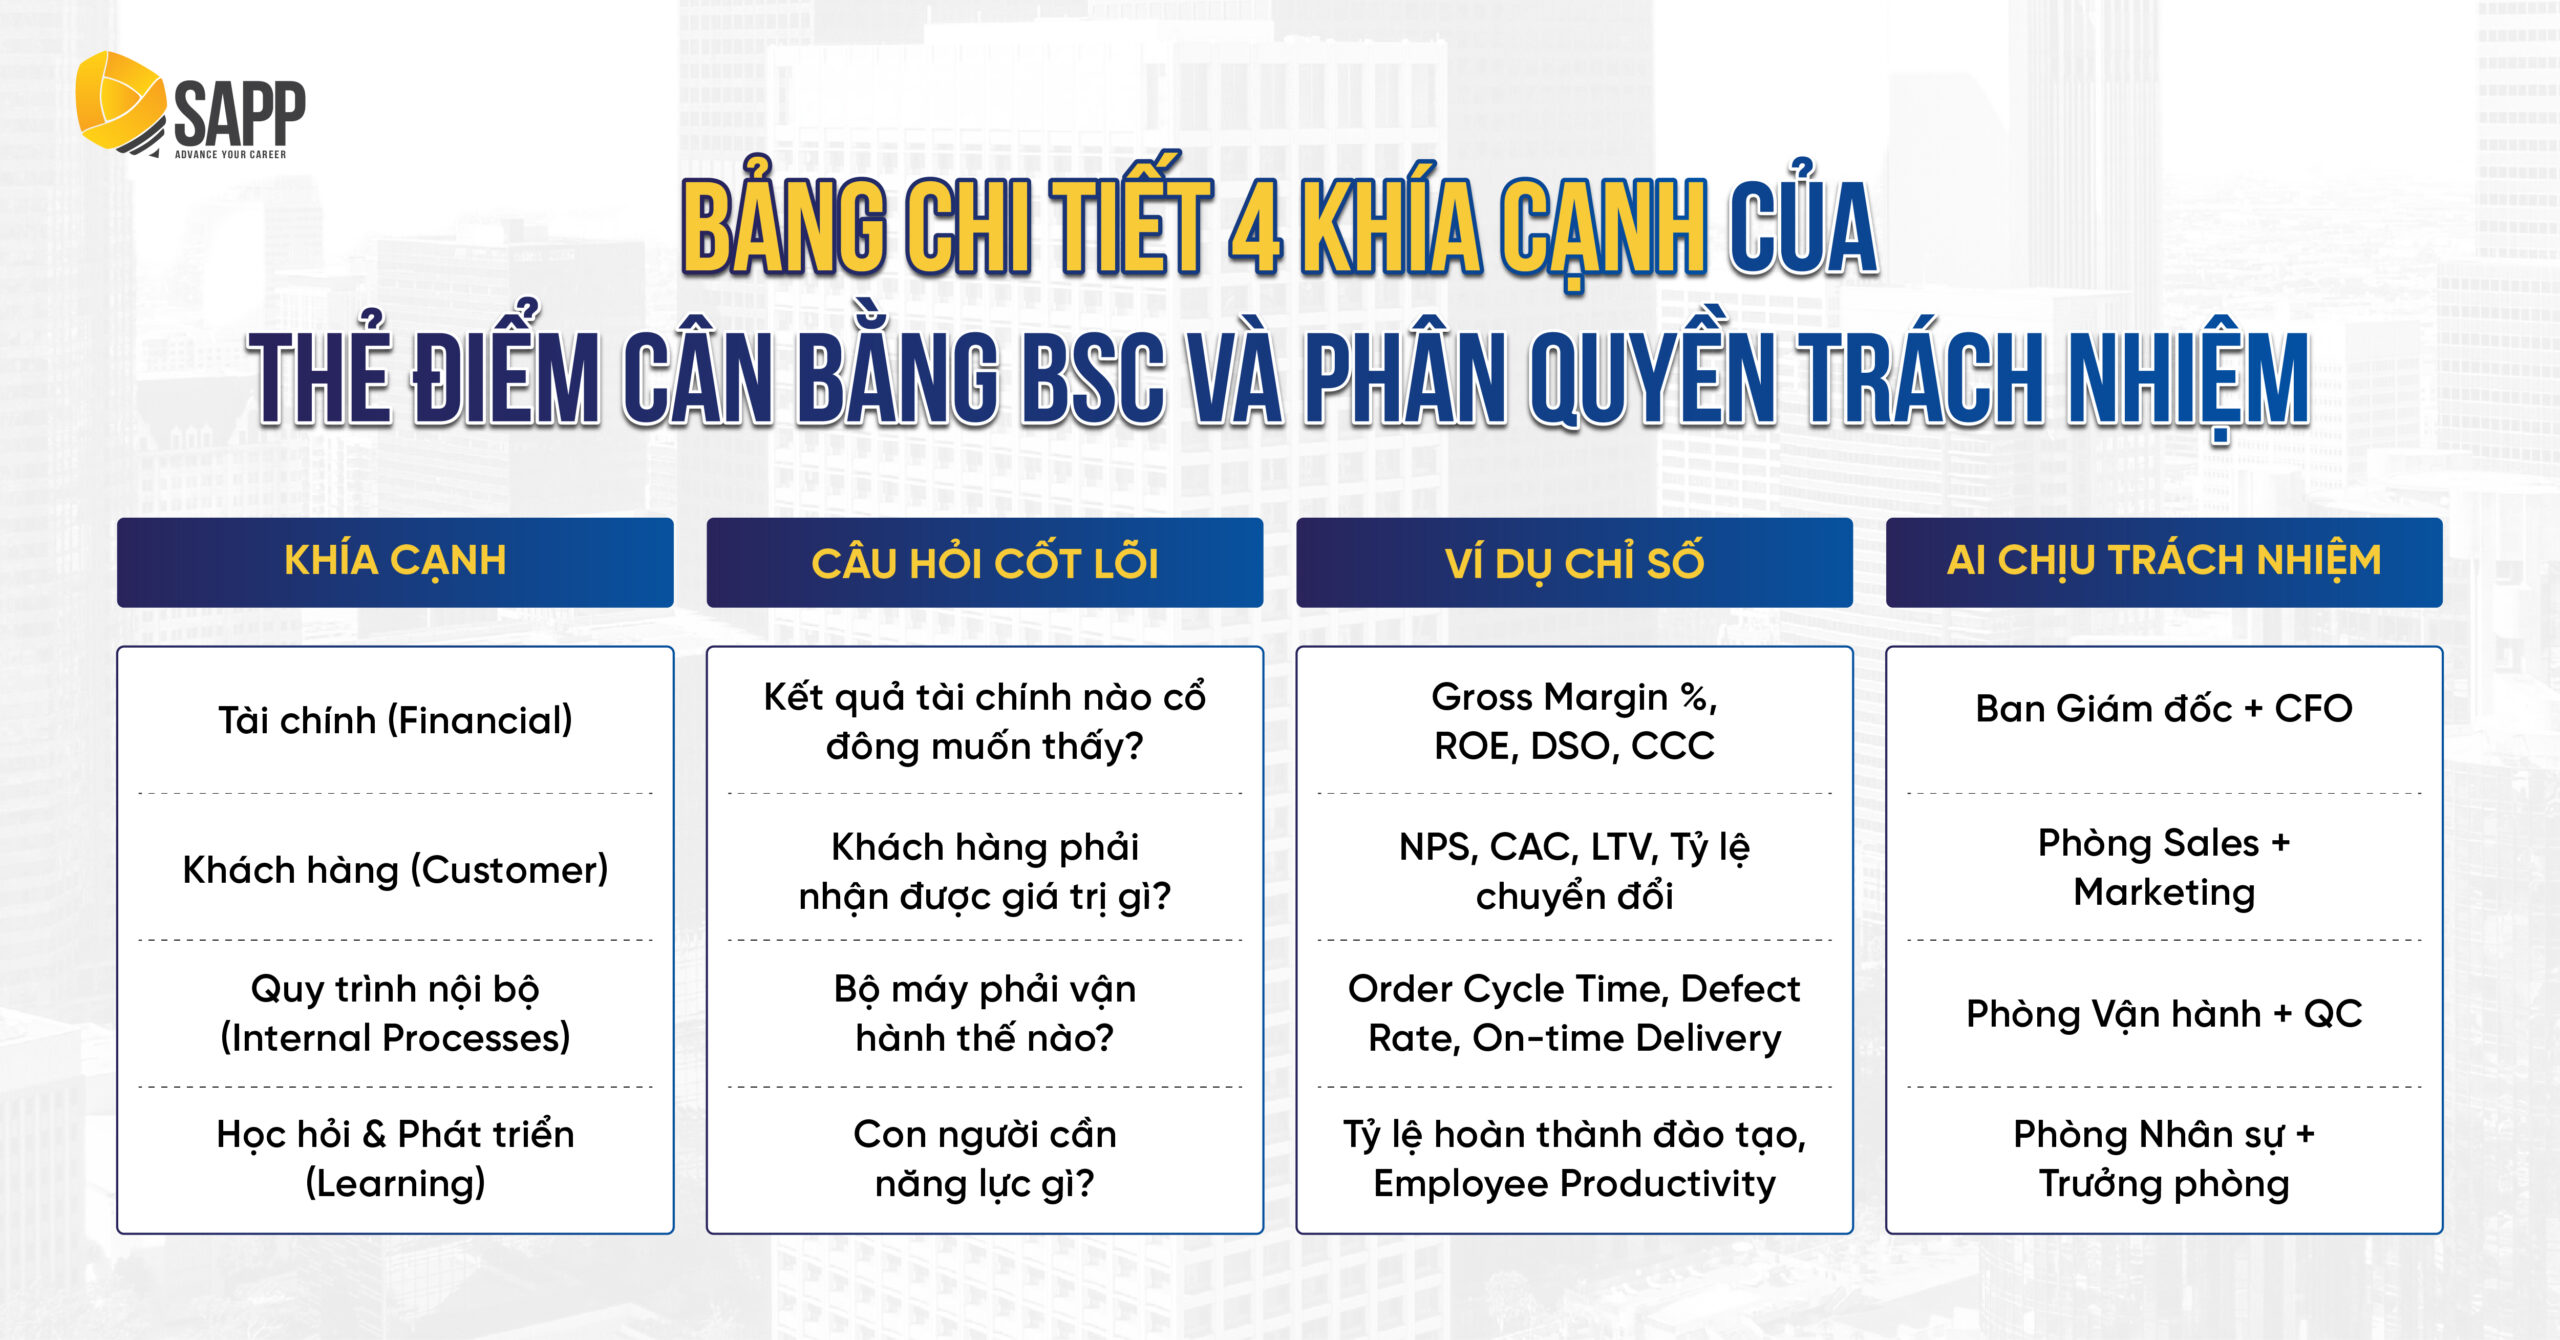
Khi 4 khía cạnh này được kết nối trong cùng một hệ thống số liệu nhất quán, ban lãnh đạo nhìn thấy ngay phòng ban nào đang tạo ra giá trị, phòng nào đang ngốn nguồn lực vận hành và thấy được mối liên hệ nhân quả giữa quyết định vận hành hôm nay và kết quả tài chính của quý sau.
Khía cạnh tài chính trong BSC: Đích cuối cùng của mọi kế hoạch KPI phòng ban
Đây là rào cản nhận thức phổ biến nhất mà SAPP Academy gặp ở các Trưởng phòng phi tài chính như Sales, Marketing, Vận hành, Nhân sự: “Tài chính là việc của ban giám đốc và phòng kế toán, không phải việc của phòng tôi.”
Nhận thức đó không sai nhưng không đầy đủ. Và chính sự không đầy đủ này đang dẫn đến tình trạng mỗi phòng hoàn thành KPI của mình trong khi biên lợi nhuận toàn công ty vẫn sụt giảm. Hệ thống KPI phòng ban đẹp mà biên lợi nhuận công ty sụt giảm là một hệ thống thất bại, BSC sinh ra để đảm bảo mọi phòng ban đều phải gánh vác trách nhiệm tài chính chung.
Ví dụ thực chiến với DSO và bẫy doanh số:
Phòng Sales hoàn thành 120% chỉ tiêu doanh số tháng này…
Nhưng: Toàn bộ đơn hàng lớn đều bán chịu với điều khoản thanh toán 90 ngày.
DSO nhảy từ 45 ngày lên 80 ngày.
Kết quả: 2 tỷ đồng doanh thu đang nằm trong tài khoản của người mua nên cuối tháng công ty vẫn không đủ tiền trả lương.
→ Đây là lý do phòng Sales phải gánh cả chỉ tiêu DSO, không chỉ chỉ tiêu doanh số.
Các chỉ số tài chính cốt lõi cần được phân bổ trách nhiệm xuống từng phòng ban trong BSC:
Nhóm 1 – Hiệu suất sinh lời (gắn với phòng Kinh doanh + Mua hàng): Gross Margin % theo từng dòng sản phẩm và kênh bán hàng; COGS % theo từng danh mục hàng hóa; EBITDA Margin toàn doanh nghiệp.
Nhóm 2 – Kiểm soát chi phí ẩn (gắn với từng Trưởng phòng): SG&A % trên doanh thu theo từng phòng ban, mỗi trưởng phòng chịu trách nhiệm trực tiếp về ngân sách bộ phận mình.
Nhóm 3 – Hiệu suất dòng tiền (gắn với Sales + Vận hành):
- DSO: Phòng Kinh doanh chịu trách nhiệm tối ưu kỳ thu tiền thực tế từ khách hàng.
- DIO: Phòng Mua hàng và Kho chịu trách nhiệm kiểm soát tốc độ luân chuyển hàng tồn kho.
- DPO: Phòng Tài chính chịu trách nhiệm đàm phán kéo dài kỳ thanh toán với nhà cung cấp ở mức hợp lý.
Khi các chỉ số tài chính này được gắn vào BSC và phân bổ trách nhiệm rõ ràng, điểm hòa vốn (BEP) của doanh nghiệp tự nhiên giảm xuống, CCC ngắn lại, và biên lợi nhuận ròng được bảo vệ.
Từ bản đồ chiến lược BSC đến Dashboard tự động hóa dữ liệu hiệu suất
Nhiều SME tốn hàng tháng trời xây dựng bộ BSC hoành tráng, nhưng sau đó lại quản lý nó rải rác trên hàng chục file Excel thủ công, mỗi phòng một file, mỗi người một cách tổng hợp. Kết quả là bẫy “loạn số”: khi Giám đốc hỏi “doanh thu tháng này là bao nhiêu?”, phòng Sales có một con số, phòng Kế toán có một con số khác, và không ai tin vào số nào.
Để một BSC thực sự sống và vận hành hiệu quả, cần ba bước chuẩn hóa luồng dữ liệu:
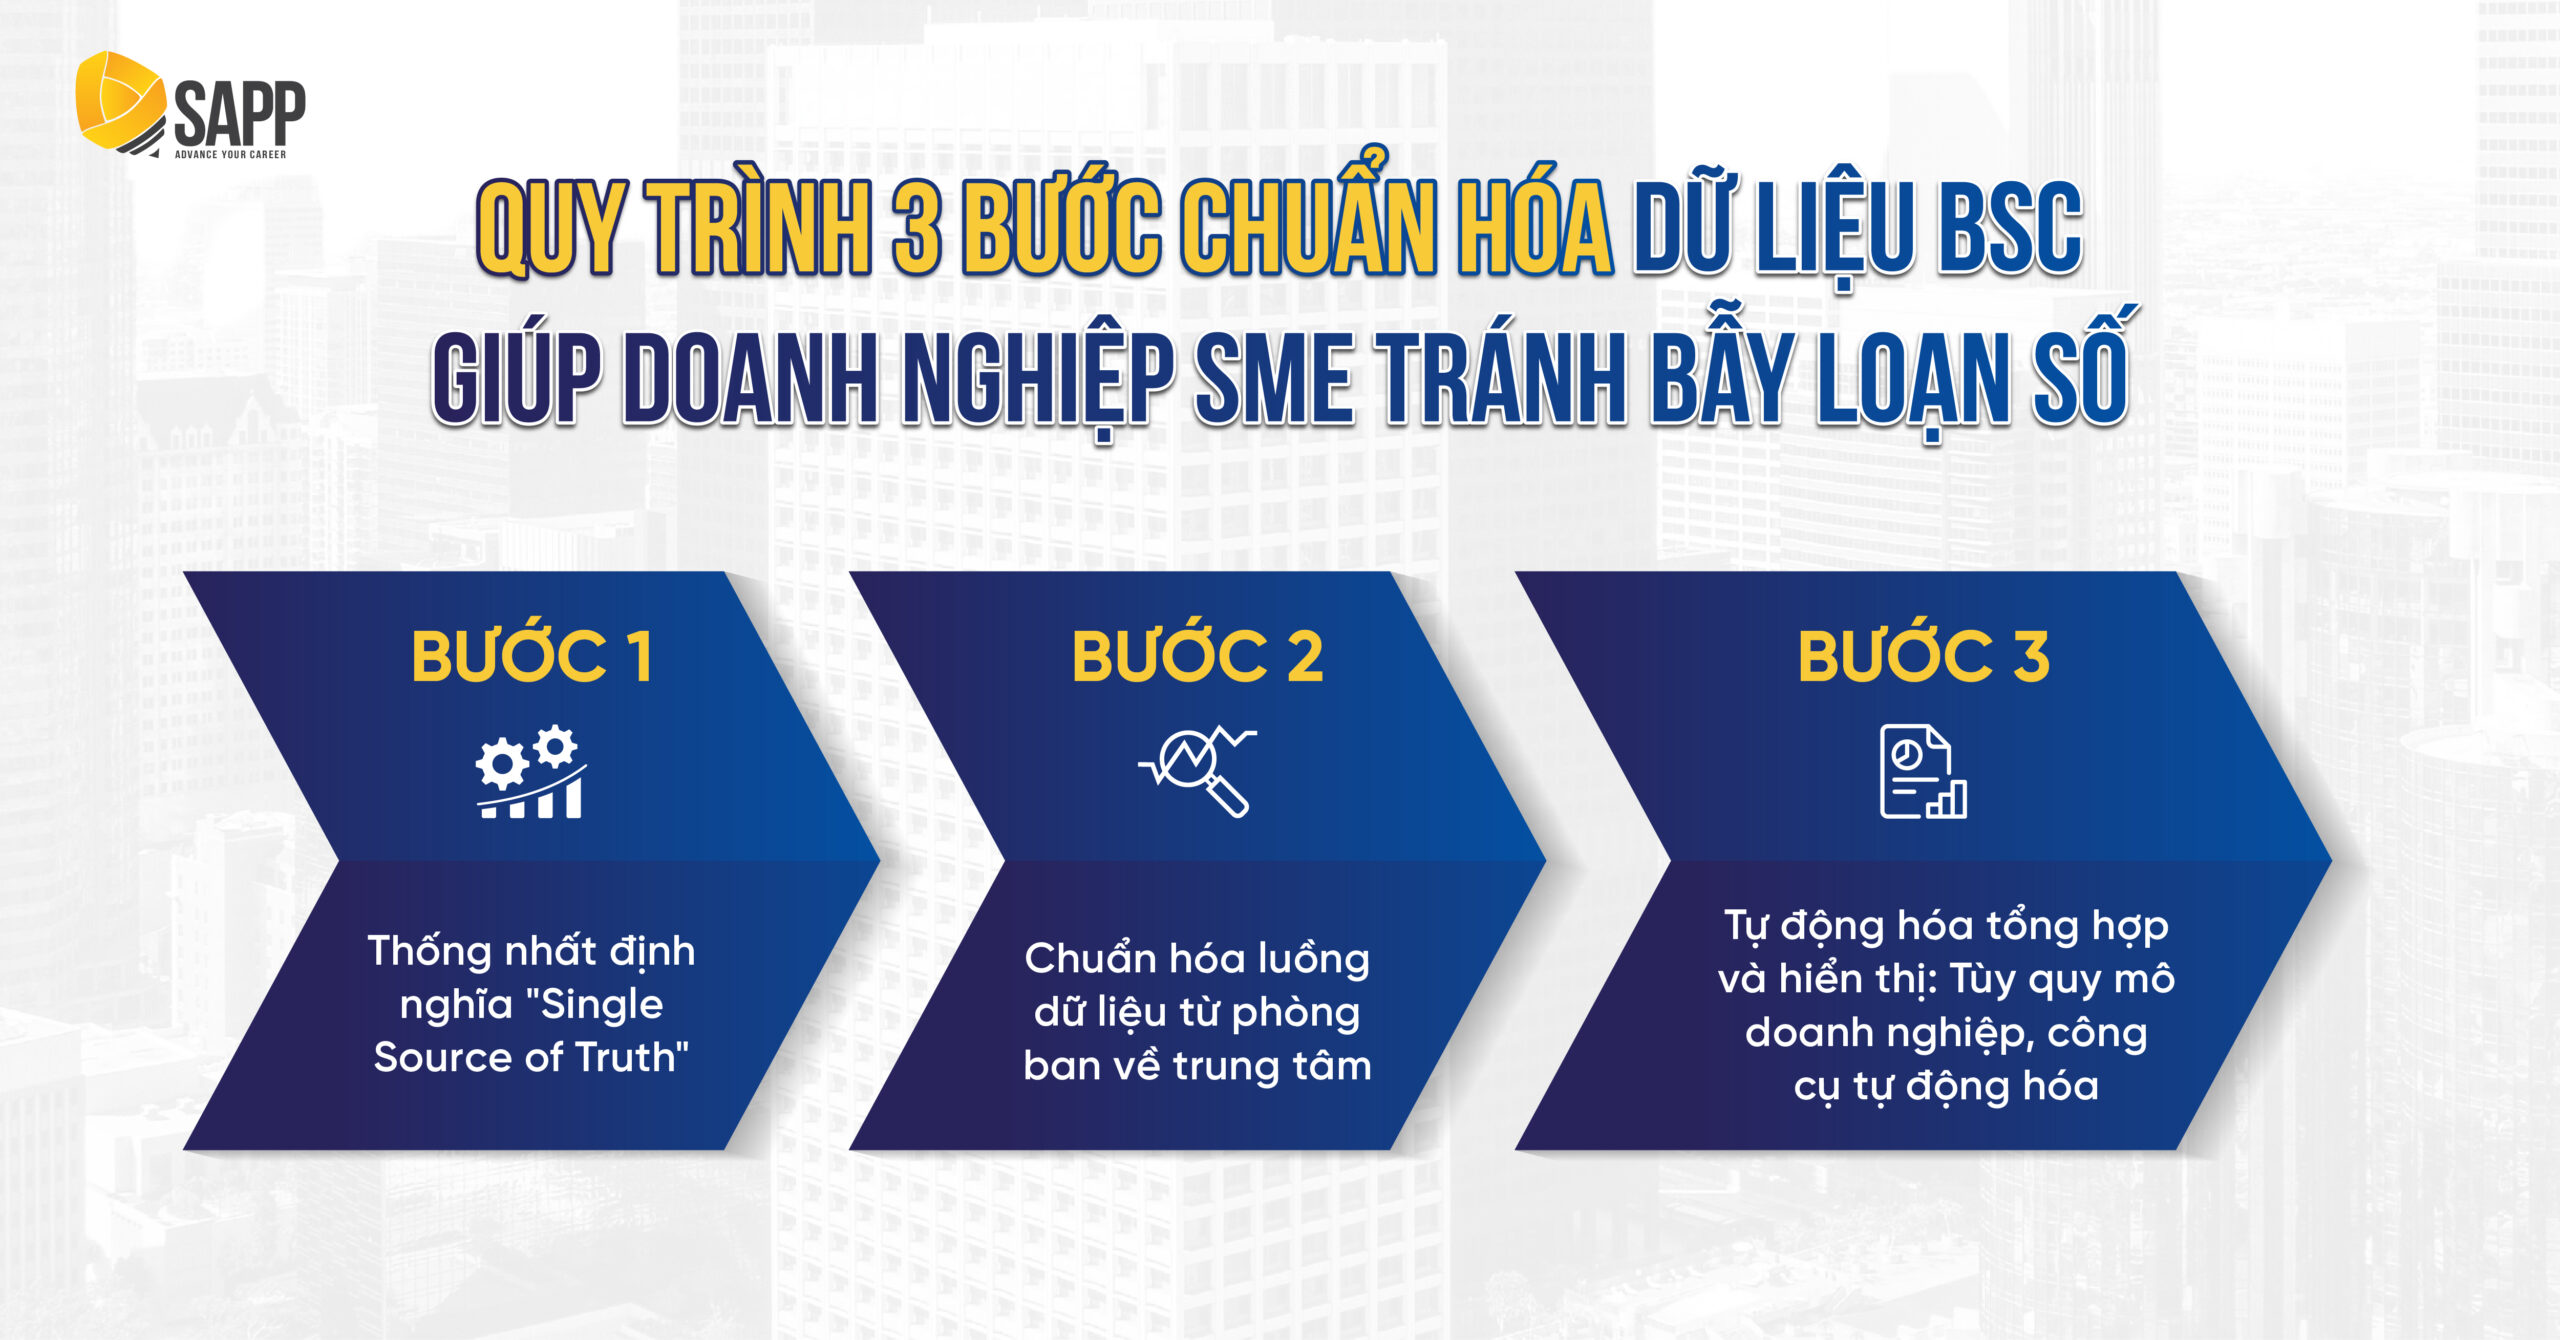
Bước 1 – Thống nhất định nghĩa “Single Source of Truth”: Mỗi chỉ số trong BSC chỉ được lấy từ một nguồn dữ liệu duy nhất và được định nghĩa nhất quán. “Doanh thu” theo phòng Sales là đơn hàng đã ký, đã xuất hóa đơn, hay đã thu tiền? Ba định nghĩa khác nhau cho ba con số khác nhau. Phải thống nhất trước khi đưa lên dashboard.
Bước 2 – Chuẩn hóa luồng dữ liệu từ phòng ban về trung tâm: Thiết kế template thu thập dữ liệu nhất quán từ mỗi phòng ban. Ví dụ ai nhập dữ liệu, nhập khi nào, nhập vào đâu. Không có quy trình này, dashboard trung tâm sẽ luôn lạc hậu và thiếu chính xác.
Bước 3 – Tự động hóa tổng hợp và hiển thị: Tùy quy mô doanh nghiệp, công cụ tự động hóa khác nhau:
- Dưới 50 nhân sự: Excel + Google Sheets với pivottable tự động và conditional formatting cảnh báo khi chỉ số vượt ngưỡng.
- 50–200 nhân sự: CRM + phần mềm kế toán (MISA, Fast) kết nối Power BI hoặc Google Looker Studio (giảm 70-80% thời gian tổng hợp thủ công).
- Trên 200 nhân sự: ERP (Odoo, SAP, Bravo) tích hợp toàn bộ nguồn dữ liệu vào một hệ thống duy nhất.
Khi dashboard BSC được tự động hóa đúng cách, nhà điều hành nhìn vào một màn hình duy nhất mỗi sáng thứ Hai và biết ngay:
Số hóa quản trị hiệu suất giúp cắt giảm 70% – 80% thời gian tổng hợp báo cáo thủ công, trao quyền cho nhà điều hành đưa ra các quyết định kinh doanh dựa trên bằng chứng khoa học thay vì trực giác mơ hồ.
Làm chủ bản đồ chiến lược Balanced Scorecard thực chiến tại SAPP Academy
Đọc về BSC và hiểu 4 khía cạnh, chuỗi nhân quả, và lộ trình số hóa, đó là kiến thức. Nhưng tự tay thiết kế được một bản đồ chiến lược BSC phù hợp với hiện trạng thực tế của chính doanh nghiệp mình, phân bổ đúng chỉ số xuống đúng phòng ban, xây dựng được dashboard tự động hóa kết nối dữ liệu thực, đó là năng lực. Khoảng cách đó không thể rút ngắn bằng đọc sách hay tham gia hội thảo một chiều.
SAPP Academy thiết kế khóa học quản trị tài chính doanh nghiệp cho lãnh đạo theo mô hình “Phòng họp chiến lược” để giải quyết bài toán đó trực tiếp:
→ Số liệu thật và bài toán thực: Anh/Chị mang chính file số liệu thật và bài toán thực của doanh nghiệp mình lên lớp mà không phải case study giả định.
→ Các CEO, CFO thực chiến ACCA/CFA/IMA/CMA: Ngồi cùng phản biện, tháo gỡ và hướng dẫn thiết kế BSC 1-1 trực tiếp.
→ Template dashboard KPI + Excel chuẩn hóa: Trọn bộ tài liệu để triển khai ngay vào ngày thứ Hai tuần sau.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
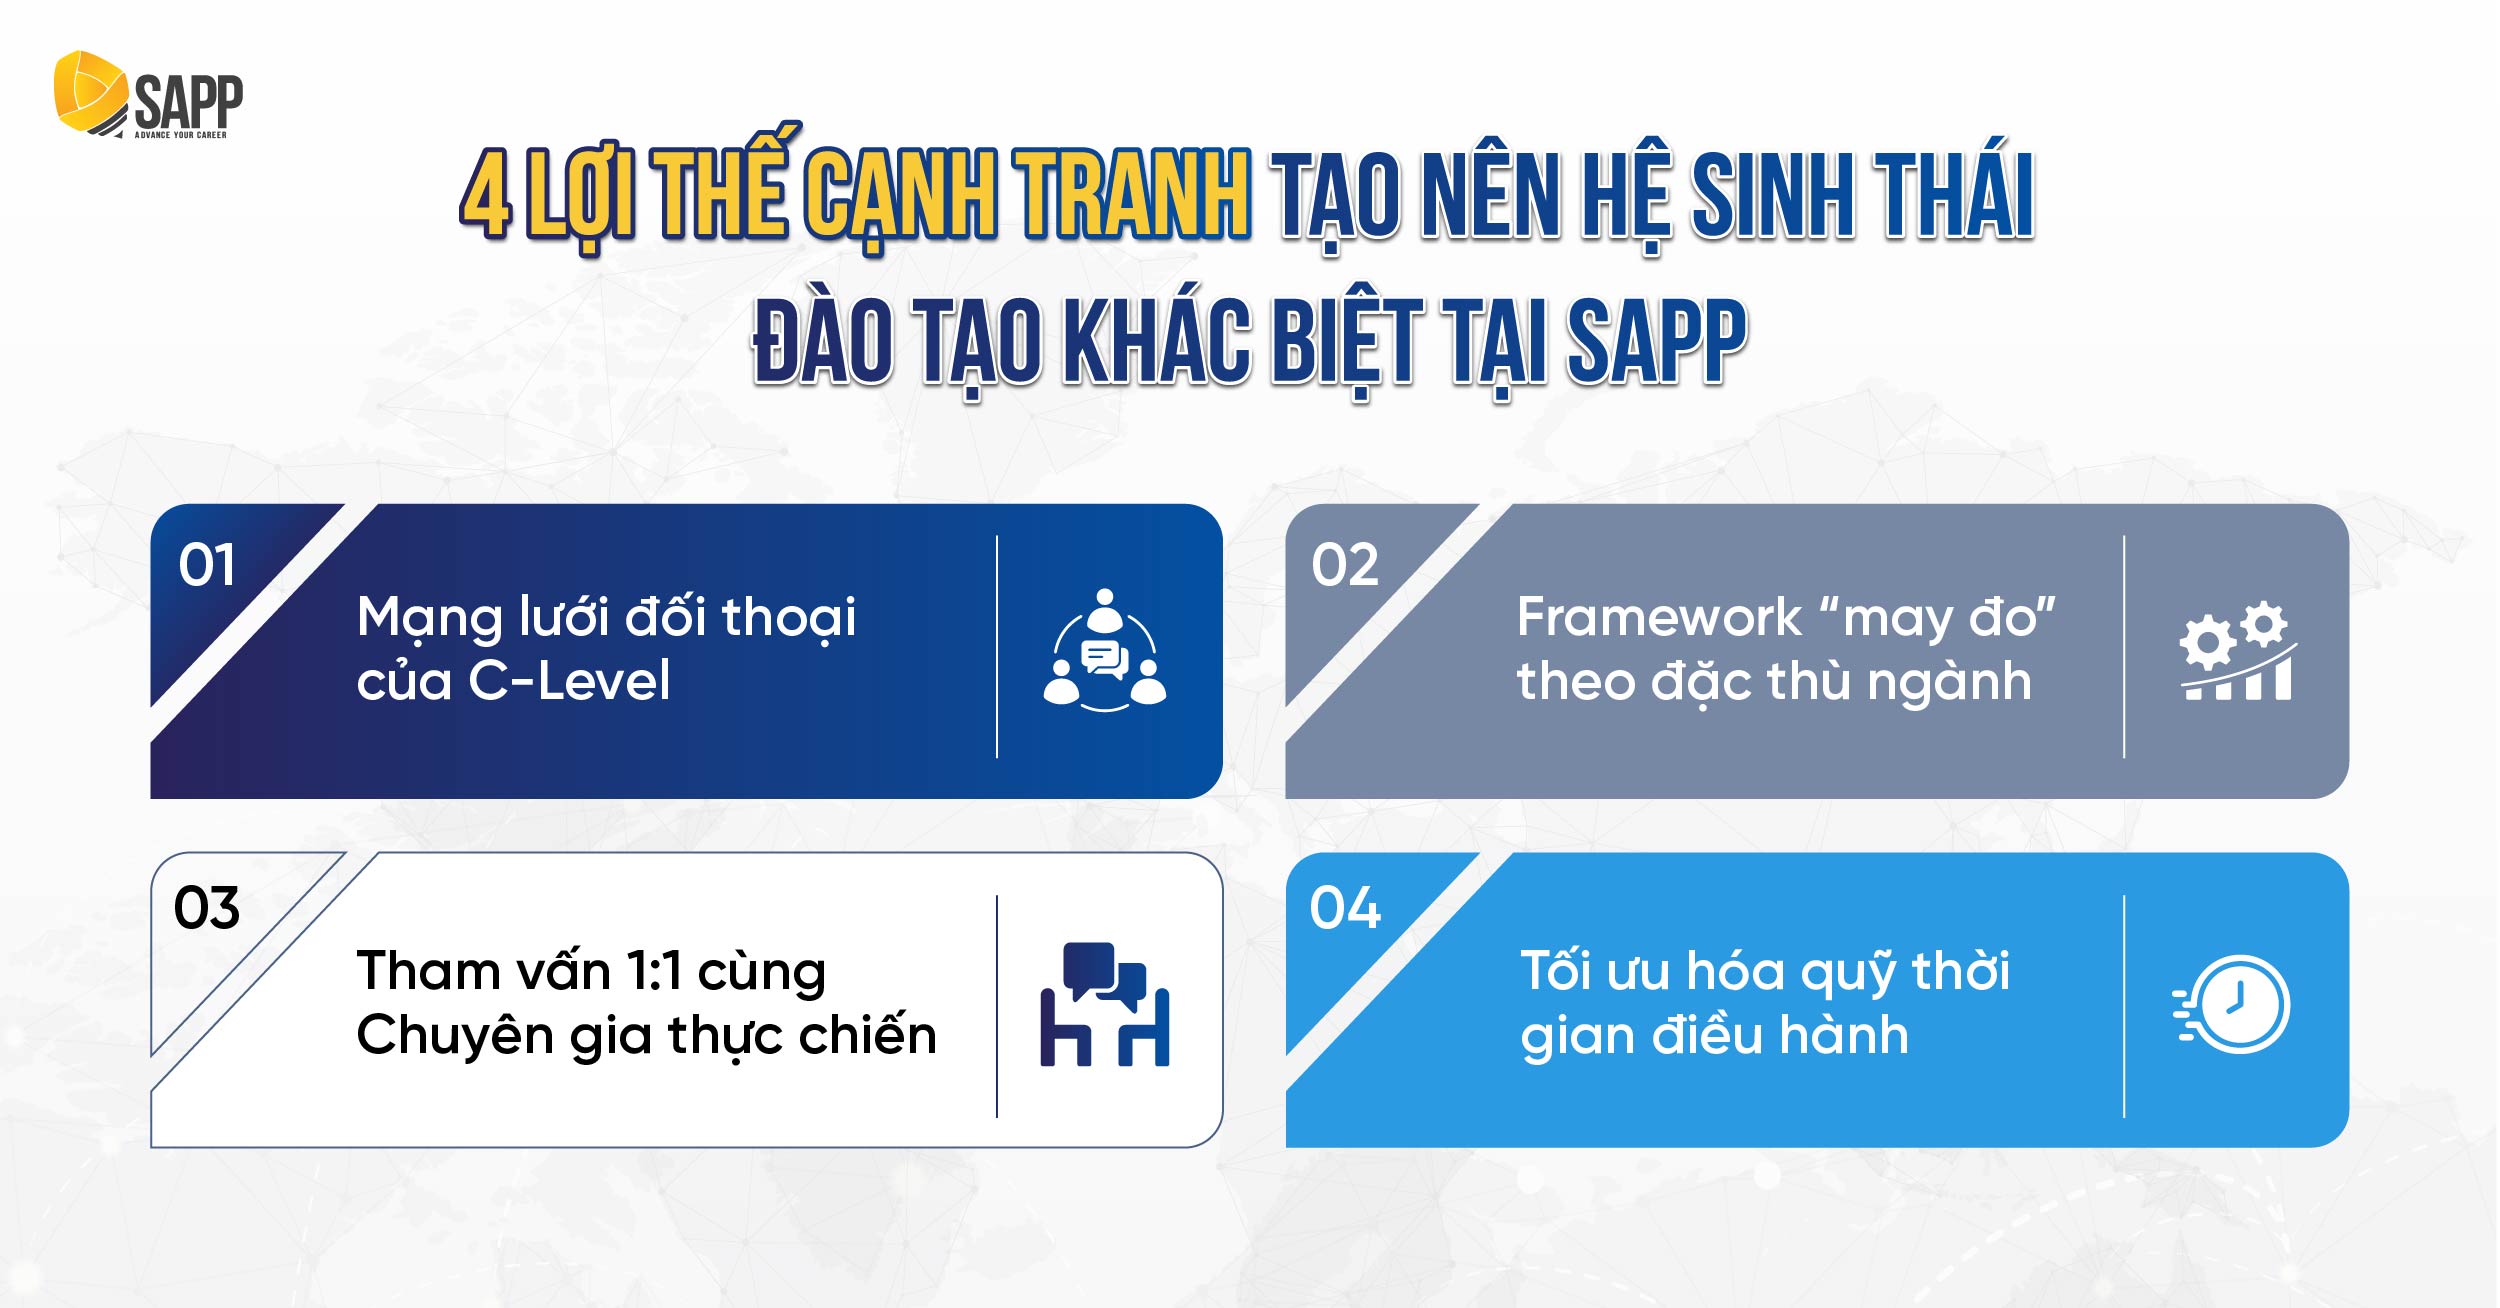
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP Academy được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn. .
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Những câu hỏi thường gặp
Doanh nghiệp siêu nhỏ hoặc chưa tiến hành số hóa thì có thể tự ứng dụng mô hình Balanced Scorecard được không?
Hoàn toàn được. Và đây là thông điệp quan trọng nhất mà SAPP muốn nhấn mạnh: BSC là tư duy quản trị, không phải công nghệ. Anh/Chị không cần đầu tư phần mềm BI đắt tiền hay ERP phức tạp để bắt đầu xây dựng và vận hành BSC.
Quy trình chuẩn hóa đơn giản nhất có thể bắt đầu bằng 4 bước trên Excel: (1) Xác định 2-3 mục tiêu chiến lược ưu tiên cho 12 tháng tới; (2) Với mỗi mục tiêu, xác định chỉ số KPI định lượng và ngưỡng mục tiêu; (3) Giao chỉ số về đúng phòng ban chịu trách nhiệm; (4) Thiết lập template báo cáo tháng nhất quán.
Chuyên đề 3 của SAPP cung cấp sẵn toàn bộ bộ template Excel chuẩn hóa này, và Anh/Chị không cần phải tự xây dựng từ đầu. Khi doanh nghiệp đã hình thành tư duy đo lường và có đủ dữ liệu sạch, việc nâng cấp lên công cụ số hóa chuyên dụng sẽ diễn ra tự nhiên và hiệu quả hơn nhiều so với đầu tư phần mềm khi chưa sẵn sàng.
Tôi là Trưởng phòng phi tài chính, việc làm chủ mô hình BSC và cách kết nối chỉ số tài chính mang lại lợi ích gì cho vai trò của tôi?
Rào cản lớn nhất khiến các đề xuất kế hoạch của Trưởng phòng bị Ban Giám đốc từ chối không phải là ý tưởng tệ, mà là thiếu lập luận ROI định lượng và không chứng minh được tính hiệu quả đối với chiến lược tài chính chung.
Khi Trưởng phòng Marketing đề xuất ngân sách tăng 500 triệu đồng mà không trình bày được: CAC sẽ giảm bao nhiêu, LTV/CAC ratio sẽ cải thiện thế nào, và Gross Margin từ khách hàng mới sẽ đạt bao nhiêu trong 12 tháng, đề xuất đó gần như chắc chắn bị từ chối hoặc bị cắt giảm.
Kết luận
Balanced Scorecard không phải là công cụ quản trị của tập đoàn đa quốc gia, đó là ngôn ngữ chiến lược mà mọi doanh nghiệp, dù ở quy mô nào, đều cần khi muốn vận hành bằng số liệu thay vì cảm tính. Khi 4 khía cạnh tài chính, khách hàng, quy trình, và con người được kết nối trong cùng một hệ thống đo lường nhất quán, bộ máy điều hành chuyển từ trạng thái “mỗi người một phách” sang “cùng nhìn về một hướng bằng cùng một bản đồ số liệu”.
Để hiện thực hóa bản đồ số liệu này và trang bị tư duy tài chính tổng thể giúp dẫn dắt toàn bộ bộ máy vận hành, ban lãnh đạo cần một phương pháp luận quản trị chuẩn hóa cùng hệ sinh thái công cụ thực chiến. Anh/Chị có thể khám phá lộ trình đào tạo chuyên sâu và nâng tầm tư duy điều hành tại bài viết: Nâng cấp năng lực lãnh đạo với khóa học Quản trị tài chính doanh nghiệp (thực chiến 2026)