Xây dựng KPI doanh nghiệp toàn diện: Từ mục tiêu đến bảng điều khiển số
Mỗi kỳ họp giao ban, các phòng đều có báo cáo chỉ số đẹp, mọi người đều “hoàn thành nhiệm vụ”, nhưng biên lợi nhuận gộp toàn công ty vẫn sụt giảm, chi phí bán hàng phình to không ai giải thích được. Anh/Chị ngồi nghe các trưởng bộ phận báo cáo con số của mình và không biết phải tin vào đâu.
Đây không phải vấn đề nhân sự. Đây là vấn đề mâu thuẫn số liệu, bắt nguồn từ hệ thống chỉ số đang được thiết lập rời rạc: KPI mỗi phòng ban đi một kiểu, không gắn liền với mục tiêu tài chính cốt lõi, và không có ngôn ngữ số chung để phòng Sales, Marketing, Vận hành và Tài chính nói chuyện với nhau.
Sai lầm khi xây dựng KPI doanh nghiệp: 3 rào cản khiến chỉ tiêu phòng ban chỉ mang tính hình thức
Phần lớn các doanh nghiệp SME Việt Nam đang có KPI, nhưng KPI đó đang là gánh nặng hành chính, không phải công cụ quản trị. Ba rào cản cốt lõi khiến hệ thống KPI biến thành biểu mẫu hình thức:
| Tiêu chí đối chiếu | Giao KPI theo lối mòn cảm tính (Cũ) | Thiết lập hệ thống KPI chuẩn CFO thực chiến |
| Căn cứ xác lập mục tiêu | Dựa trên ước tính chủ quan; sao chép số liệu quá khứ cộng thêm tỷ lệ tăng trưởng cơ học (+% doanh số). | Xuất phát từ mục tiêu tài chính chiến lược: Điểm hòa vốn (BEP), Biên lợi nhuận ròng (Net Margin) và Chu kỳ chuyển đổi tiền mặt (CCC). |
| Hệ quy chiếu dữ liệu | Phân mảnh, thiếu đồng bộ; mỗi phòng ban sử dụng một định dạng và cách đo lường riêng. | Chuẩn hóa định lượng trên cùng một nguồn dữ liệu sự thật duy nhất (Single Source of Truth). |
| Trọng tâm quản trị | Tập trung đơn lẻ vào doanh số bề mặt, tách rời khả năng thu hồi dòng tiền và chi phí vận hành. | Liên kết chuỗi nhân quả 4 khía cạnh theo mô hình BSC: Tài chính – Khách hàng – Quy trình nội bộ – Học hỏi & Phát triển. |
| Cơ chế phân quyền & Kiểm soát | Thiếu ranh giới trách nhiệm rõ ràng, dễ phát sinh tình trạng đùn đẩy khi xảy ra sai lệch ngân sách. | Ứng dụng ma trận RACI minh bạch; gắn trách nhiệm kiểm soát định mức chi phí trực tiếp cho từng Trưởng bộ phận. |
| Kết quả tác động thực tế | Báo cáo hiệu suất từng phòng ban đều hoàn thành chỉ tiêu, nhưng biên lợi nhuận ròng toàn doanh nghiệp vẫn sụt giảm. | Đồng bộ hóa toàn bộ mắt xích vận hành hướng tới tối ưu hóa giá trị thặng dư và bảo toàn dòng tiền doanh nghiệp. |
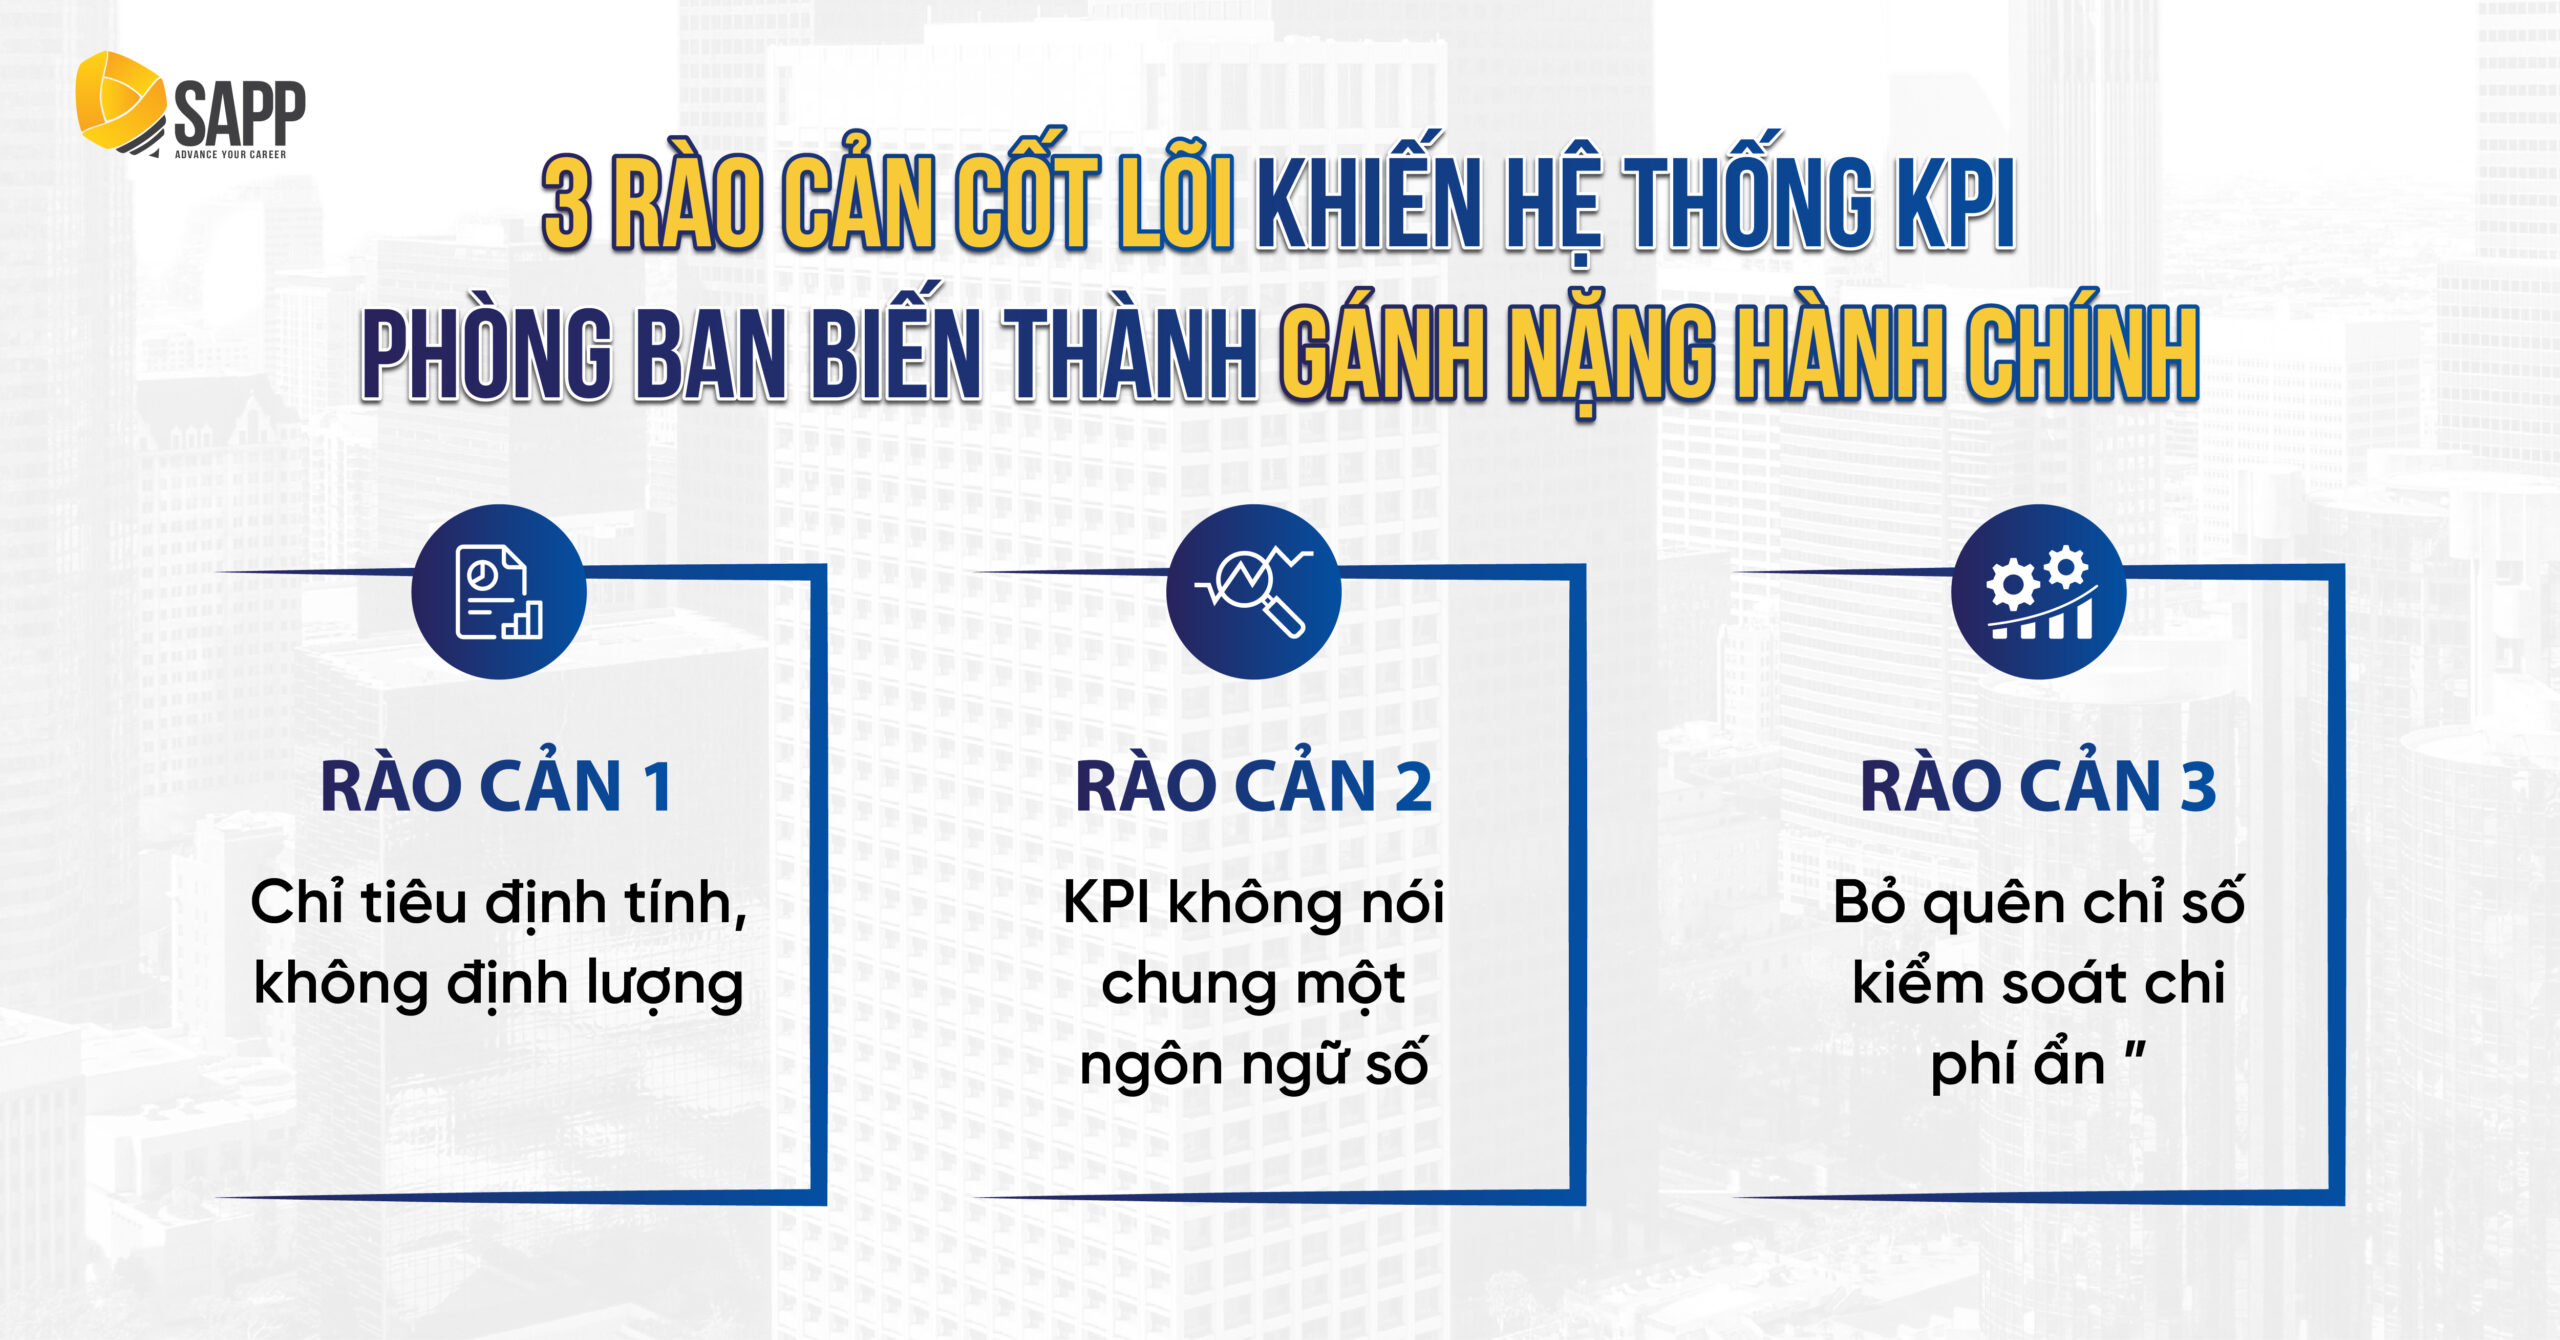
Rào cản 1 – Chỉ tiêu định tính, không định lượng: “Nâng cao chất lượng dịch vụ”, “Cải thiện quy trình vận hành”, “Tăng cường phối hợp giữa phòng ban”, những KPI này không đo lường được, không có ngưỡng rõ ràng để biết đã đạt hay chưa, và hoàn toàn mở cửa cho việc diễn giải tùy tiện khi bị chất vấn.
Rào cản 2 – KPI không nói chung một ngôn ngữ số: Phòng Sales đo số đơn hàng. Phòng Marketing đo lượt tiếp cận. Phòng Vận hành đo thời gian xử lý. Không ai đo biên lợi nhuận từng đơn, chi phí trên mỗi khách hàng thu về, hay DSO của từng nhóm khách hàng. Kết quả: mỗi phòng hoàn thành chỉ tiêu của mình mà toàn bộ hệ thống vẫn thua lỗ.
Rào cản 3 – Bỏ quên chỉ số kiểm soát chi phí ẩn: Hầu hết SME chỉ có KPI doanh số (kết quả đầu ra) mà thiếu hoàn toàn KPI đo lường chi phí vận hành ẩn và hiệu suất sử dụng nguồn lực (đầu vào). Điều này khiến doanh nghiệp không biết phòng ban nào đang sử dụng ngân sách nhiều nhất, cho đến khi biên lợi nhuận sụt giảm và không ai giải thích được nguyên nhân.
Mô hình Balanced Scorecard (BSC): Khung sườn vàng để xây dựng hệ thống KPI đồng bộ
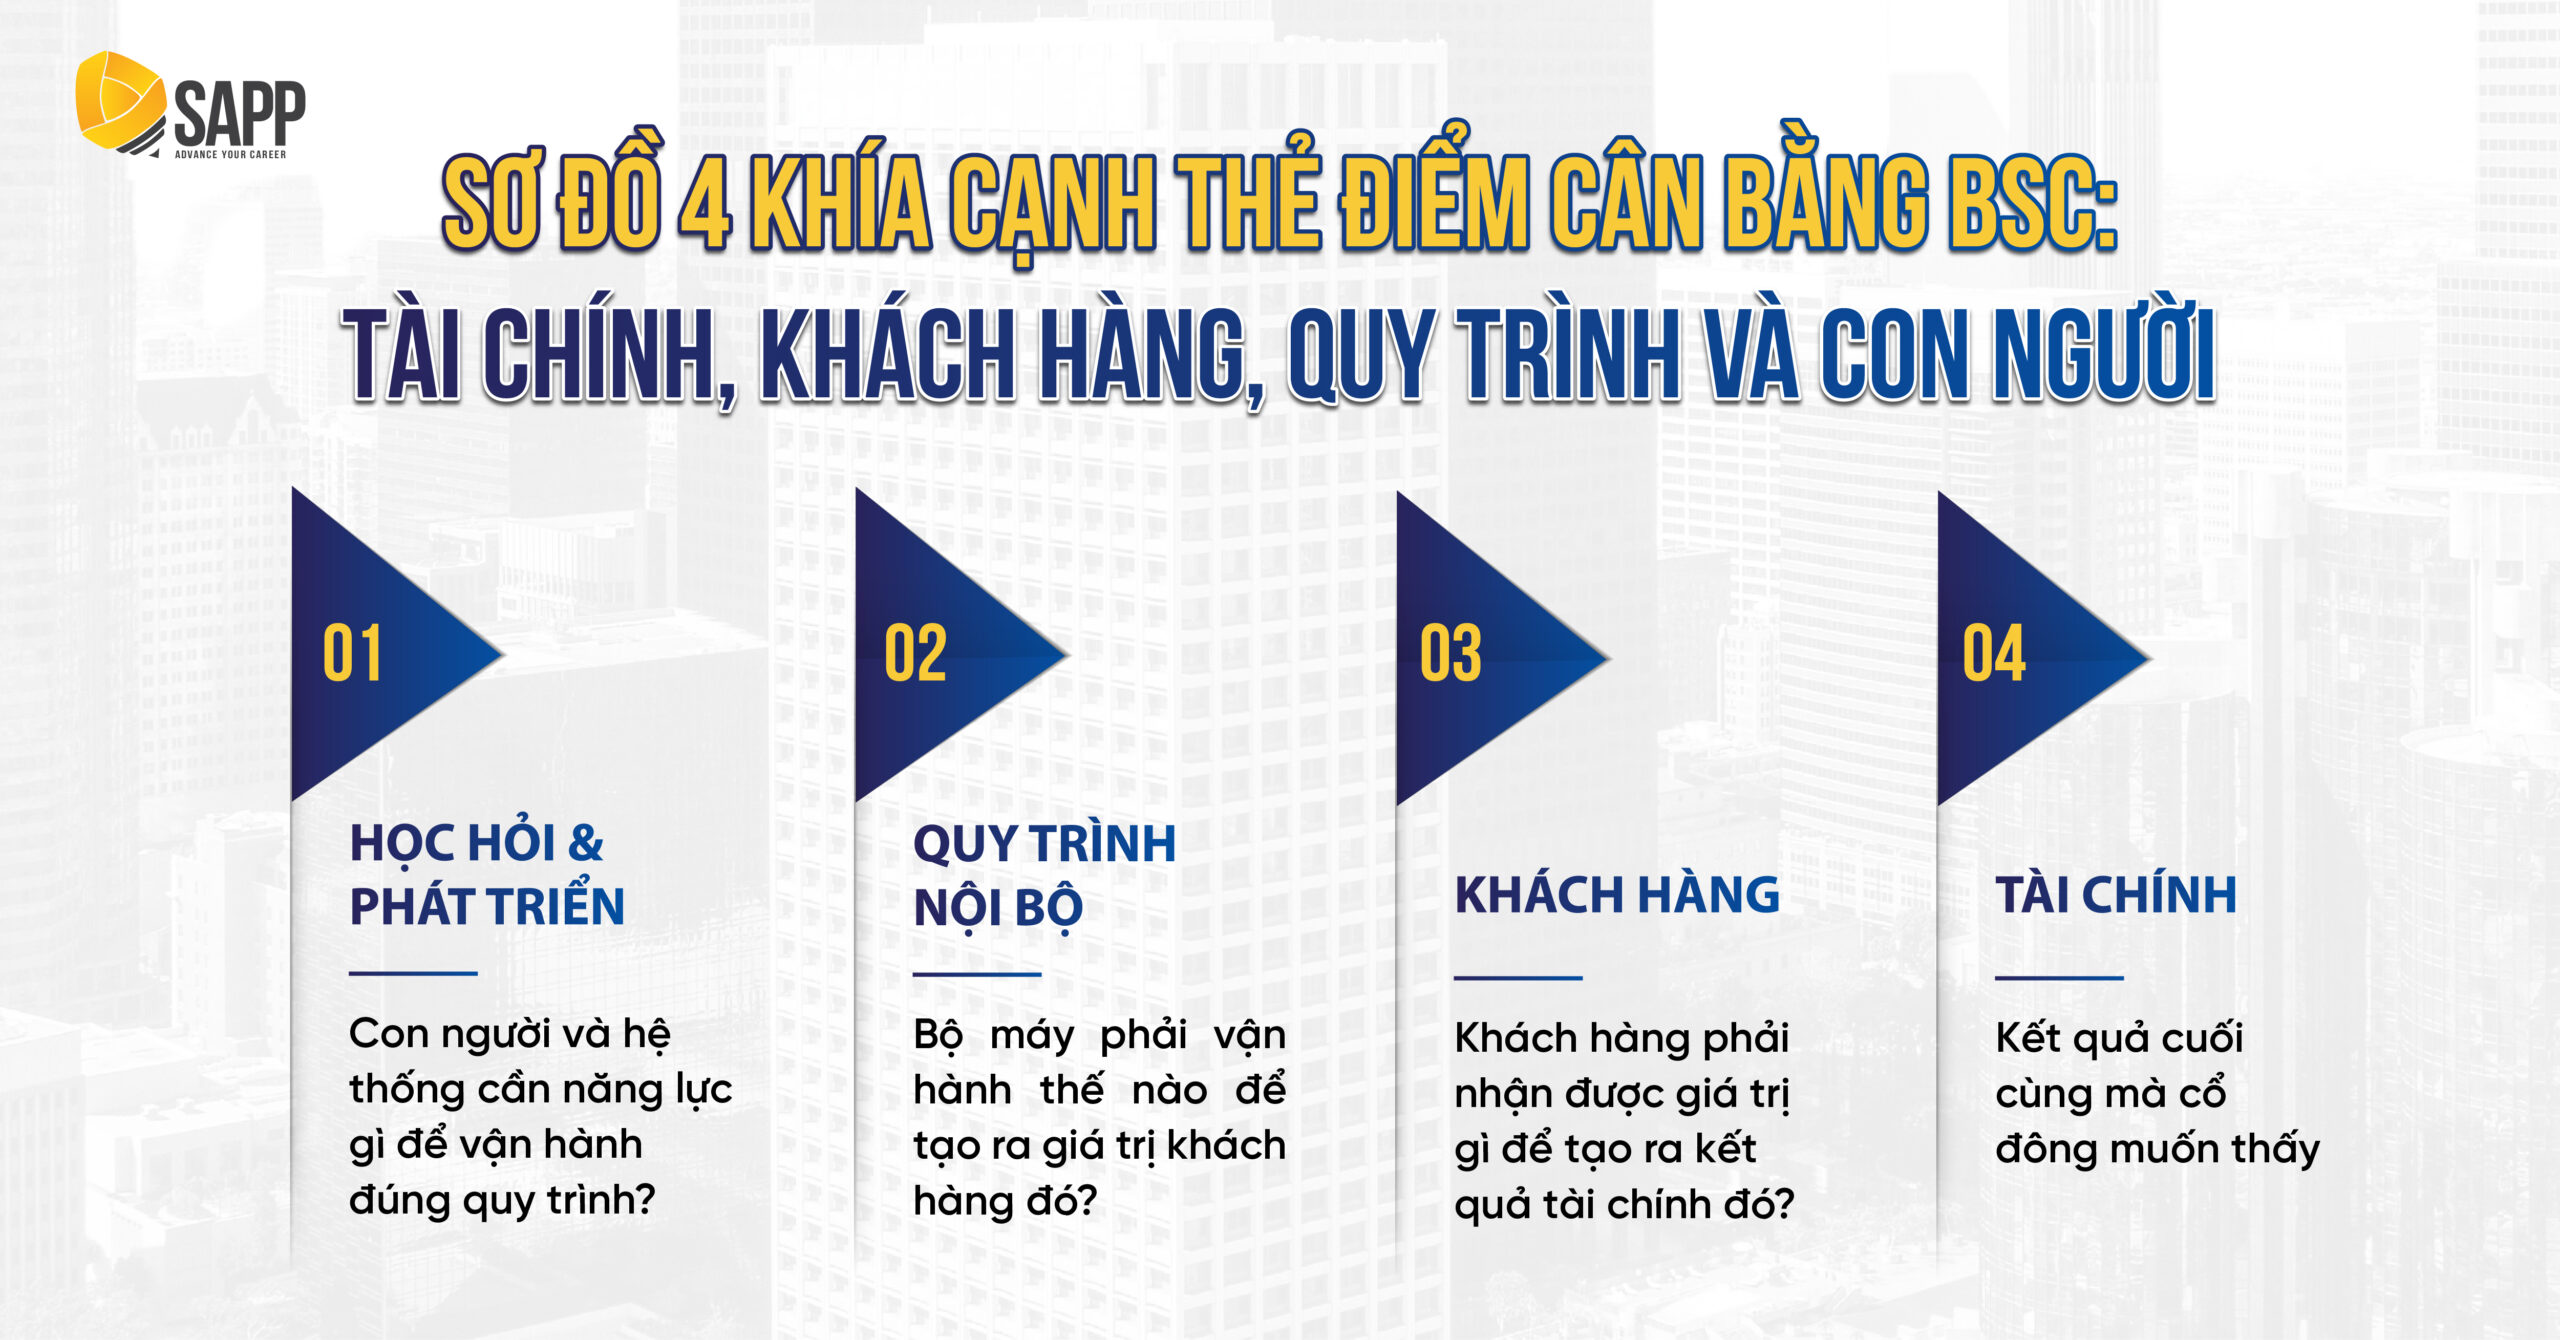
Balanced Scorecard (BSC – Thẻ điểm cân bằng) là framework quản trị được Robert Kaplan và David Norton phát triển từ những năm 1990 và hiện được áp dụng bởi hơn 70% các tổ chức trong danh sách Fortune 500 toàn cầu. Điểm mạnh cốt lõi: nó buộc mọi KPI ở mọi phòng ban phải được kết nối ngược về 4 khía cạnh của cùng một mục tiêu chiến lược và không có KPI nào tồn tại độc lập.
BSC tổ chức toàn bộ hệ thống chỉ số theo 4 khía cạnh liên kết nhân quả:
- 🎯 Tài chính: Kết quả cuối cùng mà cổ đông muốn thấy
- 👥 Khách hàng: Khách hàng phải nhận được giá trị gì để tạo ra kết quả tài chính đó?
- ⚙ Quy trình nội bộ: Bộ máy phải vận hành thế nào để tạo ra giá trị khách hàng đó?
- 📚 Học hỏi & Phát triển: Con người và hệ thống cần năng lực gì để vận hành đúng quy trình?
Khía cạnh tài chính: Điểm tựa của mọi bản kế hoạch chỉ tiêu
Mọi KPI cuối cùng đều phải phục vụ cho một mục tiêu tài chính cụ thể. Nếu mục tiêu chiến lược là “tăng trưởng lợi nhuận ròng 25% trong năm”, thì KPI tài chính cần đo lường đúng các đòn bẩy tạo ra lợi nhuận đó:
KPI đo lường hiệu suất sinh lời:
- Gross Margin %: Từng dòng SP + kênh bán theo từng dòng sản phẩm và kênh bán hàng, không phải Gross Margin tổng hợp vô nghĩa
- EBITDA Margin: Toàn doanh nghiệp để loại bỏ tác động của cơ cấu vốn và phương pháp khấu hao
- ROE và ROA: Từng Business Unit theo từng đơn vị kinh doanh
KPI kiểm soát chi phí phòng ban:
- SG&A % trên doanh thu: Trưởng phòng chịu trách nhiệm trực tiếp theo từng phòng ban, cho thấy phòng nào đang tiêu ngân sách nhiều nhất
- COGS %: Phòng Mua hàng + Sản xuất theo từng dòng sản phẩm, cho phép phát hiện dòng nào đang ăn mòn biên lợi nhuận
KPI vốn lưu động:
- DSO (Days Sales Outstanding): Phòng Sales chịu trách nhiệm thu tiền, không chỉ chốt đơn
- CCC (Cash Conversion Cycle): Phòng Vận hành chịu trách nhiệm tốc độ quay vòng hàng tồn kho
KPI của phòng Sales không chỉ là mang về doanh thu, mà là mang về dòng tiền thực thu có biên lợi nhuận dương cho doanh nghiệp.
Khi giao KPI DSO cho phòng Sales, ban lãnh đạo đang giao trách nhiệm thu tiền thực sự, không phải chỉ xuất hóa đơn. Khi giao KPI COGS % cho phòng Mua hàng, ban lãnh đạo đang buộc họ tối ưu chi phí nguyên vật liệu với kết quả đo được. Đây là sự khác biệt giữa KPI là công cụ quản trị và KPI là biểu mẫu hành chính.
Khía cạnh quy trình nội bộ & khách hàng: Đo lường để tối ưu vận hành
KPI Khách hàng – đo lường khả năng tạo ra và giữ chân giá trị:
- Customer Acquisition Cost (CAC): [Phòng Marketing] Chi phí để có được một khách hàng mới. Nếu CAC tăng mà LTV không tăng tương ứng thì cần điều chỉnh chiến lược tiếp thị ngay.
- Customer Lifetime Value (LTV): [Phòng Sales + Marketing] Tổng giá trị một khách hàng mang lại trong suốt vòng đời. Tỷ lệ LTV/CAC > 3 là ngưỡng kinh doanh bền vững.
- Net Promoter Score (NPS): [Phòng Dịch vụ KH] Đo lường mức độ sẵn sàng giới thiệu của khách hàng, đây là chỉ số dự báo tăng trưởng tự nhiên (organic growth).
- Tỷ lệ chuyển đổi theo phễu: [Marketing (Lead→QL) + Sales (QL→Closed)] Phòng Marketing chịu trách nhiệm Lead → Qualified Lead; Phòng Sales chịu trách nhiệm Qualified Lead → Closed Won.
KPI Quy trình nội bộ – đo lường hiệu suất vận hành:
- Order Fulfillment Cycle Time: Phòng Vận hành/Logistics – Thời gian từ khi nhận đơn đến khi giao hàng, ảnh hưởng trực tiếp đến DSO và quan hệ khách hàng.
- On-Time Delivery Rate: Phòng Vận hành – Tỷ lệ giao hàng đúng hẹn, chi phí ẩn khi thấp là mất khách hàng.
- Defect Rate / Error Rate: Phòng Sản xuất/QC – Tỷ lệ lỗi trong quy trình, chi phí ẩn lớn nhất mà nhiều SME không đo lường.
- Employee Productivity: Tất cả phòng ban – Doanh thu hoặc giá trị gia tăng trên mỗi nhân sự, KPI tổng hợp phản ánh hiệu quả sử dụng nguồn lực con người.
3 bước chuẩn hóa luồng dữ liệu giữa phòng ban trước khi đưa lên dashboard:
Bước 1: Thống nhất định nghĩa chỉ số: “Doanh thu” theo phòng Sales (đơn đã ký) và theo phòng Tài chính (đã thu tiền) là hai con số khác nhau. Phải thống nhất trước khi báo cáo.
Bước 2: Xác định nguồn dữ liệu duy nhất (Single Source of Truth): Mỗi chỉ số chỉ được lấy từ một nguồn dữ liệu duy nhất, không để tình trạng phòng nào cũng có số liệu riêng và cãi nhau về độ chính xác.
Bước 3: Thiết lập tần suất cập nhật và người chịu trách nhiệm: Ai nhập dữ liệu, khi nào nhập, ai review, không có tình trạng số liệu dashboard lạc hậu vài tuần mà ban lãnh đạo vẫn ra quyết định dựa trên đó.
Ứng dụng công nghệ tự động hóa dashboard KPI chuẩn CFO thực chiến
Có bộ chỉ số tốt nhưng quản lý trên hàng chục file Excel thủ công là tình huống tệ thứ hai, chỉ sau không có chỉ số nào. Khi số liệu phải được tổng hợp thủ công từ nhiều nguồn: (1) ban lãnh đạo không bao giờ có số liệu thực sự real-time để ra quyết định, và (2) người tổng hợp mất 70-80% thời gian vào nhập liệu thay vì phân tích.
Lộ trình công nghệ hóa dashboard KPI theo quy mô SME:
- Giai đoạn 1: Nền tảng (Dưới 50 nhân sự, doanh thu dưới 30 tỷ/năm)
Công cụ: Excel + Google Sheets nâng cao với pivot table, conditional formatting và công thức tự động. Chi phí: Gần như bằng 0, triển khai 2-4 tuần. Giới hạn: Cập nhật bán thủ công, không real-time
- Giai đoạn 2: Tích hợp (50–200 nhân sự, 30–200 tỷ/năm)
Công cụ: CRM (HubSpot, Salesforce) + phần mềm kế toán (MISA, Fast) + Power BI hoặc Google Looker Studio. Chi phí: 5-30 triệu/tháng, cập nhật tự động hàng ngày hoặc real-time. Giới hạn: Cần nhân sự IT hoặc đối tác triển khai có kinh nghiệm
- Giai đoạn 3: Toàn diện (Trên 200 nhân sự, trên 200 tỷ/năm)
Công cụ: ERP (SAP, Oracle, Odoo, Bravo) tích hợp toàn bộ CRM, kế toán, kho vận, nhân sự + BI layer đa chiều. Chi phí: Đầu tư lớn nhưng ROI rõ ràng khi quy mô đủ lớn. Giới hạn: Thời gian triển khai dài, yêu cầu sự cam kết của toàn bộ lãnh đạo
Checklist lựa chọn phần mềm phù hợp với SME và 5 tiêu chí không thể bỏ qua:
✅ Khả năng tích hợp: Phần mềm có API để kết nối với hệ thống hiện có của doanh nghiệp không?
✅ Thời gian triển khai thực tế: Vendor cam kết bao lâu để go-live? Yêu cầu nhiều customization không?
✅ Chi phí tổng sở hữu (TCO): License + implementation + training + maintenance (không phải chỉ giá license ban đầu).
✅ Khả năng mở rộng: Khi doanh nghiệp scale từ 50 lên 200 người, phần mềm có theo kịp không hay phải đổi hệ thống?
✅ Hỗ trợ địa phương: Đối tác triển khai có kinh nghiệm với SME Việt Nam, hiểu đặc thù kế toán Việt Nam không?
Lưu ý thực chiến: Sai lầm phổ biến nhất của SME Việt Nam là đầu tư phần mềm quá sớm, đó là mua ERP đắt tiền khi chưa chuẩn hóa được quy trình và dữ liệu. Kết quả: hệ thống đắt tiền trở thành công cụ nhập liệu thủ công theo kiểu khác. Nguyên tắc: chuẩn hóa quy trình và KPI trước, rồi mới số hóa. Công nghệ là amplifier, nó khuếch đại cả quy trình tốt lẫn quy trình xấu.
Làm chủ hệ thống dữ liệu và đo lường KPI thực chiến cùng khóa học Quản trị tài chính doanh nghiệp tại SAPP Academy
Hiểu BSC 4 khía cạnh, biết cách thiết kế KPI định lượng cho từng phòng ban, và biết lộ trình công nghệ hóa, đó là kiến thức. Nhưng ngồi xuống và xây dựng được bộ KPI đầu tiên cho chính doanh nghiệp mình, kết nối nó với mục tiêu tài chính thực sự, và biết cách triển khai mà nhân sự chấp nhận thay vì phản kháng, đó là năng lực.
Khóa học Quản trị tài chính doanh nghiệp do SAPP Academy thiết kế mang lại giải pháp đột phá thông qua chuyên đề 3 (Dữ liệu & Công nghệ trong quản trị hiệu quả) theo mô hình “Phòng họp chiến lược” để lấp đầy khoảng cách đó. Trong 1 ngày Thứ 7 duy nhất, với 6 tiếng học thực tế và 25 hoạt động thực tiễn (case study, thảo luận nhóm, xây dựng dashboard trực tiếp):
→ Bài toán thật của doanh nghiệp: Anh/Chị mang chính bài toán đo lường và hiện trạng file dữ liệu của doanh nghiệp mình lên lớp để được các Chuyên gia combo công nghệ + tài chính tư vấn 1-1 trực tiếp.
→ Template dashboard KPI theo ngành + Checklist phần mềm: Trọn bộ tài liệu mang về áp dụng ngay từ tuần tiếp theo.
→ Video record + Cộng đồng alumni Zalo: Toàn bộ nội dung lưu giữ 1 tháng, tài liệu cập nhật mỗi 3 tháng, hỗ trợ chuyên môn liên tục.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP Academy được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn. .
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Những câu hỏi thường gặp
Doanh nghiệp của tôi chưa tiến hành chuyển đổi số, mọi số liệu vẫn quản lý thủ công thì có thể tự xây dựng và đo lường hệ thống KPI theo BSC được không?
Hoàn toàn được. Và đây là điểm quan trọng mà SAPP muốn nhấn mạnh: BSC và KPI là tư duy quản trị, không phải công nghệ. Doanh nghiệp chưa có bất kỳ phần mềm nào vẫn hoàn toàn có thể xây dựng và vận hành hệ thống KPI đồng bộ theo BSC, bắt đầu từ Excel.
Chuyên đề 3 hướng dẫn quy trình chuẩn hóa dữ liệu thô từ gốc theo nguyên tắc:
- Thống nhất định nghĩa mỗi chỉ số trước khi thu thập.
- Thiết lập template thu thập dữ liệu nhất quán từ mỗi phòng ban.
- Xây dựng dashboard Excel tự động tổng hợp. Bộ template này được cung cấp sẵn sau buổi học và không cần đầu tư thêm bất kỳ phần mềm nào để bắt đầu.
Khi doanh nghiệp đã quen với tư duy đo lường và có đủ dữ liệu sạch, việc nâng cấp lên phần mềm chuyên dụng sẽ diễn ra tự nhiên và hiệu quả hơn nhiều so với đầu tư phần mềm trước khi sẵn sàng.
Khóa học của SAPP chỉ diễn ra gói gọn trong 1 ngày Thứ 7, liệu có đủ thời gian để tôi làm chủ được một lượng kiến thức lớn về cả BSC, KPI và công nghệ quản trị?
Câu hỏi này phản ánh một hiểu lầm phổ biến về cách học hiệu quả: lượng giờ ngồi trong lớp không quyết định mức độ làm chủ kiến thức. Điều quyết định là chất lượng thực hành trong giờ học và cấu trúc hậu mãi để tiếp tục áp dụng sau đó.
SAPP loại bỏ hoàn toàn các lý thuyết không cần thiết và đóng gói 6 tiếng học thành 25 hoạt động thực tiễn cụ thể: case study từ doanh nghiệp Việt Nam thực tế, thảo luận nhóm về bài toán thực của học viên, và hands-on xây dựng template KPI ngay tại lớp với số liệu thực tế của doanh nghiệp Anh/Chị. Sau buổi học, Anh/Chị rời đi với một bộ công cụ đã được cài sẵn vào dữ liệu thực của doanh nghiệp và sẵn sàng triển khai từ thứ Hai.
Video record toàn bộ nội dung buổi học được lưu giữ trong 1 tháng, cho phép Anh/Chị xem lại bất kỳ phần nào khi gặp tình huống cụ thể trong vận hành. Tài liệu được cập nhật mỗi 3 tháng để theo kịp thay đổi của thị trường và công nghệ. Cộng đồng Group Zalo Alumni cung cấp hỗ trợ chuyên môn liên tục từ chuyên gia và các học viên khác trong cùng ngành.
Kết luận
KPI không phải là công cụ giao việc, đó là ngôn ngữ chung để toàn bộ bộ máy từ Ban Giám đốc đến từng trưởng bộ phận nói chuyện với nhau bằng số liệu. Khi ngôn ngữ đó được thiết kế đúng (định lượng, liên kết với mục tiêu tài chính, và nhất quán trên toàn hệ thống) doanh nghiệp sẽ không còn rơi vào tình trạng phòng nào cũng hoàn thành chỉ tiêu mà biên lợi nhuận vẫn sụt giảm.
Xây dựng KPI chuẩn CFO là bước đi cốt lõi để triệt tiêu tình trạng vận hành cảm tính. Để nắm vững cách thức phân bổ ngân sách, kiểm soát cấu trúc chi phí và đo lường hiệu suất toàn diện cho từng bộ phận, Anh/Chị có thể tham khảo: Nâng cấp năng lực lãnh đạo với khóa học Quản trị tài chính doanh nghiệp (thực chiến 2026)