Quản trị tài chính khi mở chuỗi nhiều chi nhánh: Làm sao để tránh ‘bẫy doanh thu ảo, sập dòng tiền thật’?
Khi chỉ vận hành một điểm bán đơn lẻ, ban điều hành có thể dễ dàng kiểm soát dòng tiền và chi phí bằng mắt thường. Tuy nhiên, khi bắt đầu mở chuỗi nhiều chi nhánh lên con số thứ 3, thứ 5, doanh nghiệp thường rơi vào “bẫy doanh thu ảo”: tổng doanh thu toàn chuỗi báo cáo về liên tục phình to, nhưng dòng tiền thực tế tại tài khoản tổng lại bốc hơi nhanh chóng, thậm chí rơi vào tình trạng đứt gãy dòng tiền hệ thống do phải lấy lãi chi nhánh cũ khỏe mạnh để ‘gánh lỗ’ cho các điểm bán mới.
Thực tế thị trường chuỗi bán lẻ, F&B và dịch vụ tại Việt Nam cho thấy hơn 80% SME thất bại ngay từ chi nhánh thứ 3 trở đi do thiếu mô hình quản trị tài chính tập trung và không biết cách phân bổ chi phí chuẩn xác. Nắm vững bản chất quản trị tài chính khi mở chuỗi nhiều chi nhánh theo chuẩn CFO thực chiến giúp ban lãnh đạo kiểm soát thanh khoản tập trung, biến mỗi điểm bán thành một trung tâm sinh lời bền vững.
Thị trường chuỗi đang thanh lọc: Vì sao mở rộng thị trường cần quản trị tài chính trước
Thị trường bán lẻ và ăn uống đang chuyển từ giai đoạn mở rộng ồ ạt sang giai đoạn thanh lọc, nơi chuỗi nào không kiểm soát được biên lợi nhuận và dòng tiền từng điểm bán sẽ phải thu hẹp.
Cụ thể, theo báo cáo thị trường của iPOS.vn và Nestlé Professional được Báo Sài Gòn Giải Phóng đưa tin, riêng nửa đầu năm 2025 đã có hơn 50.000 cửa hàng ăn uống đóng cửa; theo Báo Pháp luật, số cửa hàng hoạt động giảm 7,1% so với cuối năm 2024, và ảnh hưởng lan đến cả các chuỗi lớn. Cả năm 2025, ngành vẫn đạt khoảng 726.500 tỷ đồng doanh thu, tăng 5,5%, nhưng theo Tổng Giám đốc iPOS được VTC News dẫn lại, tăng trưởng không còn đến từ việc mở rộng ồ ạt mà chuyển sang chiều sâu, với trọng tâm là năng lực vận hành.
Ngay cả các chuỗi lớn cũng điều chỉnh: Báo Đại biểu Nhân dân cho biết sau khi đạt 1.304 cửa hàng tại Việt Nam cuối tháng 9/2024, Mixue đã cắt giảm các điểm bán kém hiệu quả trong năm 2025 để tập trung tối ưu cửa hàng hiện hữu.
Từ thực tiễn của ngành F&B, bài học cốt lõi rút ra cho mọi doanh nghiệp vừa và nhỏ đang vận hành hoặc có ý định nhân bản chuỗi bán lẻ, dịch vụ là: Số lượng chi nhánh không quan trọng bằng việc nhà điều hành đo lường chính xác từng điểm bán đang tạo ra dòng tiền thặng dư hay đang âm thầm bào mòn nguồn lực của cả hệ thống
4 bẫy kinh điển khi mở rộng chi nhánh mà không có hệ thống quản trị tài chính chuẩn hóa
Nhiều doanh chủ mắc kẹt trong ảo tưởng: ‘Cứ mở thêm chi nhánh thì biên lợi nhuận sẽ tự động tăng nhờ lợi thế quy mô’. Tuy nhiên, khi quy mô tăng nhưng nền tảng tài chính không đổi, hệ thống sẽ sập vì 4 lỗ rò rỉ chí mạng:
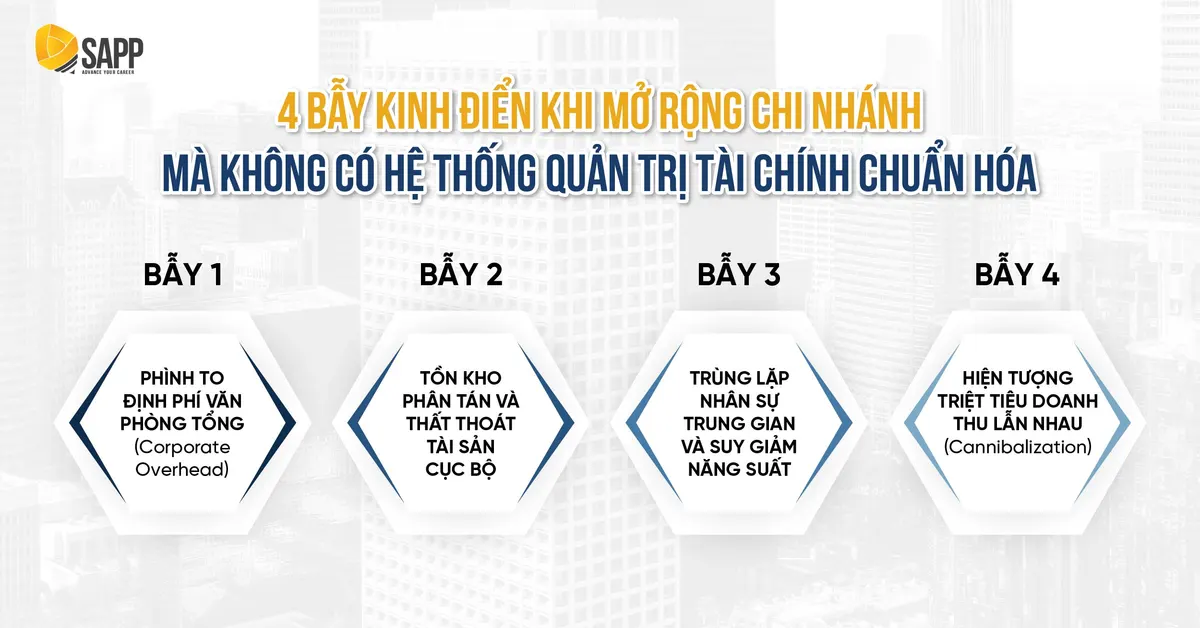
- Phình to định phí văn phòng tổng (Corporate Overhead): Khi mở rộng điểm bán, doanh nghiệp phải tuyển thêm nhân sự quản lý vùng, kế toán tổng, marketing tập trung, kho vận… Những định phí gián tiếp này tăng theo từng bậc khi chuỗi lớn lên nhưng lại không được tính toán phân bổ ngược lại vào giá thành của từng cửa hàng.
- Tồn kho phân tán và thất thoát tài sản cục bộ: Mỗi chi nhánh là một kho hàng riêng biệt. Thiếu hệ thống quản trị luân chuyển khiến hàng hóa tồn kho bị đọng vốn, gia tăng hao hụt, hư hỏng và tốn kém diện tích lưu trữ.
- Trùng lặp nhân sự trung gian và suy giảm năng suất: Bộ máy cồng kềnh tạo ra nhiều tầng nấc giám sát, khiến chi phí nhân công gián tiếp đội lên trong khi hiệu suất phục vụ khách hàng không tăng tương xứng.
- Hiện tượng triệt tiêu doanh thu lẫn nhau (Cannibalization): Mở các điểm bán quá gần nhau khiến chi nhánh mới hút bớt lượng khách của chi nhánh cũ. Doanh thu toàn chuỗi chỉ tăng theo cấp số cộng nhưng chi phí thuê mặt bằng lại nhân đôi theo cấp số nhân
Bảng đối chiếu: Mở chuỗi theo cảm tính vs Quản trị chuỗi chuẩn CFO thực chiến
| Tiêu chí so sánh | Mở chuỗi kiểu cảm tính (Truyền thống) | Quản trị chuỗi chuẩn CFO thực chiến tại SAPP |
| Cơ chế quản lý P&L | Dồn chung doanh thu – chi phí vào một tài khoản tổng công ty. | Lập Báo cáo P&L độc lập cho từng chi nhánh (Profit Center) định kỳ. |
| Phân bổ chi phí chung (Overhead) | Văn phòng tổng gánh toàn bộ chi phí gián tiếp, không phân bổ. | Phân bổ chi phí văn phòng tổng cho từng cửa hàng theo doanh thu hoặc ABC. |
| Điều phối dòng tiền mặt | Để tiền mặt phân tán tại các tài khoản cửa hàng; kiểm soát lỏng lẻo. | Thiết lập cơ chế điều chuyển tiền mặt tự động về tổng (Cash Pooling) hàng ngày. |
| Kiểm soát hàng tồn kho | Mỗi chi nhánh tự đặt hàng dự trữ theo phỏng đoán cục bộ. | Theo dõi số ngày tồn kho (DIO) toàn chuỗi, luân chuyển kho tập trung linh hoạt. |
Nên chọn mô hình tài chính tập trung hay phân cấp?
Với chuỗi dưới vài chục điểm bán, mô hình tài chính tập trung thường phù hợp hơn: văn phòng tổng giữ quyền quyết định giá bán, mua hàng, ngân sách và tiền mặt; chi nhánh chịu trách nhiệm vận hành và các chỉ số tại điểm.
Mô hình tập trung cho phép tổng công ty giám sát doanh thu, chi phí, tồn kho của tất cả chi nhánh và điều phối nguồn lực giữa chi nhánh mạnh và chi nhánh yếu; chuỗi siêu thị Co.opmart là ví dụ áp dụng mô hình này. Bảng dưới đây so sánh hai cách phân quyền.
| Tiêu chí | Tập trung | Phân cấp cho chi nhánh |
| Quyền quyết định giá, mua hàng, khuyến mãi | Văn phòng tổng | Chi nhánh, trong khung chính sách chung |
| Tiền mặt | Nộp về tài khoản tổng hằng ngày | Chi nhánh giữ một phần để chi vận hành |
| Ưu điểm | Kiểm soát chặt, thống nhất tiêu chuẩn, tận dụng lợi thế mua số lượng lớn | Linh hoạt theo thị trường từng khu vực |
| Rủi ro | Văn phòng tổng quá tải, chậm phản ứng | Khó kiểm soát thất thoát, số liệu không đồng bộ |
| Phù hợp | Chuỗi nhỏ và vừa, sản phẩm chuẩn hoá | Chuỗi lớn, nhiều vùng, có quản lý vùng mạnh |
Trên thực tế, nhiều chuỗi bắt đầu tập trung rồi phân cấp dần khi có hệ thống số liệu và đội quản lý vùng đủ mạnh. Nên cân nhắc bộ phận kiểm toán độc lập khi chuỗi vượt 20–30 chi nhánh.
Cần tính gì trước khi mở thêm một chi nhánh?
Trước khi mở chi nhánh mới, doanh nghiệp cần tính 3 con số: doanh thu hoà vốn mỗi tháng, thời gian hoàn vốn đầu tư ban đầu, và số vốn dự phòng để chi nhánh vận hành trong giai đoạn chưa có lãi. Nên đưa câu hỏi “dòng tiền có đảm bảo vận hành ít nhất 3–6 tháng cho chi nhánh mới” vào checklist trước khi mở rộng.
Ví dụ, một chi nhánh mới cần 1,2 tỷ đồng đầu tư ban đầu (cải tạo, thiết bị, đặt cọc), chi phí cố định 150 triệu đồng/tháng (thuê mặt bằng 60, lương cố định 70, chi phí khác 20), biên đóng góp 60% (doanh thu trừ giá vốn và các chi phí biến đổi), dự kiến doanh thu ổn định 400 triệu đồng/tháng.
| Chỉ tiêu | Cách tính | Kết quả |
| Doanh thu hoà vốn mỗi tháng | 150 / 60% | 250 triệu đồng |
| Lợi nhuận tại điểm khi doanh thu ổn định | 400 × 60% − 150 | 90 triệu đồng/tháng |
| Thời gian hoàn vốn đầu tư ban đầu | 1.200 / 90 | Khoảng 13 tháng, sau khi doanh thu ổn định |
| Vốn dự phòng vận hành | 3–6 tháng chi phí cố định | 450–900 triệu đồng |
Như vậy, ngoài 1,2 tỷ đồng đầu tư, doanh nghiệp cần chuẩn bị thêm 450–900 triệu đồng dự phòng mà không lấy từ dòng tiền của các chi nhánh đang hoạt động. Nếu địa điểm dự kiến khó đạt 250 triệu đồng doanh thu mỗi tháng, hoặc nằm quá gần chi nhánh hiện có, nên cân nhắc lại. Các số liệu chỉ mang tính minh hoạ.
Quy trình 3 bước quản trị tài chính cho chuỗi nhiều chi nhánh
Để nhân bản chuỗi chi nhánh an toàn mà không đánh đổi bằng sự kiệt quệ dòng tiền, ban điều hành cần triển khai quy trình 3 bước chuẩn hóa sau:
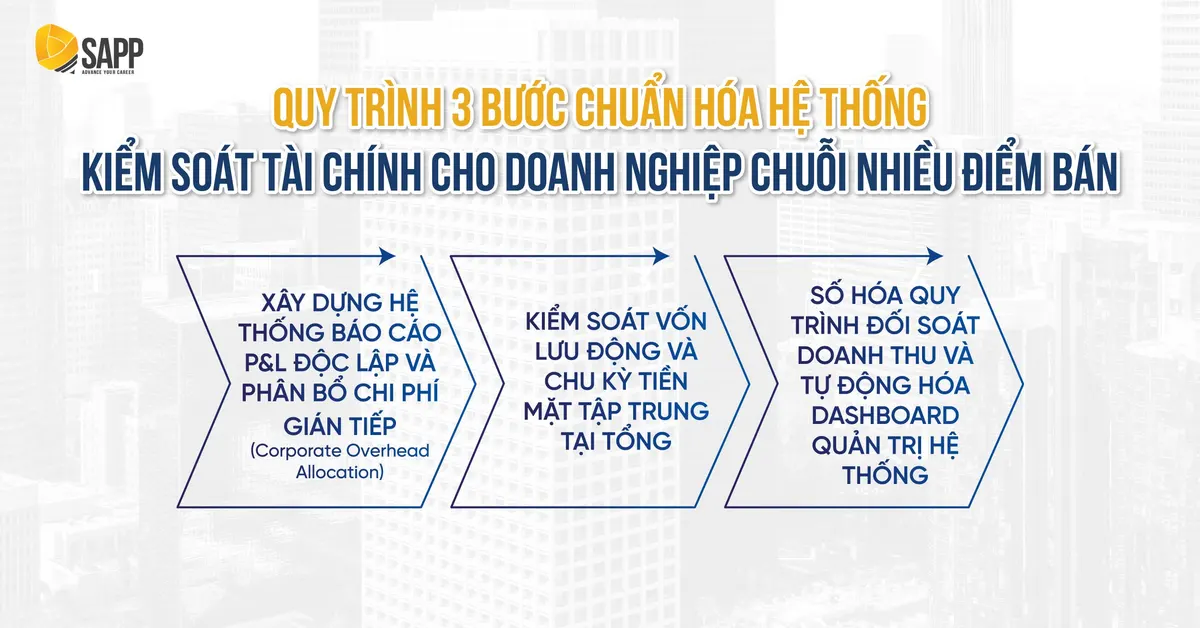
Xây dựng hệ thống báo cáo P&L độc lập và phân bổ chi phí gián tiếp (Corporate Overhead Allocation)
Mỗi chi nhánh bắt buộc phải được đối xử như một Trung tâm Lợi nhuận (Profit Center) với bảng P&L riêng biệt. Nhà quản trị không thể chỉ hạch toán chi phí trực tiếp tại điểm bán (tiền thuê nhà, lương nhân viên, điện nước). Cần xây dựng công thức phân bổ chi phí gián tiếp của văn phòng tổng (lương ban giám đốc, marketing tổng lực, R&D, kiểm soát nội bộ) theo tỷ lệ doanh thu hoặc theo hoạt động (ABC). Điều này giúp chỉ rõ chính xác chi nhánh nào thực sự đóng góp dòng tiền thặng dư và chi nhánh nào đang ‘ăn bám’ vào hệ thống.
Tầng lợi nhuận và ví dụ về quyết định đóng chi nhánh
Báo cáo từng chi nhánh nên có 2 tầng lợi nhuận: lợi nhuận tại điểm (doanh thu trừ giá vốn và các chi phí trực tiếp của chính cửa hàng như thuê mặt bằng, lương nhân viên, điện nước) và lợi nhuận sau phân bổ chi phí văn phòng tổng. Tầng thứ nhất dùng để quyết định giữ hay đóng một chi nhánh; tầng thứ hai dùng để đánh giá cả chuỗi có đủ lớn để nuôi bộ máy hay không.
Ví dụ, một chuỗi 4 chi nhánh có chi phí văn phòng tổng 220 triệu đồng/tháng, phân bổ theo tỷ lệ doanh thu (10%). Đơn vị: triệu đồng/tháng.
| Chỉ tiêu | Chi nhánh A | Chi nhánh B | Chi nhánh C | Chi nhánh D | Toàn chuỗi |
| Doanh thu | 800 | 600 | 500 | 300 | 2.200 |
| Lợi nhuận tại điểm | 160 | 110 | 80 | 20 | 370 |
| Chi phí văn phòng tổng phân bổ (10% doanh thu) | 80 | 60 | 50 | 30 | 220 |
| Lợi nhuận sau phân bổ | 80 | 50 | 30 | −10 | 150 |
Ở dòng cuối, chi nhánh D đang lỗ 10 triệu đồng mỗi tháng và có vẻ nên đóng. Nhưng nếu đóng D, chuỗi mất 20 triệu đồng lợi nhuận tại điểm của D, trong khi 220 triệu đồng chi phí văn phòng tổng hầu như không giảm. Lợi nhuận toàn chuỗi giảm từ 150 xuống 130 triệu đồng mỗi tháng, tức mất khoảng 240 triệu đồng mỗi năm. Quyết định đúng là giữ D và cải thiện lợi nhuận tại điểm, hoặc chỉ đóng khi chính lợi nhuận tại điểm đã âm kéo dài. Các số liệu chỉ mang tính minh hoạ.
Kiểm soát vốn lưu động và quản lý tiền mặt tập trung (Centralized Treasury & Cash Pooling)
Việc dòng tiền bị phân tán tại hàng chục tài khoản ngân hàng chi nhánh làm suy yếu sức mạnh tài chính của doanh nghiệp. Ban điều hành cần thiết lập cơ chế rút tiền mặt tự động về tài khoản tổng (Cash Pooling) vào cuối mỗi ngày làm việc. Song song đó, kiểm soát nghiêm ngặt Số ngày tồn kho (DIO) tại từng điểm bán: áp dụng định mức tồn kho tối thiểu – tối đa, điều chuyển hàng hóa linh hoạt giữa các chi nhánh để tối ưu hóa vòng quay vốn lưu động, tránh tình trạng nơi thừa ứ đọng, nơi thiếu hụt hàng bán.
Kiểm soát thất thoát tiền và hàng tại nhiều điểm
Khi chủ doanh nghiệp không thể có mặt ở mọi điểm bán, rủi ro thất thoát và gian lận tăng lên. Ba cơ chế tối thiểu nên có:
- Đối soát tiền cuối ngày: So doanh thu trên phần mềm bán hàng với tiền mặt nộp về và tiền thanh toán qua thẻ, ví điện tử; mọi chênh lệch phải có giải trình trong ngày.
- Phân quyền trên phần mềm: Quản lý chi nhánh chỉ được sửa giá, huỷ hoá đơn, giảm giá trong hạn mức; Phân quyền theo vai trò là một năng lực cần kiểm tra khi chọn phần mềm cho chuỗi.
- Kiểm kê đối chiếu định mức: So lượng hàng hoặc nguyên liệu xuất kho với định mức theo số lượng đã bán; chi nhánh có tỷ lệ hao hụt cao bất thường cần được kiểm tra ngay.
Số hóa đối soát doanh thu và tự động hóa Dashboard quản trị chuỗi được cập nhật hằng ngày
Quản lý chuỗi bán lẻ bằng các file Excel thủ công gửi qua email vào cuối tháng khiến lãnh đạo bị ‘mù thông tin’ điều hành. Doanh nghiệp cần số hóa quy trình đồng bộ dữ liệu: kết nối trực tiếp phần mềm bán hàng (POS) với hệ thống báo cáo quản trị động (Power BI/Excel chuyên sâu). Dashboard quản trị chuỗi tự động cập nhật doanh thu thực thu, biên lợi nhuận gộp từng điểm bán và cảnh báo sai lệch chi phí (Variance Analysis) ngay khi phát sinh bất thường chỉ sau một cú nhấp chuột.
Bộ chỉ số theo dõi từng chi nhánh
Dashboard chuỗi chỉ hữu ích khi theo dõi đúng chỉ số và so sánh được giữa các chi nhánh. Nên thiết lập KPI tài chính rõ ràng như điểm hoà vốn, chi phí trên đơn hàng, ROI; bảng dưới đây gợi ý 6 chỉ số cốt lõi. Không có ngưỡng chung cho mọi ngành; cách đọc hữu ích nhất là so sánh các chi nhánh với nhau và với chính chi nhánh đó qua các tháng.
| Chỉ số | Cách tính | Cho biết điều gì |
| Lợi nhuận tại điểm | Doanh thu − giá vốn − chi phí trực tiếp của chi nhánh | Chi nhánh có tự nuôi được mình không |
| Doanh thu so với doanh thu hoà vốn | Doanh thu thực tế / doanh thu hoà vốn | Còn cách ngưỡng lỗ bao xa |
| Tỷ lệ chi phí thuê trên doanh thu | Tiền thuê mặt bằng / doanh thu | Mặt bằng có quá đắt so với sức bán không |
| Doanh thu trên mỗi nhân viên | Doanh thu / số nhân viên chi nhánh | Năng suất lao động tại điểm |
| Tỷ lệ hao hụt | (Xuất kho thực tế − định mức) / định mức | Mức thất thoát hàng, nguyên liệu |
| Số ngày tồn kho | Tồn kho bình quân / giá vốn mỗi ngày | Vốn đang bị giữ ở kho chi nhánh |
Làm chủ tài chính hệ thống cùng khóa học Quản trị tài chính doanh nghiệp tại SAPP Academy
Việc tự mày mò các biểu mẫu chia tách tài khoản trên internet không thể giải quyết được bài toán phân bổ chi phí Overhead phức tạp và kiểm soát thanh khoản đa điểm bán. Khóa học Quản trị tài chính doanh nghiệp tại SAPP Academy mang lại giải pháp đột phá thông qua bộ đôi chuyên đề liên kết: chuyên đề Quản trị hiệu quả chi phí doanh nghiệp và chuyên đề Quản trị & Tối ưu hiệu quả vốn lưu động.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
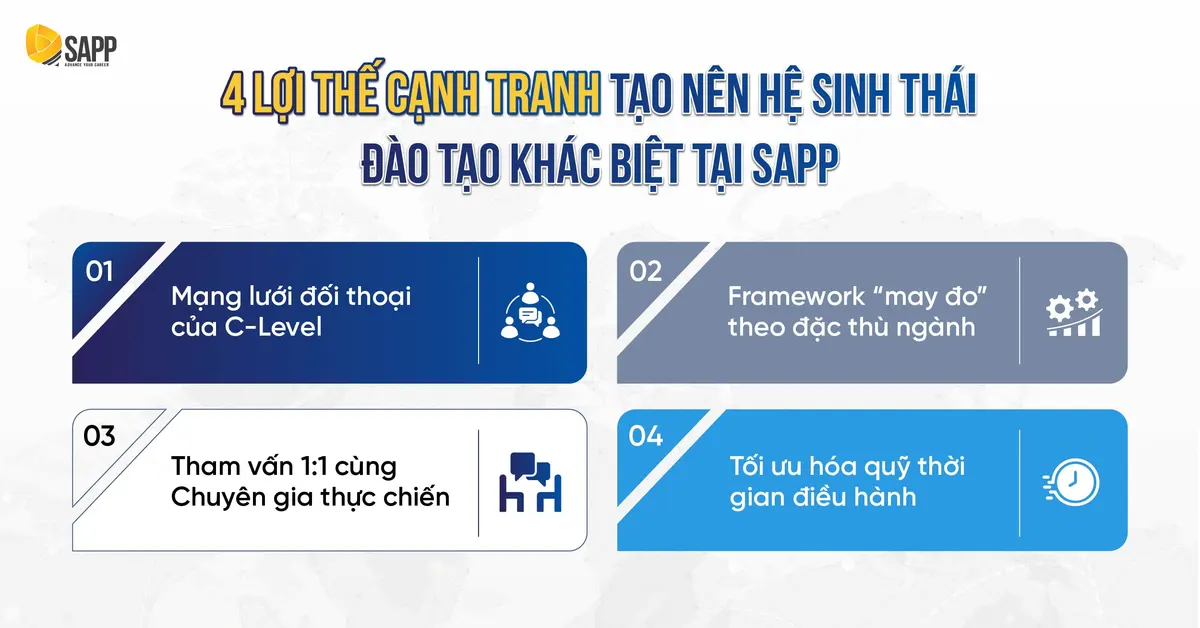
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh Anh/Chị đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Mô hình ‘Phòng họp chiến lược’ trên số liệu thực
Khóa học triển khai tinh gọn trong 1 ngày Thứ 7, tổ chức theo định dạng tư vấn chuyên sâu 1-1. Học viên mang trực tiếp dữ liệu doanh thu, định phí văn phòng tổng và bài toán kiểm soát chi nhánh thực tế của mình lên bàn làm việc. Giảng viên là các Giám đốc Tài chính (CFO) và các CEO thực chiến từ các tập đoàn chuỗi bán lẻ, F&B lớn sở hữu các chứng chỉ quốc tế danh giá (ACCA, CFA, CGMA, CMA) sẽ trực tiếp phân tích cấu trúc chi phí, hướng dẫn thiết lập công thức phân bổ Overhead và chuyển giao bộ công cụ điều phối dòng tiền tập trung ứng dụng được ngay.
Đo lường hiệu quả đầu tư (ROI): Chỉ cần tối ưu và phân bổ 1 phần chi phí Overhead hệ thống hoặc ngăn chặn nguy cơ mở sai một chi nhánh gánh lỗ nhờ các framework tại khóa học, doanh nghiệp đã có thể tự giải phóng hàng trăm triệu đồng tiền mặt thực tế (giá trị thặng dư vượt xa mức đầu tư học phí).
Những câu hỏi thường gặp (FAQ)
Khi nào nên đóng một chi nhánh đang lỗ?
Khi lợi nhuận tại điểm của chi nhánh, tức trước khi phân bổ chi phí văn phòng tổng, đã âm kéo dài và không có kế hoạch cải thiện khả thi. Nếu chi nhánh chỉ lỗ sau phân bổ, đóng cửa thường làm lợi nhuận toàn chuỗi giảm, vì chi phí văn phòng tổng vẫn còn. Cần tính thêm chi phí đóng cửa như tiền cọc mặt bằng có thể mất, bồi thường hợp đồng thuê, và khả năng khách hàng chuyển sang chi nhánh lân cận.
Chi nhánh nên hạch toán phụ thuộc hay độc lập?
Với chuỗi nhỏ, hạch toán phụ thuộc (số liệu chi nhánh được tổng hợp về công ty mẹ) thường đơn giản hơn và hợp với mô hình tài chính tập trung; hạch toán độc lập phù hợp hơn khi chi nhánh được phân cấp cao và có bộ máy kế toán riêng. Dù chọn cách nào, báo cáo quản trị vẫn cần tách lợi nhuận từng điểm bán. Vì liên quan đến đăng ký thuế và kê khai, nên trao đổi với kế toán hoặc tư vấn thuế trước khi quyết định
Chuỗi cửa hàng quy mô nhỏ (dưới 5 chi nhánh) thì việc thiết lập hệ thống phân bổ chi phí phức tạp có làm quá tải bộ máy kế toán không?
Không. Quản trị tài chính chuỗi hiệu quả ở quy mô tinh gọn không đồng nghĩa với việc tạo thêm thủ tục hành chính rườm rà. Trái lại, việc chuẩn hóa quy trình phân bổ chi phí Overhead văn phòng tổng theo tỷ lệ doanh thu đơn giản ngay từ khi chuỗi còn nhỏ giúp ban điều hành nhìn thấy chính xác biên lợi nhuận thực tế của từng điểm bán. Chỉ cần bắt đầu bằng hai tầng lợi nhuận cho từng chi nhánh như ví dụ trong bài.
Chuyên đề Quản trị hiệu quả chi phí doanh nghiệp tại SAPP Academy hướng dẫn phương pháp thiết lập hệ thống kiểm soát chi phí chuỗi tinh gọn, mượt mà bám sát nguồn lực thực tế của SME, giúp tăng tốc hiệu quả điều hành chứ không làm cản trở bộ máy.
Cửa hàng trưởng / Quản lý vùng (Area Manager) hiểu sâu về quản lý chi phí và dòng tiền chuỗi giúp nâng cao tiếng nói với sếp như thế nào?
Ban giám đốc sẽ thường xuyên cắt giảm hoặc từ chối đề xuất ngân sách nâng cấp điểm bán hay chi phí khuyến mại nếu cấp quản lý chỉ giải trình dựa trên cảm tính. Trái lại, khi bạn lượng hóa được hiệu quả kinh tế: chứng minh được biên lợi nhuận ròng của cửa hàng sau khi trừ chi phí gián tiếp phân bổ và rút ngắn thời gian thu hồi vốn lưu động tại điểm bán, bạn hoàn toàn tự tin thuyết phục sếp duyệt chi bằng lập luận ROI tài chính sắc bén.
Chuyên đề Quản trị hiệu quả chi phí doanh nghiệp và chuyên đề Quản trị & Tối ưu hiệu quả vốn lưu động giúp các nhà quản lý làm chủ ngôn ngữ của CFO, nâng cao uy tín chuyên môn và mở rộng lộ trình thăng tiến lên các vị trí Giám đốc chuỗi thương mại (Retail Director/GM).