Top 10 cuốn sách tài chính doanh nghiệp cho nhà điều hành SME: Review chi tiết và lộ trình đọc
Sách tài chính là một trong những người thầy giúp các nhà điều hành SME định hình tư duy và ngôn ngữ quản trị. Tuy nhiên, giữa việc “đọc hiểu khái niệm trên trang sách” và “tự tay cầm bản báo cáo dòng tiền để ra quyết định chiến lược” lại là một khoảng cách không hề nhỏ. Sách cho Anh/Chị khung lý thuyết, nhưng không thể ngồi cùng Anh/Chị để giải bài toán chi phí hay công nợ thực tế của doanh nghiệp mình.
Theo kết quả sơ bộ từ Tổng điều tra kinh tế năm 2026 tại báo cáo từ Cục Thống kê – Bộ Tài chính công bố, cả nước ghi nhận hơn 859.000 doanh nghiệp đang hoạt động, trong đó doanh nghiệp nhỏ và vừa chiếm gần 98% tổng số doanh nghiệp nhưng phần lớn trong số đó đang vận hành với bộ máy tài chính mỏng, thiếu framework quản trị số liệu bài bản và người đứng đầu vẫn đang tự mò mẫm học qua sách, YouTube, hay những buổi workshop một chiều.
Bài viết này tổng hợp Top sách tài chính doanh nghiệp gối đầu giường giúp Anh/Chị xây dựng nền tảng tư duy vững chắc nhất. Bài viết này không phủ nhận giá trị của sách, nhưng khoảng cách giữa “biết” trên trang sách đến “làm được” trong phòng họp là một khoảng cách rất lớn. Hãy cùng SAPP Academy điểm qua 10 cuốn Sách tài chính nên đọc và tham khảo cách các nhà lãnh đạo bận rộn đang đóng gói bài toán của mình như thế nào?
Bên cạnh danh sách sách, bài viết gợi ý tiêu chí chọn sách, lộ trình đọc 3 giai đoạn và phương pháp đọc theo vấn đề để lãnh đạo bận rộn vẫn biến kiến thức thành hành động. Hãy cùng bắt đầu từ câu hỏi quan trọng nhất: chọn sách nào cho đúng nhu cầu?
Chọn sách tài chính doanh nghiệp cho lãnh đạo SME dựa trên những tiêu chí nào?
Có 4 tiêu chí chính để chọn sách tài chính doanh nghiệp: đúng vai trò người đọc, đúng vấn đề doanh nghiệp đang gặp, phù hợp bối cảnh chuẩn mực kế toán Việt Nam, và ấn bản, bản dịch đáng tin cậy.
Cụ thể, cùng là “sách tài chính doanh nghiệp”, một giáo trình 1.000 trang viết cho sinh viên MBA và một cuốn sách 200 trang viết cho chủ doanh nghiệp nhỏ phục vụ hai mục đích hoàn toàn khác nhau. Chọn sai sách là lý do phổ biến khiến nhiều lãnh đạo bỏ dở sau vài chương.
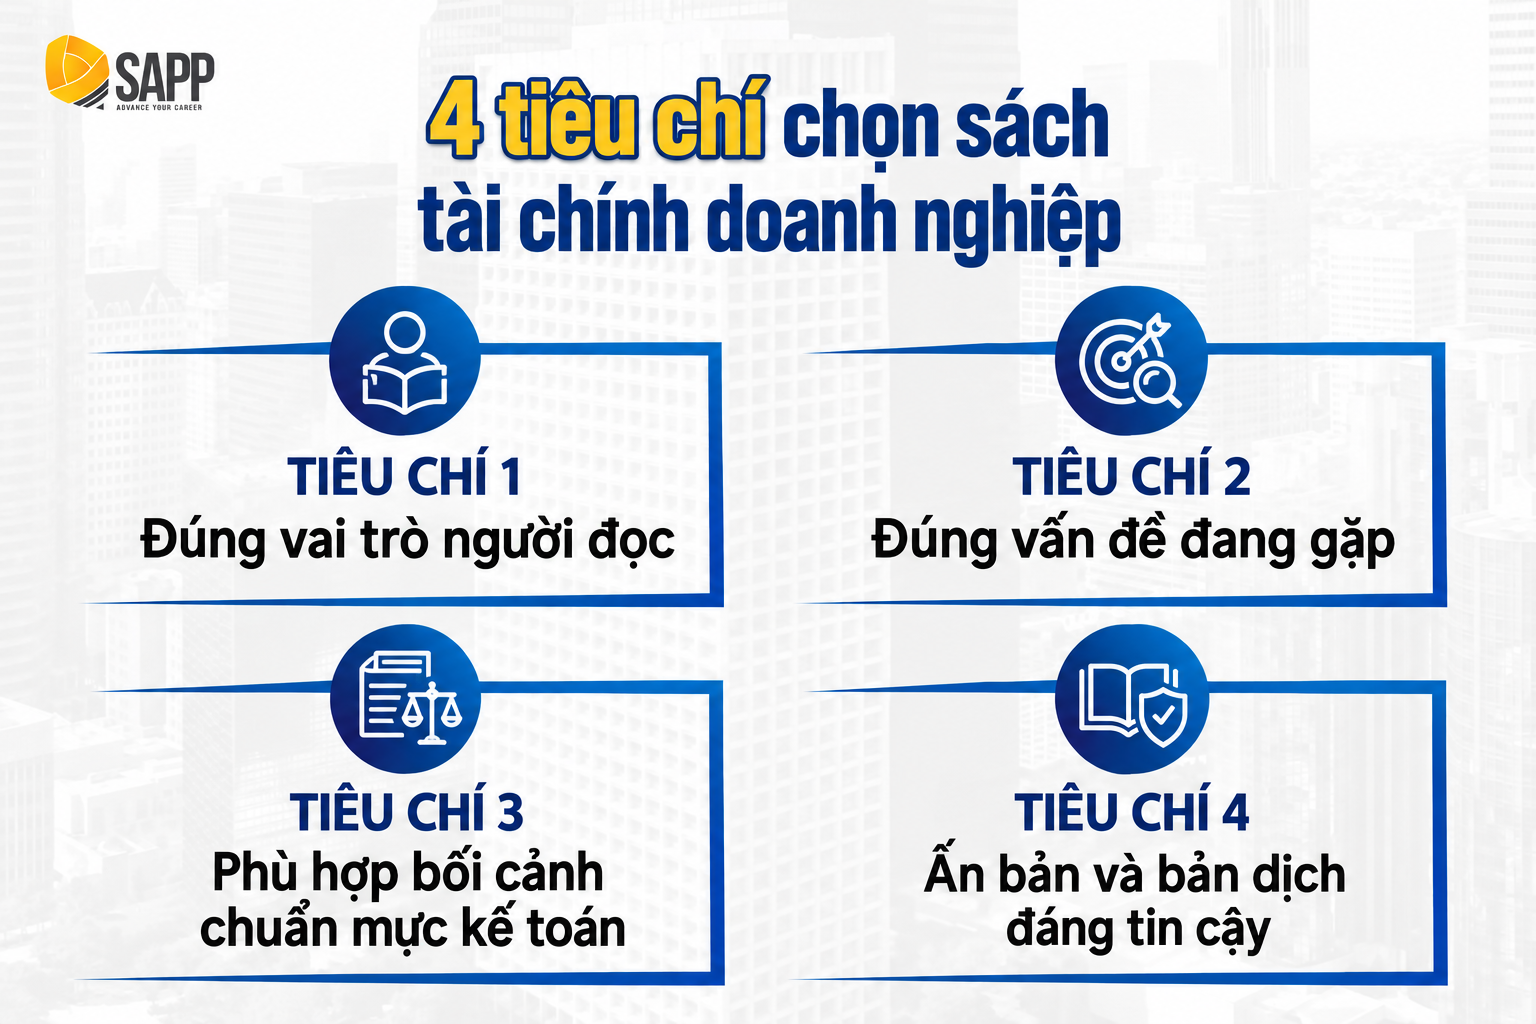
Tiêu chí 1: Đúng vai trò người đọc
Chủ doanh nghiệp không có nền tảng kế toán cần sách giải thích ngôn ngữ báo cáo tài chính bằng ví dụ đời thường. Kế toán trưởng hoặc CFO cần sách đi sâu vào phân tích, mô hình và thẩm định dự án.
Tiêu chí 2: Đúng vấn đề đang gặp
Doanh nghiệp có lãi nhưng thiếu tiền nên đọc sách về dòng tiền và vốn lưu động trước. Doanh nghiệp tăng doanh thu nhưng biên lợi nhuận giảm nên ưu tiên sách về chi phí và mô hình chi phí – sản lượng – lợi nhuận (CVP).
Tiêu chí 3: Phù hợp bối cảnh chuẩn mực kế toán
Phần lớn sách nước ngoài dùng ví dụ theo chuẩn mực kế toán Mỹ (US GAAP) hoặc chuẩn mực quốc tế (IFRS), trong khi đa số doanh nghiệp Việt Nam đang lập báo cáo theo chuẩn mực kế toán Việt Nam (VAS). Tư duy phân tích vẫn dùng được, nhưng tên khoản mục, cách ghi nhận và quy định thuế cần đối chiếu lại. Đáng chú ý, theo Quyết định 345/QĐ-BTC ngày 16/3/2020 của Bộ Tài chính, giai đoạn 2022 – 2025 doanh nghiệp được tự nguyện áp dụng IFRS và sau năm 2025 sẽ áp dụng bắt buộc theo từng nhóm đối tượng do Bộ Tài chính quy định. Vì vậy, sách viết theo IFRS ngày càng sát với thực tế của các doanh nghiệp có kế hoạch gọi vốn hoặc mở rộng.
Tiêu chí 4: Ấn bản và bản dịch đáng tin cậy
Ưu tiên ấn bản mới nhất với sách có số liệu, quy định. Với bản dịch, nên chọn bản ghi rõ dịch giả, nhà xuất bản và có phụ lục thuật ngữ tiếng Anh để đối chiếu.
Review những cuốn sách tài chính doanh nghiệp kinh điển phù hợp cho Lãnh đạo SME
Để tiện so sánh trước khi đọc chi tiết, bảng dưới đây tổng hợp 10 cuốn sách theo tác giả, năm xuất bản, ngôn ngữ, mức độ và tình huống phù hợp nhất.
| # | Sách | Tác giả | Năm xuất bản | Ngôn ngữ | Mức độ | Phù hợp nhất khi |
| 1 | Financial Intelligence for Entrepreneurs | Karen Berman, Joe Knight | 2008 | Tiếng Anh | Dễ | Mới bắt đầu đọc báo cáo tài chính |
| 2 | The Interpretation of Financial Statements | Benjamin Graham, Spencer B. Meredith | 1937 (tái bản 1998) | Tiếng Anh | Dễ – trung bình | Cần hiểu ý nghĩa từng khoản mục |
| 3 | Profit First | Mike Michalowicz | Bản hiện hành 2017 | Tiếng Anh | Dễ | Doanh nghiệp nhỏ muốn giữ lợi nhuận bằng kỷ luật dòng tiền |
| 4 | Cost Management: A Strategic Emphasis | Edward Blocher, David Stout, Paul Juras, Gary Cokins | Ấn bản 7, 2015 | Tiếng Anh | Chuyên sâu | Cần phân tích cấu trúc chi phí bài bản |
| 5 | Managing Cash Flow: An Operational Focus | Rob Reider, Peter B. Heyler | 2002 | Tiếng Anh | Trung bình | Dòng tiền bị “kẹt” ở phải thu, tồn kho |
| 6 | Cash Flow Problem Solver | Bryan E. Milling | 1991 (bản 2000) | Tiếng Anh | Dễ – trung bình | Cần cách xử lý tình huống thiếu tiền cụ thể |
| 7 | Báo cáo tài chính – Hướng dẫn từng bước hiểu và lập báo cáo tài chính | Thomas R. Ittelson | Bản gốc 1998 | Tiếng Việt | Dễ | Muốn thấy mỗi giao dịch tác động lên 3 báo cáo |
| 8 | Đọc vị tài chính SMEs | Hà Thúy Quỳnh | — | Tiếng Việt | Dễ – trung bình | Cần ví dụ sát bối cảnh SME Việt Nam |
| 9 | Phân tích báo cáo tài chính – Cẩm nang dành cho người thực hành (ấn bản 5) | Martin S. Fridson, Fernando Alvarez | Bản tiếng Việt 2024 | Tiếng Việt | Chuyên sâu | Cần phân tích báo cáo với góc nhìn hoài nghi |
| 10 | Tài chính doanh nghiệp (Corporate Finance) | Stephen Ross, Randolph Westerfield, Jeffrey Jaffe | Bản tiếng Việt 2021 | Tiếng Việt | Chuyên sâu | Cần sách tra cứu về cơ cấu vốn, thẩm định dự án, định giá |
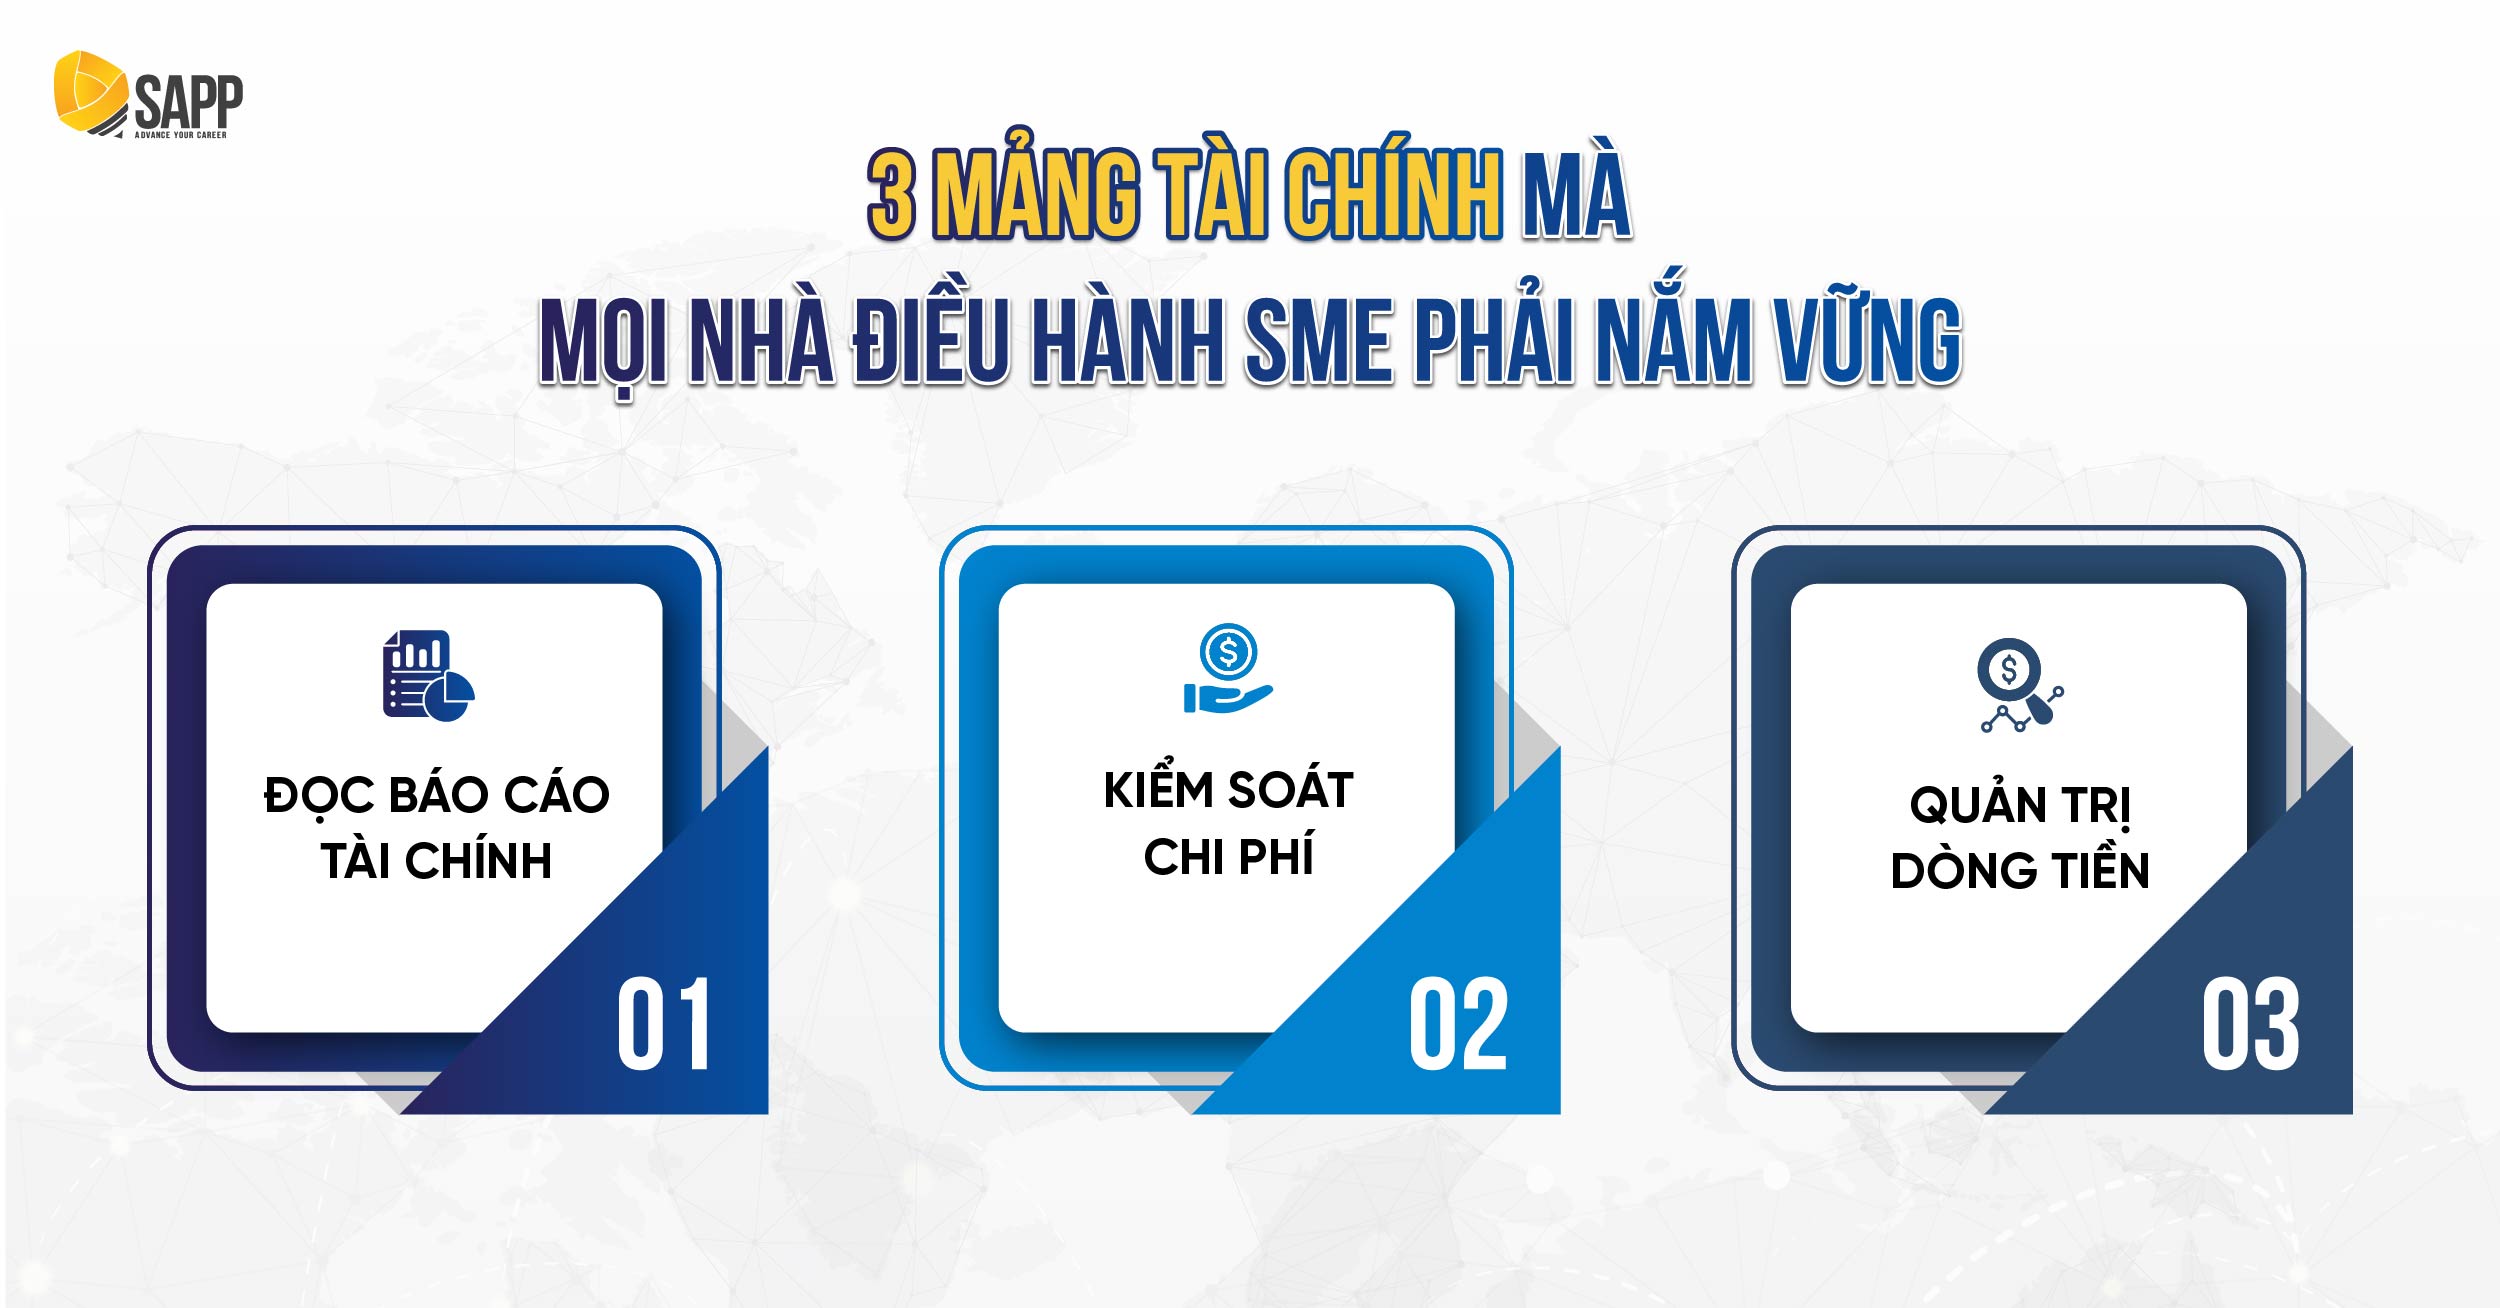
Ba mảng tài chính mà mọi nhà điều hành SME phải nắm vững: đọc báo cáo tài chính, kiểm soát chi phí và quản trị dòng tiền. Tất cả đều đã có những cuốn sách kinh điển đi sâu phân tích. Dưới đây là đánh giá thực chiến từ góc nhìn của người điều hành, không phải góc nhìn học thuật.
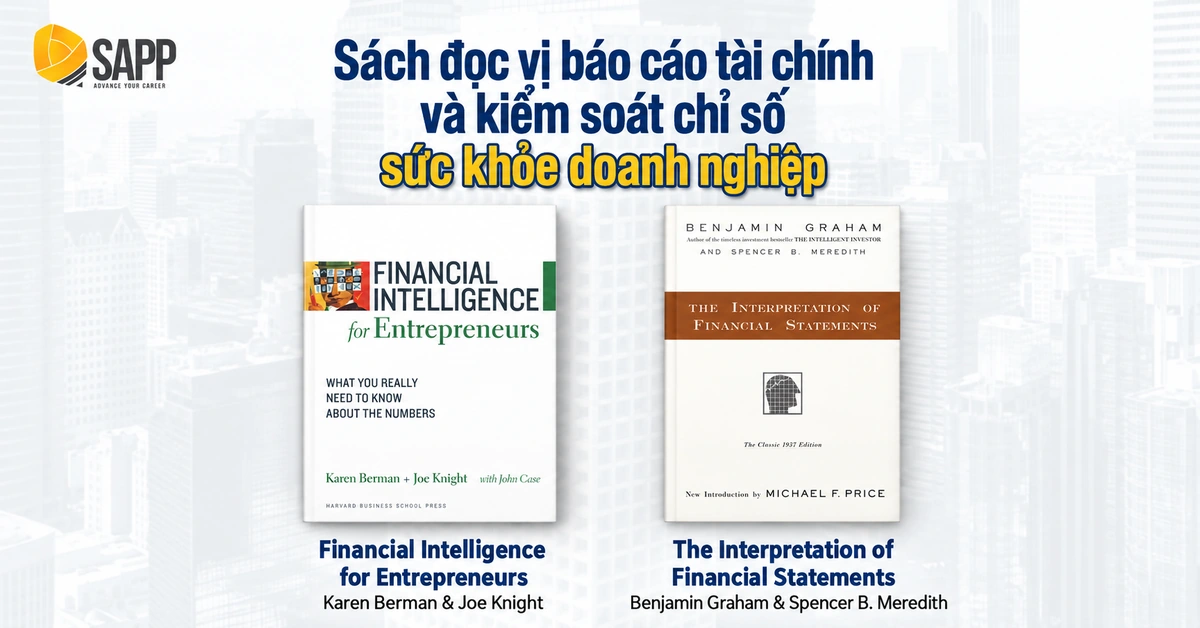
Nhóm sách đọc vị báo cáo tài chính và kiểm soát chỉ số sức khỏe doanh nghiệp
Financial Intelligence for Entrepreneurs – Karen Berman & Joe Knight
Financial Intelligence for Entrepreneurs là cuốn nhập môn về báo cáo tài chính viết riêng cho chủ doanh nghiệp và người khởi nghiệp, do Harvard Business Review Press phát hành năm 2008 (thông tin sách).
- Nội dung chính: giải thích vì sao các giả định đằng sau con số tài chính lại quan trọng; cách đọc báo cáo kết quả kinh doanh, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ; cách dùng tỷ số tài chính và tính lợi tức đầu tư; kèm bài tập thực hành.
- Đọc cho ai: chủ doanh nghiệp, giám đốc điều hành chưa có nền tảng kế toán.
- Áp dụng cho SME: sau phần tỷ số tài chính, lãnh đạo có thể chọn ra bộ chỉ số theo dõi hằng tháng và đưa vào hệ thống KPI doanh nghiệp.
The Interpretation of Financial Statements – Benjamin Graham & Spencer B. Meredith
The Interpretation of Financial Statements là cuốn sách mỏng của Benjamin Graham và Spencer B. Meredith, xuất bản lần đầu năm 1937 và được HarperBusiness tái bản năm 1998 (thông tin sách).
- Nội dung chính: giải thích ngắn gọn ý nghĩa từng khoản mục trên bảng cân đối kế toán và báo cáo kết quả kinh doanh, cùng các tỷ số cơ bản để đánh giá doanh nghiệp.
- Đọc cho ai: người cần một “cuốn từ điển” để tra nhanh khi đọc báo cáo.
Lưu ý: ví dụ mang bối cảnh doanh nghiệp Mỹ thập niên 1930, nên đọc để lấy tư duy hơn là áp dụng nguyên mẫu.
Nhóm sách về đọc hiểu báo cáo tài chính dành cho người không chuyên kế toán đều hướng đến cùng một mục tiêu: giúp nhà điều hành hiểu được ngôn ngữ của ba báo cáo cốt lõi mà không cần phải học nghiệp vụ kế toán định khoản.
Giá trị thực sự của nhóm sách này không phải là dạy kỹ thuật lập báo cáo, mà là dạy cách đặt câu hỏi đúng khi nhìn vào báo cáo. Tại sao doanh thu tháng này tăng mà lợi nhuận lại giảm? Tại sao EBITDA dương mà dòng tiền vẫn âm? Đây chính là sự phân biệt then chốt giữa “lãi ảo trên sổ sách” và “tiền thật trong tài khoản ngân hàng”. Nhiều doanh chủ chỉ nhận ra sự nhầm lẫn này cho đến khi gặp khủng hoảng thanh khoản.
Sau khi đọc xong, Anh/Chị sẽ không còn ngồi trong các cuộc họp tài chính với tâm thế “kế toán báo cáo gì thì nghe vậy”. Thay vào đó, sẽ biết đặt đúng câu hỏi chất vấn và đọc được sức khỏe tài chính thực của doanh nghiệp qua 10 chỉ số then chốt: tỷ suất lợi nhuận gộp, chu kỳ thu tiền (DSO), hệ số thanh toán hiện thời, tỷ lệ nợ/vốn chủ, và các chỉ số dòng tiền tự do.
Khám phá thêm: Doanh nghiệp lãi nhưng hết tiền: Giải mã nghịch lý dòng tiền và 3 nguyên nhân cốt lõi từ góc nhìn quản trị – Góc nhìn giúp Nhà điều hành tháo gỡ điểm nghẽn thanh khoản ngay trong vận hành.
Nhóm sách tối ưu chi phí và làm chủ mô hình Cost-Volume-Profit (CVP)
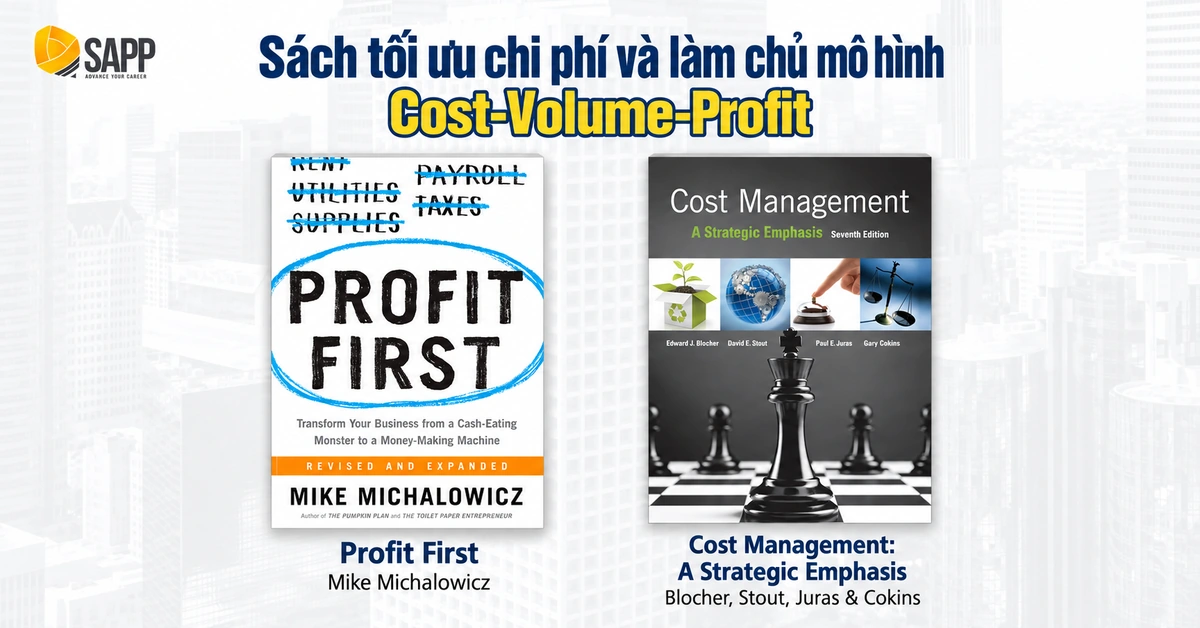
Profit First – Mike Michalowicz
Profit First là cuốn sách về kỷ luật quản lý tiền cho doanh nghiệp nhỏ của Mike Michalowicz, bản hiện hành do Portfolio (Penguin Random House) phát hành năm 2017 (thông tin sách).
- Nội dung chính: đảo ngược công thức quen thuộc “Doanh thu − Chi phí = Lợi nhuận” thành “Doanh thu − Lợi nhuận = Chi phí”, tức là trích lợi nhuận trước rồi mới phân bổ phần còn lại cho chi phí, dựa trên số dư các tài khoản ngân hàng.
- Đọc cho ai: chủ doanh nghiệp nhỏ, đặc biệt khi chủ doanh nghiệp kiêm luôn việc quản lý tiền.
- Lưu ý: đây là phương pháp quản lý tiền theo hành vi, không thay thế được kế toán quản trị và phân tích chi phí. Doanh nghiệp quy mô vừa nên kết hợp với sách về cấu trúc chi phí như cuốn dưới đây.
Cost Management: A Strategic Emphasis – Blocher, Stout, Juras & Cokins
Cost Management: A Strategic Emphasis là giáo trình quản trị chi phí chiến lược của Edward Blocher, David Stout, Paul Juras và Gary Cokins, ấn bản thứ 7 do McGraw-Hill phát hành năm 2015 (thông tin sách).
- Nội dung chính: quản trị chi phí gắn với chiến lược cạnh tranh, phân tích hành vi chi phí (biến phí, định phí), mô hình CVP và các phương pháp phân bổ chi phí.
- Đọc cho ai: kế toán trưởng, CFO, lãnh đạo cần phân tích cấu trúc chi phí bài bản.
Cách đọc: đây là giáo trình dày, nên đọc chọn lọc theo chương thay vì đọc từ đầu đến cuối.
Nhóm sách tối ưu chi phí và làm chủ mô hình Cost-Volume-Profit đại diện cho cách tiếp cận hoàn toàn khác với trực giác “cắt giảm chi phí” thông thường: thay vì cắt theo cảm tính hoặc cắt đều tỷ lệ phần trăm ở tất cả phòng ban, cần bóc tách cơ cấu chi phí theo mô hình biến phí – định phí – chi phí hỗn hợp, rồi mới ra quyết định.
Điểm đột phá trong cách tiếp cận này là khái niệm “chi phí tạo ra giá trị” và “chi phí rò rỉ”. Một khoản chi phí có thể trông lớn nhưng là biến phí trực tiếp tạo ra doanh thu, việc cắt giảm sẽ tự làm suy yếu động lực tăng trưởng. Ngược lại, có những định phí “ẩn” đang phát sinh tháng này sang tháng khác mà không ai để ý vì không ai được giao trách nhiệm theo dõi.
Nhóm sách này còn giới thiệu công cụ phân tích CVP (Cost-Volume-Profit) nhằm làm rõ mối quan hệ giữa chi phí, khối lượng bán hàng và lợi nhuận, đồng thời hướng đến cách xác định điểm hòa vốn (Break-even Point) khi doanh nghiệp đang cân nhắc mở thêm chi nhánh, ra mắt sản phẩm mới, hay tuyển dụng thêm nhân sự.
Nhóm sách quản trị dòng tiền, vốn lưu động và phòng ngừa rủi ro thanh khoản
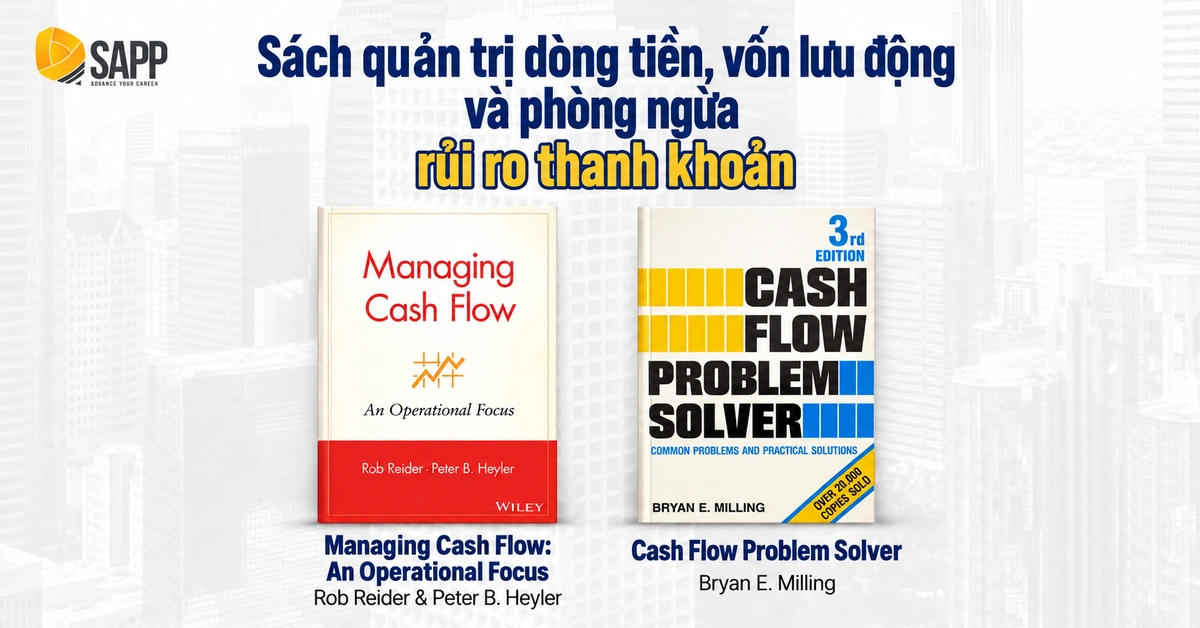
Managing Cash Flow: An Operational Focus – Rob Reider & Peter B. Heyler
Managing Cash Flow: An Operational Focus là sách quản trị dòng tiền từ góc độ vận hành của Rob Reider và Peter B. Heyler, do Wiley phát hành tháng 12/2002 (thông tin sách).
- Nội dung chính: tiếp cận dòng tiền từ các hoạt động vận hành tạo ra hoặc giữ tiền như bán chịu, tồn kho và thanh toán nhà cung cấp, thay vì chỉ nhìn từ báo cáo lưu chuyển tiền tệ.
- Đọc cho ai: lãnh đạo doanh nghiệp có lãi nhưng thường xuyên căng thẳng dòng tiền.
- Áp dụng cho SME: đọc song song với bài quản trị vốn lưu động để lập kế hoạch rút ngắn kỳ thu tiền và kỳ tồn kho.
Cash Flow Problem Solver – Bryan E. Milling
Cash Flow Problem Solver: Common Problems and Practical Solutions là sách của Bryan E. Milling, do Sourcebooks phát hành năm 1991 và được Authors Choice Press tái bản năm 2000 (thông tin sách).
- Nội dung chính: trình bày theo dạng vấn đề – giải pháp cho các tình huống dòng tiền phổ biến của doanh nghiệp nhỏ.
- Đọc cho ai: chủ doanh nghiệp cần cách xử lý cụ thể khi thiếu tiền.
Lưu ý: sách đã khá lâu và viết theo bối cảnh Mỹ, nên đọc để lấy khung xử lý tình huống, không áp dụng nguyên văn các quy định.
Nhóm sách quản trị dòng tiền, vốn lưu động và phòng ngừa rủi ro thanh khoản tập trung vào điều mà nhiều doanh chủ học được theo cách đau đớn nhất: doanh nghiệp có lãi vẫn có thể phá sản vì thiếu tiền mặt.
Điều này xảy ra khi tiền bị “giam lỏng” ở quá nhiều nơi cùng một lúc: hàng tồn kho chất đống chưa bán được, công nợ phải thu từ khách hàng chậm thanh toán 90-120 ngày, trong khi nhà cung cấp chỉ cho nợ 30 ngày. Kết quả là doanh nghiệp báo lãi trên sổ sách nhưng tài khoản ngân hàng không đủ trả lương cuối tháng.
Nhóm sách này giới thiệu khái niệm Chu kỳ luân chuyển tiền mặt (Cash Conversion Cycle – CCC), được hiểu là thước đo thời gian từ lúc doanh nghiệp chi tiền mua nguyên vật liệu đến lúc thu được tiền mặt từ khách hàng. Rút ngắn CCC bằng cách tăng DIO (tốc độ luân chuyển tồn kho), rút ngắn DSO (thời gian thu tiền), và kéo giãn DPO (thời hạn thanh toán với nhà cung cấp), nhưng vẫn đảm bảo duy trì mối quan hệ đối tác.
Cùng với đó, nhóm sách hướng dẫn cách xây dựng bản dự báo dòng tiền 13 tuần, đây là công cụ được mọi doanh nghiệp ổn định tài chính sử dụng để không bao giờ bị bất ngờ bởi khủng hoảng thanh khoản.
Nhóm sách tài chính doanh nghiệp có bản tiếng Việt, dễ tìm mua
Có 4 cuốn sách tài chính doanh nghiệp có bản tiếng Việt phù hợp cho lãnh đạo SME, đi từ nhập môn báo cáo tài chính đến phân tích chuyên sâu và tài liệu tra cứu cho CFO.
Tiếp nối 6 cuốn kinh điển bằng tiếng Anh, nhóm này dành cho lãnh đạo muốn đọc nhanh bằng tiếng Việt hoặc cần thêm ví dụ sát bối cảnh trong nước.
Báo cáo tài chính – Hướng dẫn từng bước hiểu và lập báo cáo tài chính – Thomas R. Ittelson
Đây là bản dịch tiếng Việt cuốn Financial Statements: A Step-by-Step Guide to Understanding and Creating Financial Reports của Thomas R. Ittelson (bản gốc xuất bản năm 1998), dịch giả Trương Thị Ý Nhi (thông tin sách).
- Nội dung chính: đi qua từng giao dịch kinh doanh và cho thấy mỗi giao dịch làm thay đổi bảng cân đối kế toán, báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ ra sao.
- Đọc cho ai: lãnh đạo chưa có nền tảng kế toán, muốn hiểu cơ chế vận hành của 3 báo cáo.
Đọc vị tài chính SMEs – Hà Thúy Quỳnh
Đọc vị tài chính SMEs là sách của tác giả Việt Nam Hà Thúy Quỳnh, người có 16 năm kinh nghiệm quản lý tài chính kế toán, viết riêng cho doanh nghiệp nhỏ và vừa (giới thiệu sách trên Báo Pháp luật).
- Nội dung chính: hiểu ngôn ngữ tài chính kế toán, xây dựng báo cáo quản trị, lập kế hoạch tài chính, kiểm soát chi phí theo định mức, thiết kế cơ chế lương thưởng, tổ chức bộ máy kế toán, thẩm định dự án, định giá và gọi vốn.
- Đọc cho ai: chủ doanh nghiệp, CEO, CFO, kế toán trưởng của SME.
Ghi chú cho biên tập: tác giả hiện là Chủ tịch Học viện BOS, một đơn vị đào tạo cùng lĩnh vực. Nếu không muốn giới thiệu sách của đơn vị này, thay bằng Tài chính doanh nghiệp for Dummies của Michael Taillard (bản tiếng Việt do Thái Hà Books phát hành): sách nhập môn giải thích khái niệm và công thức tài chính doanh nghiệp bằng ví dụ dễ hiểu, gồm đọc báo cáo tài chính, định giá doanh nghiệp, quản lý rủi ro và tài chính quốc tế.
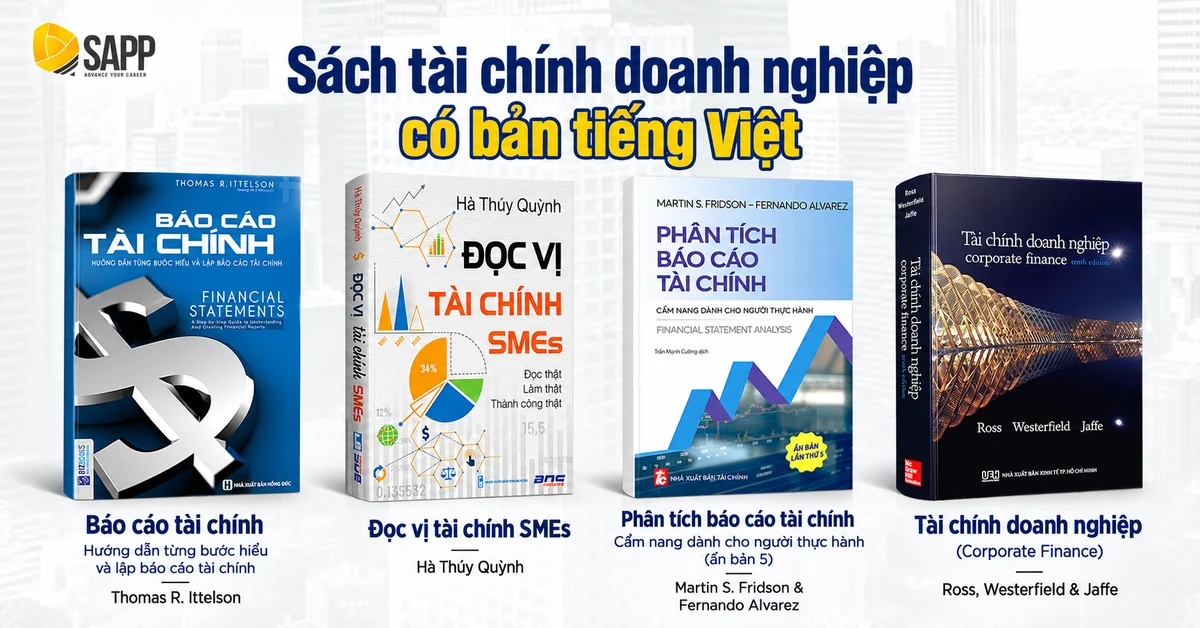
Phân tích báo cáo tài chính – Cẩm nang dành cho người thực hành (ấn bản 5) – Martin S. Fridson & Fernando Alvarez
Đây là bản tiếng Việt ấn bản thứ 5 cuốn Financial Statement Analysis: A Practitioner’s Guide của Martin S. Fridson và Fernando Alvarez, do NXB Tài chính phát hành năm 2024.
- Nội dung chính: phân tích báo cáo tài chính dưới góc nhìn của người thực hành, với tinh thần hoài nghi trước những con số được trình bày “đẹp”.
- Đọc cho ai: CFO, kế toán trưởng, lãnh đạo chuẩn bị gọi vốn hoặc đánh giá đối tác.
Tài chính doanh nghiệp (Corporate Finance) – Ross, Westerfield & Jaffe
Tài chính doanh nghiệp là bản dịch từ ấn bản thứ 10 cuốn Corporate Finance (McGraw-Hill Education), do NXB Kinh tế TP. Hồ Chí Minh phát hành năm 2021, dày 1.042 trang và có phụ lục hơn 600 thuật ngữ tài chính tiếng Anh (thông tin sách trên Fahasa).
- Nội dung chính: dòng tiền, huy động vốn và cấu trúc tài chính (IPO, M&A, tái cấu trúc, vốn tư nhân, vốn mạo hiểm), công cụ phái sinh và quyền chọn thực, lập kế hoạch tài chính và định giá doanh nghiệp bằng chiết khấu dòng tiền.
- Đọc cho ai: CFO, người cần nền tảng học thuật vững.
Cách đọc: dùng như sách tra cứu theo chủ đề khi gặp quyết định cụ thể, không cần đọc hết.
Lộ trình đọc sách tài chính doanh nghiệp cho lãnh đạo SME gồm mấy giai đoạn?
Lộ trình đọc sách tài chính doanh nghiệp cho lãnh đạo SME gồm 3 giai đoạn: nắm ngôn ngữ báo cáo tài chính, kiểm soát chi phí và dòng tiền vận hành, rồi mới đến quyết định đầu tư, cơ cấu vốn và định giá.
Sau khi đã có danh sách 10 cuốn sách, câu hỏi tiếp theo là đọc theo thứ tự nào. Lộ trình dưới đây sắp xếp sách theo nguyên tắc từ dễ đến khó, và mỗi giai đoạn có một “đầu ra” cụ thể để lãnh đạo tự kiểm tra trước khi chuyển sang giai đoạn sau. Thời gian gợi ý dựa trên mức đọc 3-4 giờ mỗi tuần và có thể điều chỉnh theo lịch làm việc.
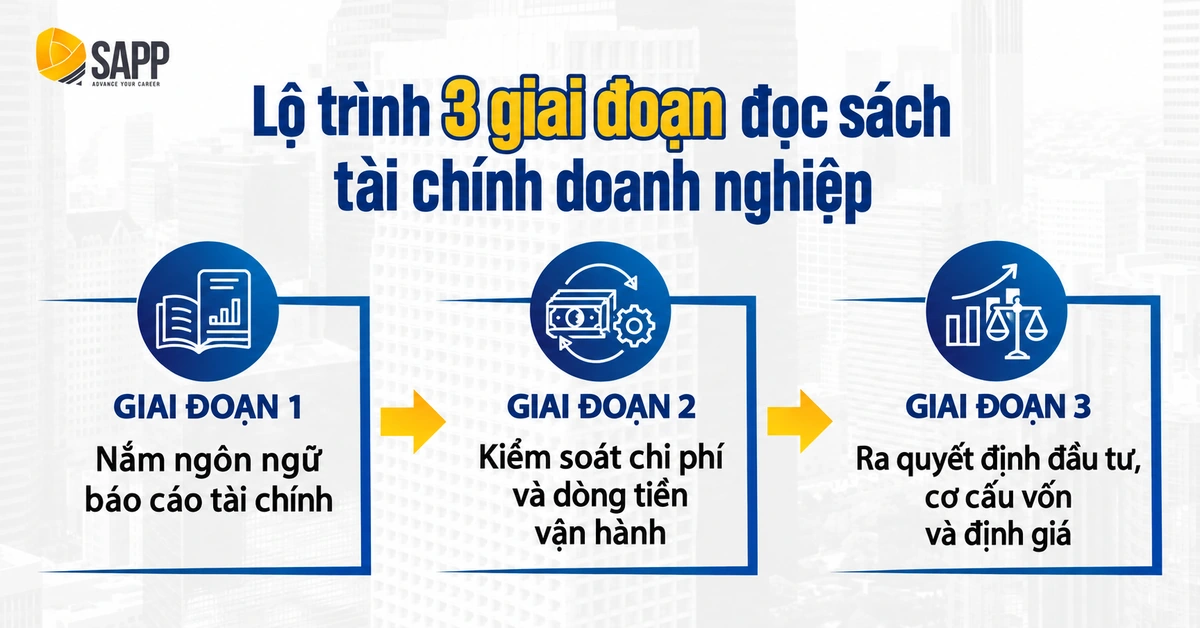
Giai đoạn 1: Nắm ngôn ngữ báo cáo tài chính
Giai đoạn đầu giúp lãnh đạo đọc hiểu 3 báo cáo tài chính và phân biệt lợi nhuận trên sổ sách với tiền thực có trong tài khoản.
- Sách gợi ý: Financial Intelligence for Entrepreneurs (tiếng Anh) hoặc Báo cáo tài chính – Hướng dẫn từng bước của Thomas R. Ittelson (tiếng Việt); tra cứu thêm The Interpretation of Financial Statements khi cần.
- Thời gian gợi ý: 1-2 tháng.
- Đầu ra: tự đọc được báo cáo tài chính quý gần nhất của doanh nghiệp mình và chọn ra 8-10 chỉ số cần theo dõi hằng tháng.
Giai đoạn 2: Kiểm soát chi phí và dòng tiền vận hành
Giai đoạn thứ hai chuyển từ “đọc hiểu” sang “kiểm soát”: lãnh đạo học cách phân tích cấu trúc chi phí và quản lý dòng tiền từ hoạt động hằng ngày.
- Sách gợi ý: Profit First, Managing Cash Flow: An Operational Focus, Cash Flow Problem Solver; các chương về hành vi chi phí và CVP trong Cost Management: A Strategic Emphasis; hoặc Đọc vị tài chính SMEs nếu muốn ví dụ trong nước.
- Thời gian gợi ý: 2 tháng.
- Đầu ra: phân loại được biến phí và định phí, tính được điểm hòa vốn, và lập được bản dự báo dòng tiền cho vài tháng tới.
Giai đoạn 3: Ra quyết định đầu tư, cơ cấu vốn và định giá
Giai đoạn cuối dành cho các quyết định chiến lược như mở rộng, đầu tư lớn, vay vốn hoặc gọi vốn.
- Sách gợi ý: Phân tích báo cáo tài chính – Cẩm nang dành cho người thực hành (Fridson & Alvarez) và Tài chính doanh nghiệp (Ross, Westerfield & Jaffe) dùng như sách tra cứu theo chủ đề.
- Thời gian gợi ý: từ tháng thứ 5 trở đi, đọc theo quyết định cụ thể đang cần.
- Đầu ra: thẩm định được một dự án đầu tư bằng phương pháp chiết khấu dòng tiền và trao đổi được với nhà đầu tư, ngân hàng bằng cùng một ngôn ngữ tài chính.
Đọc sách tài chính doanh nghiệp thế nào để áp dụng được ngay?
Cách hiệu quả nhất là đọc theo vấn đề trong 5 bước: chọn một câu hỏi quản trị, đọc đúng chương liên quan, đối chiếu với số liệu doanh nghiệp mình, chuyển thành công cụ theo dõi và rà soát cùng đội tài chính.
Khác với đọc để tích lũy kiến thức, đọc theo vấn đề giúp lãnh đạo bận rộn thấy kết quả ngay sau vài tuần. Cụ thể, quy trình gồm 5 bước:
- Bước 1: Chọn một câu hỏi quản trị cụ thể. Ví dụ: “Vì sao quý này lãi nhưng tài khoản vẫn thiếu tiền?”
- Bước 2: Đọc đúng chương trả lời câu hỏi đó, thay vì đọc từ đầu sách. Với câu hỏi trên, đó là các chương về dòng tiền và vốn lưu động.
- Bước 3: Đối chiếu ngay với báo cáo tài chính và sổ sách của doanh nghiệp mình: tính lại kỳ thu tiền, kỳ tồn kho của chính công ty.
- Bước 4: Chuyển kiến thức thành một công cụ theo dõi: một chỉ số, một biểu mẫu hoặc một quy định mới, ví dụ hạn mức công nợ cho từng nhóm khách hàng.
- Bước 5: Rà soát cùng kế toán trưởng hoặc CFO trong buổi họp tài chính tháng để kiểm tra công cụ có tạo ra thay đổi không.
Như vậy, mỗi cuốn sách trở thành một “dự án cải tiến” nhỏ thay vì một mục tiêu đọc. Tuy nhiên, bước 3 và bước 4 thường là nơi lãnh đạo gặp khó nhất, vì sách không biết doanh nghiệp của bạn đang có những con số nào. Đây cũng là lý do chỉ đọc sách thôi là chưa đủ để ra quyết định.
Câu chuyển tiếp ở cuối đoạn trên dẫn thẳng vào H2 cũ “Tại sao chỉ đọc sách tài chính doanh nghiệp là chưa đủ để ra quyết định?” nếu dời H2 đó xuống ngay sau.
Tại sao chỉ đọc sách tài chính doanh nghiệp là chưa đủ để ra quyết định?
Sách kinh điển về tài chính doanh nghiệp được viết cho bối cảnh toàn cầu, cho các tập đoàn có phòng tài chính hàng chục người, có CFO chuyên trách và hệ thống ERP đồng bộ. Khi một chủ doanh nghiệp SME đọc những trang lý thuyết đó, kiến thức thu được là thật, nhưng khoảng cách từ lý thuyết đến ứng dụng vào doanh nghiệp của chính mình lại rất xa.
Sách không giúp được Anh/Chị khi kế toán trưởng đột ngột nghỉ việc và toàn bộ hệ thống sổ sách trở nên tối tăm trong một tuần. Sách không giúp phát hiện ra lỗ hổng chi phí vận hành đang âm thầm bào mòn biên lợi nhuận mỗi tháng. Đặc biệt, sách không giúp xây dựng bản dự báo dòng tiền 13 tuần tới với dữ liệu của chính công ty Anh/Chị.
Điều đó không có nghĩa là không nên đọc sách mà có nghĩa là cần đọc sách đúng mục đích: để xây nền tư duy, còn để giải quyết bài toán tài chính thực tế,….
Sách tài chính doanh nghiệp khác gì sách đầu tư và sách tài chính cá nhân?
Sách tài chính doanh nghiệp giúp điều hành một tổ chức tạo ra lợi nhuận và dòng tiền, sách đầu tư giúp chọn tài sản để rót vốn, còn sách tài chính cá nhân giúp quản lý tiền của một người hoặc một gia đình.
Tuy nhiên, khi tìm “sách tài chính”, người đọc thường gặp các danh sách trộn cả ba loại, từ Nhà đầu tư thông minh đến Cha giàu cha nghèo. Phân biệt rõ giúp lãnh đạo SME không mất thời gian vào sách không phục vụ đúng bài toán điều hành.
Ba loại sách trả lời ba câu hỏi khác nhau
Mỗi loại sách tài chính trả lời một câu hỏi riêng và hướng đến một nhóm người đọc riêng. Bảng dưới đây so sánh ba loại sách theo 4 tiêu chí.
| Tiêu chí | Sách tài chính doanh nghiệp | Sách đầu tư | Sách tài chính cá nhân |
| Câu hỏi trả lời | Doanh nghiệp tạo ra lợi nhuận và dòng tiền thế nào? | Nên rót vốn vào tài sản nào, giá bao nhiêu? | Quản lý thu nhập, chi tiêu, tích lũy ra sao? |
| Người đọc chính | Chủ doanh nghiệp, CEO, CFO, kế toán trưởng | Nhà đầu tư, chuyên viên phân tích | Cá nhân, hộ gia đình |
| Chủ đề cốt lõi | Báo cáo tài chính, chi phí, vốn lưu động, cơ cấu vốn | Định giá, chọn cổ phiếu, quản trị danh mục | Ngân sách, tiết kiệm, đầu tư cá nhân |
| Ví dụ | Tài chính doanh nghiệp (Ross, Westerfield, Jaffe) | Nhà đầu tư thông minh (Benjamin Graham, 1949) | Cha giàu cha nghèo (Robert T. Kiyosaki, 1997) |
Khi nào lãnh đạo SME nên đọc thêm sách đầu tư?
Lãnh đạo SME nên đọc thêm sách đầu tư khi chuẩn bị gọi vốn, bán cổ phần hoặc định giá doanh nghiệp, vì đó là lúc cần hiểu nhà đầu tư nhìn báo cáo tài chính của mình như thế nào.
Ví dụ, Báo cáo tài chính dưới góc nhìn của Warren Buffett của Mary Buffett và David Clark hướng dẫn đọc báo cáo kết quả kinh doanh và bảng cân đối kế toán theo tư duy của nhà đầu tư, từ đó nhận diện lợi thế cạnh tranh bền vững. Đọc từ góc nhìn này, lãnh đạo sẽ biết những chỉ số nào cần cải thiện trước khi ngồi vào bàn đàm phán.
Sách thực hành khác giáo trình tài chính doanh nghiệp ở điểm nào?
Giáo trình tài chính doanh nghiệp trình bày lý thuyết đầy đủ, có hệ thống để phục vụ học tập và thi cử, còn sách thực hành chọn lọc công cụ phục vụ một quyết định cụ thể.
Cụ thể, các giáo trình như Giáo trình Tài chính doanh nghiệp của Đại học Kinh tế TP.HCM hay Giáo trình Phân tích báo cáo tài chính của Đại học Kinh tế Quốc dân (danh sách tham khảo) có ưu điểm bám sát chuẩn mực và quy định Việt Nam. Ngược lại, chúng thường dày và thiên về lý thuyết. Lãnh đạo SME có thể dùng giáo trình như tài liệu tra cứu khi cần kiểm tra quy định trong nước, còn sách thực hành là nguồn chính để xây dựng tư duy ra quyết định.
Từ trang sách đến thực chiến: Chuyển hóa kiến thức thành framework hành động tại SAPP
Đọc sách cho nền tư duy. Nhưng để giải quyết triệt để bài toán tài chính của chính doanh nghiệp mình, cần một môi trường khác: nơi kiến thức hàn lâm được đóng gói thành công cụ áp dụng được ngay, và có người ngồi cùng Anh/Chị phân tích số liệu thực của chính công ty mình.
Đây là triết lý mà SAPP Academy xây dựng chương trình “Quản Trị Tài Chính Doanh Nghiệp” dành cho Doanh chủ và nhà điều hành SME, mang đến một mô hình học tập hoàn toàn khác với lớp học lý thuyết truyền thống.
Thay vì một lớp học tài chính truyền thống, SAPP kiến tạo không gian “Phòng họp chiến lược” dành riêng cho Ban Điều Hành. Tại đây, mọi công cụ quản trị phức tạp như hệ thống báo cáo quản trị, phân tích điểm hòa vốn (CVP), hay dự báo dòng tiền 13 tuần đều được chuyển hóa thành các bộ Framework thực chiến, áp dụng trực tiếp vào dữ liệu của tổ chức.
Sẽ không có những lý thuyết học thuật hay bài tập khuôn mẫu. Thay vào đó là các phiên phản biện chiến lược, mô phỏng quyết định và trực tiếp tháo gỡ “điểm mù” tài chính dưới sự cố vấn của các CEO, CFO với hơn chục năm kinh nghiệm trong doanh nghiệp.
Đọc thêm: Nâng cấp năng lực lãnh đạo với khóa học quản trị tài chính doanh nghiệp (thực chiến 2026) để nắm rõ cấu trúc chương trình và những đặc quyền dành riêng cho C-Level.
4 Lợi thế cạnh tranh tạo nên hệ sinh thái đào tạo khác biệt tại SAPP:
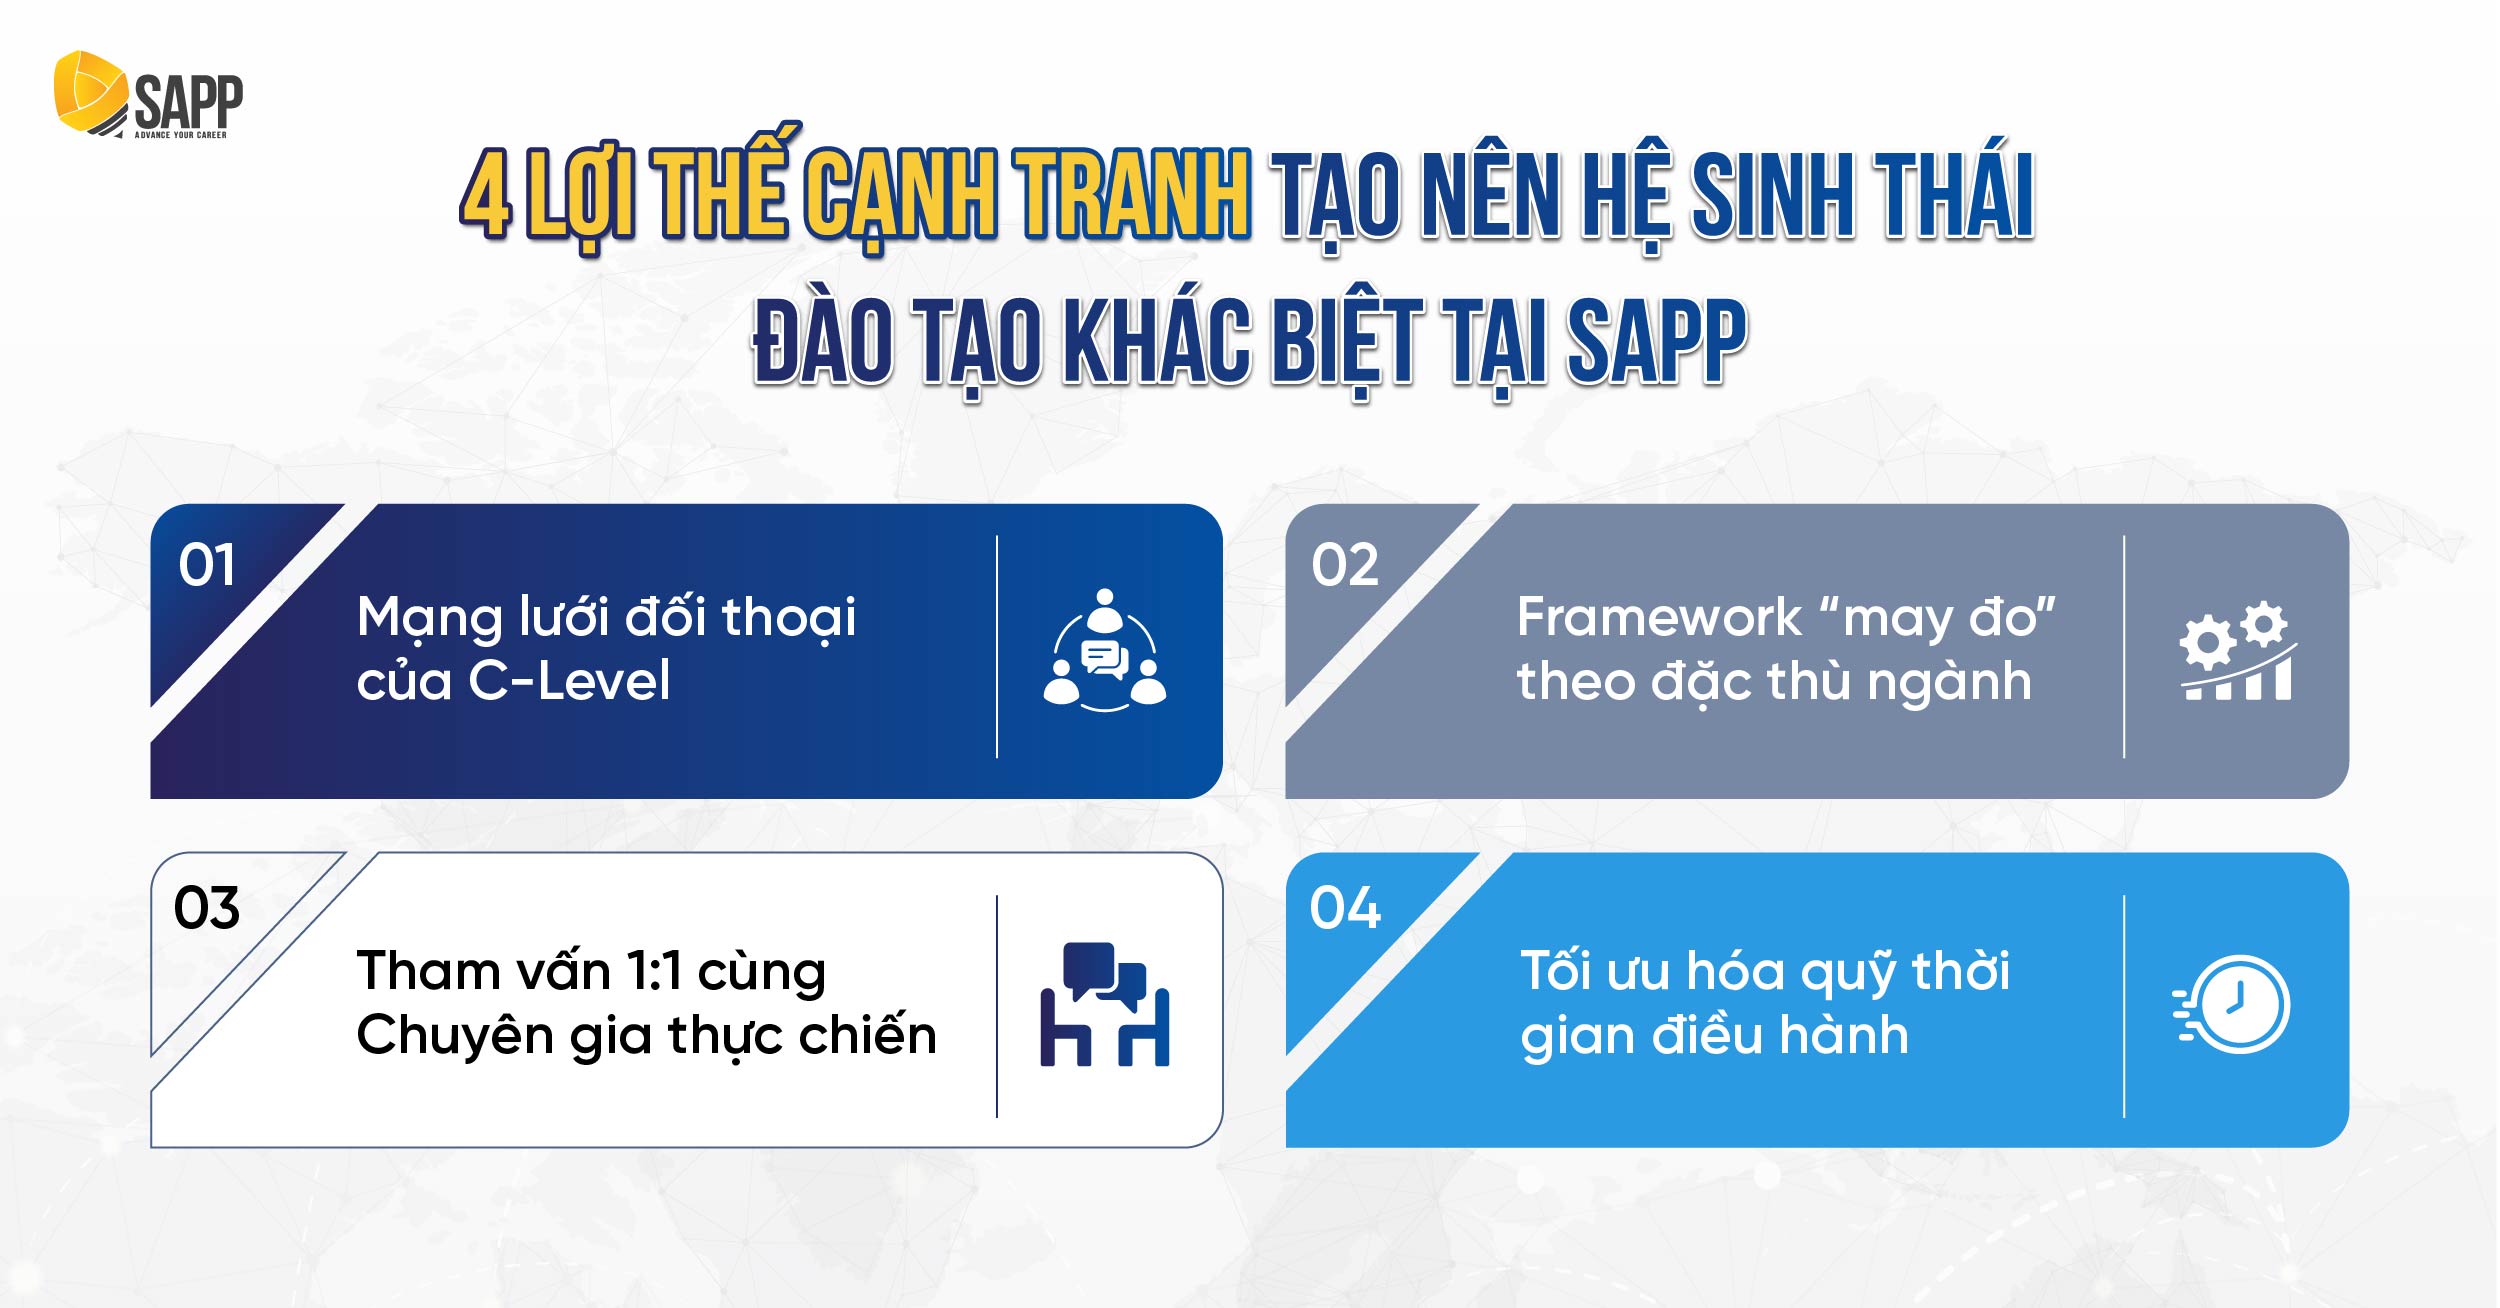
✅ Mạng lưới đối thoại của C-Level: Thiết kế chuyên biệt cho Chủ doanh nghiệp & Ban Điều Hành. Đây không phải chương trình đào tạo nghiệp vụ cho kế toán, mà là không gian trao đổi ngang hàng, đây là nơi các Lãnh đạo cùng đồng bộ tư duy và giao tiếp bằng “ngôn ngữ tài chính”.
✅ Framework “may đo” theo đặc thù ngành: Bài toán dòng tiền của chuỗi bán lẻ hoàn toàn khác biệt với cấu trúc chi phí của nhà máy sản xuất hay công ty dịch vụ. “Bộ công cụ khung chỉ số và template phân tích thực chiến tại SAPP được thiết kế linh hoạt, giúp Anh/Chị bóc tách chính xác điểm nghẽn của đúng mô hình kinh doanh mình đang vận hành.
✅ Tham vấn 1:1 cùng Chuyên gia thực chiến: Không dừng lại ở việc chuyển giao tư duy, các chuyên gia tài chính cấp cao sẽ trực tiếp đóng vai trò “ban cố vấn”, cùng Lãnh đạo bóc tách trực tiếp kịch bản tài chính trên chính bộ số liệu thực của doanh nghiệp trong phiên tham vấn.
✅ Tối ưu hóa quỹ thời gian điều hành: Khung thời gian huấn luyện linh hoạt vào cuối tuần (Thứ 7), giúp Lãnh đạo toàn tâm toàn ý hoạch định chiến lược mà không làm gián đoạn guồng quay vận hành của bộ máy trong tuần.
Những câu hỏi thường gặp
Người không có nền tảng kế toán nên đọc cuốn sách tài chính doanh nghiệp nào đầu tiên?
Nếu đọc được tiếng Anh, hãy bắt đầu với Financial Intelligence for Entrepreneurs của Karen Berman và Joe Knight. Nếu muốn đọc bằng tiếng Việt, Báo cáo tài chính – Hướng dẫn từng bước hiểu và lập báo cáo tài chính của Thomas R. Ittelson là lựa chọn phù hợp, vì sách giải thích từng giao dịch tác động lên 3 báo cáo tài chính.
Sách tài chính doanh nghiệp nước ngoài có áp dụng được cho doanh nghiệp Việt Nam không?
Có, phần tư duy và công cụ phân tích như tỷ số tài chính, CVP, quản trị vốn lưu động áp dụng được cho doanh nghiệp Việt Nam. Tuy nhiên, sách nước ngoài thường dùng chuẩn mực US GAAP hoặc IFRS, nên tên khoản mục, cách ghi nhận và quy định thuế cần đối chiếu với chuẩn mực kế toán Việt Nam (VAS) trước khi áp dụng.
Có cần đọc hết cuốn Tài chính doanh nghiệp (Corporate Finance) hơn 1.000 trang không?
Không cần. Lãnh đạo nên dùng cuốn sách này như tài liệu tra cứu theo chủ đề, ví dụ đọc chương về cơ cấu vốn khi cân nhắc vay nợ, hoặc chương về định giá khi chuẩn bị gọi vốn. Cách đọc theo vấn đề giúp tiết kiệm thời gian mà vẫn khai thác được giá trị của sách.
Người không có nền tảng kế toán hay tài chính thì có đọc được các cuốn sách này hay tham gia khóa học Quản Trị Tài Chính Doanh Nghiệp dành cho Lãnh đạo không chuyên tài chính được không?
Hoàn toàn được. Và thực ra đây mới là đối tượng mà cả những cuốn sách được gợi ý lẫn chương trình Quản Trị Tài Chính Doanh Nghiệp dành cho Lãnh đạo không chuyên tài chính của SAPP Academy hướng đến đầu tiên. Sách như Financial Intelligence for Entrepreneurs hay Profit First được viết rõ ràng cho doanh chủ không có bằng kế toán; chương trình Quản Trị Tài Chính Doanh Nghiệp dành cho Lãnh đạo không chuyên tài chính của SAPP loại bỏ hoàn toàn phần nghiệp vụ định khoản của kế toán sự vụ và chỉ tập trung vào một thứ duy nhất: tư duy tài chính chiến lược ở tầng ra quyết định.
Không cần biết cách lập bút toán Nợ-Có. Cần biết đặt câu hỏi đúng với con số, và biết cách dùng số liệu để ra quyết định kinh doanh. Đây là hai việc hoàn toàn khác nhau, và chương trình Quản Trị Tài Chính Doanh Nghiệp dành cho Lãnh đạo không chuyên tài chính của SAPP chỉ làm việc thứ hai.
Nên tự đọc sách, thuê tư vấn tài chính bên ngoài hay tham gia khóa học chuyên sâu Tài chính cho lãnh đạo của SAPP?
Ba lựa chọn phục vụ ba nhu cầu khác nhau, và hiểu rõ sự khác biệt giúp đưa ra quyết định kinh tế nhất:
- Tự đọc sách: Chi phí thấp nhất nhưng đầu tư thời gian lớn, tốc độ tiêu hóa chậm, và khoảng cách từ lý thuyết đến áp dụng vào số liệu thực của doanh nghiệp mình là rào cản lớn. Phù hợp nhất khi đang xây dựng nền tư duy ban đầu, chưa có bài toán cụ thể cần giải quyết gấp.
- Thuê tư vấn tài chính bên ngoài: Giải quyết nhanh một sự vụ cụ thể nhưng chi phí rất cao (thường tính theo ngày công hoặc dự án), và sau khi tư vấn ra đi, doanh nghiệp vẫn không có năng lực tự xử lý lần sau. Phụ thuộc dài hạn và chi phí tích lũy rất đắt.
- Khóa học Quản Trị Tài Chính Doanh Nghiệp dành cho Lãnh đạo không chuyên tài chính của SAPP: Trang bị cho ban lãnh đạo hệ thống framework chuẩn chỉnh để tự chủ động giải quyết mọi bài toán tài chính phát sinh sau này. Xây nền tảng tư duy vững chắc, sẵn sàng cập nhật cùng sự phát triển của doanh nghiệp. Một quyết định đầu tư sai lệch vì thiếu kiến thức tài chính có thể tiêu tốn hàng tỷ đồng, chi phí đó đắt hơn học phí của chương trình Quản Trị Tài Chính Doanh Nghiệp dành cho Lãnh đạo không chuyên tài chính gấp nhiều lần.
Lựa chọn phụ thuộc vào mục tiêu: học để hiểu thì đọc sách, cần giải quyết gấp một sự vụ thì thuê tư vấn, muốn xây năng lực tự chủ tài chính lâu dài cho bản thân và đội ngũ thì chương trình Quản Trị Tài Chính Doanh Nghiệp dành cho Lãnh đạo không chuyên tài chính là lựa chọn tối ưu nhất về ROI.
Sách tài chính doanh nghiệp là người thầy kiên nhẫn nhất, luôn sẵn sàng trên giá và không bao giờ phán xét khi Anh/Chị đọc đi đọc lại cùng một trang. Nhưng người thầy đó không thể ngồi cùng Anh/Chị trong phòng họp chiến lược, không thể chỉ ra đúng con số bất thường trong bảng tài chính của công ty, và không thể phản biện quyết định Anh/Chị chuẩn bị ký.
Đó là lý do tại sao những nhà điều hành giỏi nhất không chỉ đọc sách, họ đọc sách để xây tư duy, và họ thực hành để xây năng lực.