Biên lợi nhuận gộp chỉ 7,5% nói lên điều gì? Giải case Candies World như kiểm toán viên khi phỏng vấn Audit Intern
Bạn đang tham gia phỏng vấn Audit Intern. Người phỏng vấn đưa thông tin về một doanh nghiệp, một số tài liệu kế toán rồi hỏi: “Nếu tham gia đoàn kiểm toán này, em sẽ bắt đầu từ đâu?”.
Bạn đã học về báo cáo tài chính, doanh thu và hàng tồn kho. Nhưng khi gặp tình huống thực tế, bạn chưa biết nên kiểm tra khoản mục nào trước.
Để làm case study kiểm toán trong phỏng vấn Audit Intern, bạn có thể thực hiện theo 4 bước: đọc bối cảnh, xác định rủi ro, lựa chọn thủ tục và bằng chứng, sau đó ghi nhận kết quả.
Bài viết sẽ hướng dẫn bạn thực hành trên case Candies World, doanh nghiệp phân phối kẹo và sô-cô-la tại Mỹ, với 4 khoản mục: tiền, tài sản cố định hữu hình, doanh thu và hàng tồn kho.
Case study trong phỏng vấn Audit Intern là gì?
Case study trong phỏng vấn Audit Intern là tình huống kiểm toán mô phỏng, yêu cầu ứng viên phân tích doanh nghiệp, nhận diện rủi ro và đề xuất thủ tục kiểm tra dựa trên tài liệu được cung cấp.
Khác với câu hỏi lý thuyết “Kiểm toán doanh thu là gì?”, case study có thể đưa ra tình huống doanh thu tăng mạnh vào cuối năm và yêu cầu bạn giải thích sẽ kiểm tra những gì.
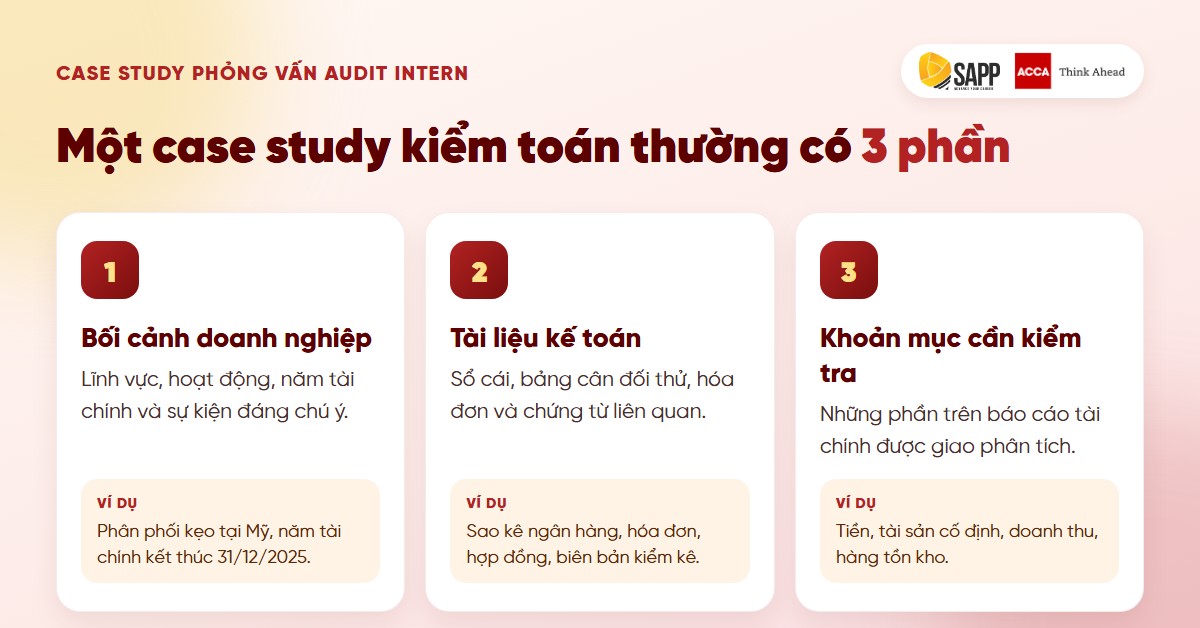
Trong case Candies World, năm tài chính kết thúc vào 31/12/2025, đoàn kiểm toán bắt đầu làm việc ngày 27/01/2026. Bốn khoản mục cần kiểm tra gồm tiền, tài sản cố định hữu hình, doanh thu và hàng tồn kho.
Case study không nhất thiết có một đáp án duy nhất. Điều người phỏng vấn có thể quan tâm là cách bạn sử dụng dữ kiện để đưa ra hướng kiểm tra hợp lý.
Nhà tuyển dụng muốn thấy gì khi bạn làm case study kiểm toán?
Khi đánh giá case study kiểm toán, nhà tuyển dụng thường quan sát 4 khả năng: hiểu doanh nghiệp, nhận diện rủi ro, lựa chọn bằng chứng phù hợp và trình bày cách ghi nhận kết quả kiểm tra.
Giả sử được giao kiểm tra doanh thu, bạn có thể trả lời: “Em sẽ đối chiếu hóa đơn với sổ cái”.
Nhưng câu trả lời sẽ rõ ràng hơn nếu bạn giải thích vì sao cần kiểm tra những chứng từ đó.
Có 4 khả năng bạn nên thể hiện:
1. Hiểu hoạt động doanh nghiệp: Xác định doanh nghiệp kinh doanh gì, tạo doanh thu thế nào và có đặc điểm nào ảnh hưởng đến báo cáo tài chính.
2. Nhận diện rủi ro: Từ dữ kiện, xác định những sai sót có khả năng xảy ra. Chẳng hạn, doanh thu tập trung vào cuối năm có thể phát sinh rủi ro ghi nhận sai kỳ.
3. Lựa chọn thủ tục và bằng chứng: Nêu tài liệu cần kiểm tra và mục đích đối chiếu.
4. Ghi nhận kết quả: Trình bày cách lưu mẫu đã chọn, chứng từ đối chiếu và chênh lệch cần làm rõ.
Với sinh viên năm 2, bạn có thể rèn luyện các khả năng này qua tình huống mô phỏng, ngay cả khi chưa đi thực tập.
Để kết nối cả 4 yêu cầu, hãy bắt đầu bằng quy trình dưới đây.
Làm case study kiểm toán theo mấy bước?
Bạn có thể làm case study kiểm toán theo 4 bước: đọc bối cảnh doanh nghiệp, xác định rủi ro, lựa chọn thủ tục và bằng chứng, cuối cùng ghi nhận kết quả kiểm tra.
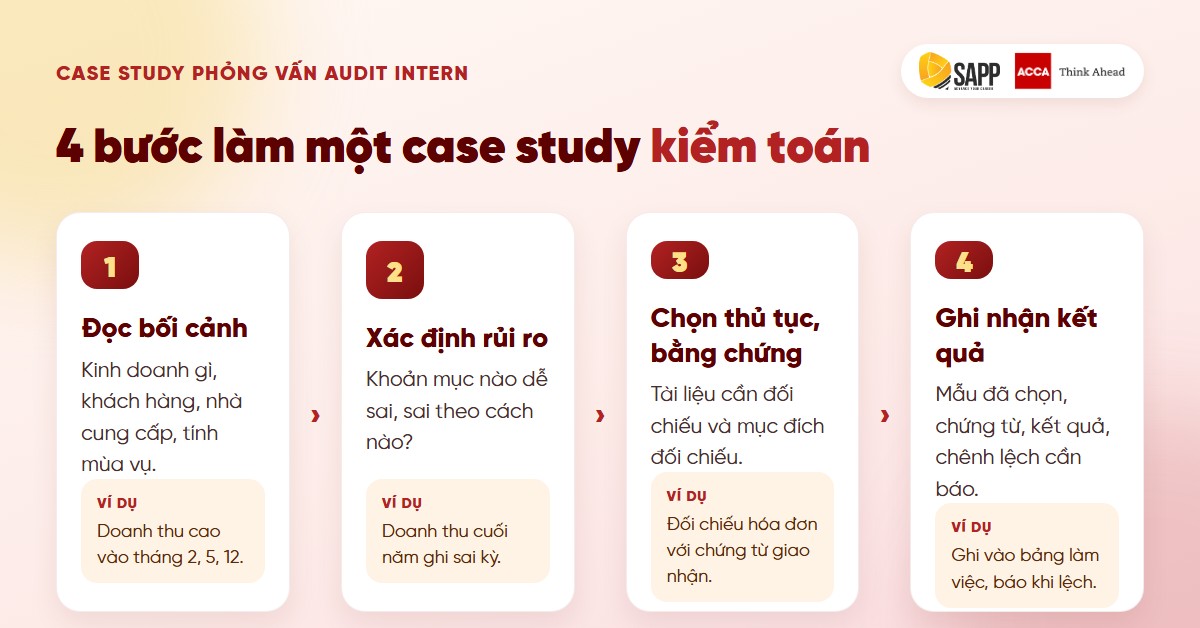
Lưu ý ở bước 2: rủi ro bạn nêu ra là giả thuyết cần kiểm tra, chưa phải kết luận có sai sót. Bây giờ, hãy áp dụng quy trình này vào case Candies World.
Áp dụng vào case Candies World: bắt đầu đọc từ đâu?
Với Candies World, bạn nên bắt đầu từ 3 nhóm thông tin: mô hình kinh doanh, biên lợi nhuận gộp trung bình ngành và những sự kiện ảnh hưởng đến hoạt động của công ty trong năm 2025.
Candies World là công ty mới thành lập, phân phối kẹo và sô-cô-la tại Mỹ.
Đặc điểm kinh doanh gồm:
- Mô hình: Bán buôn khối lượng lớn, biên lợi nhuận thấp.
- Nguồn hàng: Chủ yếu mua từ các công ty liên kết trong cùng tập đoàn.
- Khách hàng: Target, Publix, Walmart và Kroger.
- Hệ thống kho: 3 kho tại New Jersey, Oregon và Pennsylvania.
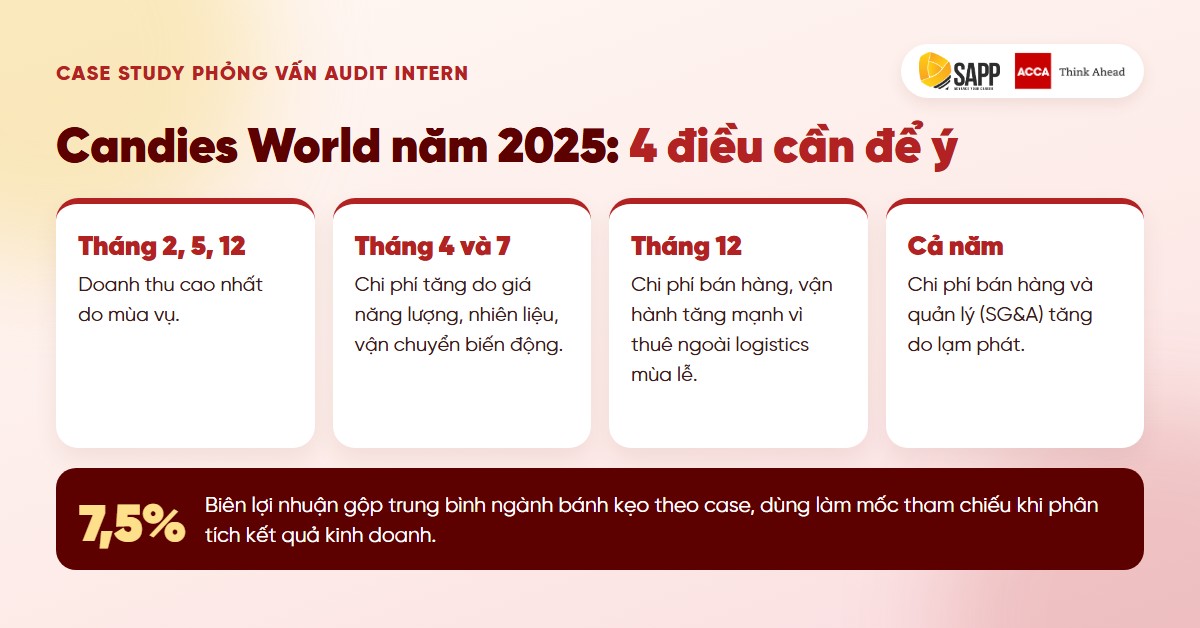
Case cũng cho biết biên lợi nhuận gộp (Gross Profit Margin – GPM) trung bình ngành bánh kẹo và những diễn biến đáng chú ý trong năm 2025:
Từ những dữ kiện này, bạn có thể nhận diện các rủi ro cần kiểm tra.
Biên lợi nhuận gộp 7,5% giúp bạn nghi ngờ điều gì?
Biên lợi nhuận gộp cho biết phần doanh thu còn lại sau khi trừ giá vốn hàng bán.
Với Candies World, mức GPM trung bình ngành 7,5% giúp bạn tham chiếu khi phân tích kết quả kinh doanh.
Ví dụ, nếu GPM của công ty thấp hơn đáng kể so với mức này, bạn cần tìm hiểu giá bán có giảm, giá vốn có tăng do chi phí vận chuyển hay việc ghi nhận doanh thu và giá vốn có vấn đề cần kiểm tra.
Chênh lệch GPM chưa đủ để kết luận báo cáo tài chính có sai sót. Bạn cần phân tích nguyên nhân và kiểm tra bằng chứng liên quan.
Mùa vụ và chi phí tăng đột biến liên quan gì đến doanh thu và chi phí?
Candies World có doanh thu cao nhất vào tháng 2, tháng 5 và tháng 12. Vì vậy, những giao dịch gần ngày 31/12/2025 cần được chú ý về rủi ro ghi nhận doanh thu sai kỳ.
Ví dụ, bạn có thể chọn mẫu hóa đơn cuối năm, đối chiếu chứng từ giao nhận với ngày ghi nhận trên sổ cái để xác định doanh thu thuộc kỳ nào.
Ngoài ra, chi phí logistics thuê ngoài tăng mạnh vào tháng 12/2025 cũng cần được kiểm tra về tính đầy đủ và đúng kỳ. Những hóa đơn nhận sau ngày kết thúc năm tài chính có thể giúp phát hiện chi phí bị bỏ sót.
Mua hàng từ công ty liên kết ảnh hưởng thế nào đến hàng tồn kho?
Candies World chủ yếu mua hàng từ các công ty liên kết, nên giá mua hàng hóa là một vấn đề cần xem xét khi đánh giá giá trị hàng tồn kho.
Bên cạnh đó, hàng được lưu trữ tại 3 kho ở New Jersey, Oregon và Pennsylvania, đặt ra hai câu hỏi:
- Sự tồn tại: Hàng hóa trên sổ sách có thực sự tồn tại?
- Giá trị: Giá trị hàng tồn kho được ghi nhận có hợp lý?
Ví dụ, bạn có thể đối chiếu biên bản kiểm kê với số liệu kế toán để phát hiện chênh lệch, đồng thời xem xét hợp đồng và hóa đơn mua hàng để tìm hiểu cơ sở xác định giá trị.
Từ các rủi ro đã nhận diện, hãy lựa chọn thủ tục cho từng khoản mục.
Bốn khoản mục của Candies World nên kiểm tra thế nào?
Với 4 khoản mục tiền, tài sản cố định hữu hình, doanh thu và hàng tồn kho, bạn nên xác định rủi ro chính, lựa chọn chứng từ đối chiếu và giải thích điều cần xác nhận.
Dựa trên những tài liệu được đề cập trong case như sao kê ngân hàng, hóa đơn và hợp đồng, bảng dưới đây gợi ý cách tiếp cận khi trả lời phỏng vấn.
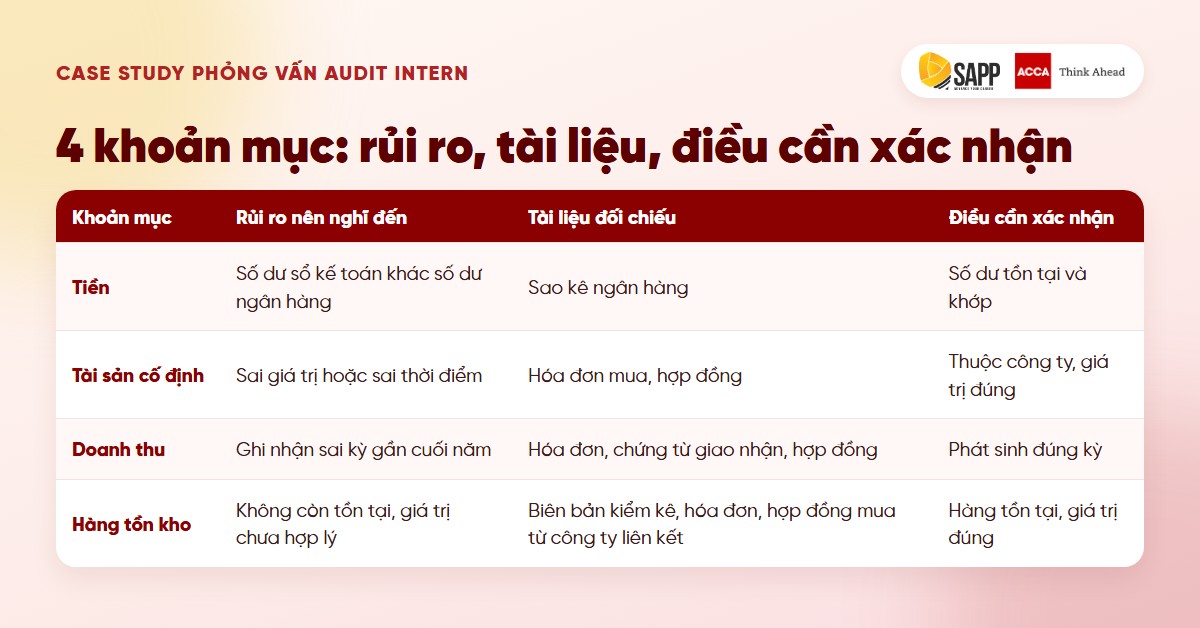
Bảng này giúp bạn kết nối rủi ro – thủ tục – mục tiêu kiểm tra, thay vì học thuộc danh sách chứng từ.
Một điểm khác cần chú ý là cách lập hồ sơ kiểm toán.
Trong case Candies World, các bảng làm việc có ký hiệu đánh dấu (tickmark), chỉ ra tài liệu cần mở và vị trí lưu trữ trong thư mục.
Khi kiểm tra, bạn cần ghi lại mẫu đã chọn, kết quả đối chiếu và ký hiệu tham chiếu để người phụ trách có thể xem lại.
Sau khi xác định rủi ro và thủ tục, bạn có thể ghép các ý thành câu trả lời phỏng vấn.
Một câu trả lời mẫu cho case Candies World nghe như thế nào?
Bạn có thể trình bày câu trả lời case Candies World trong khoảng một phút, theo trình tự: mô hình kinh doanh, rủi ro cần kiểm tra, thủ tục đề xuất và cách ghi nhận kết quả.
Giả sử người phỏng vấn hỏi:
“Em sẽ tiếp cận kiểm toán doanh thu của Candies World như thế nào?”
Bạn có thể tham khảo:
“Theo thông tin được cung cấp, Candies World kinh doanh phân phối kẹo và sô-cô-la theo mô hình bán buôn khối lượng lớn, biên lợi nhuận thấp. Doanh thu tập trung vào tháng 2, tháng 5 và tháng 12.
Vì tháng 12 là một trong những thời điểm doanh thu cao, em muốn chú ý đến rủi ro ghi nhận doanh thu sai kỳ, đặc biệt với các giao dịch gần ngày 31/12.
Để kiểm tra, em sẽ chọn mẫu hóa đơn bán hàng trong những ngày cuối năm và đầu năm sau, sau đó đối chiếu ngày giao hàng trên chứng từ với ngày ghi nhận trên sổ cái.
Bên cạnh đó, em sẽ so sánh biên lợi nhuận gộp của công ty với mức trung bình ngành là 7,5% để xem có chênh lệch đáng chú ý cần tìm hiểu thêm không.
Sau khi kiểm tra, em sẽ ghi lại mẫu đã chọn, tài liệu đối chiếu và kết quả vào bảng làm việc. Nếu phát hiện chênh lệch, em sẽ báo lại người phụ trách để được hướng dẫn kiểm tra thêm.”
Câu trả lời có 5 thành phần:
- Bối cảnh: Doanh thu tập trung vào một số tháng, trong đó có tháng 12.
- Rủi ro: Khả năng ghi nhận doanh thu sai kỳ.
- Thủ tục: Đối chiếu giao dịch cuối năm với chứng từ và sổ cái.
- Phân tích bổ sung: So sánh GPM với mức 7,5%.
- Ghi nhận: Lưu hồ sơ và báo người phụ trách khi có chênh lệch.
Điểm quan trọng là bạn giải thích được lý do lựa chọn thủ tục mà không vội kết luận sai sót.
Điều gì làm câu trả lời của bạn yếu đi dù thủ tục đúng?
Câu trả lời case study thường thiếu thuyết phục khi bạn liệt kê thủ tục mà không giải thích rủi ro, kết luận sai sót trước khi có bằng chứng hoặc bỏ qua cách ghi nhận hồ sơ kiểm toán.
Liệt kê thủ tục nhưng không gắn với rủi ro
“Em sẽ gửi thư xác nhận, kiểm kê và đối chiếu chứng từ.”
Câu trả lời có nhắc đến thủ tục nhưng chưa giải thích lý do lựa chọn.
Ví dụ, nếu đề xuất kiểm tra doanh thu gần ngày 31/12, bạn nên liên hệ với dữ kiện doanh thu tháng 12 cao và rủi ro ghi nhận sai kỳ.
Mỗi thủ tục cần gắn với một rủi ro hoặc mục tiêu kiểm tra cụ thể.
Kết luận quá sớm từ một con số
Giả sử GPM của Candies World thấp hơn mức trung bình ngành 7,5%. Bạn chưa nên kết luận doanh thu bị khai khống hoặc số liệu có sai sót.
Case còn cung cấp những yếu tố cần xem xét:
- Candies World là công ty mới thành lập.
- Chi phí tăng vào tháng 4 và tháng 7/2025 do giá năng lượng và vận chuyển biến động.
- Chi phí logistics thuê ngoài tăng mạnh vào tháng 12/2025.
Bạn cần tìm hiểu nguyên nhân chênh lệch và kiểm tra tài liệu trước khi nhận định.
Quên cách ghi hồ sơ
Nếu chỉ nói “Em sẽ đối chiếu hóa đơn với sổ cái”, bạn mới trình bày thủ tục dự định thực hiện.
Hãy bổ sung cách ghi nhận mẫu đã chọn, chứng từ kiểm tra và kết quả đối chiếu vào bảng làm việc.
Hồ sơ rõ ràng giúp người phụ trách xem lại công việc và những chênh lệch cần xử lý.
Nhận diện được các lỗi này sẽ giúp bạn điều chỉnh câu trả lời trong quá trình luyện phỏng vấn.
Luyện case study kiểm toán thế nào để tự tin vào phòng phỏng vấn?
Bạn có thể luyện case study kiểm toán bằng cách đọc bối cảnh trong 5 phút, xác định rủi ro cho từng khoản mục và tập trình bày câu trả lời thành tiếng trong khoảng một phút.
Với case Candies World, hãy thử 4 hoạt động:
1. Đọc bối cảnh trong 5 phút: Ghi lại mô hình kinh doanh, doanh thu, chi phí và sự kiện đáng chú ý.
2. Chọn một khoản mục: Xác định rủi ro chính và tài liệu cần kiểm tra.
3. Trả lời thành tiếng trong khoảng một phút: Trình bày bối cảnh, rủi ro, thủ tục và cách ghi nhận.
4. Nghe lại và chỉnh sửa: Kiểm tra lý do lựa chọn thủ tục và bằng chứng cho nhận định.
Nếu muốn nhận góp ý từ người có kinh nghiệm thực tế, bạn có thể tham khảo Mini Talk về Audit của SAPP, mang theo CV hoặc tình huống đang luyện để trao đổi cùng mentor.
Hãy bắt đầu từ một khoản mục, luyện cách giải thích rõ ràng rồi mở rộng sang những case study kiểm toán khác.