IFRS 13 là gì? Hướng dẫn đo lường giá trị hợp lý (Fair value)
Hãy hình dung tình huống này: Đội kiểm toán Big4 bước vào làm việc, yêu cầu giải trình về giá trị hợp lý của toàn bộ danh mục bất động sản đầu tư trên bảng cân đối. Kế toán trưởng mở file số liệu được xây dựng từ nhiều năm theo VAS, và lập tức nhận ra rằng mình không có bất kỳ tài liệu nào chứng minh phương pháp đo lường, không có phân tầng dữ liệu đầu vào, và cũng không có framework để bảo vệ các giả định định giá trước câu hỏi chất vấn.
Đây không phải tình huống giả định, đây là thực tế mà nhiều doanh nghiệp Việt Nam đang đối mặt khi lộ trình IFRS theo Quyết định 345/QĐ-BTC ngày càng hiện thực hóa. Câu trả lời bắt đầu từ việc thực sự làm chủ IFRS 13, đây là chuẩn mực thiết lập định nghĩa thống nhất và khung đo lường toàn diện cho giá trị hợp lý trên toàn bộ hệ thống IFRS.
Bản chất cốt lõi của IFRS 13: Giá trị hợp lý (Fair value) là gì?
Định nghĩa IFRS 13 theo IFRS Foundation
IFRS 13 được IASB ban hành tháng 5/2011 và có hiệu lực từ 1/1/2013, mục đích là thay thế tất cả hướng dẫn đo lường giá trị hợp lý rải rác và không nhất quán trong nhiều chuẩn mực IFRS khác nhau bằng một nguồn hướng dẫn duy nhất, thống nhất: định nghĩa giá trị hợp lý, thiết lập khung đo lường và quy định yêu cầu thuyết minh.
Định nghĩa gốc IFRS 13 theo IFRS Foundation:
“Giá trị hợp lý (Fair Value) là mức giá nhận được khi bán một tài sản hoặc chuyển giao một khoản nợ trong một giao dịch có trật tự giữa các bên tham gia thị trường tại ngày đo lường dưới các điều kiện thị trường hiện tại.”
Điểm cốt lõi cần nội hóa: giá trị hợp lý là Exit Price (Giá lối ra), tức là mức giá nhận được khi bán tài sản hoặc chuyển giao khoản nợ. Đây hoàn toàn khác với giá mua vào ban đầu (Transaction Price hay Entry Price) vốn là cơ sở của hệ thống VAS. Trong phần lớn trường hợp, giá lúc mua và giá trị hợp lý tại ngày báo cáo là hai con số khác nhau, và IFRS 13 yêu cầu ghi nhận giá trị thực tế thị trường tại mỗi thời điểm đo lường.
Quan trọng nữa: giá trị hợp lý là đo lường dựa trên thị trường, không dựa trên thực thể (market-based, not entity-specific). Doanh nghiệp không được đưa các mục đích sử dụng riêng, các hạn chế nội bộ hay các kế hoạch tương lai của mình vào quá trình xác định giá trị hợp lý, mà phải đặt câu hỏi: “Một người tham gia thị trường độc lập sẽ định giá tài sản/khoản nợ này như thế nào?”
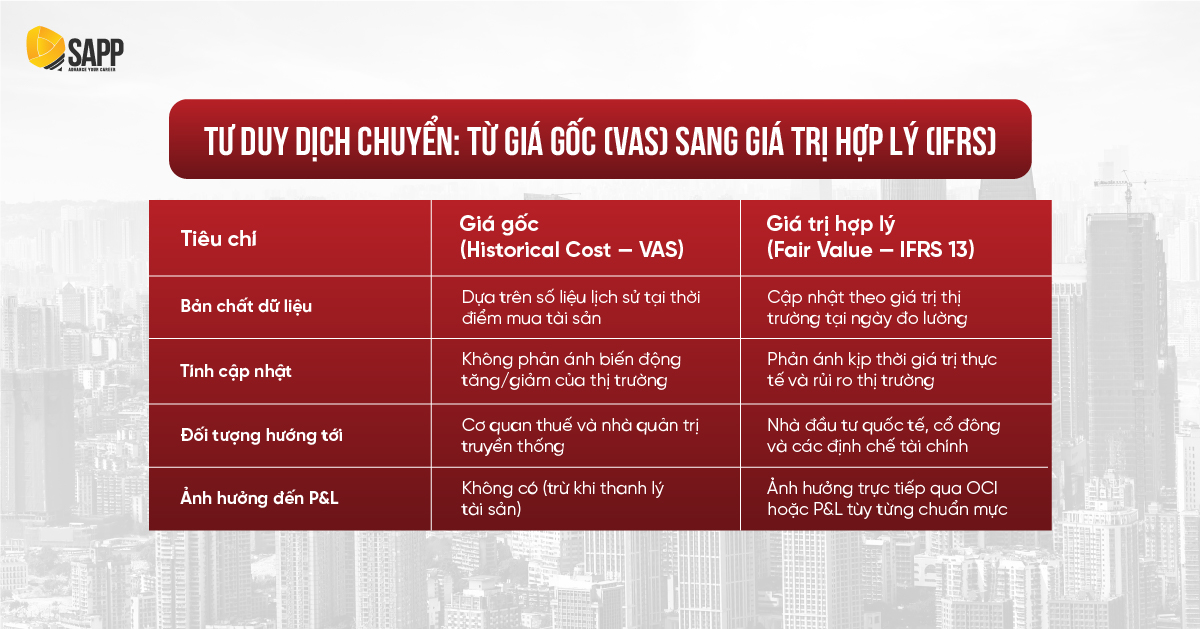
Tư duy dịch chuyển từ giá gốc (VAS) sang giá trị hợp lý (IFRS)
Khoảng cách tư duy giữa hệ thống VAS và IFRS 13 không phải là khoảng cách về kỹ thuật tính toán, mà là khoảng cách về triết lý: VAS được thiết kế để ưu tiên tính an toàn pháp lý và dễ kiểm chứng bằng chứng từ, trong khi IFRS 13 được thiết kế để phản ánh thực tế kinh tế.
| Tiêu chí | Giá gốc (Historical Cost – VAS) | Giá trị hợp lý (Fair Value – IFRS 13) |
| Bản chất dữ liệu | Dựa trên số liệu lịch sử tại thời điểm mua tài sản | Cập nhật theo giá trị thị trường tại ngày đo lường |
| Tính cập nhật | Không phản ánh biến động tăng/giảm của thị trường | Phản ánh kịp thời giá trị thực tế và rủi ro thị trường |
| Đối tượng hướng tới | Cơ quan thuế và nhà quản trị truyền thống | Nhà đầu tư quốc tế, cổ đông và các định chế tài chính |
| Ảnh hưởng đến P&L | Không có (trừ khi thanh lý tài sản) | Ảnh hưởng trực tiếp qua OCI hoặc P&L tùy từng chuẩn mực |
Kỹ thuật đo lường giá trị hợp lý theo IFRS 13: 4 yếu tố cốt lõi cần nằm lòng
IFRS 13 xác định giá trị hợp lý không phải là một con số có thể tra cứu sẵn, mà là kết quả của một quy trình đo lường có cấu trúc dựa trên 4 yếu tố phân tích tuần tự. Bỏ qua bất kỳ yếu tố nào sẽ làm kết quả đo lường mất đi cơ sở khách quan.
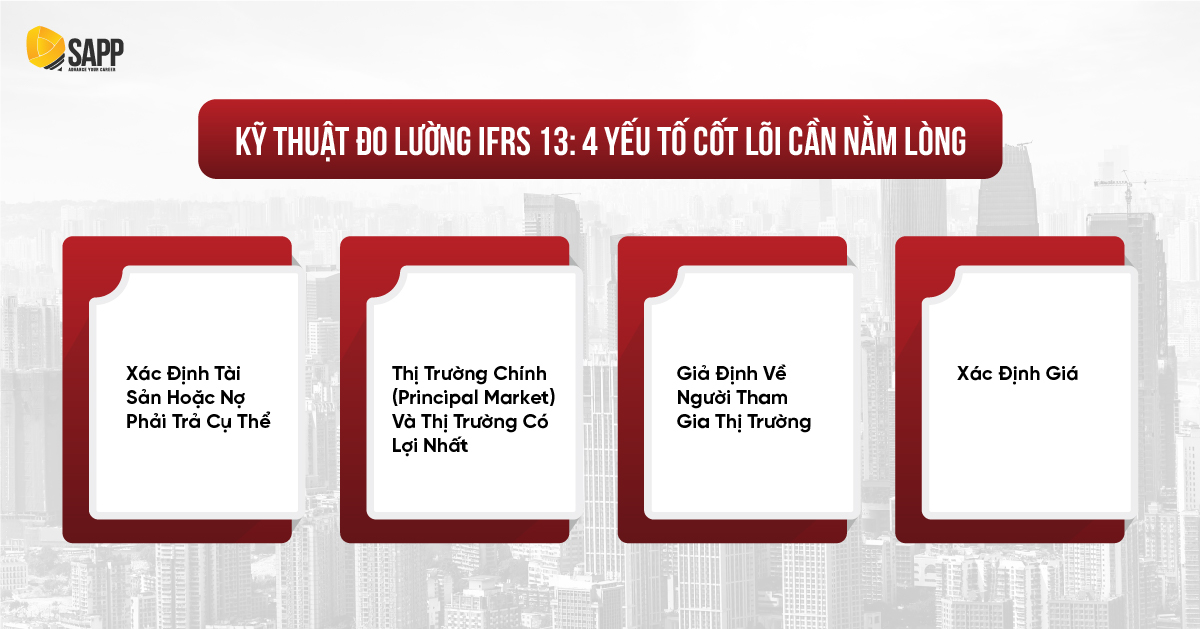
Xác định tài sản hoặc nợ phải trả cụ thể (The Asset or Liability)
Bước đầu tiên là xác định chính xác đặc điểm của tài sản hoặc khoản nợ phải trả cần đo lường, vì những đặc điểm đó ảnh hưởng trực tiếp đến giá mà người tham gia thị trường sẵn sàng trả hoặc chấp nhận nhận. Các đặc điểm cần xem xét: tình trạng vật lý (condition); vị trí địa lý (location) như một bất động sản tại trung tâm TP.HCM và một bất động sản tương tự ở vùng ven có giá trị hợp lý hoàn toàn khác nhau; và các hạn chế pháp lý về bán hoặc sử dụng tài sản. Tất cả phải được xem xét dưới góc nhìn của người tham gia thị trường, không phải từ góc nhìn chủ quan của bên sở hữu.
Thị trường chính (Principal market) và thị trường có lợi nhất (Most advantageous market)
Giá trị hợp lý được xác định căn cứ vào mức giá tại thị trường diễn ra giao dịch. Theo IFRS 13, kế toán áp dụng thứ tự ưu tiên qua hai bước:
- Bước 1 (Ưu tiên Thị trường chính, Principal Market): Đây là thị trường có khối lượng và tần suất giao dịch lớn nhất đối với tài sản hoặc nợ phải trả. Mức giá tại thị trường chính luôn là căn cứ bắt buộc, kể cả khi tồn tại thị trường khác mang lại mức giá tốt hơn.
- Bước 2 (Xét đến Thị trường có lợi nhất, Most Advantageous Market): Chỉ khi không xác định được thị trường chính, kế toán mới chuyển sang thị trường này. Đây là nơi mang lại số tiền thu về cao nhất từ việc bán tài sản (hoặc chi phí chuyển giao nợ thấp nhất) sau khi trừ chi phí giao dịch và chi phí vận chuyển.
Lưu ý kỹ thuật: Chi phí giao dịch (transaction costs như hoa hồng, phí chuyển nhượng, thuế giao dịch) sẽ không bao gồm trong giá trị hợp lý. Ngược lại, chi phí vận chuyển (transport costs) để đưa tài sản về vị trí thị trường cần được điều chỉnh.
Giả định về người tham gia thị trường (Market participants)
Điểm mấu chốt của IFRS 13 là tính khách quan: giá trị hợp lý phải phản ánh mức giá mà các bên tham gia thị trường độc lập, có hiểu biết và tự nguyện giao dịch sẽ chấp nhận, thay vì dựa trên ý chí chủ quan hay mục đích riêng của doanh nghiệp sở hữu.
Hệ quả thực tế: Dù một tài sản mang lại giá trị sử dụng cao hơn cho chính doanh nghiệp nhờ lợi ích cộng hưởng nội bộ (synergies), kế toán vẫn bắt buộc phải ghi nhận tài sản đó theo mức giá mà một người mua thông thường trên thị trường sẵn sàng chi trả.
Xác định giá (The price): Bản chất của “Exit price”
Giá trị hợp lý cuối cùng là Exit Price tại thị trường mục tiêu. Công thức điều chỉnh quan trọng nhất:
Giá trị hợp lý = Giá trong thị trường chính/có lợi nhất ± Chi phí vận chuyển (transport costs)
Nếu tài sản đã ở đúng vị trí thị trường (ví dụ: cổ phiếu giao dịch trên sàn), không có điều chỉnh chi phí vận chuyển nào cần thiết.
Theo chia sẻ của ông Nguyễn Ngọc Hải, ACCA – Business Consulting Manager tại SAPP Academy, một trong những thách thức lớn nhất khi doanh nghiệp chuyển đổi sang IFRS là thay đổi tư duy từ “giá gốc” sang “giá trị hợp lý”. Nếu giá gốc chỉ phản ánh giá trị của tài sản tại thời điểm giao dịch, thì giá trị hợp lý lại hướng tới việc phản ánh giá trị kinh tế thực của tài sản tại ngày báo cáo. Tuy nhiên, việc xác định giá trị hợp lý không đơn thuần là thuê đơn vị thẩm định giá. Trong thực tế, cùng một tài sản có thể xuất hiện nhiều kết quả định giá khác nhau tùy thuộc vào giả định và phương pháp được sử dụng. Vì vậy, nhà quản lý tài chính, CFO, kế toán trưởng hay chuyên viên thẩm định tín dụng cần hiểu bản chất của IFRS 13 để có thể đánh giá, phản biện và đưa ra các quyết định dựa trên giá trị hợp lý một cách chính xác.
Thang đo 3 cấp độ (Fair value hierarchy): Rào cản kỹ thuật lớn nhất của kế toán
Fair Value Hierarchy là hệ thống phân tầng dữ liệu đầu vào từ đáng tin cậy nhất đến ít tin cậy nhất. Nguyên tắc bắt buộc: cấp độ phân loại được xác định bởi cấp độ thấp nhất trong số các dữ liệu đầu vào trọng yếu đối với phép đo lường đó. Doanh nghiệp phải tối đa hóa sử dụng Level 1 và Level 2, tối thiểu hóa sử dụng Level 3.
| Cấp độ | Đặc điểm dữ liệu đầu vào | Ví dụ điển hình | Mức độ tin cậy / Yêu cầu thuyết minh |
| Level 1 | Giá niêm yết không điều chỉnh – thị trường hoạt động – tài sản giống hệt | Giá cổ phiếu HOSE/NYSE, trái phiếu chính phủ có thanh khoản cao | Cao nhất – ít thuyết minh nhất |
| Level 2 | Dữ liệu quan sát được trực tiếp/gián tiếp – không phải giá niêm yết của chính tài sản | Giá tòa nhà văn phòng tương đương cùng khu vực, lãi suất chuẩn, yield curves | Trung bình – thuyết minh kỹ thuật |
| Level 3 | Dữ liệu không thể quan sát – xây dựng giả định nội bộ theo góc nhìn thị trường | DCF dự báo dòng tiền, mô hình định giá quyền chọn, benchmark ngành | Thấp nhất – thuyết minh mở rộng bắt buộc |
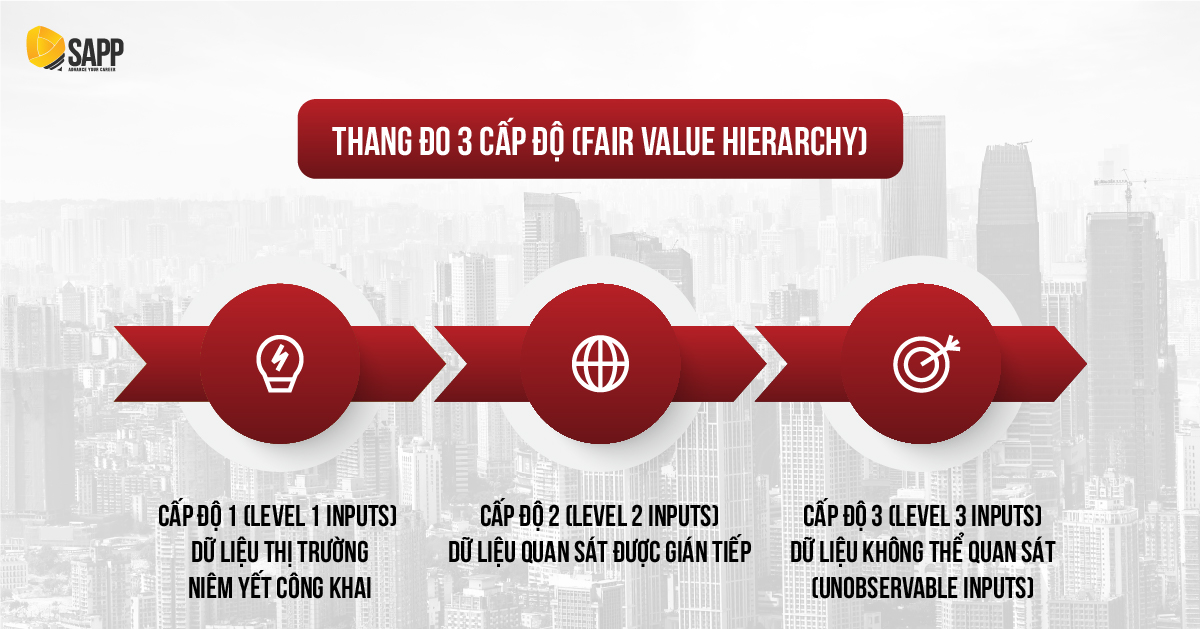
Cấp độ 1 (Level 1 inputs): Dữ liệu giá niêm yết công khai trên thị trường hoạt động
Level 1 là cấp độ đáng tin cậy nhất. Dữ liệu đầu vào Level 1 là giá niêm yết không điều chỉnh trên các thị trường hoạt động (active market) cho các tài sản hoặc khoản nợ hoàn toàn giống hệt với tài sản/khoản nợ đang được đo lường. Ví dụ: giá cổ phiếu trên sàn HOSE, NYSE hay London Stock Exchange; giá trái phiếu chính phủ có thanh khoản cao. Khi dữ liệu Level 1 sẵn có, doanh nghiệp chưa có quyền can thiệp hay thay đổi mức giá theo ý muốn chủ quan, thay vào đó phải áp dụng trực tiếp số liệu thị trường .
Cấp độ 2 (Level 2 inputs): Dữ liệu quan sát được trực tiếp hoặc gián tiếp
Level 2 bao gồm các dữ liệu đầu vào có thể quan sát được trực tiếp hoặc gián tiếp, nhưng không phải giá niêm yết trực tiếp của tài sản giống hệt. Ví dụ điển hình: giá của tài sản tương tự trong thị trường hoạt động; giá tài sản giống hệt trên thị trường không hoạt động ổn định; các dữ liệu thị trường quan sát được như lãi suất chuẩn, yield curves, tỷ giá hối đoái, implied volatilities, spread tín dụng. Ví dụ thực tế: tòa nhà văn phòng được định giá dựa trên giá giao dịch của các tòa nhà tương đương cùng khu vực, cùng hạng, cùng tuổi công trình, đây là Level 2.
Cấp độ 3 (Level 3 inputs): Dữ Liệu không thể quan sát (Unobservable inputs)
Level 3 là nỗi đau lớn nhất của kế toán, và cũng là điểm kiểm toán viên Big4 đặt câu hỏi nhiều nhất. Khi không có dữ liệu thị trường quan sát được, doanh nghiệp phải tự xây dựng giả định và mô hình tài chính: Discounted Cash Flow (DCF), mô hình định giá quyền chọn, các phương pháp tỷ lệ giá trị benchmark ngành.
- Thứ nhất (Xây dựng giả định hợp lý): Doanh nghiệp có thể tận dụng dữ liệu nội bộ sẵn có để tính toán, nhưng bắt buộc phải điều chỉnh lại nếu xuất hiện bằng chứng cho thấy các bên tham gia thị trường sẽ áp dụng những giả định khác.
- Thứ hai (Chuẩn bị hồ sơ tài liệu đủ tiêu chuẩn kiểm toán): IFRS 13 đòi hỏi thuyết minh rất chi tiết đối với dữ liệu Cấp độ 3 (Level 3), bao gồm việc đối chiếu biến động số dư đầu kỳ và cuối kỳ, cung cấp thông tin định lượng về các biến số không quan sát được cùng mức độ tác động lên P&L hoặc OCI. Đây chính là khâu mà các doanh nghiệp Việt Nam thường thiếu hụt hồ sơ chứng minh khi làm việc với đơn vị kiểm toán.
Các kỹ thuật định giá phổ biến (Valuation Techniques) theo IFRS 13
IFRS 13 thừa nhận 3 phương pháp tiếp cận định giá cơ bản. Doanh nghiệp được phép sử dụng một hoặc kết hợp nhiều phương pháp để tận dụng tối đa dữ liệu quan sát được và hạn chế tối thiểu dữ liệu không quan sát được. Để hiểu rõ và có cái nhìn tổng quan hơn, xem ngay bảng chi tiết và ví dụ thực tế sau đây.
| Kỹ thuật định giá (Valuation Technique) | Nguồn dữ liệu vào (Inputs) | Ví dụ thực tế |
| Phương pháp thị trường (Market Approach) | Sử dụng giá và thông tin từ các giao dịch thị trường thực tế với tài sản tương đương. Ưu tiên nhất khi có dữ liệu giao dịch so sánh được. | Định giá cổ phiếu niêm yết, cổ phần dựa trên bội số P/E hoặc EV/EBITDA của doanh nghiệp niêm yết tương đương trong cùng ngành, bất động sản tương đồng về vị trí/diện tích, các cặp tiền tệ giao dịch tự do. |
| Phương pháp thu nhập (Income Approach) | Chuyển đổi các giá trị tương lai (dòng tiền, thu nhập) thành một con số giá trị hiện tại (Discounted Cash Flow – DCF). Phù hợp nhất khi tài sản không giao dịch trực tiếp nhưng có thể dự báo dòng tiền. Kỹ thuật phổ biến: DCF, Present Value of Lease Payments, Residual Income Models. | Định giá lợi thế thương mại (Goodwill), tài sản vô hình (bằng sáng chế, thương hiệu) hoặc trái phiếu doanh nghiệp. |
| Phương pháp chi phí (Cost Approach) | Phản ánh số tiền cần thiết để thay thế năng lực dịch vụ của tài sản ở thời điểm hiện tại (Current Replacement Cost), điều chỉnh theo sự lỗi thời, để tạo ra một tài sản có năng lực tương đương. | Được sử dụng để định giá máy móc, thiết bị chuyên dụng độc bản, hoặc công trình hạ tầng không có giao dịch phổ biến trên thị trường. |
Lưu ý: Khi hoàn cảnh thay đổi (ví dụ: thị trường mới phát triển thêm dữ liệu giao dịch), doanh nghiệp có thể thay đổi kỹ thuật định giá. Sự thay đổi này được hạch toán là thay đổi ước tính kế toán theo IAS 8 chứ không phải điều chỉnh sai sót năm trước.
Ứng dụng thực chiến: Bài toán đo lường tài sản phi tài chính (Non-Financial Assets)
Đối với tài sản phi tài chính, IFRS 13 đưa ra nguyên tắc đặc thù: “Highest and Best Use” (Sử dụng cao nhất và tốt nhất). Theo đó, giá trị hợp lý của tài sản phải phản ánh phương án khai thác giúp tối đa hóa giá trị từ góc nhìn của thị trường, bất kể mục đích sử dụng thực tế hiện tại của doanh nghiệp là gì.
Case study điển hình từ thực tế Việt Nam:
Doanh nghiệp A sở hữu mảnh đất 5.000 m² tại khu vực đang phát triển nhanh của TP.HCM, hiện làm nhà kho và bãi đỗ xe. Giá trị VAS: 20 tỷ đồng (giá gốc khi mua).
Khi áp dụng IFRS 13:
- Kịch bản hiện tại (nhà kho): Giá trị hợp lý ước tính 45 tỷ đồng theo phương pháp so sánh giao dịch.
- Kịch bản Highest and Best Use (chuyển đổi thành dự án chung cư cao cấp và được phép theo quy hoạch): Giá trị hợp lý 120 tỷ đồng theo phân tích chuyên gia định giá độc lập.
Theo IFRS 13: nếu người tham gia thị trường sẽ định giá theo kịch bản phát triển chung cư, giá trị hợp lý phải ghi nhận là 120 tỷ đồng – dù doanh nghiệp thực tế vẫn dùng làm nhà kho.
Chênh lệch 100 tỷ đồng này phải được ghi nhận vào P&L hoặc OCI tùy theo chuẩn mực áp dụng.
Tình huống này cho thấy tại sao CFO và kế toán trưởng phải hiểu bản chất IFRS 13 trước khi chuyển đổi báo cáo: không chỉ là bài toán kỹ thuật tính toán, mà còn là bài toán chiến lược về tác động đến kết quả tài chính và các chỉ số kinh doanh.
Khóa học IFRS toàn diện tại SAPP Academy: Bước đệm nâng tầm năng lực Kế – Kiểm – Tài chính
IFRS 13 là chuẩn mực đòi hỏi sự kết hợp hiếm có: tư duy thị trường của người phân tích tài chính, khả năng xây dựng mô hình định giá của người quản lý đầu tư, và bản lĩnh trình bày tài liệu chứng minh của người kiểm toán nội bộ, vốn là những năng lực khó có thể xây dựng nếu chỉ dừng lại ở việc đọc văn bản chuẩn mực.
SAPP Academy xây dựng lộ trình IFRS toàn diện 7 tháng với phương pháp học liệu UDL, tài liệu được xây dựng theo khung giáo dục ADDIE, UDL, Backward Design,… giúp học viên nội hóa kiến thức thay vì ghi nhớ thuần túy:

✅ CertIFR – Nền tảng tư duy: Xây dựng khung nhận thức về hệ thống IFRS, trong đó IFRS 13 được học như một “ngôn ngữ chung” kết nối tất cả các chuẩn mực đo lường, từ IFRS 9 (công cụ tài chính) đến IAS 40 (bất động sản đầu tư) đến IFRS 16 (thuê tài sản). Học liệu song ngữ Anh – Việt xóa bỏ rào cản ngôn ngữ.
✅ VAS to IFRS – Thực hành chuyển đổi: Giúp học viên nắm chắc sự khác biệt căn bản giữa chuẩn mực VAS và IFRS, từ đó tự tin lập các bút toán điều chỉnh chuyển đổi BCTC từ VAS sang IFRS. Riêng với IFRS 13, học viên được thực hành lập tài liệu phân tầng Fair Value Hierarchy cho danh mục tài sản thực tế của doanh nghiệp Việt Nam, xây dựng giả định định giá Level 3 có căn cứ vững chắc và chuẩn bị bộ thuyết minh hoàn chỉnh đủ tiêu chuẩn kiểm toán Big 4.
✅ DipIFR – Chuyên sâu case study: Trang bị kiến thức chuẩn quốc tế và phương pháp giải quyết toàn diện các dạng bài thi thực tế của chứng chỉ DipIFR. Cụ thể với IFRS 13, học viên sẽ trực tiếp Phân tích các case study phức tạp về IFRS 13 từ đề thi DipIFR thực tế, bao gồm định giá tài sản sinh học theo IAS 41, tài sản khai thác theo IFRS 6, và các công cụ tài chính phái sinh phức tạp Level 3. SAPP Academy là đơn vị đầu tiên và duy nhất tại Việt Nam có học viên thi đỗ chứng chỉ DipIFR danh giá trong 3 kỳ liên tiếp (update 2026).
Nếu Anh/Chị đang xây dựng lộ trình nâng cấp năng lực IFRS cho bản thân hoặc đội ngũ tài chính, chương trình đào tạo IFRS tại SAPP Academy cung cấp tài liệu song ngữ, phương pháp học có cấu trúc và hỗ trợ giải đáp chuyên môn trong 4 giờ.

Những câu hỏi thường gặp về IFRS 13
Khác biệt giữa Fair Value (IFRS 13) và Net Realisable Value (NRV theo IAS 2) là gì?
Hai khái niệm này rất dễ gây nhầm lẫn dù mang bản chất kỹ thuật tách biệt:
- Fair Value (IFRS 13): Mức giá nhận được khi chuyển nhượng tài sản giữa các đối tác thị trường độc lập. Đây là chỉ số đo lường thuần túy mang tính thị trường khách quan, không chịu ảnh hưởng bởi mục đích riêng của đơn vị sở hữu.
- NRV (IAS 2): Giá bán ước tính trong chu kỳ kinh doanh bình thường sau khi đã trừ chi phí hoàn thiện cùng chi phí bán hàng. Thước đo này phụ thuộc trực tiếp vào điều kiện và năng lực nội tại của từng doanh nghiệp (entity-specific).
Vì lý do đó, IFRS 13 loại trừ cả NRV lẫn Giá trị sử dụng (Value-in-Use theo IAS 36). Chúng thuộc nhóm các phương pháp định giá có điểm tương đồng nhưng không cấu thành Giá trị hợp lý, do các chuẩn mực độc lập tương ứng quy định.
Chi phí giao dịch xử lý như thế nào theo IFRS 13?
Chi phí giao dịch (hoa hồng môi giới, phí chuyển nhượng, thuế giao dịch) nằm ngoài phạm vi cấu thành giá trị hợp lý. Lý do: Fair Value là đặc tính vốn có của tài sản hoặc khoản nợ, không phải đặc điểm của một giao dịch cụ thể. Do chi phí giao dịch biến động tùy theo từng đối tác và từng thương vụ, việc đưa khoản này vào sẽ làm sai lệch tính khách quan của phép đo lường. Tuy nhiên, cần phân biệt rõ với chi phí vận chuyển (transport costs): khoản phí này được phép điều chỉnh vào giá trị hợp lý bởi nó gắn liền với yếu tố “vị trí”, trực tiếp tác động đến mức giá mà các bên tham gia thị trường sẵn sàng chi trả.
Doanh nghiệp chưa có thị trường hoạt động thì làm sao ứng dụng IFRS 13?
Khi không có thị trường hoạt động (active market), doanh nghiệp không được từ chối áp dụng IFRS 13 mà phải chuyển sang sử dụng dữ liệu Level 2 hoặc Level 3. Quy trình thực tế: tìm kiếm giao dịch thực tế của tài sản tương đương (comparable transactions) để xây dựng Level 2; nếu không có, sử dụng mô hình DCF hoặc replacement cost với các giả định Level 3 được tài liệu hóa đầy đủ. Phải thuyết minh đầy đủ kỹ thuật định giá, các giả định trọng yếu và phân tích độ nhạy, đây là cách doanh nghiệp chứng minh tính hợp lý của kết quả đo lường trước kiểm toán viên quốc tế.
Kết luận
IFRS 13 là nền tảng kỹ thuật không thể thiếu để vận hành toàn bộ hệ thống IFRS một cách chính xác, vì hàng chục chuẩn mực khác (từ IFRS 9 đến IAS 40 đến IFRS 16) đều dựa vào IFRS 13 khi cần đo lường giá trị hợp lý. Làm chủ IFRS 13 không chỉ là hoàn thành một môn học trong lộ trình IFRS, đây là xây dựng năng lực nền tảng cho tất cả công việc định giá, đo lường và thuyết minh tài sản trong môi trường báo cáo quốc tế.
Nếu Anh/Chị đang định hướng xây dựng năng lực IFRS theo chuẩn quốc tế từ nền tảng CertIFR đến ứng dụng chuyển đổi VAS to IFRS và chuyên sâu DipIFR, Anh/Chị có thể tham khảo chi tiết chương trình và đặt lịch tư vấn định hướng tại SAPP.
Để hiện thực hóa các nguyên tắc của IFRS 13 trên hệ thống sổ sách kế toán thực tế, Anh/Chị có thể tham khảo Khóa học Chuyển đổi Báo cáo tài chính từ VAS sang IFRS thực chiến tại SAPP và trang bị toàn diện kỹ năng chuyển đổi BCTC từ cơ bản đến nâng cao