Mega Market Vietnam Về Tay BJC: Bài Toán Tạo Giá Trị Đằng Sau Thương Vụ 723 Triệu USD
Đằng sau con số 723 triệu USD để thâu tóm MM Mega Market, liệu BJC chỉ đơn thuần mua lại một kênh bán sỉ, hay đang mua một bệ phóng chiến lược cho toàn bộ hệ sinh thái mà họ đã xây dựng tại Việt Nam?
Cuối năm 2025, BJC chính thức công bố thương vụ trị giá 22,5 tỷ baht, tương đương 723 triệu USD để mua lại 100% cổ phần của TCC Land International – công ty mẹ của Mega Market Vietnam. Đáng chú ý, tính riêng trong năm 2024, hệ thống bán sỉ khổng lồ này đã ghi nhận 17,862 tỷ baht doanh thu và mang về 553 triệu baht lợi nhuận ròng.
Dưới góc nhìn quản trị tài chính theo chương trình CMA Hoa Kỳ, đây là tình huống thực tế minh họa cách các tập đoàn lớn hiện thực hóa giá trị từ một thương vụ mua bán và sáp nhập triệu đô.
Hãy cùng SAPP Academy tìm hiểu trong bài viết này!
Điều gì ở MM Mega Market Vietnam khiến BJC khao khát sở hữu?
Thị trường bán lẻ Việt Nam: Miếng bánh lớn và cuộc chiến dịch chuyển kênh phân phối
Với quy mô dự kiến chạm ngưỡng 269 tỷ USD vào năm 2025 và liên tục giữ đà tăng trưởng quanh mức 10% trong nửa đầu năm 2026, thị trường bán lẻ Việt Nam được xem như một “miếng bánh béo bở”.
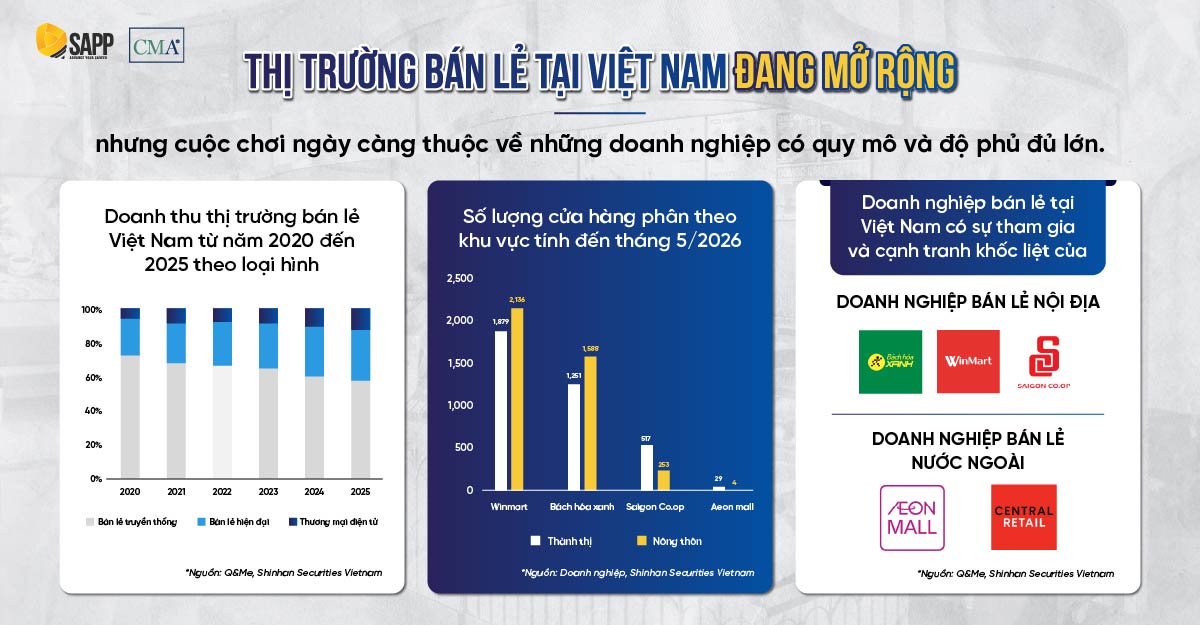
Bức tranh thực sự nằm ở sự dịch chuyển khốc liệt của hệ thống phân phối. Thực tế tại thị trường Việt Nam, kênh bán lẻ hiện đại vẫn chưa thể thay thế hoàn toàn kênh phân phối truyền thống.
Dù các chuỗi bán lẻ hiện đại đang ồ ạt bành trướng với hơn 14.100 điểm bán tính đến giữa năm 2026, mạng lưới 8.200 chợ dân sinh truyền thống vẫn nắm giữ vị thế vững chắc trong thói quen tiêu dùng của người Việt.
Nói cách khác, thị trường Việt Nam đang bước vào giai đoạn “giao thời”. Trong cuộc cách mạng chuyển dịch đó, doanh nghiệp nào thâu tóm được hạ tầng phân phối có độ phủ lớn sẽ nắm giữ quyền lực chiến lược chi phối thị trường.
Đây cũng là điểm dẫn nối tiếp sang câu hỏi sâu xa hơn: MM Mega Market đang sở hữu những gì để BJC có thể tận dụng nhằm khai thác tối đa giá trị từ quá trình chuyển dịch này?
Mega Market Việt Nam đang nắm giữ những “tài sản chiến lược” nào?
Nếu bức tranh vĩ mô ở cho thấy sức hấp dẫn của thị trường bán lẻ Việt Nam thì MM Mega Market lại mang đến cho BJC một nền tảng chiến lược rất khó để tự xây dựng từ con số không trong thời gian ngắn: một mạng lưới phân phối bao phủ cùng tệp khách hàng trải rộng từ B2B đến B2C.
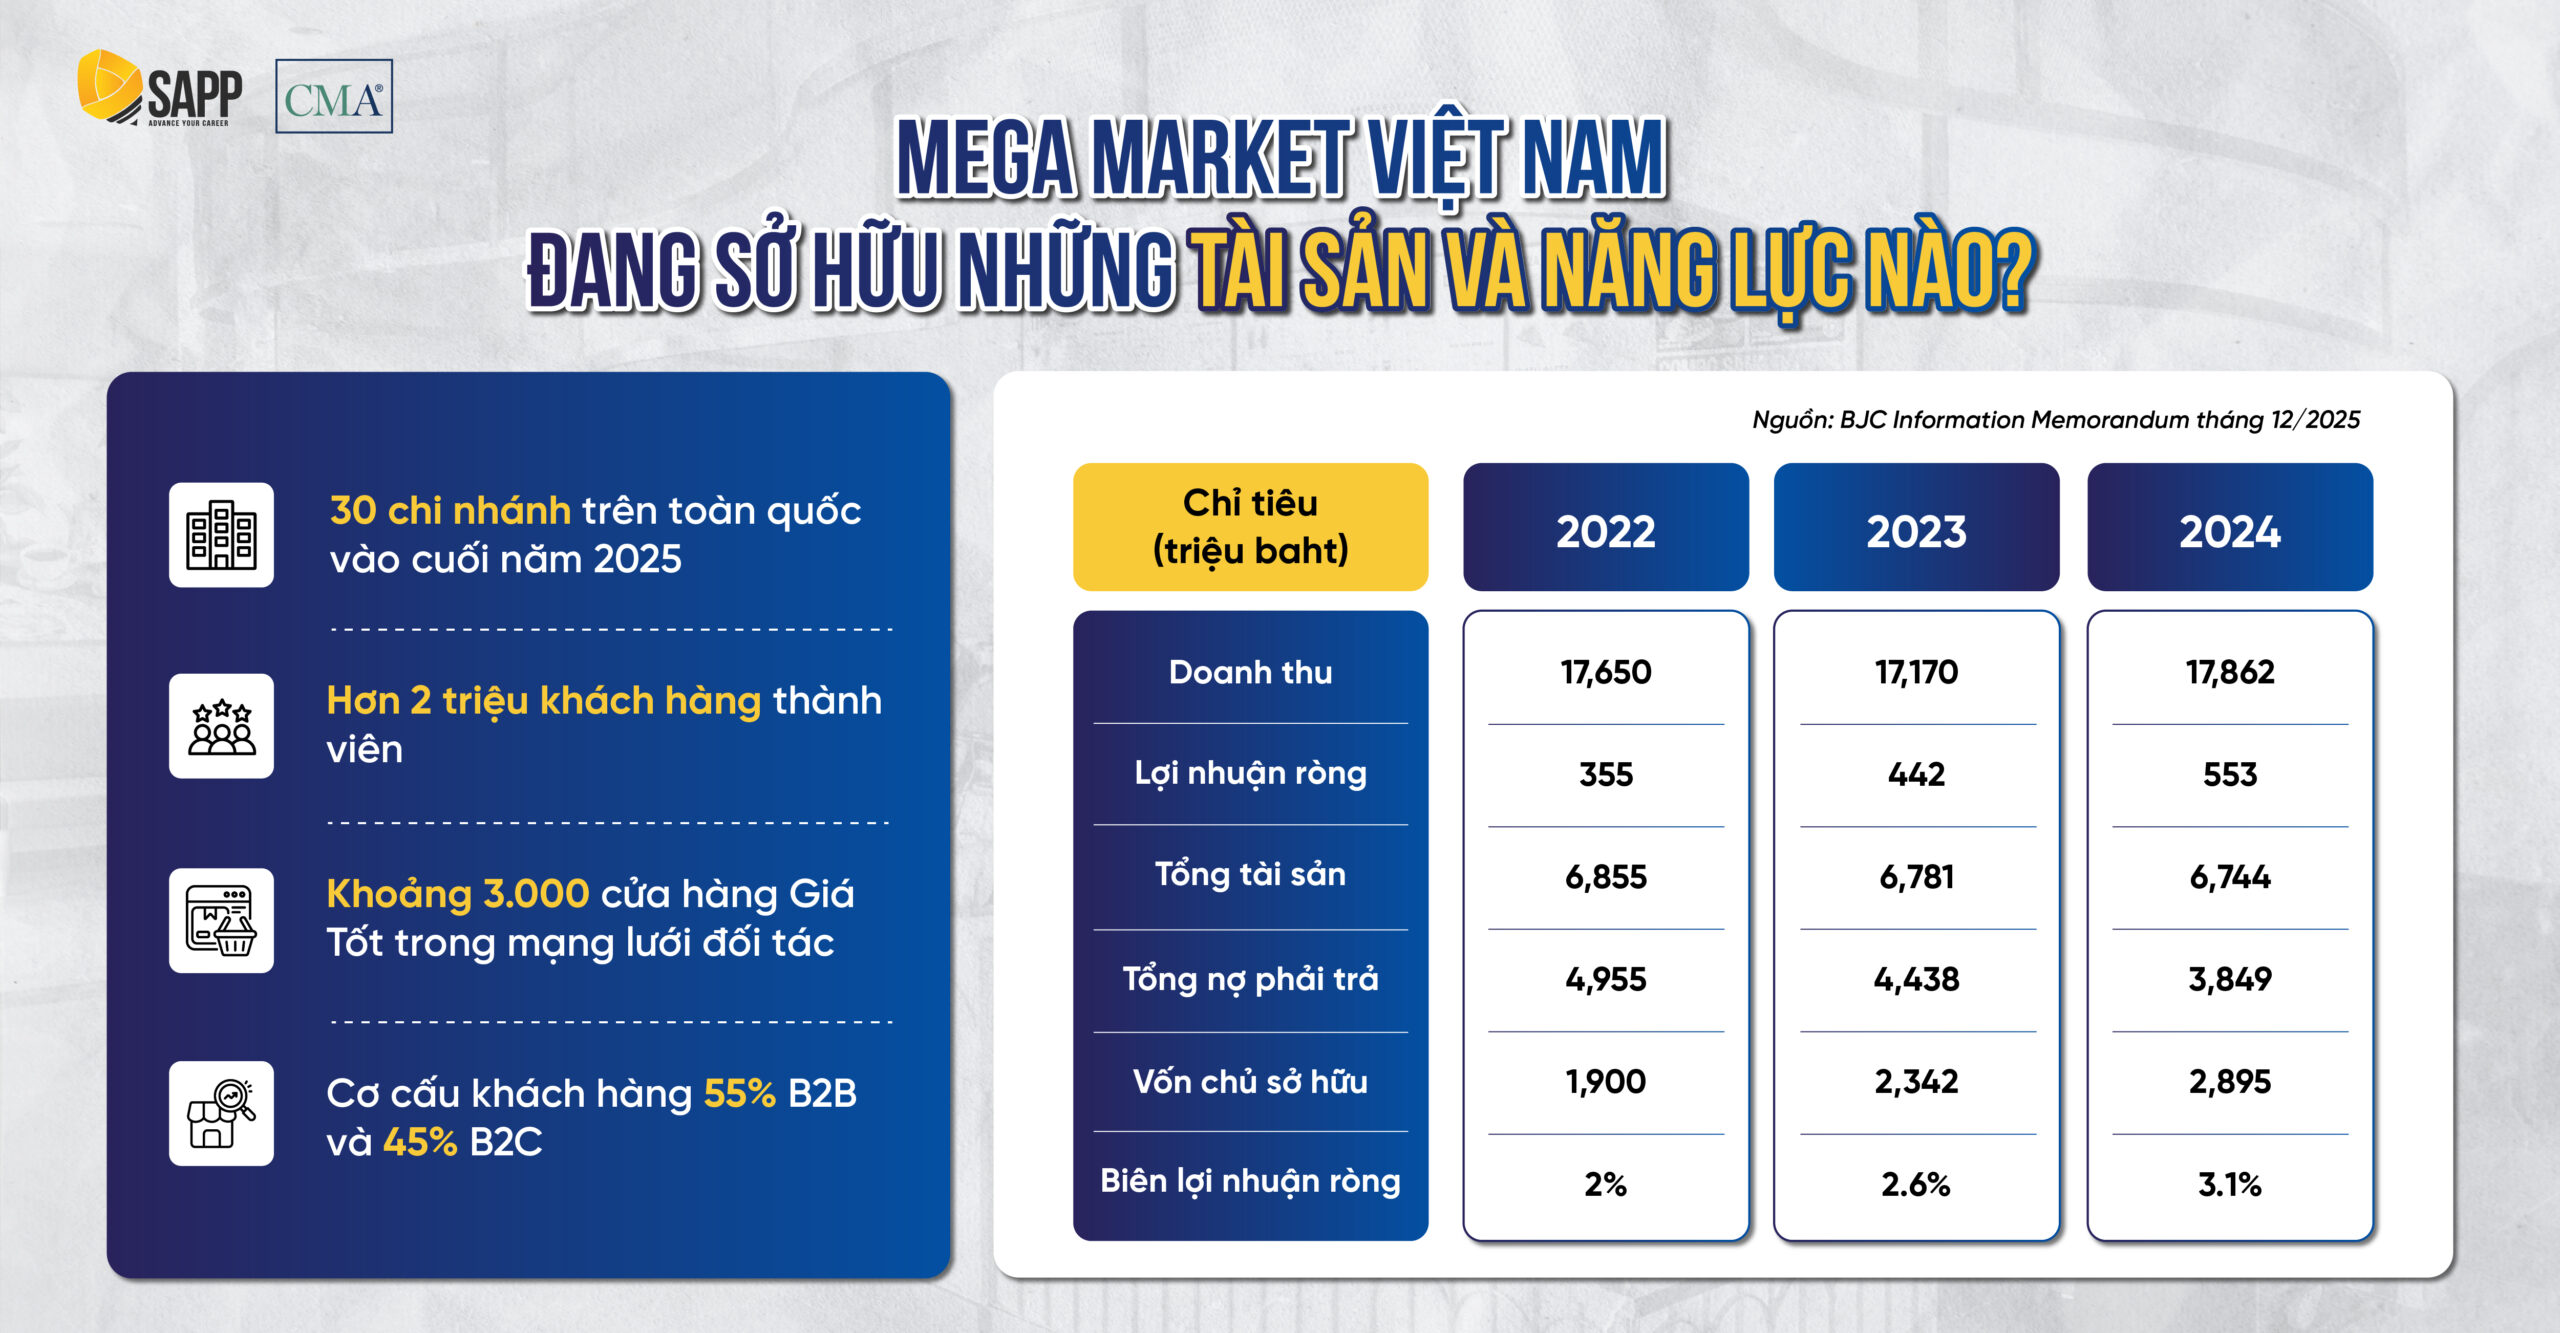
Tính đến cuối năm 2025, MM Mega Market Vietnam đang nắm trong tay:
- 30 chi nhánh đặt tại các khu vực kinh tế trọng điểm, trong đó có 19 trung tâm bán sỉ;
- Hơn 2 triệu khách hàng thành viên;
- Gần 3.000 cửa hàng đối tác Giá Tốt, vươn dài “xúc tu” đến tận các điểm bán lẻ truyền thống;
- Cơ cấu doanh thu khoảng 55% khối khách hàng doanh nghiệp (B2B) (tập trung mạnh vào mảng nhà hàng, khách sạn, dịch vụ ăn uống) và 45% khách hàng cá nhân (B2C);
- Rêng nhóm HoReCa (Hotel – Restaurant – Coffee: Nhà hàng – Khách sạn – Quán cà phê) đóng góp tới 44% doanh thu B2B, tương đương gần 24% tổng doanh thu toàn hệ thống.
Hệ thống này không chỉ là những điểm bán rời rạc, mà là một “trạm trung chuyển” khổng lồ, kết nối thẳng từ nhà sản xuất đến doanh nghiệp và người tiêu dùng cuối.
Sức khỏe tài chính giai đoạn 2022-2024 của MM Mega Market cũng phát đi một tín hiệu cực kỳ hấp dẫn. Mặc dù doanh thu gần như đi ngang (chỉ tăng nhẹ 1,2%), biên lợi nhuận ròng cải thiện mạnh mẽ từ 2,01% lên 3,09% đã kéo theo lợi nhuận ròng tăng vọt 55,8% (đạt 553 triệu baht).
Cùng với đó, bảng cân đối kế toán cho thấy xu hướng ít rủi ro hơn hẳn khi vốn chủ sở hữu tăng tới 52,4% đi kèm sự sụt giảm của nợ phải trả.
➤ Dưới góc nhìn CMA Part 2 – Tài chính doanh nghiệp (Corporate Finance):
Kiến thức phân tích báo cáo tài chính giúp nhà quản trị “bắt mạch” một cách chuẩn xác “sức khỏe tài chính” của doanh nghiệp mục tiêu: doanh thu đang dịch chuyển ra sao, khả năng sinh lời thay đổi thế nào và mức độ an toàn của cấu trúc vốn.
Đây chính là sự chuyển dịch quan trọng về lăng kính quản trị: đi từ việc trả lời câu hỏi “Doanh nghiệp này đang hoạt động thế nào?” sang bài toán chiến lược “Doanh nghiệp này thực sự đáng giá bao nhiêu khi đặt vào tay người mua?”.
Dựa trên nguyên lý định giá doanh nghiệp của CMA, giá trị cộng hưởng chỉ thực sự tồn tại khi giá trị doanh nghiệp sau sáp nhập lớn hơn tổng giá trị của hai doanh nghiệp riêng lẻ.
Đồng thời, việc định giá doanh nghiệp mục tiêu bắt buộc phải dựa trên dòng tiền tự do trong tương lai (future free cash flows – tức là số tiền mặt còn lại sau khi đã chi trả toàn bộ các chi phí vận hành và chi tiêu cho tài sản cố định), thay vì chỉ nhìn vào lợi nhuận kế toán (accounting profit) trên giấy tờ.
BJC không chỉ mua Mega Market Việt Nam mà đang mua một vị trí trong hệ sinh thái bán lẻ
BJC đã có gì trước khi thâu tóm Mega Market Việt Nam?
Trước khi thương vụ diễn ra, BJC vốn không phải là một “tay mơ” tại Việt Nam, họ đã sở hữu một hệ sinh thái tương đối hoàn chỉnh, trải dài từ khâu sản xuất đến phân phối và bán lẻ.
Nhìn vào bức tranh toàn tập đoàn, theo báo cáo của TRIS Rating (tháng 8/2025), BJC ghi nhận mức doanh thu khổng lồ đạt 157,727 tỷ baht trong năm 2024. Cơ cấu doanh thu này phản ánh rất rõ sức mạnh chuỗi giá trị của tập đoàn: Bán lẻ hiện đại (Big C) chiếm 65,7%; Bao bì chiếm 16,1%; Hàng tiêu dùng đạt 13,5% và Y tế & Kỹ thuật đóng góp 5,9%
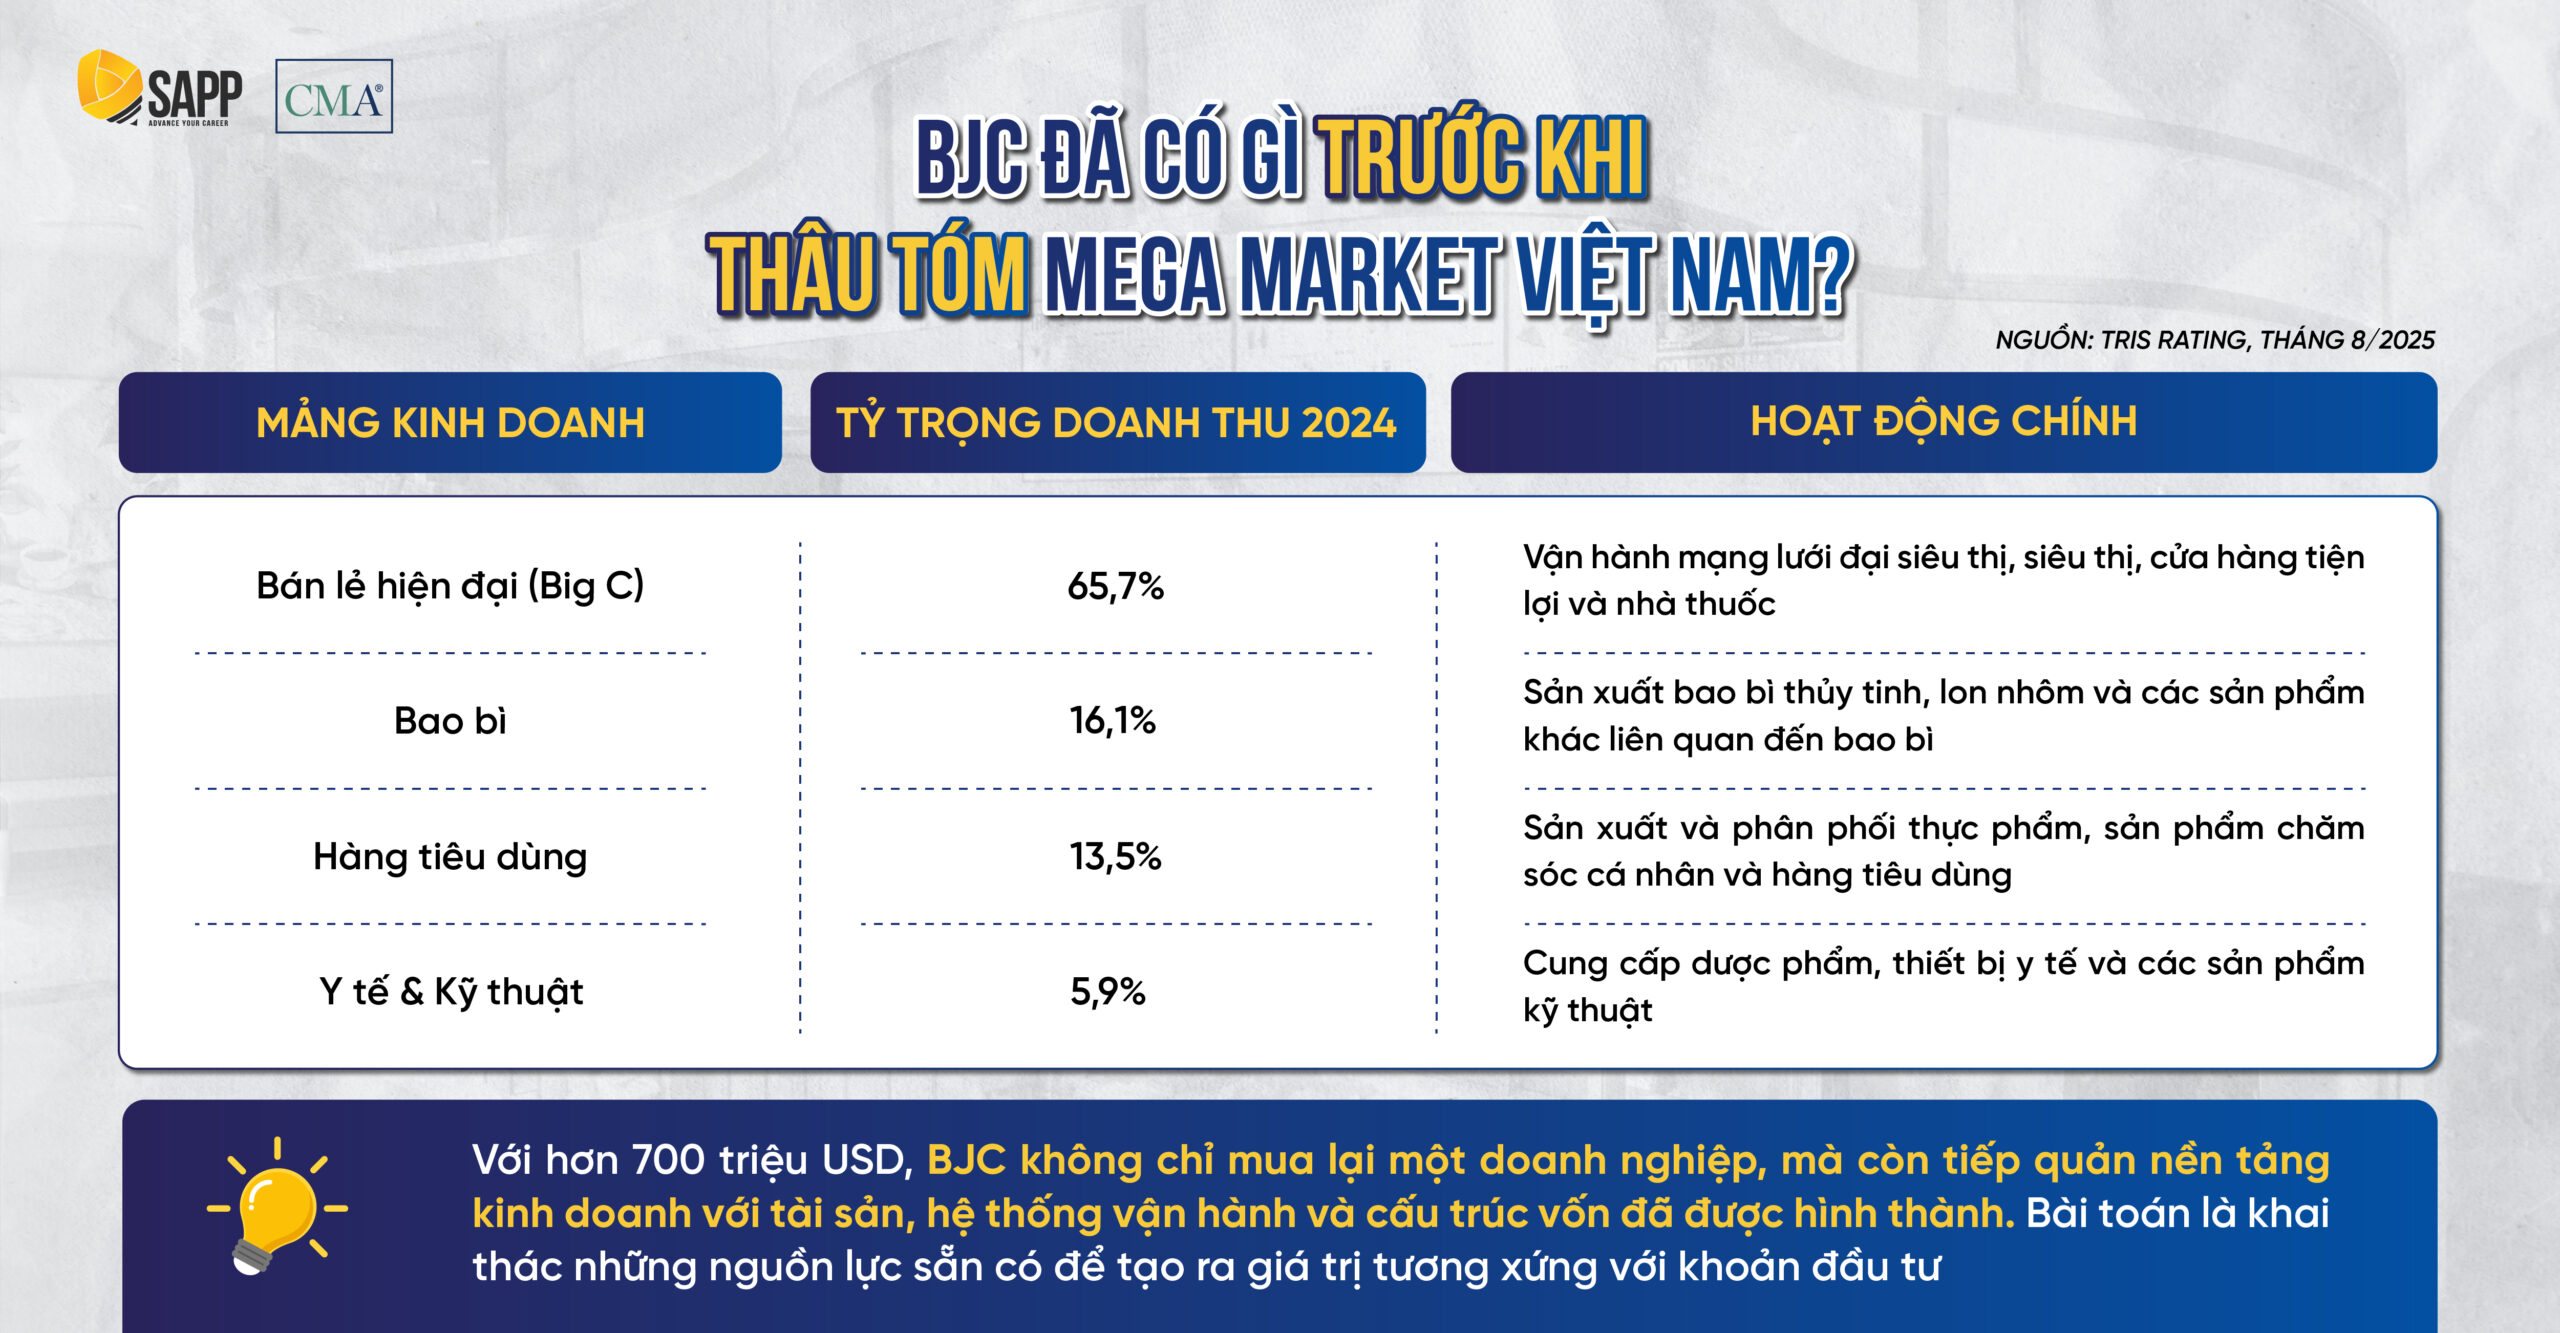
Với 65,7% doanh thu đến từ bán lẻ hiện đại, BJC đã chứng minh được năng lực phân phối hàng hóa đến tay người tiêu dùng. Đồng thời, các mảng sản xuất bao bì và hàng tiêu dùng giúp họ kiểm soát thêm nhiều mắt xích phía trước của chuỗi giá trị.
Tuy nhiên, hệ sinh thái vững chắc đó vẫn còn lộ ra một khoảng trống chiến lược: BJC thiếu một kênh bán sỉ chuyên nghiệp B2B tại thị trường Việt Nam.
Sự xuất hiện của Mega Market Việt Nam chính là mảnh ghép lấp đầy khoảng trống đó. Với mạng lưới phân phối buôn bán sỉ và tệp khách hàng B2B khổng lồ, MM Mega Market đóng vai trò như một cầu nối trực tiếp, gắn kết nhà máy sản xuất của BJC với khối doanh nghiệp nội địa.
Mảnh ghép MM Mega Market trong toàn bộ bức tranh của BJC: Bài toán “giá trị cộng hưởng”được giải quyết ra sao?
BJC không vung tiền chỉ để ghi nhận thêm doanh thu. Bản cáo bạch gửi Sở Giao dịch Chứng khoán Thái Lan (tháng 12/2025) đã vạch rõ toan tính cộng hưởng dựa trên hai trụ cột: tối ưu chi phí (cost synergies) và thúc đẩy doanh thu (revenue synergies)
Ở bài toán chi phí, BJC gia tăng quyền lực đàm phán bằng cách gộp chung “giỏ hàng” thu mua của 4 thị trường (Thái Lan, Lào, Campuchia và Việt Nam), nâng cao lợi thế trong thương lượng đàm phán giá mua với nhà cung cấp.
Đồng thời, hệ thống IT, kho bãi và logistics sẽ được hợp nhất tinh gọn để hạn chế sự cồng kềnh, tốn kém. Ở khía cạnh doanh thu, MM Mega Market sẽ trở thành cầu nối để BJC phân phối trực tiếp hàng hóa nội bộ vào tệp B2B và HoReCa đầy tiềm năng.
BJC tự tin định lượng tổng giá trị cộng hưởng này sẽ rơi vào khoảng 370-500 triệu baht mỗi năm trong giai đoạn 2028-2030. Trong đó, khâu thu mua hàng hóa gánh vác phần lớn với 200-240 triệu baht.
Có thể thấy, BJC mua MM Mega Market như một ‘chất xúc tác’ để kích hoạt tối đa công suất của cỗ máy hệ sinh thái sẵn có.
➤ Dưới góc nhìn CMA Part 2 – Phân tích quyết định kinh doanh (Business Decision Analysis):
Trong khung kiến thức của chương trình CMA Part 2 – bộ môn Phân tích quyết định, mọi thương vụ M&A đều xuất phát từ bài toán “Make or Buy” (Tự xây dựng hay Mua ngoài).
Hãy thử tưởng tượng: Nếu BJC chọn phương án “Make” – tự đi xin giấy phép, tìm quỹ đất xây 30 trung tâm bán sỉ, thiết lập chuỗi logistics và đi sale từng khách hàng để gom đủ 2 triệu thành viên B2B tại Việt Nam, họ sẽ mất bao nhiêu thời gian và chi phí cơ hội?
Do đó, phương án “Buy” (thâu tóm Mega Market Việt Nam) là một nước đi khôn ngoan về chi phí cơ hội và rủi ro thời gian. Giá trị của thương vụ này không chỉ nằm ở khối tài sản hữu hình, mà nằm ở “tốc độ thâm nhập thị trường” mà việc tự xây dựng gần như không thể mang lại.
Cái giá của thương vụ: BJC đang đặt cược vào điều gì?
Giải mã mức giá 723 triệu USD
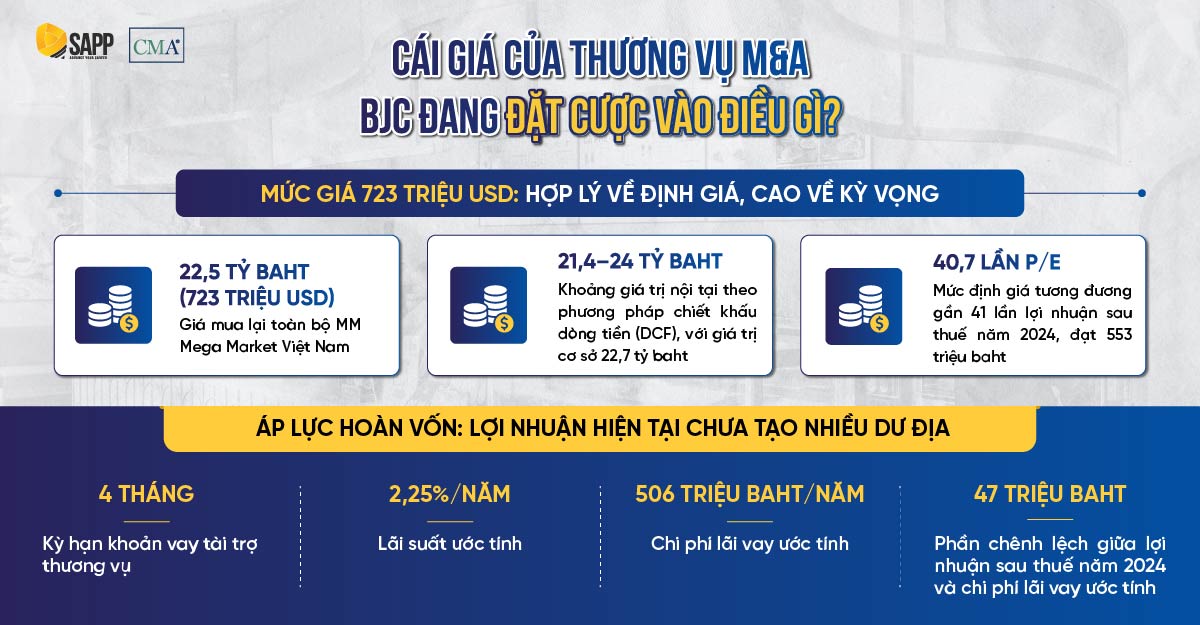
BJC đã chấp nhận chi ra 22,5 tỷ baht (tương đương 723 triệu USD) để thâu tóm toàn bộ hệ thống MM Mega Market tại Việt Nam. Để trả lời giá mua là đắt hay rẻ, BJC đã nhờ đến cố vấn tài chính độc lập (Jay Capital Advisory) với hai góc nhìn định giá kinh điển:
- Thứ nhất, định giá nội tại bằng phương pháp chiết khấu dòng tiền. Tổ chức cố vấn đã ước tính giá trị nội tại của Mega Market Việt Nam dao động trong khoảng 21,4 tỷ đến 24 tỷ baht (giá trị cơ sở là 22,7 tỷ baht). Như vậy, mức giá 22,5 tỷ baht mà BJC chốt hạ hoàn toàn nằm trong vùng định giá hợp lý, thậm chí còn “rẻ” hơn mức giá trị cơ sở khoảng 215 triệu baht.
- Thứ hai, lật ngược vấn đề với mức định giá theo lợi nhuận (chỉ số P/E – Price to Earnings). Năm 2024, Mega Market Việt Nam ghi nhận lợi nhuận sau thuế là 553 triệu baht. Với giá mua 22,5 tỷ baht, BJC đang chấp nhận mức P/E ngầm định lên tới 40,7 lần lợi nhuận của MM Việt Nam.
Trong giới đầu tư bán lẻ, việc chấp nhận trả giá gấp gần 41 lần lợi nhuận hiện tại là một con số khổng lồ. Điều này gửi đi một thông điệp mạnh mẽ: BJC không hề mua Mega Market dựa trên khả năng kiếm tiền ở hiện tại. Họ chấp nhận trả mức định giá cao khổng lồ cho những kỳ vọng về dòng tiền tương lai và giá trị cộng hưởng khi Mega Market được được tích hợp vào hệ sinh thái BJC.
Áp lực 22,5 tỷ baht: BJC giải bài toán “hoàn vốn” như thế nào?
Áp lực tạo giá trị của thương vụ này lộ rõ nhất khi chúng ta xét đến cấu trúc tài trợ vốn.
BJC đã sử dụng khoản vay kỳ hạn 14 tháng để trang trải cho khoản đầu tư 22,5 tỷ baht. Với lãi suất ước tính 2,25%, chi phí lãi vay đã “ngốn” khoảng 506 triệu baht/năm. Nếu đem trừ đi toàn bộ lợi nhuận ròng năm 2024 (553 triệu baht), phần chênh lệch thặng dư chỉ vỏn vẹn 47 triệu baht. Phép so sánh này đã cho thấy một áp lực rất rõ:
Nếu chỉ duy trì hiệu suất hoạt động như hiện tại, Mega Market Việt Nam gần như không thể tạo ra đủ giá trị thặng dư đủ để bù đắp chi phí vốn mà BJC đã bỏ ra.
Vì vậy, bài toán hậu M&A không chỉ là duy trì lợi nhuận mà phải kích hoạt được các “chất xúc tác” cộng hưởng đã phân tích ở trên để nới rộng biên lợi nhuận và tối ưu hóa hiệu suất sử dụng vốn. Tập đoàn đang đặt cược vào khả năng biến mạng lưới, khách hàng và năng lực vận hành sẵn có của Mega Market Việt Nam thành một nền tảng tạo ra lợi nhuận và dòng tiền lớn hơn sau M&A.
Và từ đây, câu hỏi lớn nhất của thương vụ không còn là “BJC mua Mega Market Việt Nam với giá bao nhiêu, đắt hay rẻ?”, mà là:
Sau M&A, BJC có năng lực tạo thêm bao nhiêu doanh thu, lợi nhuận và dòng tiền mới để biến khoản đầu tư này thành giá trị kinh tế thực sự?
➤ Dưới góc nhìn CMA Part 2E – Quyết định đầu tư vốn (Capital Investment Decisions)
Một khoản đầu tư chiến lược cần được đánh giá dựa trên giá trị kinh tế có thể tạo ra so với nguồn vốn bỏ ra, thay vì chỉ nhìn vào quy mô tài sản được mua.
Trong trường hợp này, thông qua phương pháp định giá dòng tiền chiết khấu, mức giá 22,5 tỷ baht chỉ hợp lý khi nó nhỏ hơn hoặc bằng hiện giá của chuỗi dòng tiền tự do mà MM Mega Market sẽ tạo ra trong tương lai.
Từ đó, điểm mấu chốt của nhà quản trị tài chính là liên tục phản biện, đánh giá các giả định về tốc độ tăng trưởng và rủi ro dòng tiền để đảm bảo thương vụ mang lại lợi nhuận cho cổ đông.
Hậu M&A, BJC sẽ khai thác giá trị từ Mega Market Việt Nam như thế nào?
Mua 30 cửa hàng với tham vọng “hệ sinh thái khép kín”
Sau khi thương vụ ngã ngũ, giá trị thực sự mà BJC có thể khai thác từ Mega Market Việt Nam không chỉ nằm ở doanh thu bán lẻ bề nổi của 30 chi nhánh hiện có. Thứ họ thực sự nắm trong tay là một “xa lộ” đã được trải nhựa sẵn, là khả năng đưa những năng lực sẵn có của tập đoàn vào mạng lưới này.
Sở hữu hơn 2 triệu thành viên cùng mạng lưới B2B/HoReCa sâu rộng, MM Mega Market chính là bàn đạp hoàn hảo để BJC triển khai đồng thời hai trục chiến lược cốt lõi.
Đầu tiên, xét về chiến lược tối ưu chuỗi cung ứng hàng hóa, BJC có thể lập tức đưa các sản phẩm tiêu dùng nội bộ của tập đoàn tiến thẳng vào tệp khách hàng B2B khổng lồ mà MMVN đang nắm giữ. Đồng thời, việc vận hành một mạng lưới thu mua tập trung trải rộng trên 4 quốc gia (Thái Lan, Lào, Campuchia và Việt Nam) giúp đa dạng hóa tối đa danh mục hàng hóa trên kệ, từ đó nới rộng biên lợi nhuận một cách đáng kể.
Không dừng lại ở việc luân chuyển hàng hóa, BJC còn đặt tham vọng bành trướng mạnh mẽ vào trục phát triển hạ tầng cả về mặt vật lý lẫn số hóa. Tại thị trường Việt Nam, mục tiêu chiến lược của tập đoàn là mở rộng từ 30 lên 54 cửa hàng vào năm 2030 nhằm phủ sóng toàn diện.
Song song với việc gia tăng điểm bán trực tiếp, “mỏ vàng” dữ liệu từ 2 triệu khách hàng thành viên sẽ được khai thác triệt để nhằm xây dựng kênh thương mại điện tử O2O (Online-to-Offline). Bước đi này cho phép BJC khép kín hệ sinh thái của mình, thâu tóm trọn vẹn cả hai mặt trận bán sỉ và bán lẻ.
Sự kết hợp hoàn hảo giữa hàng hóa và hạ tầng này chính là lằn ranh khác biệt giữa việc chỉ chi tiền ra để “mua doanh thu” và việc đặt một mảnh ghép chiến lược vào hệ sinh thái hiện hữu nhằm tạo ra giá trị đột phá.
BJC kỳ vọng gì ở tối ưu chi phí?
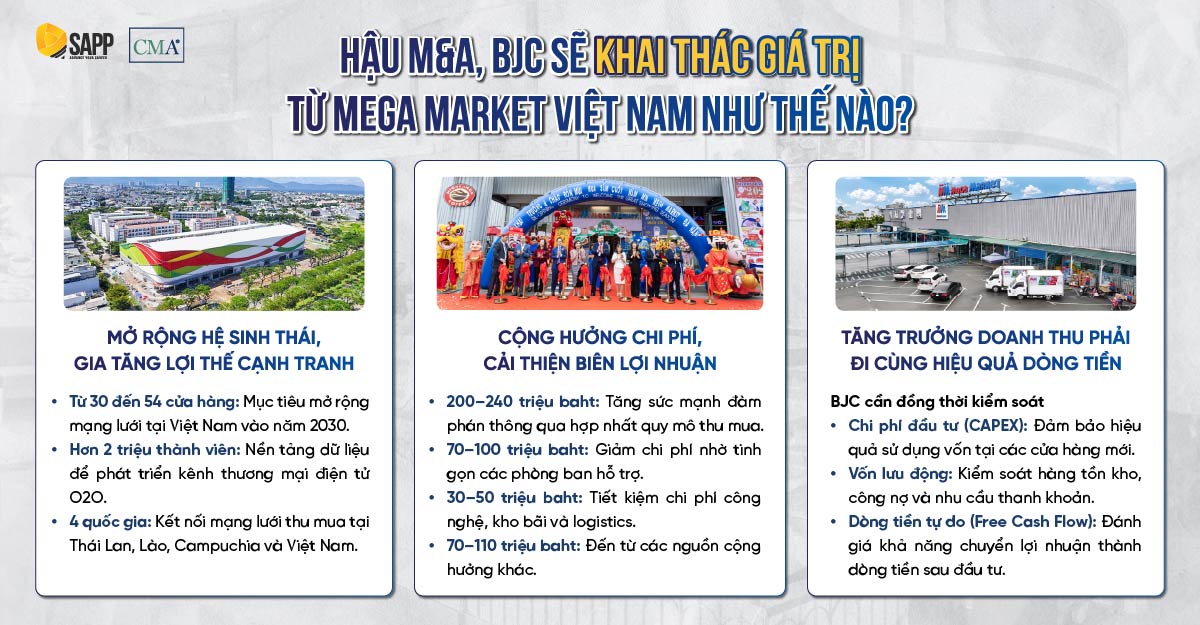
Trong khi tăng trưởng doanh thu là một bài toán dài hạn, “cộng hưởng chi phí” (cost synergy) lại là con gà đẻ trứng vàng có thể nhìn thấy ngay trước mắt.
BJC tự ước tính tổng giá trị cộng hưởng có thể đạt 370-500 triệu baht trong giai đoạn 2028-2030.
Vậy nguồn giá trị cộng hưởng này đến từ đâu? Báo cáo của Finansia đã bóc tách cực kỳ chi tiết:
- Quyền lực đàm phán (200 – 240 triệu baht): Nguồn đóng góp lớn nhất đến từ việc gộp chung nhu cầu mua hàng của MMVN Vietnam với hệ sinh thái khổng lồ của BJC tại Thái Lan, Lào và Campuchia. Vị thế quyền lực khi quy mô thu mua tăng vọt giúp BJC tăng sức mạnh đàm phán với nhà cung cấp và hướng tới các điều kiện mua hàng thuận lợi hơn.
- Tinh gọn bộ máy (70 – 100 triệu baht): Hợp nhất các phòng ban hỗ trợ thay vì phải duy trì hai bộ máy cồng kềnh riêng biệt.
- Dùng chung hạ tầng (30 – 50 triệu baht): Tích hợp và tối ưu hóa hệ thống công nghệ thông tin, kho bãi và mạng lưới logistics.
- Các khoản cộng hưởng khác: Đóng góp phần còn lại từ 70 – 110 triệu baht.
Những con số này chỉ ra một logic cực kỳ sắc bén trong tư duy M&A của BJC:
BJC không nhất thiết phải bơm phồng doanh thu thật nhanh để tạo giá trị. Việc nới rộng biên lợi nhuận thông qua cắt giảm chi phí trên nền tảng doanh thu hiện tại mang lại lợi ích tài chính tương đương, thậm chí còn an toàn hơn.
Tất nhiên, 370-500 triệu baht vẫn chỉ là giá trị dự tính, không phải khoản lợi nhuận đã thực sự ghi nhận. Giá trị này chỉ có thể hiện thực hóa nếu BJC có một chiến lược tích hợp thực tế đủ sắc sảo để hợp nhất trơn tru hai bộ máy, quản trị tốt những rủi ro chuyển đổi và thực sự tối ưu hóa hiệu quả vận hành.
Từ tăng trưởng đến dòng tiền: Đâu là thước đo thành công của thương vụ?
Kế hoạch mở rộng từ 30 lên 54 cửa hàng chắc chắn sẽ đẩy doanh thu của MM Mega Market tăng vọt. Tuy nhiên, đằng sau bề nổi tăng trưởng đó là một cỗ máy “hút tiền” khổng lồ.
Để mở điểm bán mới, BJC sẽ phải đối mặt với bài toán gia tăng sức ép lên Chi phí đầu tư cơ bản (CAPEX), hàng tồn kho, chi phí vận chuyển và vốn lưu động. Một cửa hàng mới chỉ thực sự tạo giá trị khi doanh thu và lợi nhuận nó mang lại đủ lớn để bù đắp phần vốn khổng lồ phải bỏ ra.
Vốn lưu động chính là “tử huyệt” cần được theo dõi sát sao. Dù dữ liệu quá khứ cho thấy MM Mega Market đang làm tốt việc giảm nợ phải trả (từ 4.955 triệu baht năm 2022 xuống 3.849 triệu baht năm 2024) và tăng vốn chủ sở hữu (từ 1.900 lên 2.895 triệu baht), bài toán hậu M&A lại ở một cấp độ phức tạp khác. Khi quy mô mạng lưới phình to, BJC sẽ phải quản trị cực kỳ khắt khe chu kỳ chuyển đổi tiền mặt (cash conversion cycle) để tránh tình trạng “tăng trưởng nóng” nhưng lại kẹt thanh khoản trong kho bãi và công nợ.
Do đó, dưới lăng kính quản trị tài chính, BJC không thể chỉ say sưa với bài ca “tăng trưởng doanh thu”. Bản đồ hiện thực hóa giá trị phải đi theo một chuỗi logic chặt chẽ:
Tăng trưởng doanh thu → Cải thiện Biên lợi nhuận (nhờ Cộng hưởng thực tế) → Tối ưu Vốn lưu động & đầu tư (CAPEX) → Dòng tiền tự do (Free Cash Flow)
Suy cho cùng, việc tiếp quản một tài sản có vị trí chiến lược trong thị trường bán lẻ Việt Nam mới chỉ là điểm khởi đầu. Giá trị thực sự của thương vụ chỉ được hiện thực hóa khi BJC có thể chuyển quy mô mở rộng thành lợi nhuận và chuyển lợi nhuận thành dòng tiền thực tế.
BJC Đối Mặt Với Thách Thức Gì Để Hiện Thực Hóa Giá Trị Thương Vụ?
Thách thức 1: Tích hợp mô hình B2B và B2C khác biệt
Hoàn tất thương vụ không đồng nghĩa với việc các lợi ích cộng hưởng sẽ tự động được hiện thực hóa. Một trong những thách thức lớn của BJC nằm ở sự khác biệt trong mô hình vận hành giữa hai hệ thống.
MM Mega Market có thế mạnh rõ nét ở mảng bán sỉ B2B, trong khi các hệ thống bán lẻ khác của BJC, như Big C, chủ yếu phục vụ khách hàng B2C. Sự khác biệt về tệp khách hàng, cơ cấu danh mục sản phẩm, hoạt động logistics và phương thức quản trị hàng tồn kho khiến BJC khó có thể áp dụng một mô hình vận hành đồng nhất cho cả hai.
Điểm mấu chốt nằm ở khả năng kết nối các hệ thống quản trị cốt lõi, dữ liệu khách hàng và quy trình xử lý đơn hàng giữa hai bên, đồng thời duy trì tính liên tục của hoạt động kinh doanh và chuỗi cung ứng hiện hữu.
Khả năng tích hợp hiệu quả hai mô hình vận hành này sẽ là một trong những điều kiện quan trọng để BJC chuyển các lợi ích cộng hưởng kỳ vọng thành hiệu quả tài chính thực tế sau thương vụ.
Thách thức 2: Chi phí phát sinh trước khi lợi ích được thực hiện hóa
Trong nhiều thương vụ M&A, chi phí tích hợp thường phát sinh sớm hơn so với thời điểm các lợi ích cộng hưởng được hiện thực hóa. Điều này tạo ra một khoảng trễ giữa thời điểm doanh nghiệp bắt đầu bỏ thêm nguồn lực và thời điểm thương vụ thực sự đóng góp rõ nét vào hiệu quả tài chính.
Để tiến tới mục tiêu cộng hưởng 370–500 triệu baht trong giai đoạn 2028–2030, BJC có thể phải ghi nhận thêm các chi phí tích hợp trong những năm đầu sau thương vụ. Các khoản này có thể bao gồm chi phí nâng cấp và kết nối hệ thống công nghệ, tái cấu trúc quy trình vận hành, tổ chức lại nguồn lực và các chi phí chuyển đổi liên quan.
Bên cạnh đó, khoản vay bắc cầu trị giá 22,5 tỷ baht cũng có thể làm gia tăng chi phí tài chính trong giai đoạn đầu. Nếu chi phí tích hợp và chi phí vốn phát sinh nhanh hơn phần lợi nhuận bổ sung mà MMVN tạo ra, kết quả kinh doanh hợp nhất của BJC có thể chịu áp lực trong ngắn hạn, trước khi các lợi ích cộng hưởng được chuyển hoá thành dòng tiền thực tế.
Thước đo nào phản ánh chất lượng thực sự của thương vụ?
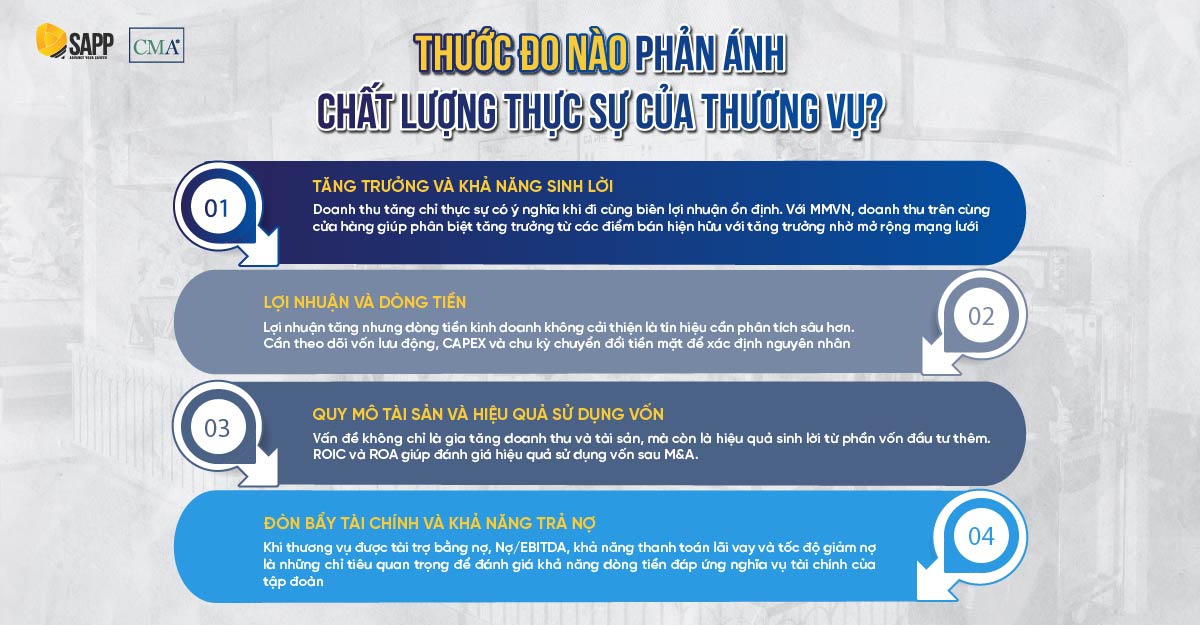
Để đánh giá hiệu quả của thương vụ, tăng trưởng doanh thu là chưa đủ. Bức tranh tài chính hậu M&A cần được nhìn nhận đồng thời qua 4 yếu tố:
- Tăng trưởng và khả năng sinh lời: Doanh thu tăng chỉ thực sự có ý nghĩa khi đi cùng với biên lợi nhuận được duy trì hoặc cải thiện. Với một doanh nghiệp đang mở rộng mạng lưới như MMVN, tăng trưởng doanh thu trên cùng cửa hàng cũng là một chỉ tiêu hữu ích để tách phần tăng trưởng đến từ hiệu quả của các điểm bán hiện hữu khỏi phần tăng thêm do mở cửa hàng mới.
- Lợi nhuận và dòng tiền: Lợi nhuận hoạt động tăng nhưng dòng tiền từ hoạt động kinh doanh hoặc dòng tiền tự do không cải thiện là tín hiệu cần được phân tích sâu hơn. Nguyên nhân có thể đến từ nhu cầu vốn lưu động gia tăng, đầu tư CAPEX lớn hoặc các chi phí phát sinh trong quá trình tích hợp. Vì vậy, các chỉ tiêu như hàng tồn kho, khoản phải thu, khoản phải trả và chu kỳ chuyển đổi tiền mặt cần được theo dõi song song.
- Quy mô tài sản và hiệu quả sử dụng vốn: Khi BJC tiếp tục đầu tư để mở rộng MMVN, câu hỏi không chỉ là doanh thu và tổng tài sản tăng bao nhiêu, mà còn là phần vốn đầu tư thêm tạo ra mức sinh lời như thế nào. Các chỉ tiêu như tỷ suất sinh lời trên vốn đầu tư (ROIC) và tỷ suất sinh lời trên tài sản (ROA) giúp đánh giá liệu quy mô lớn hơn có thực sự đi kèm với hiệu quả sử dụng vốn tốt hơn hay không.
- Đòn bẩy tài chính và khả năng trả nợ: Việc tài trợ thương vụ bằng nợ khiến khả năng kiểm soát đòn bẩy trở thành một yếu tố quan trọng trong giai đoạn hậu M&A. Các chỉ tiêu như Nợ/EBITDA (lợi nhuận trước khi trừ lãi vay, thuế và chi phí khấu hao), khả năng thanh toán lãi vay và tốc độ giảm nợ có thể giúp theo dõi liệu dòng tiền tạo ra sau thương vụ có đủ sức hỗ trợ nghĩa vụ tài chính của tập đoàn hay không.
Nhìn theo cách này, doanh thu tăng nhưng biên lợi nhuận suy giảm có thể cho thấy tăng trưởng chưa chuyển hóa đầy đủ thành hiệu quả kinh tế. Lợi nhuận tăng nhưng dòng tiền không cải thiện đặt ra câu hỏi về nhu cầu vốn lưu động và đầu tư. Tương tự, quy mô tài sản tăng trong khi ROIC suy giảm cho thấy cần xem xét lại hiệu quả của phần vốn đầu tư thêm.
Vì vậy, thành công của thương vụ không nằm ở việc MMVN lớn hơn bao nhiêu sau M&A, mà ở khả năng BJC tạo thêm giá trị kinh tế từ lượng vốn đã đầu tư.
➤ Dưới góc nhìn tổng thể CMA: Kết nối giữa quyết định đầu tư và quản trị hiệu suất
Đây cũng là điểm giao thoa rõ nét giữa dưới góc nhìn của CMA 1C – Quản trị Hoạt động kết hợp CMA 2D – Quản trị rủi ro doanh nghiệp.
Trong nội dung quản trị tài chính của CMA 2D, người học tiếp cận các vấn đề như xác định nguồn cộng hưởng trong M&A, định giá doanh nghiệp và đánh giá một thương vụ dựa trên cả yếu tố định lượng lẫn định tính. Với BJC × MMVN, những kiến thức này giúp trả lời câu hỏi: Mức giá BJC bỏ ra có thể được biện minh bởi giá trị và dòng tiền kỳ vọng trong tương lai hay không?
Tuy nhiên, giá trị kỳ vọng tại thời điểm ra quyết định đầu tư vẫn cần được kiểm chứng bằng kết quả vận hành thực tế. Đây là lúc góc nhìn của CMA 1C Quản trị hiệu suất trở nên quan trọng: thiết lập các chỉ tiêu phù hợp, so sánh kết quả thực tế với kế hoạch và phân tích nguyên nhân tạo ra chênh lệch.
3 nguyên tắc về quản trị tài chính hậu M&A
Thương vụ BJC × MMVN cho thấy một quyết định M&A không dừng lại ở việc doanh nghiệp có mua được mục tiêu với mức giá hợp lý hay không. Với nhà quản trị tài chính, giá trị của thương vụ còn nằm ở khả năng chuyển khoản đầu tư thành tăng trưởng bền vững, hiện thực hóa các lợi ích cộng hưởng và nâng cao hiệu quả sử dụng vốn sau giao dịch.
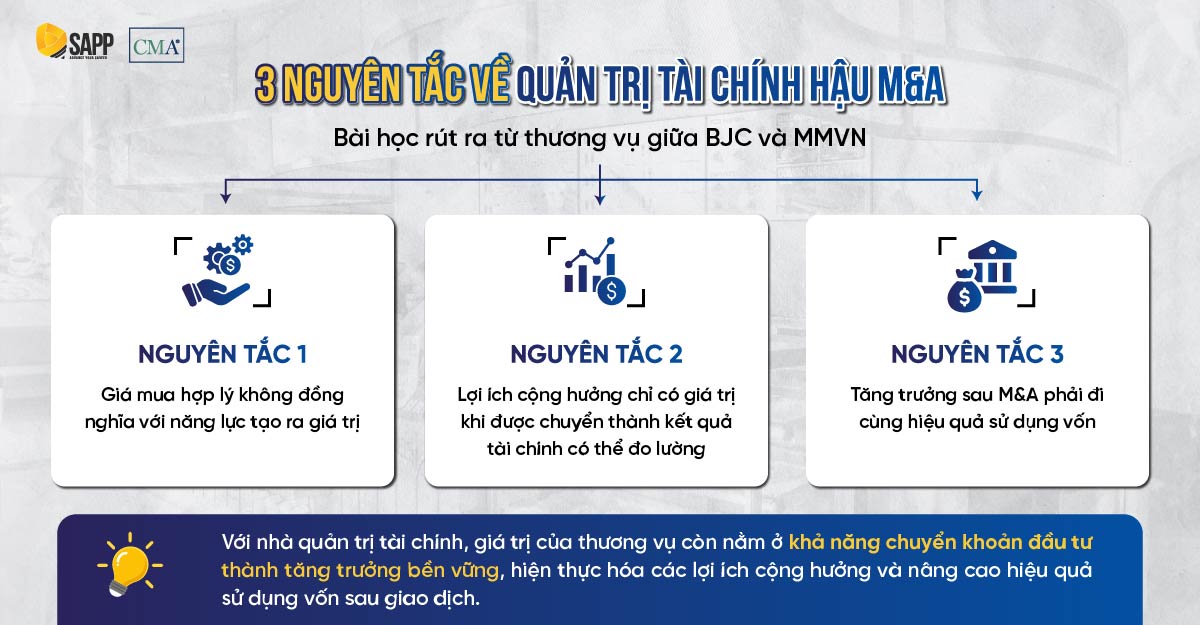
Nguyên tắc 1: Giá mua hợp lý không đồng nghĩa với năng lực tạo ra giá trị
Một thương vụ được thực hiện ở mức giá hợp lý mới chỉ giải quyết một phần bài toán M&A. Trong trường hợp của BJC, mức giá mua TCC Land International (công ty mẹ của Mega Market Việt Nam) nằm trong khoảng giá trị được tham chiếu từ phương pháp chiết khấu dòng tiền, nhưng đó mới chỉ là điểm khởi đầu của quá trình tạo giá trị.
Định giá giúp nhà quản trị trả lời câu hỏi: “Mức giá phải trả có tương xứng với giá trị kinh tế kỳ vọng của tài sản hay không?” Sau khi thương vụ hoàn tất, câu hỏi quan trọng hơn trở thành: “Làm thế nào để khoản vốn đã đầu tư tạo ra giá trị vượt lên trên những gì đã được phản ánh trong mức giá mua?”
Sự khác biệt giữa mua được một tài sản ở mức giá hợp lý và khai thác tài sản đó để tạo thêm giá trị chính là trọng tâm của quản trị tài chính hậu M&A.
Nguyên tắc 2: Lợi ích cộng hưởng chỉ có giá trị khi được chuyển thành kết quả tài chính có thể đo lường
Những mục tiêu như chia sẻ hạ tầng, tối ưu chuỗi cung ứng hay tích hợp hệ thống chỉ thực sự có ý nghĩa khi được chuyển thành các chỉ tiêu tài chính và vận hành có thể theo dõi.
Dưới góc độ quản trị hiệu suất, các kỳ vọng cộng hưởng cần được gắn với những thước đo cụ thể, chẳng hạn:
- Gia tăng sức mạnh thu mua → kỳ vọng cải thiện điều kiện mua hàng, qua đó hỗ trợ giảm giá vốn hàng bán và cải thiện biên lợi nhuận gộp.
- Tinh gọn bộ máy hỗ trợ → có thể phản ánh qua mức giảm của một số chi phí bán hàng và quản lý doanh nghiệp.
- Tối ưu logistics và quản trị tồn kho → có thể được theo dõi thông qua chi phí logistics, vòng quay hàng tồn kho và số ngày lưu kho.
Điều quan trọng không phải là doanh nghiệp có bao nhiêu sáng kiến cộng hưởng, mà là bao nhiêu phần trong số đó thực sự chuyển thành lợi nhuận, dòng tiền và hiệu quả vận hành tốt hơn.
Nguyên tắc 3: Tăng trưởng sau M&A phải đi cùng hiệu quả sử dụng vốn
BJC đặt kế hoạch mở rộng MMVN từ 30 lên 54 chi nhánh vào năm 2030. Kế hoạch này mở ra dư địa tăng trưởng doanh thu, đồng thời cũng kéo theo nhu cầu vốn lớn hơn cho mặt bằng, đầu tư cửa hàng, hàng tồn kho, hệ thống logistics và vốn lưu động.
Đây là lúc nhà quản trị tài chính cần phân biệt rõ giữa tăng trưởng về quy mô và tăng trưởng về giá trị.
Việc mở rộng mạng lưới có thể giúp doanh thu tăng lên. Tuy nhiên, nếu biên lợi nhuận không được cải thiện, dòng tiền tự do không tăng tương ứng hoặc lượng vốn đầu tư bổ sung tăng nhanh hơn lợi nhuận tạo ra, doanh nghiệp có thể lớn hơn về quy mô nhưng chưa chắc tạo ra nhiều giá trị kinh tế hơn.
Vì vậy, hiệu quả sử dụng vốn mới là thước đo quyết định chất lượng tăng trưởng sau M&A: phần vốn đầu tư thêm phải tạo ra lợi nhuận và dòng tiền đủ tương xứng với nguồn lực đã bỏ ra.
Kết luận
Thương vụ BJC × MMVN cho thấy một nguyên tắc quan trọng trong M&A: hoàn tất giao dịch ở một mức giá hợp lý mới là điểm khởi đầu của quá trình tạo giá trị sau thương vụ.
Dưới góc độ quản trị tài chính, hiệu quả của một thương vụ không chỉ được đánh giá qua mức độ mở rộng quy mô mà còn nằm ở khả năng chuyển khoản đầu tư thành giá trị kinh tế thực tế. Điều đó đòi hỏi nhà quản trị phải xem xét đồng thời cả yếu tố định tính như sức mạnh hệ sinh thái và vị thế thị trường, lẫn các yếu tố định lượng về lợi nhuận, dòng tiền và hiệu quả sử dụng vốn.
Những lợi ích cộng hưởng được kỳ vọng tại thời điểm thực hiện thương vụ chỉ thực sự có ý nghĩa khi chúng được hiện thực hóa thành kết quả tài chính có thể đo lường.
Đó cũng là tư duy mà chứng chỉ CMA Hoa Kỳ trang bị cho người làm tài chính: không chỉ đọc và phân tích các con số mà còn sử dụng dữ liệu tài chính để đánh giá quyết định đầu tư, đo lường hiệu suất và cung cấp cơ sở cho các quyết định quản trị.